












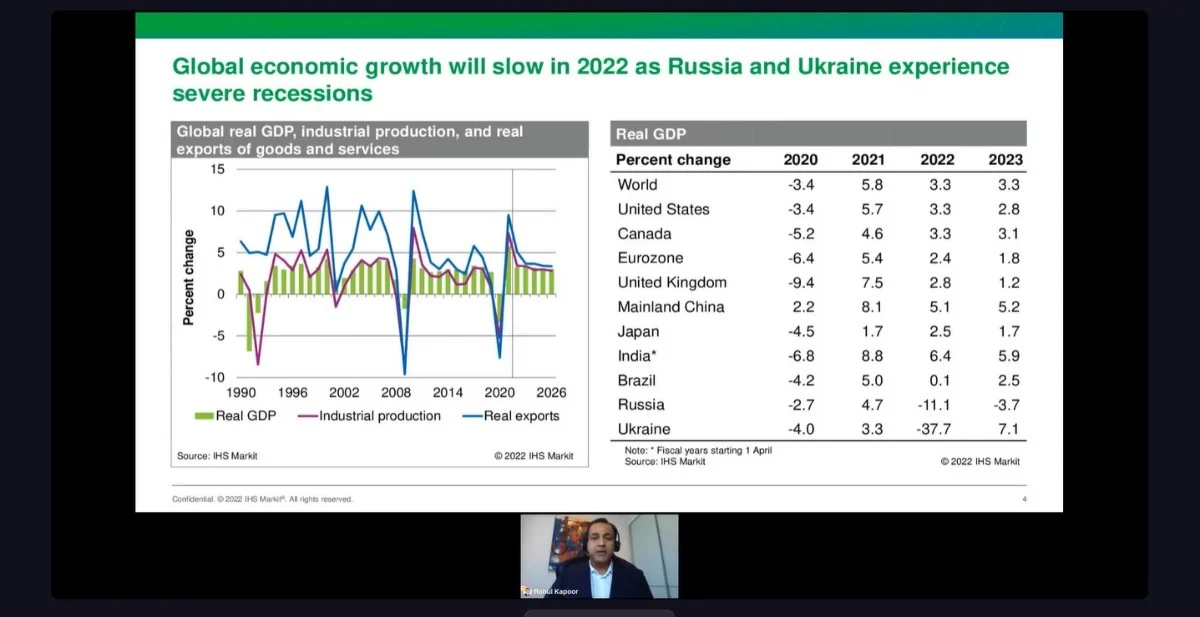
به گزارش شبکه اطلاع رسانی طلا و ارز به نقل از هلنیک شیپینگ نیوز تولید ناخالص داخلی جهانی برای سال 2022، 3.3 درصد پیشبینی میشود که نسبت به 5.8 درصد در سال 2021 و با بهبود کمی پیشبینیشده در سال 2023 سالهای آینده کاهش یافته است.
راهول کاپور، رئیس جهانی تجزیه و تحلیل کالا و تحقیقات دریانوردی و تجارت، S&P Global، در سخنرانی در مجمع کالا و بار و کالا در هفته دریانوردی سنگاپور، این امر را «شتاب منفی چشمگیر» توصیف کرد.
کاپور گفت: «تورم قیمت برای سال 2022 همچنان بالا خواهد ماند و انتظار میرود تورم CPI جهانی از 3.9 تا 4 درصد در سال 2021 به بالاترین میزان در 17 سال گذشته یعنی 6.4 درصد در سال 2022 برسد. تورم تقاضا را از بین میبرد. این رقم در سال 2023 به 3.4 درصد کاهش خواهد یافت، اما همچنان انتظار داریم تورم جهانی 6 درصد باشد. این عدد بزرگی است و بسیاری از کشورها و بسیاری از اقتصادها برای چندین دهه چنین تورمی را ندیدهاند.»
رشد واقعی تولید ناخالص داخلی، با نگاهی به کشورهایی که انتظار میرود رشد کنند، توسط آسیا و اقیانوسیه و خاورمیانه که از قیمتهای بالای کالا و انرژی سود میبرند، رهبری میشود. با این حال، کاپور گفت که انتظار رشد نسبتا کند تولید ناخالص داخلی در اروپا و آمریکای لاتین را دارد.
کاپور همچنین با این انتظار که اقتصاد سرزمین اصلی چین در حال از سرگیری کاهش بلندمدت رشد اقتصادی است، نسبت به چین رفتار ضعیفی داشت. از نظر ما رشد تولید ناخالص داخلی چین احتمالاً کمتر از هدف 5.5 درصدی دولت در سال 2022 خواهد بود. و این تأثیر منفی بر تقاضای این کشور خواهد داشت.» S&P Global هدف خود را برای رشد تولید ناخالص داخلی واقعی به حدود 5.1 درصد بازبینی کرده است که منعکسکننده قیمتهای انرژی بالاتر و رشد کندتر در بازار صادرات اروپا است.
در حالی که برخی کاهش محتاطانه سیاستهای پولی مشاهده میشود و بازارهای کالاهای عمده که به دنبال محرکهای چینی هستند، شاهد بازگشت آن به صورت «قطعات» خواهند بود، کاپور گفت: «این محرک چینی نیست که در سال 2014، در سال 2008 و 2009 شاهد بودیم. این امر بیشتر جهتدهی شده است و انتظار نمیرود همان تأثیری را که قبلاً شاهد بودیم، از نظر تقاضا داشته باشد.»
شش تغییر
در مورد بحران روسیه و اوکراین، اس اند پی گلوبال به شش راه تغییر جهان و تأثیر این تغییرات بر بازارهای کالا اشاره کرد. اولاً، ارزشها در امور اقتصادی نفوذ بیشتری پیدا کردهاند. این بدان معناست که کشورها به سمت داخل می روند و به دنبال منابع در داخل مرزهای خود هستند.
دوم، یک شوک جهانی کالایی وجود داشته است. کاپور گفت: «راه دیگری برای بیان آن وجود ندارد، این به طور بالقوه بدترین شوک انرژی از سال 1973 است.» سوم، تأثیر بر اقتصاد جهانی است: «ما منتظر تاثیر منفی گسترده بر اقتصاد جهانی هستیم، و این فراتر از قیمتهای بالاتر نفت و گاز است.»
چهارم این دیدگاه است که این آغاز یکپارچگی اقتصادی بین روسیه و اروپا است. پنجم، تعادل مجدد امنیت انرژی و سرعت کربنزدایی است. کاپور گفت: «برخی از این اهداف کربنزدایی ممکن است به عقب رانده شوند، زیرا در نهایت، شما باید به مردم خود غذا بدهید و چراغها را روشن نگه دارید.» آخرین این که تحریمهای مالی در حال تبدیل شدن به جریان اصلی هستند.
کاپور خاطرنشان کرد که بحران روسیه و اوکراین بسته به یکی از سه مورد مطرحشده توسط اساندپی گلوبال S&P Global، می تواند پیامدهای گستردهای بر قیمت نفت داشته باشد. گسستگی، یا مورد پایه، دامنه نوسانی بین 1 تا 3 میلیون بشکه در روز کاهش صادرات نفت روسیه را شاهد است. بر اساس این سناریو، رشد تقاضای جهانی نفت 2.6 میلیون بشکه در روز در سال 2022 پیشبینی میشود که به 3.2 میلیون بشکه در روز در سال 2023 افزایش مییابد. ذخایر استراتژیک در مواقعی آزاد میشوند و موجودی تجاری از سطوح پایین سه ماهه اول سال 2022 افزایش یافته است. کاپور گفت: «این باعث تورم بالا، قیمت انرژی بالاتر و همچنین تقاضای کمتر میشود.»
توقف کامل
در مورد «توقف کامل» حدود 4 تا 6 میلیون بشکه در روز صادرات نفت روسیه متوقف میشود. در اینجا، رشد عرضه از سوی ایران وجود نخواهد داشت. افزایش از سوی عربستان سعودی و امارات بسیار کم و دیر خواهد بود. و موجودیهای استراتژیک و تجاری حتی با کاهش تقاضا به سطوح پایین کاهش مییابد. «این از نظر ما بسیار بعید است. کاپور گفت: این قیمتها را به 200 دلار در هر بشکه میرساند.
آخرین مورد شاهد ضرر محدود نفت و ضعف اقتصادی است. در اینجا، تخمین زده میشود 0 الی 1 میلیون بشکه در روز از صادرات روسیه کاهش یابد و تقاضا برای نفت ضعیفتر شود. بر اساس این سناریو، موجودی انبارها تا پایان سال 2022 افزایش خواهد یافت.
به طور کلی، کاپور میبیند که با کاهش تقاضا و بهبود عرضه، قیمت کالاها در نیمه دوم سال 2022 و 2023 کاهش مییابد. او این تمایز را قائل است که شوک کالاهای فعلی ناشی از رشد تقاضای جهانی نیست - همانطور که در سالهای 2003-2014 با رونق چین و بازارهای نوظهور به رهبری چین انجام شد. او گفت: «شوک کنونی که ما شاهد آن هستیم، ناشی از محدودیتهای عرضه و بیثباتی ژئوپلیتیکی است، بنابراین با پایان یافتن، شاهد کاهش برخی از این قیمتها خواهیم بود.»
در همین حال، روسیه و اوکراین 10 تا 15 درصد از مجموعه کالایی جهانی را تحت تأثیر قرار میدهد و بحران جاری منجر به تغییر ساختاری جریان جهانی انرژی و کالاهای کشاورزی می شود.
مشکلات زنجیره تامین - که تحت تاثیر بحران نیز قرار گرفته است - به افزایش قیمت فلزات صنعتی ادامه خواهد داد، اما انتظار میرود تا سال 2023 تسکین یابد. با این حال، کاپور گفت، قیمت کالاها در سال جاری «بسیار بالاتر» پیش بینی میشود.




نظرات کاربران