












به گزارش ش به نقل از افایکسامپایر، رشد بخش کالا طی دو هفتهی گذشته کند شده است؛ این مسئله آنچنان تعجبآور نبود، زیرا بازار همچنان به هضم مجموعهای از تحولات تأثیرگذار بر این بخش ادامه میدهد. در طول سه ماههی نخست، جنگ و تحریمها بخشهایی را که از قبل عملکرد قوی داشتند، توربوشارژ کردند و در نتیجه شاخص کالای بلومبرگ 24 درصد افزایش یافت که بهترین سه ماههی آن در حافظه زندهی تاریخ است؛ در نتیج، این آمار تقریبا افزایش 26.5 درصدی سال 2021 - بهترین عملکرد سالانه از زمان سال 2000 تاکنون - را تحتالشعاع قرار داد.
تنش در اوکراین و تحریمهای فزاینده سختتر علیه روسیه، کانالهای عرضه متعددی را از نفت خام و گاز گرفته تا فلزات مهم صنعتی و همچنین کالاهای غذایی مانند گندم، ذرت و روغن آفتابگردان را ریشهکن کرده است. همه تحولاتی که چالشهای لجستیکی و هزینههای ورودی را برای بسیاری از صنایع به وجود آوردهاند - تا جایی که برخی از صنایع مصرفکننده انرژی سنگین شروع به کاهش تولید کردهاند - در نهایت، از طریق کاهش تقاضا باعث ایجاد مسیر دردناک و بالقوه طولانی به سمت ثبات قیمتها شدهاند.
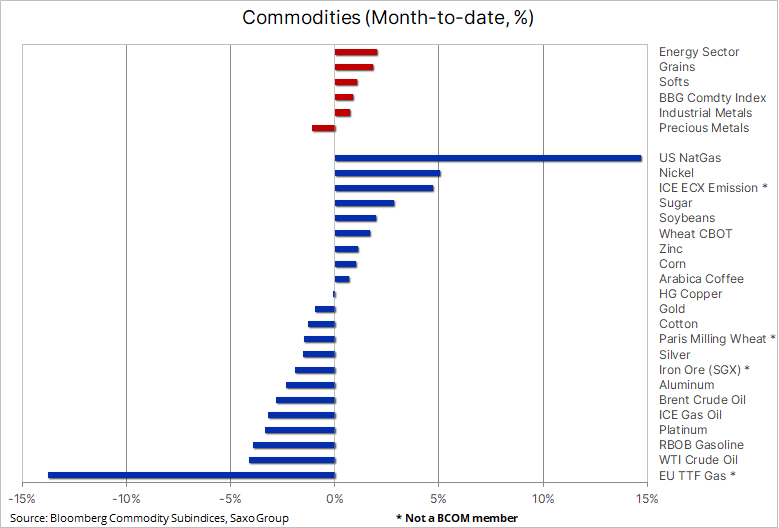
با طولانی شدن تنش در شرق اروپا و کاهش موقت خصومتها، توجه بازار به مسئلهی کاهش تقاضا معطوف شده که در حال حاضر توسط برخی تحولات کوتاهمدت و سایر تحولات بلندمدت هدایت میشود. نفت خام در این زمینه از همه قابلتوجهتر است؛ زیرا این بازار با تمرکز بر روی تشدید شیوع کووید در چین، آزادسازی ذخایر استراتژیک و چرخش تندروانهی فدرال رزرو آمریکا که باعث افزایش نگرانیهای رشد و تقاضا شدهاند، بیشتر میزان افزایشی را که در نتیجهی شروع تنشها در شرق اروپا به دست آورده بود، از دست داده است.
احتمال سقوط ایالات متحده به یک دورهی رکود در سال آینده، پیامدی بود که در این هفته پس از اینکه فدرال رزرو چشمانداز افزایش سریعتر نرخ بهره را برای مبارزه با تورم بالا و افزایش گستردهی آن پیشنهاد داد، توسط برخی از تحلیلگران پیشبینی میشد. قیمتگذاری بازار طی ده ماه آینده تقریباً با 10 مرحله افزایش 25 واحدی تغییر خواهد کرد و برخی از اعضای فدرال رزرو به دنبال آن هستند تا سرعت این روند را افزایش دهند. علاوه بر این، فدرال رزرو از ماه می به شدت ترازنامه خود را کاهش خواهد داد و کاهش نقدینگی همان تاثیر سه یا چهار افزایش ۲۵ واحدی را خواهد داشت.
تورم همچنان یک نگرانی کلیدی برای بازار است و همانطور که در سال 2021 صرفا در مورد آن صحبت میشد، اکنون به طور فزایندهای توسط مصرفکنندگان و مشاغل در سراسر جهان احساس میشود. تأثیر افزایش معاملات قیمت گاز اتحادیهی اروپا با شش برابر بالاتر از میانگین بلندمدت خود بر قبضهای خانگی و مراکز تولید پرمصرف از خیار گرفته تا فولاد و کود کاملا ملموس است و عواقب اقتصادی آن به طور فزایندهای قابلمشاهده.
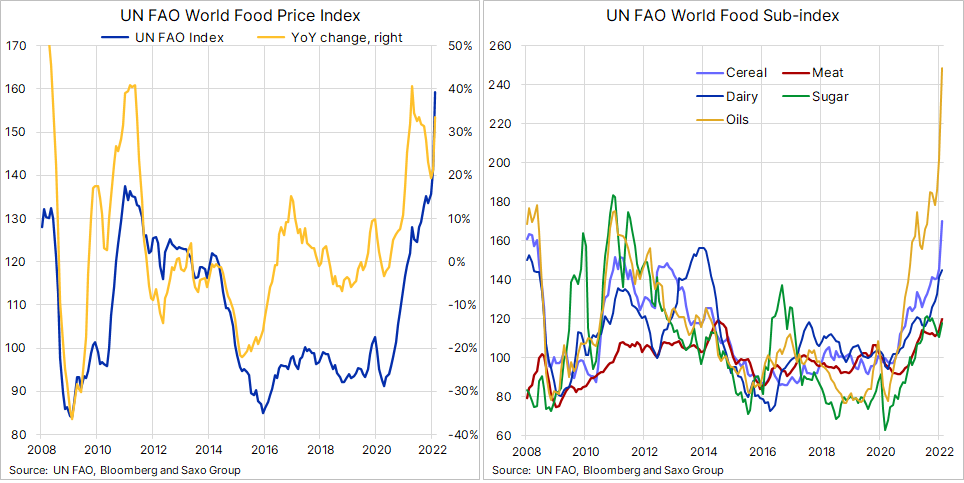
در همین حال، همانطور که توسط شاخص قیمت مواد غذایی فائو (FAO) مشخص شده است، قیمت جهانی مواد غذایی همچنان یک نگرانی کلیدی است. پس از آنکه تنشها در منطقهی دریای سیاه، منطقهی حیاتی و سبد نان اروپا - تامینکنندهی کلیدی بازار جهانی گندم - تاثیر مخربی بر زنجیرههای تامین ذرت و روغنهای گیاهی داشتند، قیمت جهانی مواد غذایی در ماه مارس به یک رکورد و جهش 12.6 درصدی رسید.
در حالی که این شاخص 33 درصد بیشتر از زمان مشابه در سال گذشته بود، آخرین افزایشها نشاندهنده بالاترین رکوردهای جدیدی برای روغنهای گیاهی (23.2 درصد ماهانه، 56.1 درصد سالانه)، غلات (17.1 درصد، 37.3 درصد) و زیرشاخصهای گوشت است. در حالی که قند (6.7٪، 22.6٪) و محصولات لبنی نیز افزایش قابل توجهی داشتند.
چشمانداز ادامهی اختلالات عرضه از اوکراین در سال جاری همراه با نگرانیهای آبوهوایی ایالات متحده و آمریکای جنوبی و همچنین افزایش هزینهی سوخت و کود احتمالا منجر کاهش عرضه برای یک سال دیگر نیز خواهد شد.
به گزارش موسسهی UkrAgroConsult، اقدامات نظامی در برخی از مناطق کلیدی تولیدی در اوکراین، بسته شدن خطوط عرضه و کمبود سوخت میتواند به کاهش 38 درصدی سالانه در برداشت گندم به 19.8 میلیون تن و کاهش 55 درصدی در برداشت ذرت به 19 میلیون تن منجر شود. در ایالات متحده، وضعیت کشت گندم زمستانه در بحبوحهی شرایط خشکی خاک به بدترین سطح در یک دههی گذشته رسیده است، در حالی که افزایش هزینهی کود ممکن است بر تولید محصول در آمریکای جنوبی نیز تأثیر منفی بگذارد.
طلا
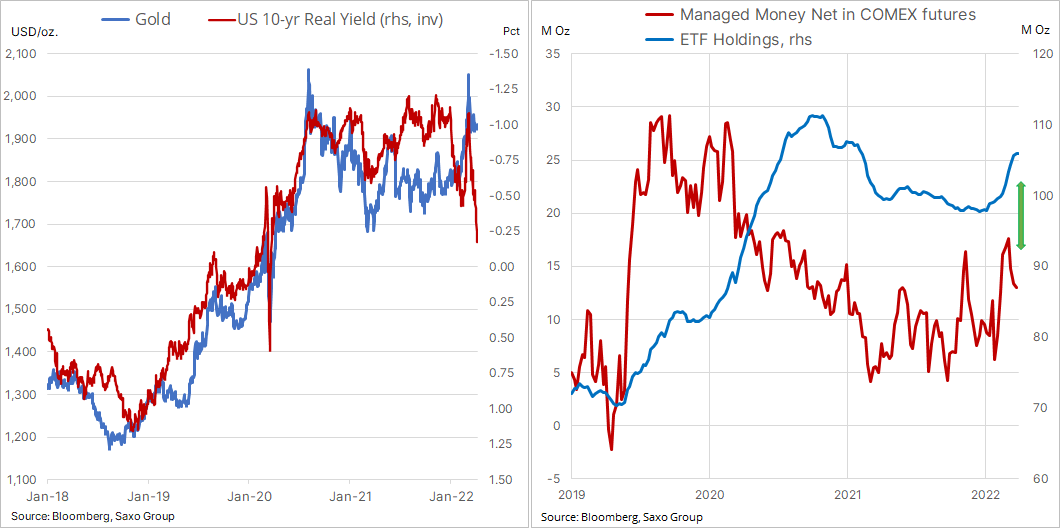
طلا در این هفته بدون تغییر معامله شد زیرا پس از اعلام تصمیم تهاجمیتر فدرال رزرو برای افزایش نرخها وسیاست انقباضی، علیرغم تقویت دلار و رسیدن بازدهی خزانهداری به یک چرخهی صعودی تازه، این بازار همچنان به دنبال خریدار است. ما چشمانداز صعودی طلا را حفظ میکنیم، دیدگاهی که علیرغم تصمیم تهاجمی فدرال رزرو، با شکست رابطهی معکوس معمول با بازدهی واقعی ایالات متحده و با توانایی فلز زرد برای یافتن علاقهمندان جدید برای خرید اخیرا تقویت شده است.
با این حال، به طور کلی، فلز زرد در محدودهی گستردهای از 1890 تا 1950 دلار باقی میماند، زیرا تلاشهای فروش در بازار آتی توسط مدیران دارایی و سرمایهگذاران متمرکز بلندمدت که از طریق صندوقهای قابل معاملهی طلا به دنبال محافظت از خود در برابر خطر کاهش سرعت رشد، افزایش تورم، و همچنین تداوم نوسانها در بازارهای اوراق قرضه و سهام هستند، جبران میشود. دستیابی به یک تلاش صعودی جدید بدون حمایت مجدد برای نقره و پلاتین دشوار است، هر دو در حال حاضر به طور نسبی - با قیمت برابری طلا / نقره (XAU/XAG) بالای 78 و کاهش پلاتین به طلا در بالاترین سطح 17 ماهه، یعنی 967 دلار در هر اونس - با وضعیت نسبتا نامناسبی دستوپنجه نرم میکنند.
مس
مس، که اصطلاحا به آن سلطان فلزات سبز میگویند، همچنان از باد موافق سایر فلزات صنعتی بهره میبرد. اخیراً روی (زینک)، که با مشکلات کاهش عرضه دستوپنجه نرم میکند، به ویژه در اروپا و بورس فلزات لندن (LME)، شاهد افزایش قیمت بوده است. پس از آنکه شیلی، بزرگترین تولیدکنندهی مس در جهان، گزارش داد که تولید این کشور در ماه فوریه با 7 درصد کاهش سالانه به 399,817 تن رسیده است، این فلز در اوایل هفتهی گذشته با نزدیک شدن به سقف یک ماهه معامله شد.این اتفاق به دنبال کاهش 7.5 درصدی نسبت به سال قبل در ژانویه رخ داد.
در حالی که چشمانداز محدودیت عرضه و تحول سبز (جنبش استفاده از منابع تجدیدپذیر انرژی) در ماههای آینده زیربنای قیمتها خواهد بود، بازار در حال حاضر باید با تحولات منفی در چین نیز مقابله کند؛ جایی که برقراری قرنطینه شدید برای مبارزه با شیوع کووید احتمالاً چشمانداز رشد را بیش از آنچه دولت این کشور در ابتدا پیشبینی کرده بود، تضعیف میکند.
زمانی که ابرهای کووید پراکنده شدند، دولت چین احتمالا با اقدامات تازهای برای تحریک رشد وارد عمل خواهد شد و این باید به خنثی کردن تأثیر کاهش رشد در سایر نقاط جهان، ناشی از افزایش شدید قیمتها و سیاست انقباضی سریع فدرال رزرو در ایالات متحده، کمک کند.
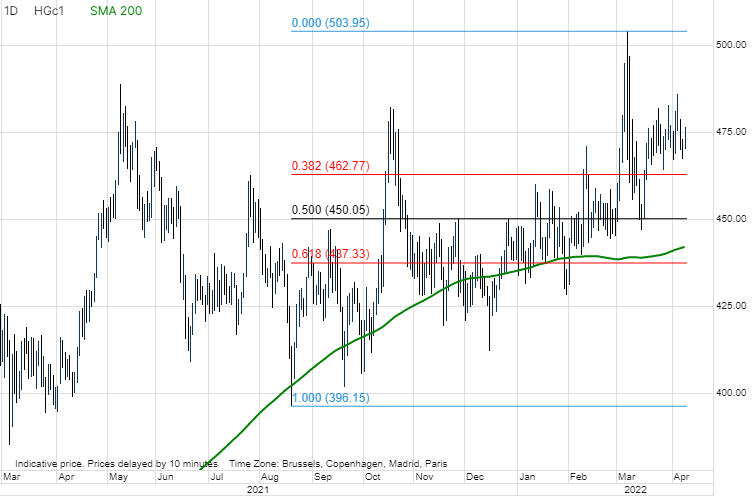
مس پس از رسیدن به رکورد بالای 5 دلار در هر پوند در ماه گذشته، پیش از صعود مجدد، با 4.5 دلار در هر پوند معامله شد. چشمانداز مس همچنان با کاهش عرضه که خطر رکود اقتصادی را خنثی میکند، حمایت میشود. ما این دیدگاه صعودی را حفظ میکنیم تا قیمتها را در اواخر امسال به رکورد جدیدی برسانیم. در کوتاهمدت، شکست به زیر میانگین متحرک 200 روزه، که در حال حاضر 4.41 دلار در هر پوند است، دیدگاه صعودی ما را خراب نخواهد کرد، بلکه فقط دورهی معاملات محدود را طولانی میکند.
بازار گاز آمریکا و اتحادیه اروپا
بازارهای گاز ایالات متحده و اتحادیهی اروپا در جهت مخالف حرکت کردند؛ ولی مدتها است که در انتظار یک همگرایی هستند. هنری هاب ایالات متحده به سقف سال 2008، نزدیک به 6.50 دلار در هر میلیون واحد حرارتی بریتانیا رسید؛ این افزایش ناشی از تقاضای داخلی قوی به دلیل هوای سرد غیر فصلی و تقاضای صادرات قوی برای گاز طبیعی مایع (LNG) بود. ذخایر گاز طبیعی هفته گذشته به میزان 33 میلیارد فوت مکعب کاهش یافت و اکنون 17 درصد کمتر از میانگین پنج ساله است - بیشترین شکاف از سال 2019.
در همین حال، در اروپا، عدم تمایل به ممنوعیت گاز روسیه، همراه با آبوهوای معتدل و واردات بی سابقه LNG باعث شده است که قیمت گاز هلندی TTF کمتر شود، اما با قیمت 108 یورو در مگاوات ساعت یا 34.5 دلار در هر میلیون واحد حرارتی بریتانیا، همچنان بسیار بالا است و در سطحی است که تاثیر منفی بر تقاضا خواهد داشت. رو برگرداندن اروپا و به ویژه آلمان از گاز روسیه به قیمتهای بالا در ماههای آینده دامن میزند تا اینکه در نهایت، منابع بیسابقه LNG از آن سوی آبها به سمت اروپا حرکت کنند.
نفت خام
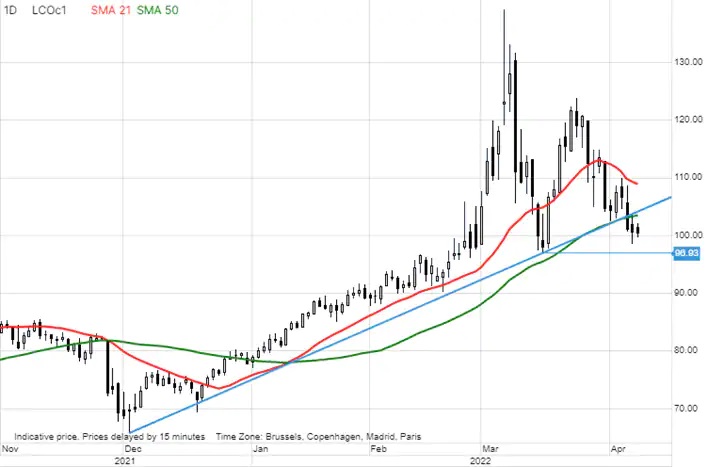
نفت خام پس از هفتهها تلاطم شدید و قیمتهای نزدیک سقفهای تازه، کاهش یافته است و این هفته پس از شکستن به زیر روند صعودی که از کف دسامبر آغاز شده بود، توانست بیشتر افزایشهای ناشی از شروع تنشها در شرق اروپا را خنثی کند. دلایل متعددی وجود دارد که چرا تمرکز بازار، حداقل در حال حاضر، از موضوع از دست رفتن بشکههای نفت روسیه رویگردان شده است.
چهار عامل اصلی که برخی از آنها موقتی هستند، عبارتند از: 1) اجتناب اتحادیهی اروپا از افزودن نفت خام روسیه به فهرست رو به رشد محصولات تحریمشده، 2) تشدید شیوع کووید در چین و قرنطینههای طولانی که باعث کاهش موقت تقاضای سوخت، به ویژه برای گازوئیل و سوخت جت میشود. ، 3) کاهش تقاضای بنزین ایالات متحده در پاسخ به قیمتهای بالا و چشمانداز کاهش سرعت رشد اقتصادی، هم زمان با اینکه کمیتهی بازار آزاد فدرال (FOMC) نبرد خود را با تورم تشدید میکند و در نتیجه به تقاضا آسیب میرساند، و در نهایت 4) آزادسازی میلیونها بشکه نفت خام از ذخایر استراتژیک توسط ایالات متحده و سایر اعضای آژانس بینالمللی انرژی.
با ادامهی تنش در شرق اروپا و خطر تحریمها یا اقدامات بیشتر از سوی روسیه، از نظر بسیاری از کارشناسان، ریسک کاهش قیمت نفت خام همچنان محدود است. در چشمانداز سه ماهه میتوان مشاهده کرد که نفت ممکن است در محدودهی 90 تا 120 دلار معامله شود و مسائل ساختاری، از همه مهمتر، تداوم کاهش سطح سرمایهگذاری، به حمایت از قیمتها در سالهای آینده ادامه خواهد داد.




نظرات کاربران