












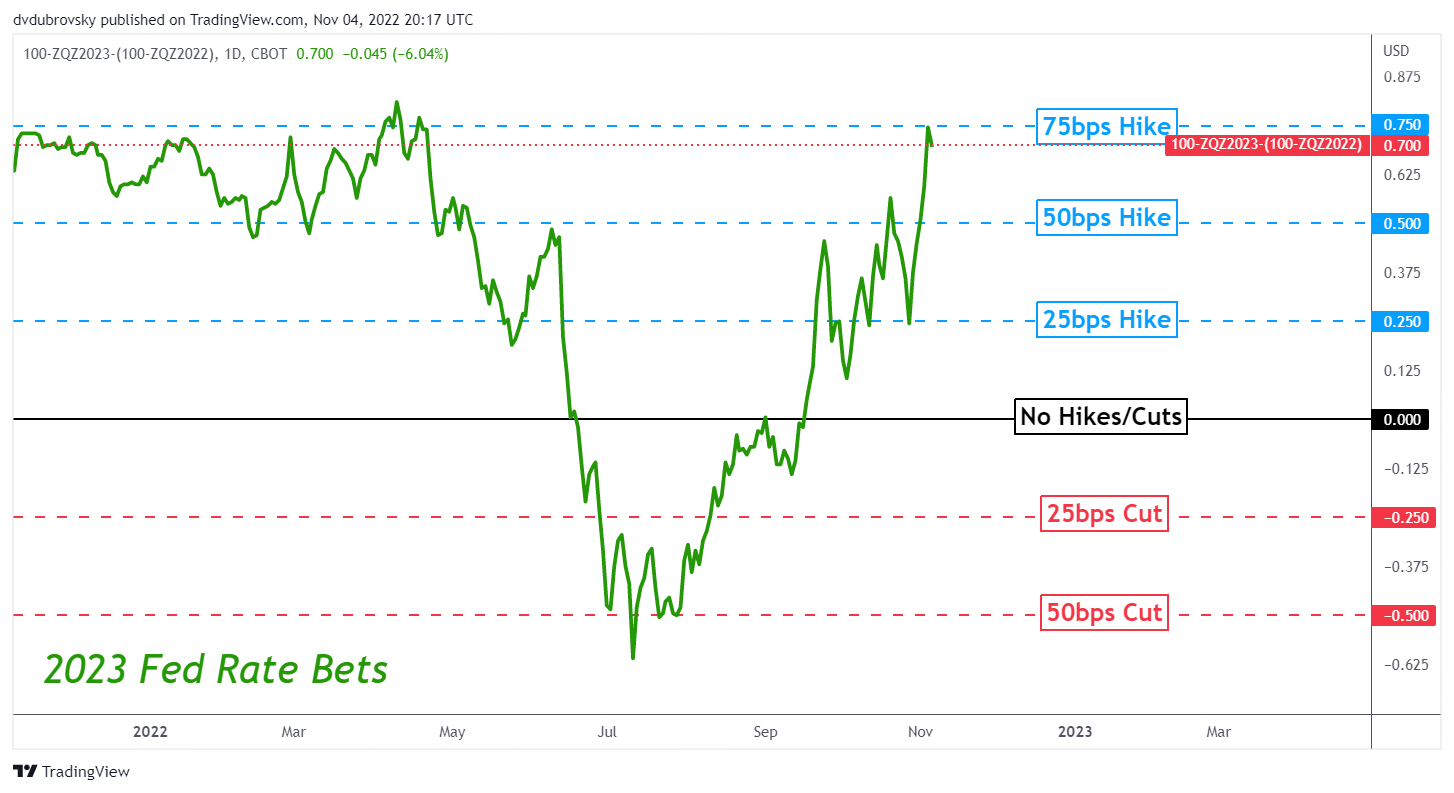
به گزارش شبکه اطلاعرسانی طلا و ارز به نقل از «دیلیافایکس»، ین ژاپن در هفتهی گذشته اندکی در برابر دلار آمریکا افزایش یافت. این در حالی است که احتمالا آخرین افزایش 75 واحد پایهی نرخ بهره از سوی فدرال رزرو، در این چرخهی انقباضی اعمال شد. بازارها ابتدا به ریسکگریزی روی آوردند؛ زیرا بانک مرکزی از معاملهگران الهام گرفت تا بتواند تا اواسط سال 2023، افزایش نرخ 25 واحدی را به چشمانداز سیاستی خود اضافه کنند - (نمودار زیر را ملاحظه کنید.)
معاملهگران پیرامون بانک مرکزی و گزارش حقوق و دستمزد به دنبال چه بودند؟
شایان توجه است که معاملهگران احتمالاً به دنبال نشانههایی از تعدیل سیاست بودند. آیا آنها آن را دریافت کردند؟ هم بله و هم خیر. از یک طرف، بانک مرکزی راه را برای افزایشهای تدریجی کوچکتر در آینده باز کرد و از طرف دیگر، جروم پاول خاطرنشان کرد که بانک مرکزی نرخ ترمینال بالاتری را نسبت به گذشته پیشبینی میکند. و این به معنای واقعی و بدیهی یعنی: تشدید سیاستها با سرعت کمتر، اما طولانیتر از گذشته.
سپس در روز جمعه، گزارش حقوق و دستمزد غیرکشاورزی در ماه اکتبر تصویری متفاوت ارائه داد. از یک سو، اقتصاد، بیش از حد انتظار شغل ایجاد کرد و از سوی دیگر، با تعدیل میانگین درآمد ساعتی، نرخ بیکاری افزایش یافت. و در نهایت در پایان روز، بازارها دلار آمریکا را مجازات کردند. در همان روز، چندین سخنران فدرال رزرو خاطرنشان کردند که افزایش نرخهای اولیه احتمالاً پشت سر ما قرار گرفته است.
از آنجایی که تمرکز بر روی سیاستی با سرعت آهستهتر و درست در جایی تغییر جهت میدهد که نرخها میتوانند به پایان برسند، شاید بازارها آن را به عنوان یک گام نزدیکتر به پایان بازی، تلقی کردند. با توجه به عملکرد انعطافپذیر دلار در سال جاری، ممکن است معاملهگران از این فرصت استفاده کرده و از قرار دادن دلار در معرض سودهای دفتری اجتناب کنند. بازدهی خزانهداری در روز جمعه تغییر چندانی نداشت و این امر حاکی از آن بود که قیمتگذاری بازار از چشمانداز فدرال رزرو به سختی تغییر کرده است.
این سناریو چه معنایی برای ین در هفته پیش رو دارد؟
تا زمانی که فدرال رزرو یک تغییر جهت محسوس را ارائه ندهد، به سختی میتوان دید که ین بتواند به دلیل عدم وجود ریسک مداخله احتمالی، بازگشت قابل توجه در برابر دلار آمریکا را مدیریت کند.
علاوه بر اینها، همه نگاهها به گزارش CPI اکتبر ایالات متحده معطوف میشود. نتیجهای نسبتأ معتدلتر از حد انتظار، میتواند به حصول فدرال رزرو به نقطهی پایانی کمک کند. ناگفته نماند که این بهترین سناریو برای ین خواهد بود که هنوز مصرانه به بانک نهچندان کارآمد ژاپن گره خورده است.




نظرات کاربران