












به گزارش شبکه اطلاعرسانی طلا و ارز به نقل از «دیلی افایکس»، دلار آمریکا در هفتهی گذشته به طور نسبی افت کرد و شاخص دلار نیز 0.7 درصد کاهش را به ثبت رساند. به طور کلی، بهترین هفته برای S&P 500 از ژانویه (1.9+٪) به این معناست که احساسات یک محرک کلیدی برای بازارهای مالی است. این امر تقاضا برای پناهگاههای امن مانند دلار آمریکا را کاهش داد. و اما معاملهگران میتوانند روحیهی شاد خود را حفظ کنند.
به نظر میرسید سرمایهگذاران بر اظهارات رافائل بوستیک، رئیس فدرال رزرو آتلانتا تمرکز کردهاند که اظهار داشت: «بانک مرکزی شاید بتواند در تابستان امسال افزایش نرخها را متوقف کند». در عین حال، توماس بارکین، رئیس فدرال رزرو ریچموند، خاطرنشان کرد که «در حال حاضر» موردی را برای توقف افزایش نمیبیند. با توجه به این نظرات، به نظر میرسد که بازارها بیشتر روی جنبههای غیرقابل توجهی تمرکز میکنند که البته اصلأ جای تعجب نیست!
دادههای اخیر تورم از جمله CPI و شاخص PCE ترجیحی فدرال رزرو به کاهش نرخ تورم اشاره دارد. این موضوع مورد تأیید دادههای قیمتهای پرداختی ISM در هفتهی گذشته قرار گرفت که به طور غیرمنتظرهای در سطحی بالاتر بود. به عبارت دیگر، کاهش سرعت نرخ تورم در حال کندشدن است. این چیزی نیست که بانک مرکزی تمایل داشته باشد مشاهده کند، به ویژه در شرایطی که بازار کار هنوز فشرده است.
در حال حاضر، همهی نگاهها به گزارش بعدی حقوق و دستمزد غیرکشاورزی در این هفته معطوف خواهد شد. قرار است دادهها روز جمعه در ساعت 13:30 به وقت گرینویچ ارائه شوند. این کشور که نرخ بیکاری آن 3.4 درصد است، در ماه فوریه 215 هزار شغل اضافه کرده است. نکتهی مهم این است که نرخ مشارکت نیروی کار در سطح 62.4 درصد باقی مانده است. از این رو میتوان نتیجه گرفت که تا به امروز، نیروی کار فعال هنوز به سطح قبل از همهگیری بهبود نیافته است.
فقدان عرضهی نیروی کار عموماً به معنای دستمزدهای بالاتر است، زیرا شرکتها بر سر سهم نسبتاً کمتری از کارگران بالقوه رقابت میکنند.
از سوی دیگر، شاخص غیرمترقبه اقتصادی سیتی که تفاوت بین نتایج اقتصادی و پیشبینیها را در ایالات متحده منعکس میکند در محدودهی مثبت باقی میماند که البته در بالاترین حد خود از آوریل 2022 قرار دارد. این بدان معنی است که اقتصاددانان عموماً نتایج دادهها را دست کم گرفتهاند.
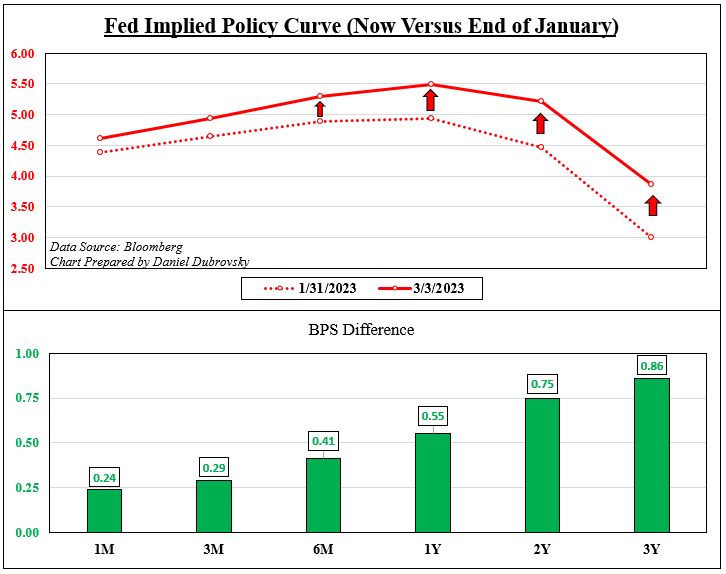
این موضوع در را به روی یک غافلگیری صعودی در گزارش مشاغل باز میکند. چنین نتیجهای احتمالاً تسکینی را به امید توقف انقباض در تابستان جاری رقم خواهد زد. در نمودار زیر، بازارها در حال حاضر با نرخ 5.5 درصدی وجوه فدرال تا پایان سال قیمتگذاری میکنند. این امر، نشاندهندهی 2 افزایش دیگر در مقایسه با برآوردهای پایان ژانویه است. به این ترتیب، ناامیدی بیشتر در مقابل دلار قویتر قد علم خواهد کرد.
فدرالرزرو تهاجمیتر، سناریوی مبنای افزایشی را ایجاد میکند




نظرات کاربران