












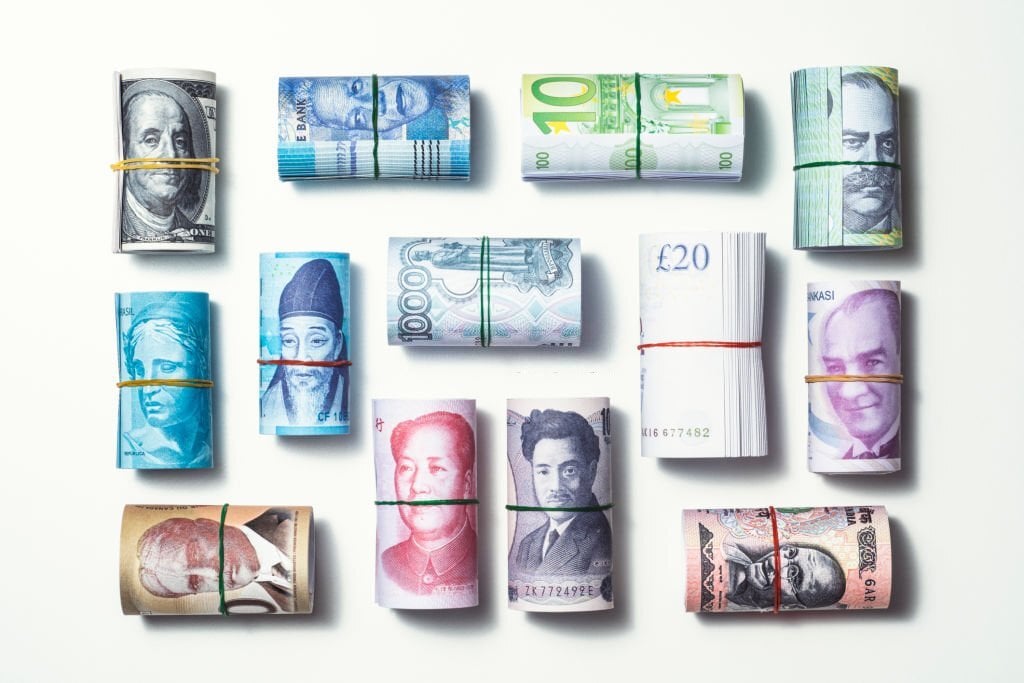
به گزارش شبکه اطلاعرسانی طلا و ارز به نقل از «افایکس استریت» همزمان با تثبیت دلار که ناشی از نشانههای بیشتر از صورتجلسهی نشست اخیر فدرال رزرو در مورد نرخهای بهرهی ایالات متحده بود، اکثر ارزهای آسیایی در روز چهارشنبه در محدودهی محدودی قرار گرفتند.
شاخص دلار و معاملات آتی شاخص دلار در معاملات آسیایی روز چهارشنبه در پی رشدهای یک شبه ثابت ماندند. البته گرچه دلار آمریکا همچنان نسبت به هفتهی گذشته با کاهش همراه بود، اما در این هفته برخی از روندهای از دسترفته را جبران کرد که این اصلاح را مدیون اظهارات مقامات فدرال رزرو بود که بر نیاز به کسب اطمینان بیشتر برای شروع کاهش نرخها تأکید کردند.
بیشتر ارزهای آسیایی با پیشبینی نشانههایی پیرامون نرخ بهره، در مسیری مبهم قرار گرفتند. جفت دلار/ین (USD/JPY) که نمایانگر ضعف مداوم ین بود، با 0.1% افزایش، در بالای سطح 156 ین باقی ماند.
دادههای تجاری ژاپن، که صادرات و واردات ناامیدکننده در ماه آوریل و همچنین کسری تجاری بزرگتر از حد انتظار را منعکس میکرد، بر ارز ژاپن تأثیر گذاشت.
دادههای شاخص مدیران خرید ژاپن برای ماه می در روز پنجشنبه منتشر میشود.
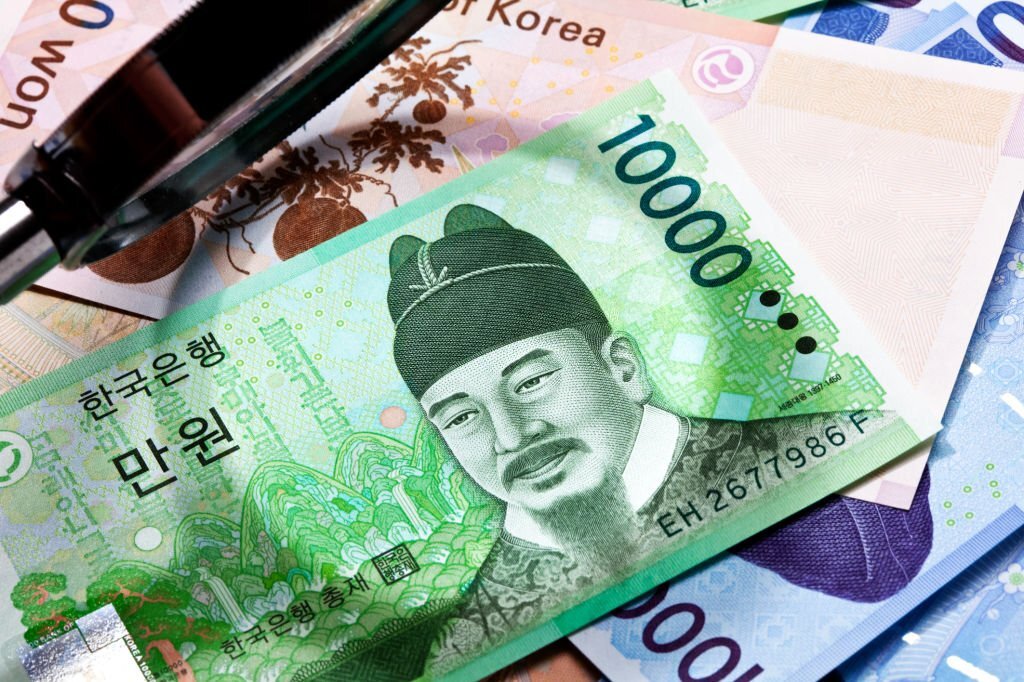
جفت دلار آمریکا/وون کره جنوبی (USD/KRW) 0.1 درصد سقوط کرد که تحت تأثیر انتشار دادههایی مبنی بر افزایش ملایم تورم شاخص قیمت تولیدکننده در ماه آوریل بود.
ناگفته نماند که تعطیلات بازار در سنگاپور، مالزی و تایلند، حجم معاملات را در سراسر آسیای جنوب شرقی ضعیف نگه داشت.
جفت دلار استرالیا/دلار آمریکا (AUD/USD) ثابت بود و شاخص PMI برای ماه مه نیز در روز پنجشنبه اعلام میشود.
در سرزمین اژدها، جفت دلار/یوان (USD/CNY) با تحرک اندکی همراه بود و در چشمانداز بالاترین سطح شش ماهه باقی ماند، معاملهگران در انتظار نشانههای بیشتری در مورد اقدامات محرک پکن در چشمانداز رشد اقتصاد چین بودند.
از بین ارزهای آسیایی که اکثرأ متحمل زیان شدند، دلار نیوزلند یک استثنا بود که پس از آنکه بانک مرکزی نیوزلند در نشست ماه مه خود لحن تا حدی تندروانه نشان داد، به طور قابل توجهی افزایش یافت.
با این حال کاهش خوشبینی نسبت به چین و ترس از افزایش طولانیتر نرخهای بهرهی ایالات متحده تحرک بیشتر ارزهای منطقهای را در محدوده محدودی میسر کرد. البته اظهارات محتاطانهی یک شبه مقامات فدرال رزرو نیز منجر به تضعیف احساسات شد.
جفت دلار نیوزیلند/دلار آمریکا (NZD/USD) در روز چهارشنبه، با 0.9 درصد افزایش، به بالاترین حد دو ماه اخیر رسید و این دقیقأ زمانی بود که RBNZ هرگونه کاهش احتمالی نرخ بهره را به دلیل تورم چسبنده، به تأخیر انداخت.
گرچه RBNZ نرخ نقدی رسمی خود را مطابق با انتظارات ثابت نگه داشت. اما اعلام کرد که تورم چسبنده به ویژه به دلیل شرایط سخت نیروی کار و قیمتهای بالای خدمات، احتمالاً هرگونه برنامهی بالقوه برای کاهش نرخها را به تعویق میاندازد. براساس دادههای بلومبرگ، معاملهگران قیمتها را در اواخر سال 2025 کاهش میدهند.
با این حال، RBNZ ضمن بیان اینکه تورم با سرعت کمتر در حال کاهش است، اظهار داشت که احتمالاً فشارهای قیمتی تا پایان سال 2024 در محدوده هدف 1٪ تا 3٪ قرار خواهد گرفت.




نظرات کاربران