












صورتهای مالی گزارشهایی هستند که توسط کسبوکارها تهیه میشوند و فعالیتها و وضعیت مالی شرکت را نشان میدهند. این گزارشها معمولاً توسط نهادهای دولتی و حسابداران برای اطمینان از دقت اطلاعات و اهدافی مانند مالیات، تأمین مالی یا سرمایهگذاری بررسی و حسابرسی میشوند.
صورتهای مالی اصلی در شرکتهای انتفاعی شامل ترازنامه، صورت سود و زیان، صورت جریان وجوه نقد، و صورت تغییرات در حقوق صاحبان سهام است. سازمانهای غیرانتفاعی نیز از صورتهای مالی مشابهی استفاده میکنند، اما نامها و جزئیات آنها ممکن است کمی متفاوت باشد.
نکات کلیدی
- صورتهای مالی تصویری کلی از فعالیتهای مالی و میزان سودآوری یک شرکت را به دولتها، سرمایهگذاران، مدیران و وامدهندگان ارائه میدهند.
- طبق اصول حسابداری پذیرفتهشده (GAAP)، صورتهای مالی الزامی شامل ترازنامه، صورت سود و زیان، و صورت جریان وجوه نقد است.
- ترازنامه وضعیت داراییها، بدهیها و حقوق صاحبان سهام را در یک مقطع زمانی مشخص نشان میدهد.
- صورت سود و زیان درآمدها و هزینههای شرکت را گزارش کرده و میزان سود خالص را مشخص میکند.
- صورت جریان وجوه نقد نحوه مدیریت نقدینگی شرکت را بررسی کرده و نشان میدهد که چگونه برای پرداخت بدهیها، تأمین هزینههای عملیاتی و سرمایهگذاریها از وجوه نقد استفاده میشود.
نحوه عملکرد صورتهای مالی
دادههای مالی یک کسبوکار توسط اشخاص داخلی و خارجی برای تحلیل عملکرد شرکت و پیشبینی روند قیمتی سهام آن مورد استفاده قرار میگیرد. یکی از مهمترین منابع دادههای مالی معتبر و حسابرسیشده، گزارش سالانه است که شامل صورتهای مالی شرکت میشود.
سرمایهگذاران، تحلیلگران بازار و اعتباردهندگان از صورتهای مالی برای ارزیابی وضعیت مالی و پتانسیل سودآوری شرکت استفاده میکنند. سه گزارش اصلی مالی شامل ترازنامه، صورت سود و زیان، و صورت جریان وجوه نقد است.
لازم به ذکر است که تمام صورتهای مالی بر اساس یک استاندارد یکسان تنظیم نمیشوند. اصول حسابداری پذیرفتهشده عمومی (GAAP) استاندارد مورد استفاده در شرکتهای آمریکایی است، در حالی که بسیاری از شرکتهای بینالمللی از استانداردهای بینالمللی گزارشگری مالی (IFRS) پیروی میکنند. علاوه بر این، نهادهای دولتی در ایالات متحده از مجموعه قوانین متفاوتی برای گزارشگری مالی استفاده میکنند.
درک ترازنامه
ترازنامه نمای کلی از داراییها، بدهیها و حقوق صاحبان سهام یک شرکت را در یک تاریخ مشخص ارائه میدهد. تاریخ درجشده در بالای ترازنامه نشان میدهد که این اطلاعات برای چه زمانی ثبت شده است که معمولاً پایان دوره مالی سالانه شرکت است. در ادامه، اجزای اصلی ترازنامه توضیح داده شده است.
داراییها
- - وجوه نقد و معادلهای نقدی: داراییهای نقدی و نقدشونده مانند اسناد خزانه و گواهیهای سپرده.
- - حسابهای دریافتنی: مبالغی که مشتریان بابت خرید کالا یا خدمات به شرکت بدهکار هستند.
- - موجودی کالا: کالاهای موجود شرکت که برای فروش در نظر گرفته شدهاند. این شامل محصولات نهایی، کالاهای در حال تولید و مواد اولیه میشود.
- - هزینههای پیشپرداختشده: هزینههایی که شرکت قبل از موعد پرداخت کرده است. این موارد بهعنوان دارایی ثبت میشوند، زیرا هنوز ارزش آنها تحقق نیافته است و در صورت عدم تحقق، شرکت میتواند مبلغ پرداختی را بازپس گیرد.
- - اموال، ماشینآلات و تجهیزات (PPE): داراییهای سرمایهای بلندمدت شرکت مانند ساختمانهای صنعتی و ماشینآلات سنگین.
- - سرمایهگذاریها: داراییهایی که برای رشد سرمایه در آینده نگهداری میشوند و مستقیماً در عملیات شرکت مورد استفاده قرار نمیگیرند.
- - داراییهای نامشهود: شامل علائم تجاری، پتنتها، سرقفلی و سایر داراییهای غیرمشهود که قابل لمس نیستند اما ارزش اقتصادی بلندمدتی برای شرکت دارند.
بدهیها
- حسابهای پرداختنی: شامل صورتحسابهایی است که شرکت باید در چارچوب عملیات خود پرداخت کند، مانند قبوض خدماتی، اجارهبها و هزینه خرید مواد اولیه.
- دستمزدهای پرداختنی: مبالغی که شرکت بابت ساعات کاری انجامشده باید به کارکنان خود بپردازد.
- اسناد پرداختنی: بدهیهایی که در قالب اسناد رسمی ثبت شدهاند و شامل جزئیات قرارداد بدهی، مبلغ و برنامه بازپرداخت میشوند.
- سود سهام پرداختنی: سود سهامی که برای پرداخت به سهامداران تصویب شده اما هنوز پرداخت نشده است.
- بدهیهای بلندمدت: شامل تعهداتی مانند اوراق قرضه، وامهای رهنی یا سایر بدهیهایی که سررسید آنها بیش از یک سال است.
نکته: بدهیهای کوتاهمدت بهعنوان بدهی جاری در ترازنامه بهطور جداگانه از بدهیهای بلندمدت ثبت میشوند.
حقوق صاحبان سهام
- حقوق صاحبان سهام برابر با داراییهای کل منهای بدهیهای کل شرکت است. این بخش نشان میدهد که در صورت نقد شدن تمام داراییها و تسویه بدهیها، چه مقدار از ارزش شرکت به سهامداران بازگردانده خواهد شد.
- سود انباشته بخشی از حقوق صاحبان سهام است که نشاندهنده درآمد خالصی است که بهعنوان سود سهام پرداخت نشده و در شرکت حفظ شده است.
نمونهای از ترازنامه
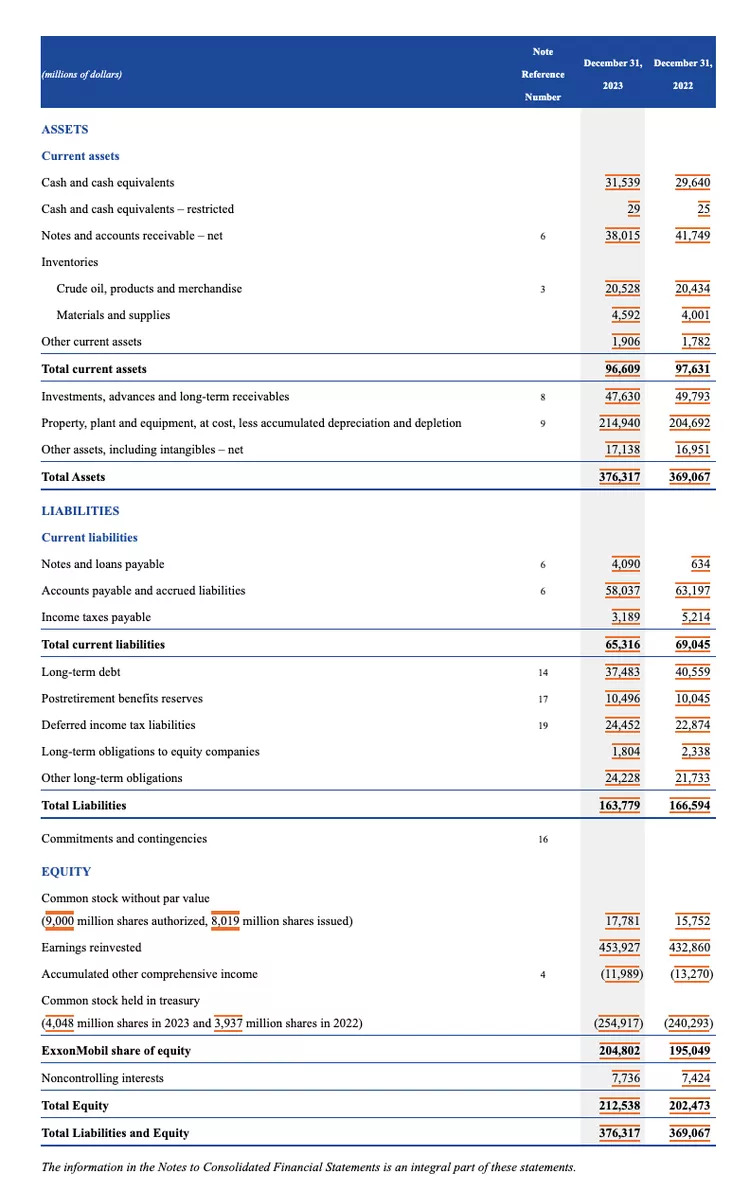
در ادامه بخشی از ترازنامه شرکت ExxonMobil (نماد XOM) برای سال مالی ۲۰۲۳ که در تاریخ ۳۱ دسامبر ۲۰۲۳ گزارش شده است، آورده شده است:
- مجموع داراییها: ۳۷۶.۳ میلیارد دلار
- مجموع بدهیها: ۱۶۳.۸ میلیارد دلار
- مجموع حقوق صاحبان سهام: ۲۱۲.۵ میلیارد دلار
- مجموع بدهیها و حقوق صاحبان سهام: ۳۷۶.۶ میلیارد دلار که برابر با مجموع داراییها در این دوره است.
درک صورت سود و زیان
برخلاف ترازنامه که وضعیت مالی شرکت را در یک مقطع زمانی مشخص نشان میدهد، صورت سود و زیان عملکرد مالی شرکت را در یک بازه زمانی (معمولاً یک سال یا یک فصل مالی) بررسی میکند. این گزارش شامل درآمدها، هزینهها، سود خالص و سود هر سهم در آن دوره است.
کاربردهای اصلی صورت سود و زیان
- - نمایش سودآوری شرکت و نتایج مالی فعالیتهای تجاری
- - مقایسه روند رشد درآمد در دورههای مختلف، که میتواند اطلاعات ارزشمندی درباره میزان موفقیت عملیاتی شرکت ارائه دهد
- - تحلیل کنترل هزینهها توسط مدیریت، که به سرمایهگذاران نشان میدهد آیا شرکت در کاهش هزینههای فروش موفق بوده و آیا این روند میتواند در بلندمدت منجر به افزایش سودآوری شود یا خیر.
درآمد
درآمد به سه دسته تقسیم میشود: درآمد عملیاتی، درآمد غیرعملیاتی، و سایر درآمدها.
درآمد عملیاتی
این نوع درآمد از فروش محصولات یا خدمات شرکت به دست میآید. برای مثال، یک تولیدکننده خودرو درآمد عملیاتی خود را از تولید و فروش خودروها کسب میکند. درآمد عملیاتی از فعالیتهای اصلی کسبوکار شرکت ناشی میشود.
درآمد غیرعملیاتی
این درآمد از فعالیتهای غیرمرتبط با کار اصلی کسبوکار به دست میآید و شامل مواردی است که در چارچوب عملکرد اصلی شرکت قرار نمیگیرند. برخی از مثالهای درآمد غیرعملیاتی عبارتند از:
- - سود حاصل از بهره بر روی موجودی نقدی در بانک
- - اجاره دادن املاک
- - درآمد از همکاریهای استراتژیک مانند دریافتهای حق امتیاز
- - نمایش آگهیهای تبلیغاتی در املاک شرکت
سایر درآمدها
این درآمد مربوط به فعالیتهای دیگر است. سایر درآمدها میتوانند شامل سود حاصل از فروش داراییهای بلندمدت مانند زمین، وسایل نقلیه یا یک شرکت تابعه باشند.
هزینهها
هزینهها معمولاً در فرآیند کسب درآمد از فعالیتهای اصلی کسبوکار ایجاد میشوند. هزینهها شامل موارد زیر هستند:
- هزینه کالاهای فروخته شده (COGS)
- -هزینههای فروش، عمومی و اداری (SG&A)
- - استهلاک یا تخصیص
- - تحقیقات و توسعه (R&D)
هزینههای معمول شامل دستمزد کارکنان، کمیسیونهای فروش، و هزینههای خدماتی مانند برق و حملونقل میشود.
هزینههای مرتبط با فعالیتهای ثانویه
این هزینهها شامل بهره پرداختی به وامها یا بدهیها است. همچنین زیان ناشی از فروش داراییها نیز بهعنوان هزینه ثبت میشود.
نمونهای از صورت سود و زیان
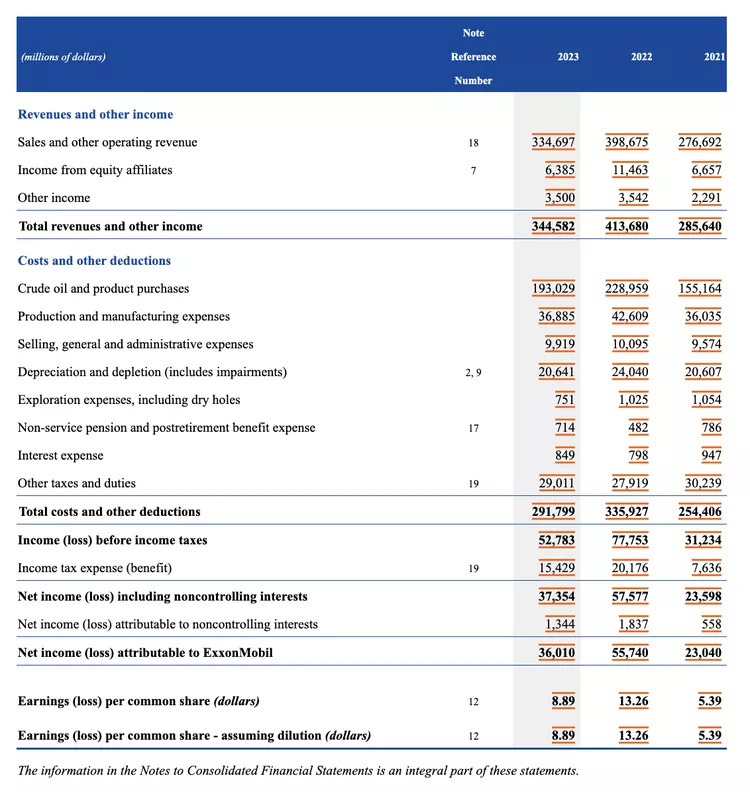
در ادامه بخشی از صورت سود و زیان شرکت ExxonMobil (XOM) برای سال مالی ۲۰۲۳ که در تاریخ ۳۱ دسامبر ۲۰۲۳ گزارش شده است، آورده شده است:
- کل درآمد: ۳۴۴.۶ میلیارد دلار
- کل هزینهها: ۲۹۱.۸ میلیارد دلار
- سود خالص یا سود: ۳۶ میلیارد دلار
درک صورت جریان وجوه نقد
صورت جریان وجوه نقد (CFS) نشان میدهد که چگونه وجه نقد توسط یک شرکت کسب و مصرف میشود. این صورت مالی مکمل ترازنامه و صورت سود و زیان است.
صورت جریان وجوه نقد به سرمایهگذاران این امکان را میدهد که درک کنند چگونه عملیات شرکت پیش میرود، منابع وجه نقد از کجا تأمین میشود و این وجه نقد چگونه خرج میشود. همچنین، این صورت مالی دیدگاهی در مورد وضعیت مالی شرکت و اینکه آیا شرکت از نظر مالی در وضعیت ثابتی قرار دارد، ارائه میدهد.
صورت جریان وجوه نقد شامل سه بخش است که فعالیتهای مختلفی را که شرکت برای آنها از وجه نقد استفاده میکند گزارش میدهد.
فعالیتهای عملیاتی
فعالیتهای عملیاتی در CFS شامل هرگونه منابع و استفادههای وجه نقد ناشی از انجام کسبوکار و فروش محصولات یا خدمات شرکت است. وجه نقد از عملیات شامل هرگونه تغییرات در موارد زیر میشود:
- - حسابهای دریافتنی
- - استهلاک
- - موجودی کالا
- - حسابهای پرداختنی
این تراکنشها همچنین شامل دستمزدها، پرداختهای مالیات بر درآمد، پرداختهای بهره، اجاره، و دریافتیهای نقدی ناشی از فروش محصول یا خدمات هستند.
فعالیتهای سرمایهگذاری
فعالیتهای سرمایهگذاری شامل هرگونه منابع و استفادههای وجه نقد ناشی از سرمایهگذاریهای شرکت در آینده بلندمدت خود است. این فعالیتها میتواند شامل تغییرات در تجهیزات، داراییها یا سرمایهگذاریهایی باشد که با وجه نقد مرتبط میشود و شامل موارد زیر است:
- - خرید یا فروش دارایی
- - وامهایی که به تأمینکنندگان داده شده یا از مشتریان دریافت شده
- - پرداختهای مربوط به ادغام یا اکتساب
- - خرید داراییهای ثابت مانند املاک، کارخانهها و تجهیزات (PPE)
فعالیتهای مالی
وجه نقد حاصل از فعالیتهای مالی شامل وجه نقدی است که از سرمایهگذاران یا بانکها به دست آمده یا وجه نقدی که به سهامداران پرداخت شده است. فعالیتهای مالی شامل موارد زیر هستند:
- - انتشار بدهی
- - انتشار سهام
- - خرید سهام
- - وامها
- - پرداخت سود سهام
- - پرداخت بدهیها
صورت جریان وجوه نقد، صورت سود و زیان را با ترازنامه از طریق سه فعالیت اصلی کسبوکار تطبیق میدهد.
مثال صورت جریان وجوه نقد
در زیر بخشی از صورت جریان وجوه نقد شرکت ExxonMobil برای سال مالی 2023 آمده است که تا تاریخ 31 دسامبر 2023 گزارش شده است. در اینجا سه بخش صورت جریان وجوه نقد و نتایج آنها مشاهده میشود:
- - فعالیتهای عملیاتی موجب ایجاد جریان نقدی مثبت به مبلغ 55.4 میلیارد دلار شدند.
- - فعالیتهای سرمایهگذاری موجب خروج وجه نقد به مبلغ 19.3 میلیارد دلار برای این دوره شدند. بیشتر این جریانهای نقدی مربوط به اضافه شدن به داراییهای ثابت، به ویژه املاک، کارخانهها و تجهیزات بوده است، که نشاندهنده سرمایهگذاری شرکت در داراییهای ثابت جدید است.
- - فعالیتهای مالی موجب خروج وجه نقد به مبلغ 34.3 میلیارد دلار برای این دوره شدند. بیشتر این جریانهای نقدی مربوط به پرداخت سود سهام به سهامداران و خرید سهام معمولی بوده است.
درک صورت تغییرات در حقوق صاحبان سهام
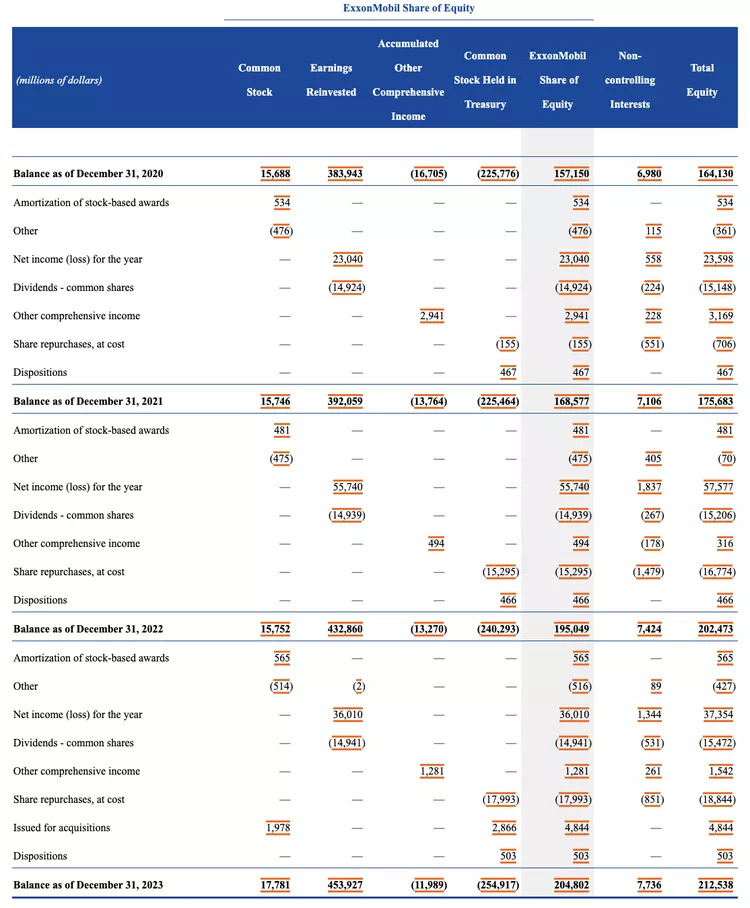
صورت تغییرات در حقوق صاحبان سهام، کل حقوق صاحبان سهام را در طول زمان پیگیری میکند. این اطلاعات به ترازنامه برای همان دوره بازمیگردد؛ مانده نهایی در صورت تغییرات در حقوق صاحبان سهام برابر با مجموع حقوق صاحبان سهام گزارششده در ترازنامه است. سرمایهگذاران از این اطلاعات برای درک سودآوری یک شرکت و سهام آن استفاده میکنند.
فرمول تغییرات حقوق صاحبان سهام از شرکتی به شرکت دیگر متفاوت است؛ به طور کلی، چندین مؤلفه وجود دارد:
- حقوق ابتدایی: این حقوق پایان دوره قبلی است که به طور خودکار به دوره جدید منتقل میشود.
- (+) درآمد خالص: این مبلغ درآمدی است که شرکت در یک دوره خاص به دست آورده است. درآمد حاصل از عملیات به طور خودکار به عنوان حقوق صاحبان سهام در شرکت شناخته میشود و این درآمد در پایان سال به سود انباشته منتقل میشود.
- (-) سود سهام: این مبلغ پولی است که از سودها به سهامداران پرداخت میشود. شرکت به جای حفظ تمامی سودهایش، ممکن است تصمیم بگیرد بخشی از سودها را به سرمایهگذاران پرداخت کند.
- (+/-) درآمد جامع دیگر: این تغییرات دوره به دوره در درآمد جامع دیگر است. بسته به تراکنشها، این مبلغ ممکن است به حقوق صاحبان سهام افزوده یا از آن کسر شود.
درک صورت سود و زیان جامع
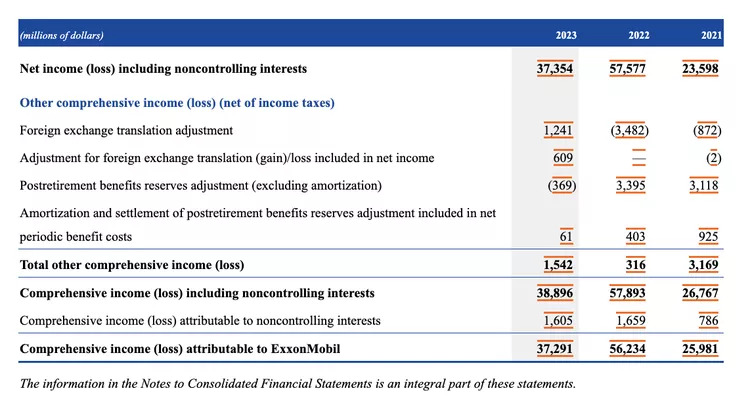
صورت سود و زیان جامع که گاهی اوقات کمتر مورد استفاده قرار میگیرد، درآمد خالص استاندارد را خلاصه میکند و در عین حال تغییرات در درآمد جامع دیگر (OCI) را نیز در بر میگیرد. درآمد جامع دیگر شامل تمامی سود و زیانهای غیر واقعی است که در صورت سود و زیان گزارش نمیشوند.
این صورت مالی تغییرات کلی درآمد شرکت را نشان میدهد، حتی سود و زیانهایی که هنوز طبق قوانین حسابداری ثبت نشدهاند. سرمایهگذاران و وامدهندگان میتوانند از این اطلاعات برای کسب تصویری دقیقتر و جامعتر از وضعیت مالی شرکت استفاده کنند.
مثالهایی از تراکنشهایی که در صورت سود و زیان جامع گزارش میشوند:
- - درآمد خالص (از صورت سود و زیان)
- - سود یا زیان غیر واقعی از اوراق بدهی
- - سود یا زیان غیر واقعی از ابزارهای مشتقه
- - تعدیلات غیر واقعی تبدیل ارزهای خارجی
- - سود یا زیان غیر واقعی از برنامههای بازنشستگی
در مثال زیر، ExxonMobil بیش از 1 میلیارد دلار از درآمد غیر شناساییشده دارد. به جای گزارش فقط 36 میلیارد دلار درآمد خالص، ExxonMobil در نظر گرفتن درآمد جامع دیگر، 37.3 میلیارد دلار درآمد کل گزارش میکند.
صورتهای مالی سازمانهای غیرانتفاعی
سازمانهای غیرانتفاعی تراکنشهای مالی خود را در مجموعهای مشابه از صورتهای مالی ثبت میکنند. با این حال، سازمانهای غیرانتفاعی سهامداران ندارند و سود پرداخت نمیکنند. به همین دلیل، آنها از صورتهای مالی متفاوتی برای گزارش فعالیتها، درآمد و هزینههای خود استفاده میکنند.
این گزارشهای مالی توسط موارد زیر استفاده میشود:
- اهداکنندگان: برای ارزیابی فعالیتهای یک سازمان غیرانتفاعی قبل از اهدای کمک مالی
- داخلیها یا حسابرسان: برای اطمینان از اینکه وجوه جمعآوری شده توسط سازمان غیرانتفاعی به درستی خرج میشود
- مقامات دولتی: برای اطمینان از اینکه سازمان غیرانتفاعی تمامی الزامات قانونی و مالیاتی را رعایت میکند
صورت موقعیت مالی
این معادل ترازنامه یک شرکت تجاری است. بزرگترین تفاوت این است که در نهادهای غیرانتفاعی، هیچ موقعیتی برای سهامداران وجود ندارد. هرگونه موجودی باقیمانده پس از تصفیه تمامی داراییها و تسویه بدهیها به نام «داراییهای خالص» شناخته میشود.
صورت فعالیتها
این معادل صورت سود و زیان یک نهاد تجاری است. این گزارش تغییرات عملیات را در طول زمان پیگیری میکند و شامل گزارش کمکهای مالی، اعانات، درآمدهای رویدادها و هزینههای مربوط به اجرای فعالیتها است.
صورت هزینههای عملکردی
این گزارش مختص نهادهای غیرانتفاعی است. صورت هزینههای عملکردی هزینهها را بر اساس عملکرد سازمان گزارش میکند (که معمولاً به هزینههای اداری، برنامهای یا جمعآوری کمک مالی تقسیم میشود). این اطلاعات برای عموم منتشر میشود تا نشان دهد چه میزان از هزینههای کل سازمان مستقیماً با ماموریت سازمان غیرانتفاعی مرتبط است.
صورت جریانهای نقدی
این صورت معادل صورت جریانهای نقدی در نهادهای تجاری است. اگرچه حسابهای ذکر شده ممکن است به دلیل ماهیت متفاوت سازمانهای غیرانتفاعی متفاوت باشد، این صورت همچنان به سه بخش فعالیتهای عملیاتی، سرمایهگذاری و تأمین مالی تقسیم میشود.
محدودیتهای صورتهای مالی
اگرچه صورتهای مالی اطلاعات زیادی را در مورد یک شرکت ارائه میدهند، اما محدودیتهایی نیز دارند. این صورتها اغلب به روشهای مختلف تفسیر میشوند، بنابراین سرمایهگذاران ممکن است به نتایج مختلفی از عملکرد مالی یک شرکت برسند.
برای مثال، برخی از سرمایهگذاران ممکن است خرید مجدد سهام را ترجیح دهند، در حالی که برخی دیگر ممکن است ترجیح دهند که پولشان در داراییهای بلندمدت سرمایهگذاری شود. سطح بدهی یک شرکت ممکن است برای یک سرمایهگذار قابل قبول باشد، در حالی که سرمایهگذار دیگری ممکن است نگران سطح بدهی شرکت باشد.
هنگام تحلیل صورتهای مالی، مقایسه چندین دوره زمانی برای شناسایی روندها و مقایسه نتایج شرکت با همتایان آن در صنعت مشابه مهم است.
در نهایت، صورتهای مالی فقط به اندازه اطلاعات وارد شده به این گزارشها قابل اعتماد هستند. اغلب مشاهده شده است که فعالیتهای مالی تقلبی یا نظارت ضعیف باعث شدهاند که صورتهای مالی نادرستی تهیه شوند که هدفشان فریب دادن کاربران است. حتی زمانی که صورتهای مالی حسابرسیشده تحلیل میشوند، همچنان یک سطح اعتماد وجود دارد که کاربران باید به صحت گزارش و ارقام موجود در آن بگذارند.
مهم: حسابرسان خارجی ارزیابی میکنند که آیا صورتهای مالی یک شرکت طبق استانداردهای حسابداری تهیه شدهاند یا خیر. این ارزیابی باعث میشود که تمامی شرکتها گزارشهای مالی خود را به طور یکسان گزارش دهند، که این امر به سرمایهگذاران، وامدهندگان و سایرین این امکان را میدهد که راحتتر گزارشهای مالی را درک کنند. حسابرسان خارجی همچنین اطمینان حاصل میکنند که این صورتهای مالی دقیق بوده و هیچگونه اشتباه یا نقصی، چه عمدی و چه تصادفی، در آنها وجود نداشته باشد.
انواع اصلی صورتهای مالی
سه نوع اصلی صورتهای مالی عبارتند از:
- صورت وضعیت مالی: این صورت وضعیت داراییها، بدهیها و حقوق صاحبان سهام یک شرکت را نشان میدهد.
- صورت سود و زیان: این صورت درآمدها، هزینهها و سود یا زیان یک شرکت را در یک دوره زمانی خاص نشان میدهد.
- صورت جریان نقدی: این صورت جریان نقدی ناشی از فعالیتهای عملیاتی، سرمایهگذاری و تأمین مالی را گزارش میکند.
این سه صورت مالی با هم نشاندهنده داراییها و بدهیهای شرکت، درآمدها و هزینهها و جریانهای نقدی از فعالیتهای مختلف هستند.
مزایای صورتهای مالی
صورتهای مالی نحوه عملکرد یک کسبوکار را نشان میدهند. این گزارشها بینشهایی در مورد چگونگی تولید درآمد، منابع آن درآمدها، هزینههای انجام کسبوکار، نحوه مدیریت نقدینگی، و وضعیت داراییها و بدهیها ارائه میدهند. صورتهای مالی به ما نشان میدهند که یک شرکت چقدر به خوبی یا بدی مدیریت میشود.
چگونه صورتهای مالی را بخوانیم؟
صورتهای مالی به طرق مختلفی خوانده میشوند:
- مقایسه با دورههای قبل: صورتهای مالی میتوانند با دورههای گذشته مقایسه شوند تا تغییرات در طول زمان بهتر درک شوند.
- مقایسه با رقبا در صنعت مشابه: صورتهای مالی همچنین میتوانند بین رقبا در صنعت مشابه مقایسه شوند تا تفاوتهای عملیات تجاری و سودآوری آنها مشخص شود. با مقایسه صورتهای مالی شرکتها، تحلیلگران میتوانند درک بهتری از عملکرد شرکتها به دست آورند و ببینند کدام شرکتها بهترین عملکرد را دارند و کدامها عقبتر از سایرین در صنعت هستند.
اصول پذیرفته شده حسابداری عمومی (GAAP) چیست؟
اصول پذیرفته شده حسابداری عمومی مجموعهای از قوانین و استانداردها است که شرکتهای عمومی در ایالات متحده باید طبق آنها صورتهای مالی خود را تهیه کنند. این اصول راهنماییهایی هستند که نحوه ثبت معاملات، زمان شناسایی درآمدها و زمان شناسایی هزینهها را توضیح میدهند. شرکتهای بینالمللی ممکن است از مجموعهای مشابه اما متفاوت از قوانین به نام استانداردهای گزارشگری مالی بینالمللی (IFRS) استفاده کنند.
نتیجهگیری
صورتهای مالی ابزار اصلی برای ارزیابی بیرونی عملکرد مالی یک شرکت هستند. صورت وضعیت مالی، وضعیت مالی شرکت را از طریق نقدینگی و توانایی پرداخت بدهیها گزارش میدهد، در حالی که صورت سود و زیان سودآوری آن را گزارش میکند. صورت جریان نقدی این دو را به هم متصل کرده و منابع و مصارف نقدی را پیگیری میکند. این صورتهای مالی به طور مشترک تصویری از وضعیت مالی یک کسبوکار ارائه میدهند که توسط مدیریت، سرمایهگذاران، دولتها و وامدهندگان استفاده میشود.




نظرات کاربران