


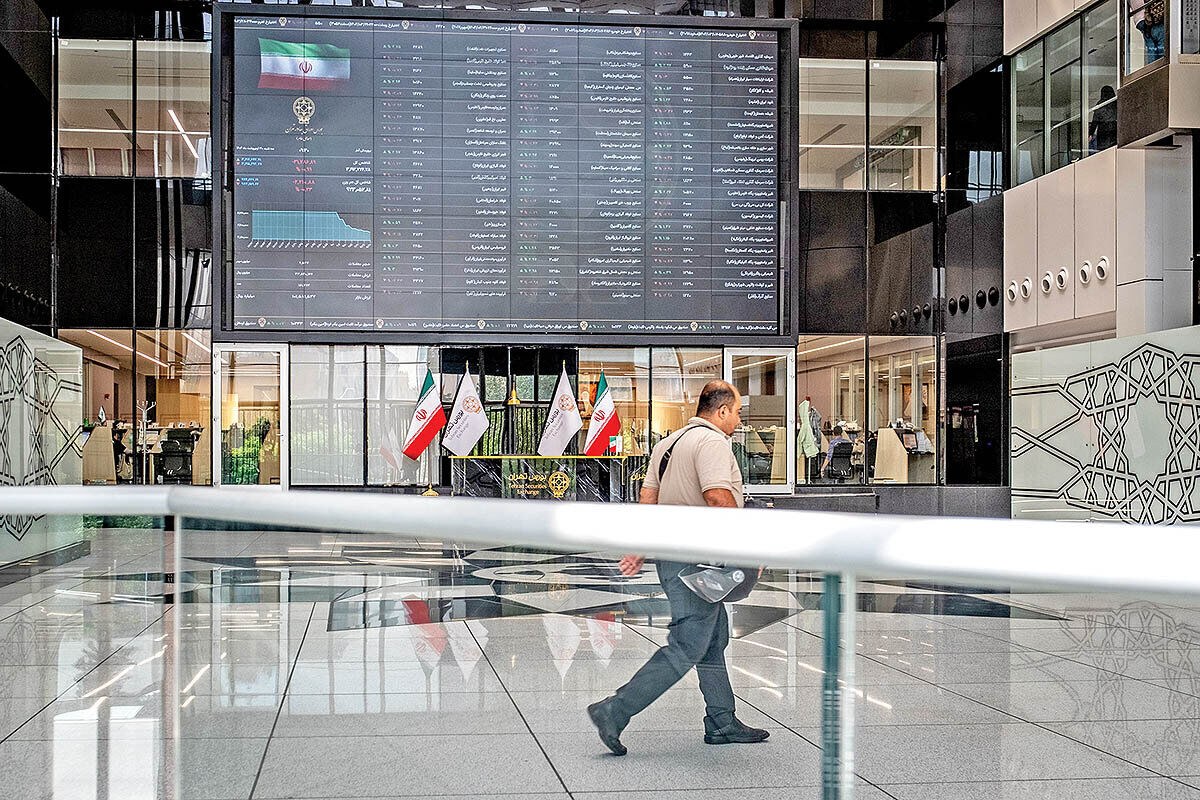
به گزارش شبکه اطلاعرسانی طلا و ارز طی دو هفته گذشته، بازار سرمایه که تا میانه تیر درگیر موجی از بیاعتمادی و افت محسوس شاخص بود، بدون سر و صدای خاصی توانست نزدیک به ۲۰۰ هزار واحد رشد کند. این رشد پس از پایان جنگ کوتاهمدت ۱۲ روزه و در پی کاهش نگرانیهای ژئوپلیتیکی رخ داد. شاخص کل که در ۱۸ تیرماه تا سطح ۲ میلیون و ۶۳۰ هزار واحد عقبنشینی کرده بود، حالا خود را به سطح دو میلیون و ۸۵۰ هزار واحد رسانده است.
اما این صعود، هرچند پرشتاب نبوده، با تردید و احتیاط جدی همراه بوده و فعالان بازار معتقدند رسیدن به این سطح، بازار را در یک نقطه تصمیم قرار داده است:
یا تثبیت و اصلاح، یا عبور و جهش.
تصمیمی که تقاضا را شارژ میکند
یکی از اتفاقات مهم روزهای پایانی هفته، تصمیم سازمان بورس برای افزایش ضریب اعتباری صندوقهای اهرمی از ۳۵ به ۷۰ درصد بود. این تصمیم بهمثابه تزریق محرک به سمت تقاضاست؛ چرا که صندوقهای اهرمی از ابزارهای مؤثر جذب نقدینگی در شرایط پرنوسان هستند.
تحلیلگران معتقدند این تصمیم میتواند روز شنبه را به روزی متفاوت برای بورس تبدیل کند؛ روزی که جهتگیری اصلی بازار برای هفته پیشرو، حتی ماه آینده تعیین خواهد شد.
نقش تعیینکننده گزارشهای تیرماه
در این میان، انتشار گزارش عملکرد تیرماه شرکتها در سامانه کدال نیز میتواند عامل دوم اثرگذار باشد. نمادهایی که عملکرد مالی قوی داشتهاند، ممکن است مورد اقبال بازار قرار بگیرند و جرقهای برای چرخش نقدینگی از سهام بیرمق به سمت صنایع قویتر باشند.
بر اساس پیشبینیها، گروههایی مانند پالایشیها که گزارشهای خوبی از بهار ۱۴۰۳ منتشر کردهاند، همچنان از نگاه خریداران در اولویت قرار دارند. همچنین تکنمادهایی در صنایع دارویی، سیمانی و بیمهای نیز سیگنالهای مثبتی در گزارشهای خود نشان دادهاند که میتواند مسیر نقدینگی را تغییر دهد.
اثر مذاکرات سیاسی؛ ریسک یا فرصت؟
مهمترین متغیر بیرونی بازار در این روزها، تحولات سیاسی مرتبط با مذاکرات ایران و اروپا است. انتشار اخباری درباره ازسرگیری تماسهای دیپلماتیک و تلاش برای احیای مسیر گفتوگو، فضای عمومی بازار را تحت تأثیر قرار داده است.
این تحولات از دو جهت اثرگذارند:
- کاهش انتظارات منفی و حفظ ثبات در بازار ارز
- افزایش اطمینان ذهنی سرمایهگذاران از افق سیاسی پیشرو
با این حال، بازار بهشدت محتاط شده و سرمایهگذاران ترجیح میدهند برای تصمیمگیریهای سنگین، منتظر وضوح بیشتر باشند. از همین رو، واکنش بورس به مذاکرات بیشتر در قالب حجم معاملات و الگوی رفتاری معاملهگران قابل مشاهده است تا جهشهای ناگهانی.
ایرانخودرو؛ برگ برنده یا عامل واگرایی؟
نماد ایرانخودرو نیز در آستانه بازگشایی قرار دارد و نحوه بازگشایی آن بهعنوان یک نماد لیدر بازار، میتواند نقش تعیینکنندهای در جهتگیری بازار ایفا کند.
اگر این بازگشایی با اقبال همراه باشد و تقاضا بر عرضه غلبه کند، احتمال تقویت موج خرید و عبور شاخص از مقاومت فعلی افزایش مییابد. در مقابل، اگر بازگشایی با فشار فروش همراه شود، ممکن است بازار وارد یک فاز اصلاحی کوتاهمدت شود.
بورس در آستانه دو راهی تصمیم
بازار سرمایه در ابتدای هفته آینده دقیقاً در نقطهای ایستاده که هر نوع خبر، داده یا تصمیم سیاسی و اقتصادی میتواند آن را به یکسو هدایت کند.
اگر مذاکرات به مسیر مثبت ادامه دهد، گزارشهای تیرماه خوب باشد و نمادهای لیدر با تقاضا همراه شوند، میتوان انتظار عبور از مقاومت دو میلیون و ۸۵۰ هزار واحد را داشت.
اما در صورت عدم اطمینان سیاسی، گزارشهای ضعیف یا بازگشایی منفی لیدرها، بازار ممکن است وارد یک دوره اصلاح درونروندی شود.
در مجموع، چشمها به شنبه دوخته شده است؛ شنبهای که شاید سکوتش، بلندتر از هر هیاهویی حرف بزند.




نظرات کاربران