




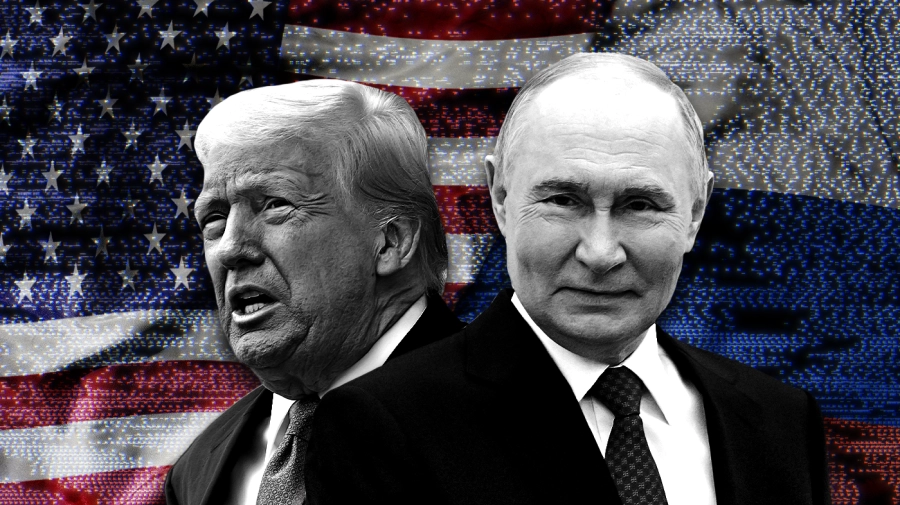
به گزارش شبکه اطلاعرسانی طلا و ارز، در هفته منتهی به ۱۷ آگوست ۲۰۲۵، بازار طلا شاهد نوسانات محدودی بود که عمدتاً تحت تأثیر سه عامل اصلی قرار داشت: انتظارات از نتایج اجلاس سران آمریکا و روسیه در آلاسکا، انتشار دادههای کلان اقتصادی ایالات متحده به ویژه شاخصهای تورمی و خردهفروشی، و همچنین تحولات در بازار اوراق قرضه خزانهداری آمریکا. قیمت طلا در محدوده نسبتاً باریک ۳۳۳۰ تا ۳۳۵۰ دلار در نوسان بود که نشاندهنده بلاتکلیفی سرمایهگذاران در شرایط فعلی است. این گزارش به بررسی عمیق ۱۵ عامل کلیدی میپردازد که روند بازار طلا را در این بازه زمانی شکل دادهاند.
۱. انتظارات بازار از اجلاس ترامپ و پوتین و تأثیر آن بر طلا
دیدار دونالد ترامپ و ولادیمیر پوتین در انکوریج آلاسکا به عنوان یکی از مهمترین رویدادهای ژئوپلیتیک هفته مورد توجه بازارها قرار گرفت. این اجلاس که اولین دیدار رسمی این دو رهبر از سال ۲۰۱۸ محسوب میشد، عمدتاً بر موضوع اوکراین متمرکز بود. بازار طلا به دلیل ویژگیهای دارایی امن خود، همواره به چنین رویدادهای سیاسی حساس است. در روزهای منتهی به اجلاس، قیمت طلا در محدوده ۳۳۴۰ دلار تثبیت شده بود، چرا که سرمایهگذاران میان دو سناریوی احتمالی در نوسان بودند: در صورت شکست مذاکرات و تشدید تنشها، احتمال افزایش تقاضا برای طلا وجود داشت، و در صورت حصول توافق، ممکن بود فشار فروش بر طلا وارد شود. این بلاتکلیفی باعث شده بود معاملهگران از اتخاذ مواضع بزرگ خودداری کنند.
۲. محدوده معاملاتی فشرده طلا و نقش سطوح کلیدی
طلا در پنج روز معاملاتی اخیر در محدوده بسیار باریک ۲۰ دلاری (بین ۳۳۳۰ تا ۳۳۵۰ دلار) نوسان داشته است. این محدودهای است که از نظر تکنیکال از اهمیت ویژهای برخوردار است. سطح ۳۳۵۰ دلار به عنوان یک مقاومت روانی و فنی قوی عمل میکند، چرا که همگرایی چندین عامل در این نقطه مشاهده میشود: میانگین متحرک ۵۰ روزه، خط روند نزولی کوتاهمدت، و سطح فیبوناچی ۳۸.۲٪ از آخرین حرکت اصلاحی. از سوی دیگر، سطح ۳۳۳۰ دلار نیز به عنوان حمایت کلیدی عمل کرده است، چرا که این ناحیه در گذشته هم شاهد تجمع تقاضا بوده است. خروج قیمت از این محدوده میتواند نشانهای از شروع روند جدید باشد.
۳. واکنش غیرمعمول بازار به دادههای خردهفروشی آمریکا
گزارش خردهفروشی ماه ژوئیه که نشاندهندهی رشد ۰.۵ درصدی نسبت به ماه قبل بود، واکنش محدودی در بازار طلا ایجاد کرد. این در حالی است که این رقم از رشد ۰.۹ درصدی ماه ژوئن کمتر بود و نشانهای از کاهش قدرت مصرفکننده محسوب میشد. معمولاً چنین گزارشهایی که حاکی از ضعف اقتصادی هستند، باید از قیمت طلا حمایت کنند. اما دو عامل مانع از این حمایت شد: اولاً، بخش «کنترل گروه فروش» که در محاسبه تولید ناخالص داخلی نقش دارد، رشد ۰.۵ درصدی را ثبت کرد که بهتر از انتظارات بود. ثانیاً، بازار بیشتر بر روی دادههای تورمی و انتظارات از سیاست پولی فدرال رزرو متمرکز بود.
۴. رفتار متناقض شاخص دلار و طلا
شاخص دلار آمریکا (DXY) در این هفته ۰.۳۷ درصد کاهش یافت و به ۹۷.۸۳ واحد رسید. معمولاً رابطه معکوسی بین دلار و طلا وجود دارد، اما در این مورد خاص، کاهش دلار نتوانست محرک قوی برای رشد طلا باشد. تحلیلگران سه دلیل عمده برای این رفتار غیرمعمول ذکر میکنند: اولاً، کاهش شاخص دلار عمدتاً ناشی از تقویت یورو بود، نه ضعف ساختاری دلار. ثانیاً، بازده واقعی اوراق خزانهداری افزایش یافته بود که جذابیت طلای بیبهره را کاهش میداد. ثالثاً، بازار در انتظار رویدادهای کلیدی بعدی بود و تمایلی به اتخاذ مواضع بزرگ نداشت.
۵. افزایش بازده اوراق خزانهداری و پیامدهای آن برای طلا
بازده اوراق ۱۰ ساله خزانهداری آمریکا در این هفته به ۴.۳۲۲ درصد رسید که افزایشی حدود ۳ واحد پایهای را نشان میداد. همزمان، بازده واقعی (تعدیل شده با تورم) نیز با رشد ۳.۵ واحدی به ۱.۹۳۶ درصد افزایش یافت. این افزایش بازدهها از چند جهت به طلا فشار وارد کرد: اولاً، هزینه فرصت نگهداری طلا را افزایش داد، چرا که طلا خود بازدهی ندارد. ثانیاً، نشاندهنده انتظارات تورمی قویتر در بازار بود. ثالثاً، حاکی از کاهش احتمالی تقاضا برای داراییهای امن مانند طلا بود. با این حال، نکته جالب این بود که علیرغم این افزایش بازده، طلا سقوط نکرد و در محدوده حمایتی خود باقی ماند که نشاندهنده وجود تقاضا در سطوح پایینتر است.
۶. افت تولید صنعتی و نشانههای رکود
دادههای تولید صنعتی آمریکا برای ماه ژوئیه کاهش ۰.۱ درصدی را ثبت کرد که در مقایسه با رشد ۰.۴ درصدی ماه ژوئن، نشانگر کاهش محسوس فعالیتهای صنعتی بود. این گزارش از چند جهت حائز اهمیت بود: اولاً، بخش تولید که حدود ۱۲ درصد از اقتصاد آمریکا را تشکیل میدهد، به عنوان شاخص پیشرویی از سلامت اقتصادی محسوب میشود. ثانیاً، کاهش تولید صنعتی معمولاً پیشدرآمدی بر کاهش رشد اقتصادی در ماههای آینده است. ثالثاً، این گزارش در تضاد با دادههای اشتغال قوی قبلی قرار داشت و ابهاماتی درباره جهتگیری آینده اقتصاد ایجاد میکرد. چنین شرایطی معمولاً میتواند از طلا حمایت کند، اما در این مورد خاص، تأثیر آن تحت الشعاع عوامل دیگر قرار گرفت.
۷. کاهش اعتماد مصرفکننده و افزایش نگرانیهای تورمی
شاخص اعتماد مصرفکننده دانشگاه میشیگان در قرائت اولیه آگوست به ۵۸.۶ واحد کاهش یافت که نسبت به رقم ۶۱.۷ در ماه ژوئیه افت محسوسی را نشان میداد. این پایینترین سطح از آبان ماه سال گذشته بود. نکته نگرانکنندهتر، افزایش انتظارات تورمی بود که به ۴.۹ درصد برای افق یکساله و ۳.۹ درصد برای پنجساله رسید. این افزایش انتظارات تورمی در شرایطی رخ داد که فدرال رزرو هنوز در حال مبارزه با تورم بود و باعث شد بازارها احتمال افزایش نرخ بهره را بیشتر در نظر بگیرند. چنین شرایطی معمولاً برای طلا مخلوط است: از یک طرف نگرانیهای رشد اقتصادی میتواند تقاضا برای طلا را افزایش دهد، و از طرف دیگر انتظارات تورمی بالا میتواند به افزایش بیشتر نرخها و در نتیجه فشار بر طلا منجر شود.
۸. احتمال کاهش نرخ بهره فدرال رزرو در سپتامبر
بر اساس دادههای ابزار نظارت بر نرخ گروه CME، بازارها با احتمال ۹۵ درصد پیشبینی میکردند که فدرال رزرو در جلسه سپتامبر خود نرخ بهره را ۲۵ واحد پایه کاهش خواهد داد. این انتظارات عمدتاً متأثر از نشانههای ضعف اقتصادی در برخی گزارشها و همچنین اظهارات برخی مقامات فدرال رزرو بود. کاهش نرخ بهره معمولاً برای طلا مثبت است، چرا که هم هزینه فرصت نگهداری طلا را کاهش میدهد و هم معمولاً با تضعیف دلار همراه است. با این حال، شایان ذکر است که پس از انتشار دادههای تورمی قویتر از انتظار، این احتمال از ۱۰۰ درصد به ۹۵ درصد کاهش یافته بود که نشاندهنده حساسیت بالای بازار به دادههای تورمی است.
۹. گزارش تورم تولیدکننده (PPI) و تأثیر آن بر انتظارات بازار
شاخص قیمت تولیدکننده (PPI) در ماه ژوئیه رشد ۰.۹ درصدی ماهانه را ثبت کرد که سریعترین سرعت از ژوئن ۲۰۲۲ محسوب میشد. رقم سالانه نیز به ۳.۳ درصد رسید. حتی PPI هسته (بدون احتساب غذا و انرژی) نیز رشد ۰.۹ درصدی ماهانه و ۳.۷ درصدی سالانه داشت که بالاتر از انتظارات بود. این گزارش از چند جهت اهمیت داشت: اولاً، نشان میداد که فشارهای تورمی در سطوح اولیه تولید هنوز قوی است. ثانیاً، حاکی از آن بود که ممکن است این فشارهای تورمی به سطوح مصرفکننده نیز منتقل شود. ثالثاً، باعث شد بازارها احتمال کاهش شدید نرخ بهره را کمتر در نظر بگیرند. در واقع، پس از این گزارش، احتمال کاهش ۵۰ واحدی نرخ بهره در سپتامبر تقریباً از بین رفت.
۱۰. اظهارات مقامات فدرال رزرو و سیگنالهای سیاستی
آلبرتو موسالم، رئیس فدرال رزرو سنت لوئیس، در مصاحبهای با CNBC اعلام کرد که کاهش ۵۰ واحدی نرخ بهره با شرایط فعلی اقتصاد سازگار نیست. او همچنین اشاره کرد که تأثیر تعرفهها بر تورم ممکن است ۶ تا ۹ ماه طول بکشد. این اظهارات از چند جهت حائز اهمیت بود: اولاً، نشان میداد که فدرال رزرو قصد ندارد به سرعت به سمت سیاست پولی بسیار انبساطی حرکت کند. ثانیاً، تأکید داشت که مبارزه با تورم هنوز اولویت است. ثالثاً، حاکی از آن بود که هرگونه کاهش نرخ بهره احتمالاً تدریجی و محتاطانه خواهد بود. چنین سیگنالهایی معمولاً میتوانند برای طلا محدودکننده باشند، چرا که دلالت بر محکمتر بودن سیاست پولی دارند.
۱۱. انتظارات از سمپوزیوم جکسون هول و سخنرانی پاول
سمپوزیوم جکسون هول که قرار بود در هفته آینده برگزار شود، به عنوان یکی از مهمترین رویدادهای تقویم اقتصادی فدرال رزرو مورد توجه بود. قرار بود جروم پاول، رئیس فدرال رزرو، در ۲۲ آگوست در این رویداد سخنرانی کند. بازارها به دنبال سرنخهایی درباره چند موضوع کلیدی بودند: اولاً، ارزیابی فدرال رزرو از وضعیت تورم. ثانیاً، چارچوب زمانی احتمالی برای کاهش نرخ بهره. ثالثاً، واکنش فدرال رزرو به نشانههای ضعف اقتصادی. معمولاً این رویداد میتواند نوسانات قابل توجهی در بازار طلا ایجاد کند، چرا که سیگنالهای سیاست پولی تأثیر مستقیمی بر دلار و بازده واقعی دارند.
۱۲. ضعف اقتصادی چین و تأثیر آن بر تقاضای فیزیکی طلا
دادههای اقتصادی چین در ماه ژوئیه ناامیدکننده بود: تولید صنعتی با رشد ۵.۷ درصدی سالانه، کمترین میزان از نوامبر گذشته را ثبت کرد. فروش خردهفروشی نیز تنها ۳.۷ درصد رشد داشت که کمترین رقم در سال جاری بود. این گزارشها از چند جهت برای طلا اهمیت داشت: اولاً، چین به عنوان بزرگترین مصرفکننده طلای جهان، تقاضای فیزیکی قابل توجهی ایجاد میکند. ثانیاً، ضعف اقتصادی چین میتوانست بر قیمتهای کالاهای پایه تأثیر بگذارد. ثالثاً، ممکن بود منجر به اتخاذ سیاستهای انبساطی بیشتر توسط بانک مرکزی چین شود که میتوانست از طلا حمایت کند. با این حال، در کوتاهمدت، این گزارشها بیشتر اثر منفی بر طلا داشتند، چرا که نگرانیها درباره کاهش تقاضا را افزایش دادند.
۱۳. بهبود فعالیت تولیدی در نیویورک
شاخص تولید امپایر استیت نیویورک در آگوست به ۱۱.۹ واحد رسید که بهبود چشمگیری نسبت به رقم ۵.۵ در ماه ژوئیه نشان میداد. این گزارش از چند جهت جالب توجه بود: اولاً، برخلاف روند کلی ضعف در بخش تولید بود. ثانیاً، نشان میداد که برخی مناطق صنعتی ممکن است در حال بهبود باشند. ثالثاً، حاکی از آن بود که فشارهای تورمی در سطح تولید همچنان بالا است (شاخص قیمتهای پرداختی در سطح ۵۴.۱ باقی مانده بود). چنین گزارشهایی معمولاً میتوانند کمی از فشار خریداران طلا بکاهند، چرا که نشانهای از انعطافپذیری اقتصاد هستند.
۱۴. تنشهای ژئوپلیتیک و نقش آن به عنوان عامل حمایتی بالقوه
اجلاس ترامپ و پوتین در آلاسکا به عنوان یک عامل ژئوپلیتیک کلیدی مورد توجه بود. تحلیلگران معتقد بودند که در صورت شکست مذاکرات، ممکن است تنشها در اوکراین تشدید شود که میتوانست تقاضا برای طلا به عنوان دارایی امن را افزایش دهد. از طرف دیگر، هرگونه نشانه پیشرفت در مذاکرات میتوانست این حمایت را کاهش دهد. نکته جالب این بود که بازار تا حدی نسبت به این رویداد واکنش نشان داده بود، اما نه به اندازه انتظارات. این ممکن است به این دلیل باشد که بازار هنوز مطمئن نبود که نتایج این اجلاس چقدر میتواند بر معادلات ژئوپلیتیک تأثیر بگذارد.
۱۵. واکنش قیمت طلا به تحولات بازار در روزهای پایانی هفته
در روز پایانی هفته معاملاتی، قیمت طلا ابتدا در واکنش به گزارش خردهفروشی کاهش یافت، اما سپس بهبود پیدا کرد و در نهایت با رشد ۰.۱۷ درصدی در سطح ۳۳۴۱.۳۰ دلار بسته شد. این رفتار بازار چند نکته را نشان میداد: اولاً، وجود تقاضا در سطوح پایینتر که از افت بیشتر قیمت جلوگیری کرد. ثانیاً، تمایل معاملهگران به حفظ موقعیتهای خود قبل از پایان هفته. ثالثاً، عدم قطعیت کلی که باعث شده بود بازار نتواند جهت مشخصی پیدا کند. این الگوی معاملاتی، به ویژه با توجه به رویدادهای مهم پیشرو، معمولاً مقدمهای بر نوسانات بیشتر در هفته آینده است.
نتیجهگیری تحلیلی
در مجموع، بازار طلا در این هفته تحت تأثیر عوامل متعدد و گاه متناقضی قرار داشت. از یک طرف، نشانههای ضعف اقتصادی مانند کاهش تولید صنعتی و افت اعتماد مصرفکننده میتوانست از طلا حمایت کند. از طرف دیگر، افزایش بازده اوراق خزانهداری و نگرانیهای تورمی فشار فروش ایجاد میکرد. همچنین، رویدادهای ژئوپلیتیک به عنوان یک عامل نامشخص بر بازار سایه انداخته بود. در چنین شرایطی، طلا نتوانست از محدوده باریک معاملاتی خود خارج شود. به نظر میرسد برای شکست این محدوده، بازار نیاز به محرک قویتری دارد که ممکن است در هفته آینده و با انتشار صورتجلسه FOMC و سخنرانی جروم پاول در جکسون هول فراهم شود. در شرایط فعلی، شکست مقاومت ۳۳۵۰ دلار میتواند راه را برای آزمایش سطوح بالاتر باز کند، در حالی که افت زیر ۳۳۳۰ دلار ممکن است فشار فروش بیشتری را به همراه داشته باشد. سرمایهگذاران باید به دقت تحولات اقتصادی و سیاستی پیشرو را زیر نظر بگیرند.




نظرات کاربران