












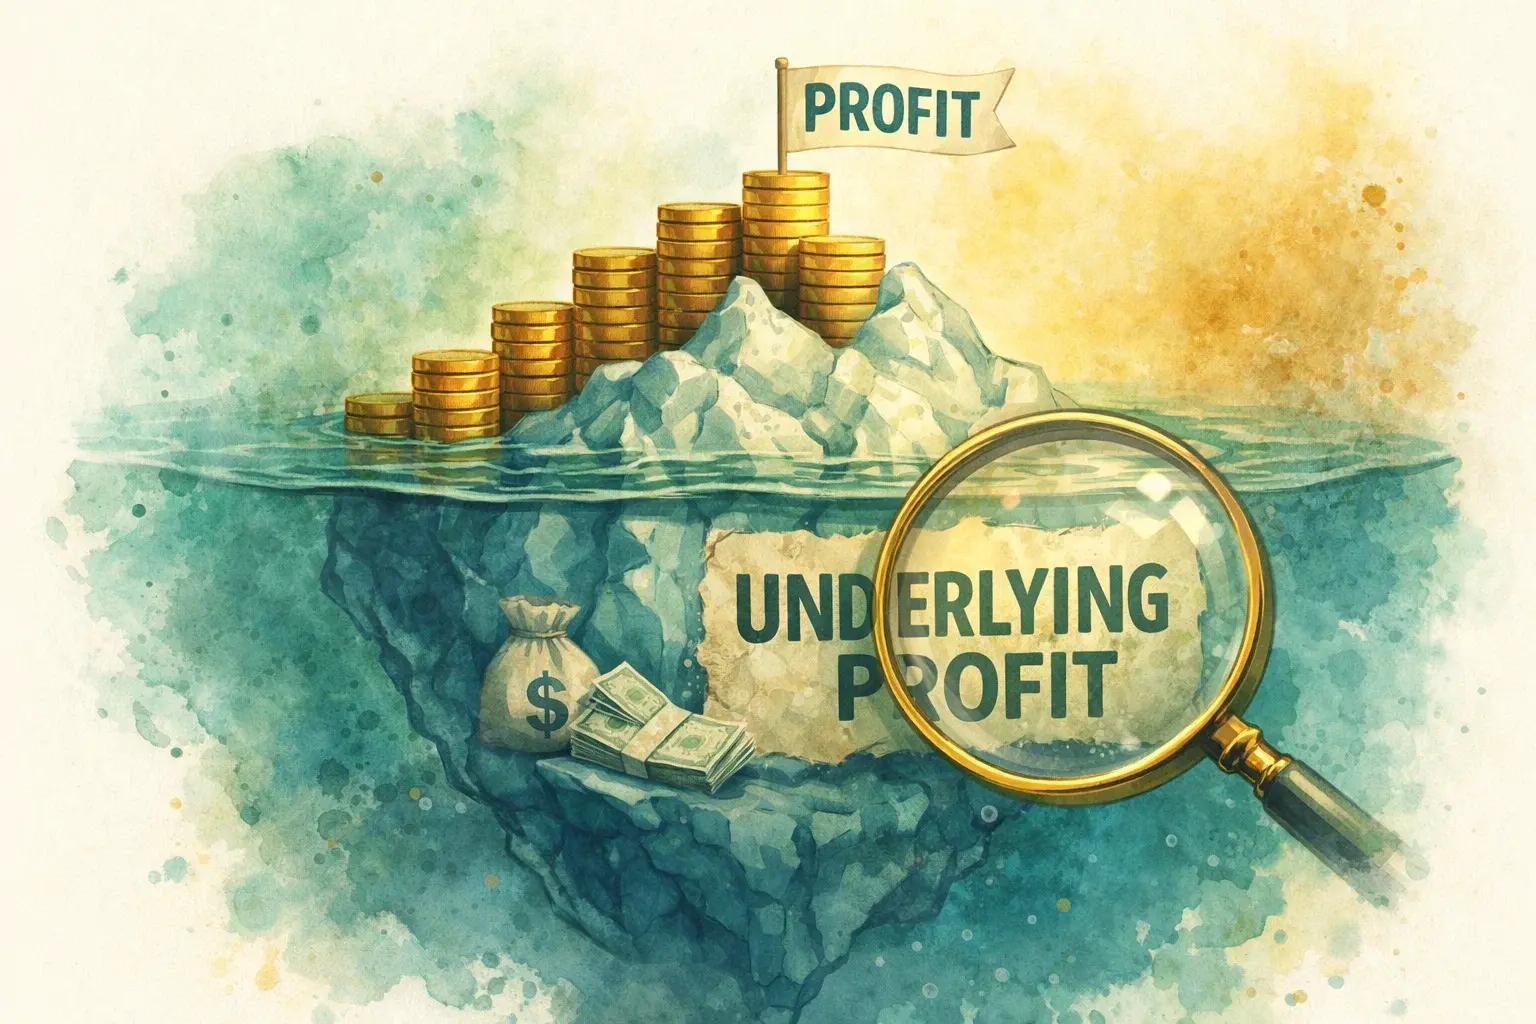
سود پایه چیست؟
سود پایه، محاسبهای داخلی است که توسط یک شرکت انجام میشود تا نشان دهد چه چیزی به نظرش بازتاب دقیقتری از میزان درآمد آن است. این عدد بر رویدادهای چرخه حسابداری منظم تمرکز دارد و اغلب هزینههای یکبار یا رخدادهای نادر را کنار میگذارد. سود پایه با سود حسابداری موردنیاز که در صورتهای مالی و سایر اسناد اجباری مطابق با روشها، قوانین و مقررات از پیش تعیینشده ثبت میشود، متفاوت است.
نکات کلیدی
-
سود پایه بهصورت داخلی توسط یک شرکت محاسبه میشود تا تصویری دقیقتر از موقعیت سودآوری خود ارائه دهد.
-
این عدد بر رویدادهای چرخه حسابداری منظم تمرکز دارد و اغلب هزینههای یکبار یا رخدادهای نادر را کنار میگذارد.
-
هر شرکت نسخه خاص خود از سود پایه را دارد و سود حسابداری را با تنظیماتی که مناسب میداند، اصلاح میکند.
نحوه عملکرد سود پایه
هنگامی که شرکتها صورتهای مالی خود را منتشر میکنند، اصول پذیرفتهشده حسابداری (GAAP) آنها را ملزم میکند که میزان سود تولیدشده خود را افشا کنند. این سود با کسر تمام هزینههای دلاری از درآمد محاسبه میشود، همان محاسبهای که برای تعیین مالیات بر درآمد استفاده میشود.
اغلب، شرکتها این عدد را با محاسبه داخلی خود تکمیل میکنند. سود پایه برای ارائه شاخصی مفیدتر از عملکرد در مقایسه سالبهسال طراحی شده است.
حذف هزینههای غیرمعمول و غیرتکراری، مانند هزینههای ناشی از خسارت بلایای طبیعی، نوسانات تصادفی را هموار میکند و در تئوری، به سرمایهگذاران کمک میکند تا درک بهتری از تغییرات سود شرکت از عملیات تجاری روزمره و استاندارد خود در طول چند سال مالی داشته باشند.
نکته مهم
شرکتها اغلب از ارقام سود پایه برای اهداف برنامهریزی تجاری استفاده میکنند.
هدف در اینجا حذف هرگونه حواسپرتی ناشی از رخدادهای تصادفی است. زیانها یا سودهایی که بهطور منظم رخ نمیدهند، مانند هزینههای بازسازی یا خرید و فروش زمین یا اموال، معمولاً در نظر گرفته نمیشوند، زیرا بهندرت اتفاق میافتند و در نتیجه، بهعنوان هزینههای روزمره اداره کسبوکار تلقی نمیشوند.
بهطور کلی، تنها هزینههای عملیاتی منظمی که قابل پیشبینی یا ضروری تلقی میشوند، از فروش ناخالص کسر میشوند تا به سود پایه برسند. این هزینهها میتوانند شامل موارد زیر باشند:
-
هزینههای پرسنلی، شامل همهچیز از حقوق و دستمزد تا آموزش، اغلب بهعنوان هزینههای عملیاتی در نظر گرفته میشوند، زیرا حقوقها معمولاً از قبل مذاکره شده و هزینههای آموزش از تجربههای قبلی مشخص هستند.
-
هزینههای تأسیسات، از جمله اجاره یا پرداختهای وام مسکن (در صورت وجود)، خدمات عمومی و بیمه نیز واجد شرایط هستند، زیرا هزینهها از طریق قرارداد یا توافق دیگر از قبل تعیین شدهاند.
-
هزینههای مرتبط با فناوری، از جمله نگهداری و ارتقای نرمافزار.
-
جایگزینی داراییها
نمونهای از رویداد یکبار مصرف حذفشده برای محاسبه سود پایه
اگر شرکتی مالک کامل دو ساختمان باشد و یکی در حال استفاده باشد در حالی که دیگری خالی است، ممکن است تصمیم به فروش ساختمان خالی بگیرد. در حالی که فروش این دارایی باید برای اهداف حسابداری استاندارد ثبت شود، از محاسبه سود پایه کنار گذاشته میشود.
فروش یک دارایی بزرگ، مانند یک ساختمان، بخشی استاندارد از عملیات کسبوکار نیست و انتظار نمیرود که بهزودی دوباره رخ دهد. اگرچه این فروش نوعی درآمد ایجاد کرده است، اما به احتمال زیاد در چرخههای حسابداری بعدی برای شرکت تکرار نخواهد شد.
مزایای سود پایه
علاوه بر ارائه نشانهای به سرمایهگذاران از میزان درآمد یک شرکت از عملیات تجاری استاندارد خود، سود پایه توسط مدیریت برای برنامهریزی تجاری نیز استفاده میشود.
طرح تجاری، نقشه راه عملیاتی است که جهتگیری نحوه فعالیت شرکت را مشخص میکند و اغلب سندی پایه برای کسبوکارهای جدید است. از منظر حسابداری، طرح تجاری همچنین هزینههای پیشبینیشدهای را که باید در یک دوره زمانی خاص پوشش داده شوند، مشخص میکند.
هنگام تعیین اینکه چه هزینههای عملیاتی میتوانند بهطور معقول پوشش داده شوند، یک کسبوکار ممکن است ترجیح دهد هرگونه تراکنش مالی یکبار یا بسیار غیرمعمول را که ممکن است هنجارهای سود را بهطور کاذب افزایش دهد، حذف کند. این کار طرحی مبتنی بر رخدادهای رایجتر و قابل پیشبینی ایجاد میکند.
معایب سود پایه
هر شرکت نسخه خاص خود از سود پایه را دارد و سود حسابداری را با تنظیماتی که مناسب میداند، اصلاح میکند. بدون دستورالعملهای روشن برای گزارش سود پایه، این ارقام نمیتوانند برای مقایسه شرکتهای مختلف قابل اعتماد باشند.
آزادی کامل همچنین به این معناست که برخی از این محاسبات ممکن است مورد پرسش قرار گیرند. گاهی اوقات، شرکتها اقلامی را که تأثیر منفی بر سود GAAP در چند فصل دارند کنار میگذارند و سپس بهطور فعال رقم سود پایه خود را تبلیغ میکنند، گویی تنها عددی است که شایسته توجه است.
برای سرمایهگذاران مهم است که تفاوت بین سود حسابداری و سود پایه را تشخیص دهند و درک محکمی از نحوه محاسبه دومی داشته باشند — شرکتها این اطلاعات را در صورتهای مالی خود افشا میکنند.
استفاده از رقم سود پایه، همراه با سایر اطلاعات مالی، هنگام ارزیابی سرمایهگذاری در یک شرکت میتواند مفید باشد. با این حال، باید با احتیاط عمل کرد و مطمئن شد که دقیقاً چرا برخی هزینهها نادیده گرفته شدهاند، پیش از پذیرش این رقم بهصورت ظاهری.




نظرات کاربران