












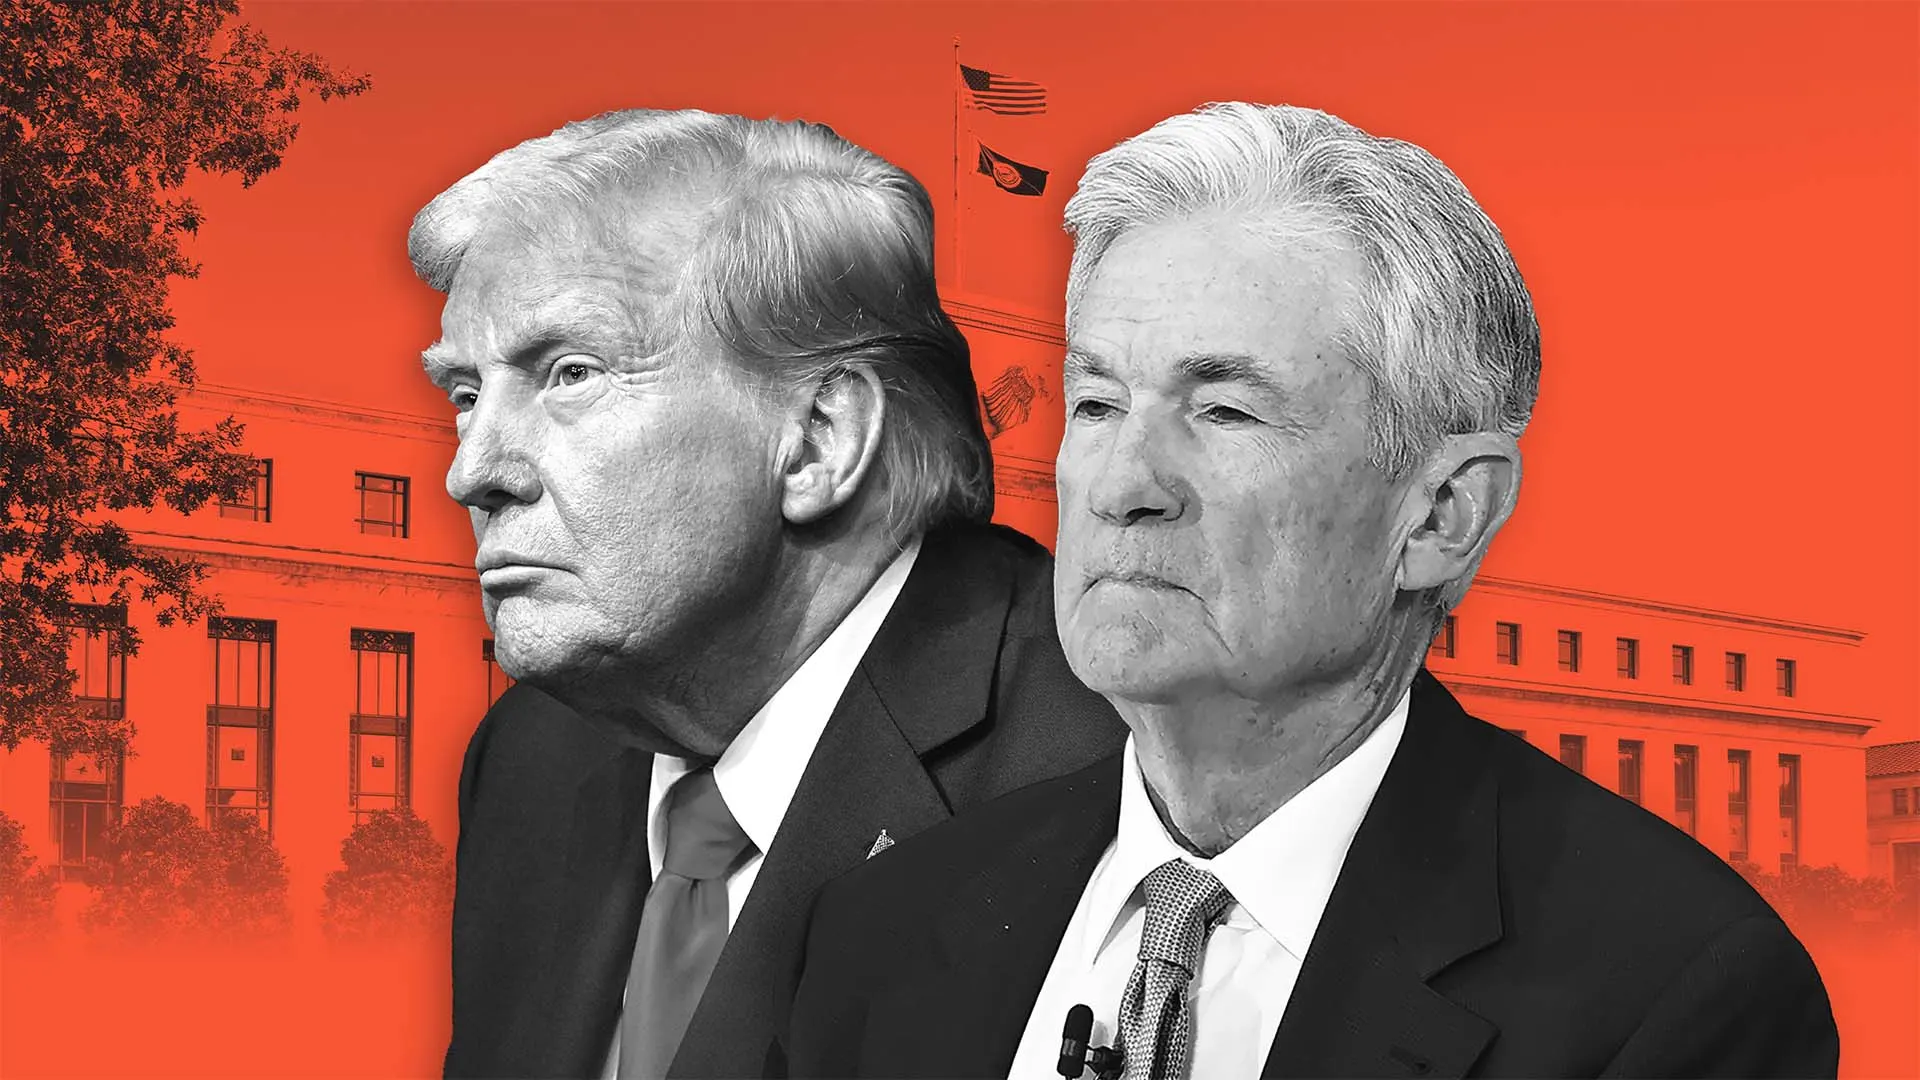
به گزارش شبکه اطلاعرسانی طلا و ارز، بازارهای مالی جهانی در روز چهارشنبه، ۲۷ آگوست، با فضایی محتاطانه و نسبتاً آرام فعالیت خود را آغاز کردند. سرمایهگذاران در حال ارزیابی آخرین تحولات سیاسی ایالات متحده، به ویژه تشدید اختلافات بین رئیسجمهور دونالد ترامپ و فدرال رزرو، بودند. این تنشها نگرانیهایی را در مورد استقلال بانک مرکزی آمریکا و جهتگیری آینده سیاست پولی این کشور ایجاد کرده است. در کنار این موضوع، انتشار دادههای اقتصادی کلیدی از نقاط مختلف جهان و نوسانات ارزی مرتبط با آن، دینامیک پیچیدهای را برای معاملهگران رقم زده بود. در این گزارش، به بررسی جامع این رویدادها و تأثیر آنها بر مهمترین جفتارزهای جهانی میپردازیم.
تنشهای ترامپ و فدرال رزرو؛ تهدیدی برای استقلال بانک مرکزی
اعلامیه دونالد ترامپ مبنی بر برکناری «لیزا کوک»، یکی از اعضای هیئت رهبری فدرال رزرو، در کانون توجه بازارها قرار داشت. ترامپ با استناد به «بینظمیهای ادعایی در پروندههای وام مسکن»، این اقدام را توجیه کرد. این حرکت بیسابقه، نگرانیهای جدی را در مورد استقلال فدرال رزرو و افزایش نفوذ سیاسی بر مهمترین نهاد پولی جهان ایجاد کرده است. لیزا کوک در پاسخ، دادخواستی را علیه این برکناری ارائه خواهد کرد و ترامپ نیز اعلام کرده که آماده است از هر تصمیم دادگاه پیروی کند، اما از هماکنون فردی را به عنوان جایگزین در نظر دارد.
شاخص دلار آمریکا؛ ثبات در آستانه تحولات بزرگ
شاخص دلار آمریکا که ارزش آن را در برابر سبدی از شش ارز اصلی اندازهگیری میکند، در محدوده ۹۸.۵۰ با ثبات نسبی معامله شد. این ثبات پس از یک کاهش جزئی در روز سهشنبه حاصل شد و نشان میدهد بازار در حال هضم اخبار متضاد است. از یک سو، تنشهای سیاسی باعث تضعیف دلار شد و از سوی دیگر، انتظارات برای کاهش نرخ بهره توسط فدرال رزرو که میتواند به کاهش جذابیت دلار منجر شود، این ثبات را رقم زده بود.
اعتماد مصرفکننده آمریکایی؛ نشانهای از نگرانیهای آینده
دادههای منتشر شده از شاخص اعتماد مصرفکننده هیئت کنفرانس ایالات متحده، کاهشی جزئی را نشان داد. این شاخص از ۹۸.۷ در جولای به ۹۷.۴ در آگوست نزول کرد. هر دو جزء این شاخص، یعنی «وضعیت فعلی» و «انتظارات» کاهش یافتند که نشاندهنده خوشبینی نبودن مصرفکنندگان نسبت به چشمانداز کوتاهمدت درآمد و اشتغال است. این داده، یکی از عوامل محدودکننده برای تقویت دلار بود.
جفتارز یورو/دلار؛ تحت فشار سیاست و دادههای ضعیف اروپا
یورو/دلار آمریکا روندی نزولی را در پیش گرفت و به زیر سطح ۱.۱۶۰۰ سقوط کرد. این کاهش تحت تأثیر دو عامل کلیدی بود: اول، انتشار دادههای ضعیف از آلمان که نشان داد شاخص اعتماد مصرفکننده این کشور در سپتامبر به ۲۳.۶- کاهش یافته (بدتر از پیشبینیشده ۲۱.۵-). دوم، تشدید تنشهای سیاسی در فرانسه به دلیل عدم توافق بر سر بودجه ۲۰۲۶ و اعلام برگزاری رأی عدم اعتماد بود که بر چشمانداز منطقه یورو سنگینی میکرد.
جفتارز پوند/دلار؛ ثبت سودهای اندک و بازگشت به کاهش
پوند/دلار در روز سهشنبه توانست سودهای اندکی را ثبت کند، اما در نهایت تسلیم فشار فروش شد و به سطح ۱.۳۴۵۰ در برابر دلار بازگشت. عدم قطعیتهای ناشی از برگزیت و همچنین تقویت نسبی دلار در روز چهارشنبه، از عوامل اصلی این نزول بودند. پوند همچنان به اخبار سیاسی داخلی بریتانیا و مذاکرات تجاری آینده با اتحادیه اروپا حساس است.
جفتارز دلار/ین؛ صعود محتاطانه به زیر ۱۴۸.۰۰
ین ژاپن در برابر دلار آمریکا ضعیف شد و جفتارز دلار/ین با افزایش ۰.۳ درصدی به محدوده زیر ۱۴۸.۰۰ صعود کرد. این حرکت در حالی رخ داد که بازارها منتظر انتشار دادههای کلیدی ژاپن، از جمله نرخ بیکاری و شاخص قیمت مصرفکننده توکیو بودند. تمایل به داراییهای امن مانند ین، تحت تأثیر اخبار مثبت حول مذاکرات تجاری بین آمریکا و چین کمی کاهش یافته بود.
بانک مرکزی کانادا؛ تأکید بر ثبات هدف تورمی
تیف مکلم، رئیس بانک مرکزی کانادا، تأکید کرد که این نهاد هدف تورم ۲ درصدی خود را در آینده قابل پیشبینی مورد بازنگری قرار نخواهد داد. وی به عدم قطعیتهای ناشی از تغییرات مداوم در سیاستهای تجاری و تعرفهای ایالات متحده اشاره کرد. این اظهارات محتاطانه، باعث شد جفتارز دلار/دلار کانادا در محدوده بسیار باریکی زیر ۱.۳۸۵۰ بدون تغییر عمده معامله شود.
دلار استرالیا؛ بیتفاوتی در برابر داده تورمی قوی
برخلاف انتظارات، انتشار داده قوی تورم استرالیا نتوانست محرک قابل توجهی برای دلار استرالیا باشد. جفتارز دلار استرالیا/دلار آمریکا پس از یک صعود اولیه به بالای ۰.۶۵۰۰، جذابیت خود را از دست داد و به حدود ۰.۶۴۸۰ بازگشت. این واکنش نشان میدهد که بازار، افزایش تورم را موقتی و عمدتاً ناشی از پایان تخفیفهای دولت بر قیمت برق میداند و انتظار دارد بانک مرکزی استرالیا همچنان بر موضع انبساطی خود پایبند بماند.
چشمانداز بانک مرکزی استرالیا؛ سیاست در تقاطع دادهها
انتشار دادههای تورمی قویتر از انتظار، سناریوی سیاستی بانک مرکزی استرالیا را پیچیده کرد. این نهاد در صورتجلسه اخیر خود به کاهش بیشتر نرخها در صورت کاهش تورم اشاره کرده بود، اما دادههای جدید نشان میدهد که ممکن است تورم آنطور که انتظار میرفت کاهش نیافته باشد. بنابراین، بازار احتمال کاهش نرخ دیگر در کوتاهمدت را کاهش داد.
ارزهای آسیایی؛ کاهش تحت تأثیر احتیاط جهانی
اکثر ارزهای مهم آسیایی در برابر دلار آمریکا شاهد کاهش ارزش بودند. وون کره جنوبی، دلار سنگاپور و روپیه هند همگی تحت فشار قرار گرفتند. این ضعف عمدتاً ناشی از احتیاط سرمایهگذاران منطقهای به دنبال تنشهای سیاسی در آمریکا و نگرانی از تأثیر آن بر رشد جهانی بود.
نرخ برابری دلار آمریکا/وون کره جنوبی (USD/KRW) ۰.۱ درصد افزایش یافت، در حالی که نرخ برابری دلار آمریکا/دلار سنگاپور ۰.۲ درصد افزایش یافت.
یوان چین؛ ثبات در میان طوفان جهانی
در میان نوسانات گسترده در بازارهای آسیایی، یوان چین ثبات نسبی خود را حفظ کرد. هر دو نرخ برابری دلار/یوان (داخلی) و دلار/یوان (خارجی) بدون تغییر عمده معامله شدند. این ثبات نشاندهنده کنترل قوی مقامات پولی چین بر ارز ملی و همچنین انتظارات برای اقدامات بیشتر محرک اقتصادی از سوی دولت این کشور است.
انتظارات از سیاست فدرال رزرو؛ احتمال قوی کاهش نرخ بهره
نگرانیهای مربوط به استقلال فدرال رزرو و فشارهای ترامپ برای کاهش نرخ بهره، باعث شد تا احتمال کاهش نرخ در نشست سپتامبر به بیش از ۸۷ درصد برسد. این افزایش، از ۸۴ درصد در روز قبل، نشاندهنده تغییر سریع انتظارات بازار است. تحلیلگران معتقدند خروج لیزا کوک میتواند ترکیب کمیته سیاستگذاری را به سمت موضعی ملایمتر سوق دهد و روند کاهش نرخ را تسریع کند.
اوراق خزانهداری آمریکا؛ حراج اوراق ۵ ساله در کانون توجه
تقویم اقتصادی روز چهارشنبه فاقد دادههای تأثیرگذار بود و توجه بازار به حراج اوراق قرضه ۵ ساله خزانهداری ایالات متحده معطوف شد. نتیجه این حراج میتواند شاخص مهمی برای سنجش تقاضای بینالمللی برای داراییهای دلاری و انتظارات تورمی باشد. در صورت استقبال ضعیف، میتواند بر فشارهای تورمی و تصمیمات فدرال رزرو تأثیر بگذارد.
تأثیر بر بازارهای نوظهور؛ هند و تعرفههای جدید آمریکا
روپیه هند تحت تأثیر اجرایی شدن تعرفههای اضافی ۲۵ درصدی آمریکا بر کالاهای هندی قرار گرفت و جفت دلار آمریکا/روپیه هند ۰.۱ درصد افزایش یافت. این اقدام تلافیجویانه واشنگتن، پاسخی به افزایش خرید نفت روسیه توسط هند بود. این تعرفهها میتواند بر صادرات هند تأثیر منفی بگذارد و فشار بیشتری بر روپیه وارد کند.
بازارها در انتظار دادههای کلیدی آمریکا
معاملهگران در انتظار انتشار دو داده بسیار مهم از ایالات متحده بودند: پیشبینی دوم تولید ناخالص داخلی برای سهماهه دوم و شاخص قیمت هزینههای مصرف شخصی برای ماه ژوئیه. داده شاخص قیمت هزینههای مصرف شخصی به عنوان معیار تورم مورد علاقه فدرال رزرو، مهمترین عامل برای تعیین مسیر سیاست پولی آینده در نظر گرفته میشود.
نقشه راه فدرال رزرو؛ ابهام در هالهای از سیاست
قطعیت مسیر سیاستی فدرال رزرو تحت الشعاع تنشهای سیاسی قرار گرفته است. اگرچه اقتصاد آمریکا نسبتاً مقاوم نشان میدهد، اما فشارهای خارجی (مانند جنگ تجاری) و داخلی (مانند درخواستهای ترامپ) بانک مرکزی را تحت فشار قرار دادهاند تا برای حمایت از چرخه اقتصادی، نرخ بهره را کاهش دهد.
احتمال تغییر ترکیب کمیته سیاستگذاری؛ سناریوهای محتمل
تحلیلگران در حال بررسی سناریوهای مختلف برای ترکیب آینده کمیته سیاستگذاری هستند. در صورت برکناری نهایی لیزا کوک، دونالد ترامپ میتواند فردی را که موافق دیدگاههای انبساطی اوست، جایگزین کند. این امر میتواند منجر به تغییر موازنه قدرت در کمیته به نفع موضعی بسیار انبساطی شود و سرعت کاهش نرخها را افزایش دهد.
بازارهای جهانی؛ احتیاط حاکم بر طلا و اوراق قرضه
در سایر بازارهای مالی، طلا به عنوان یک دارایی امن شاهد تقاضای نسبی بود، در حالی که بازده اوراق قرضه دهساله خزانهداری آمریکا با کاهش اندکی مواجه شد. این حرکات نشان میدهد که سرمایهگذاران در حال محافظت در برابر ریسکهای نزولی رشد جهانی و افزایش بیثباتی سیاسی هستند.
کلام آخر؛ روزی برای انتظار و نظارهگری
در نهایت، چهارشنبه روزی بود که در آن بازارها ترجیح دادند بیشتر نظارهگر باشند تا اقدامکننده. حجم معاملات نسبتاً پایین بود و سرمایهگذاران ترجیح دادند پیش از انتشار دادههای کلیدی آمریکا و شفافتر شدن وضعیت سیاسی در فدرال رزرو، در حاشیه بایستند. این احتیاط، کاملاً منطقی و نشاندهنده بلوغ بازار در برخورد با اخبار غیرمترقبه بود.
نتیجهگیری
در پایان، بازارهای ارزی در روز چهارشنبه تحت سلطه دو موضوع اصلی بودند: تنشهای سیاسی داخلی آمریکا و انتظارات برای سیاست پولی انبساطیتر از سوی فدرال رزرو. این عوامل باعث ایجاد یک محیط معاملاتی محتاطانه و با نوسانات کنترل شده شد. دلار آمریکا علیرغم این تنشها، ثبات نسبی خود را حفظ کرد، اما ارزهای مرتبط با کالا مانند دلار استرالیا و دلار کانادا نتوانستند از دادههای مثبت خود سود ببرند که نشاندهنده دیدگاه احتیاطی بازار نسبت به رشد جهانی است. چشمانداز کوتاهمدت بازارهای ارز به شدت به نتیجه درگیری ترامپ و فدرال رزرو و همچنین دادههای تورمی آینده آمریکا گره خورده است. در حال حاضر، به نظر میرسد بازار کاهش نرخ بهره در سپتامبر را قطعی میداند، اما میزان و تداوم این چرخه انبساطی جدید، تعیینکننده روند اصلی دلار در ماههای آینده خواهد بود.





نظرات کاربران