



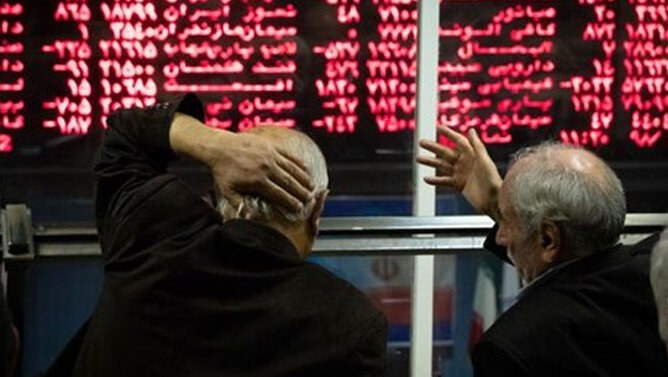

به گزارش شبکه اطلاعرسانی طلا و ارز بورس تهران در نخستین روز معاملاتی هفته دوم شهریور، با ریزشی سنگین کار خود را آغاز کرد و دوباره به زیر مرز ۲.۴ میلیون واحد سقوط کرد. شاخص کل بازار با افت ۳۵ هزار و ۳۴۴ واحدی معادل ۱.۴۵ درصد، روی رقم دو میلیون و ۳۹۵ هزار و ۶۹۴ واحد ایستاد؛ سطحی که نشاندهنده تشدید فشار فروش و کماعتمادی سرمایهگذاران نسبت به آینده بازار است.
شاخص هموزن نیز که وضعیت عمومیتر شرکتها را بازتاب میدهد، ۷ هزار و ۸۱ واحد معادل ۰.۹۳ درصد افت کرد و به سطح ۷۵۳ هزار و ۸۴۶ واحد رسید. این اعداد پیام روشنی دارند: بازار نهتنها نتوانست از فشار هفته گذشته خارج شود، بلکه با شتاب بیشتری وارد فاز نزولی شده است.
به این ترتیب، بورس که هفته اول شهریور را با کاهش ۱.۷۸ درصدی شاخص کل به پایان برده بود، در همان ابتدای هفته دوم ضربهای تازه خورد؛ ضربهای که نشان میدهد نگرانیهای سیاسی و اقتصادی، بار دیگر دست بالا را در رفتار سرمایهگذاران پیدا کرده است.
فشار فروش و کمبود تقاضا؛ اکثریت نمادها در محدوده منفی
معاملات امروز صحنه سنگینی عرضه و ضعف تقاضا بود. تنها ۱۰۸ نماد توانستند در محدوده مثبت معامله شوند، در حالیکه ۶۴۳ نماد در وضعیت منفی قرار داشتند؛ اختلافی چشمگیر که بهخوبی عمق فشار فروش را نشان میدهد.
در آغاز معاملات شرایط حتی بحرانیتر بود و بسیاری از نمادها در صفهای سنگین فروش قفل شده بودند. هرچند در ادامه بخشی از بازار اندکی متعادل شد، اما این تغییرات محدود نتوانست تصویر کلی بازار را تغییر دهد. سرمایهگذاران در فضای امروز بیش از هر چیز محتاط و محافظهکار عمل کردند و تمایل برای خرید سهام بهشدت کاهش یافت.
این وضعیت را میتوان از آمار صفها نیز فهمید: در پایان بازار، تنها ۳۲ نماد در صف خرید قرار داشتند، اما ۳۸۳ نماد در صف فروش قفل شده بودند. ارزش سفارشهای فروش نیز به حدود ۳,۱۹۲ میلیارد تومان رسید، در حالی که ارزش سفارشهای خرید تنها ۴۸۲ میلیارد تومان بود. این نسبت نابرابر نشان میدهد که بازار در سمت عرضه سنگین است و سمت تقاضا توان مقاومت ندارد.
به این ترتیب، بخش عمدهای از سهامداران ترجیح دادند با نقد کردن داراییهای خود، از بازار خارج شوند و همین موضوع بر شدت روند نزولی شاخصها افزود.
خروج نقدینگی و صفهای سنگین فروش؛ سرمایهگذاران به کجا میروند؟
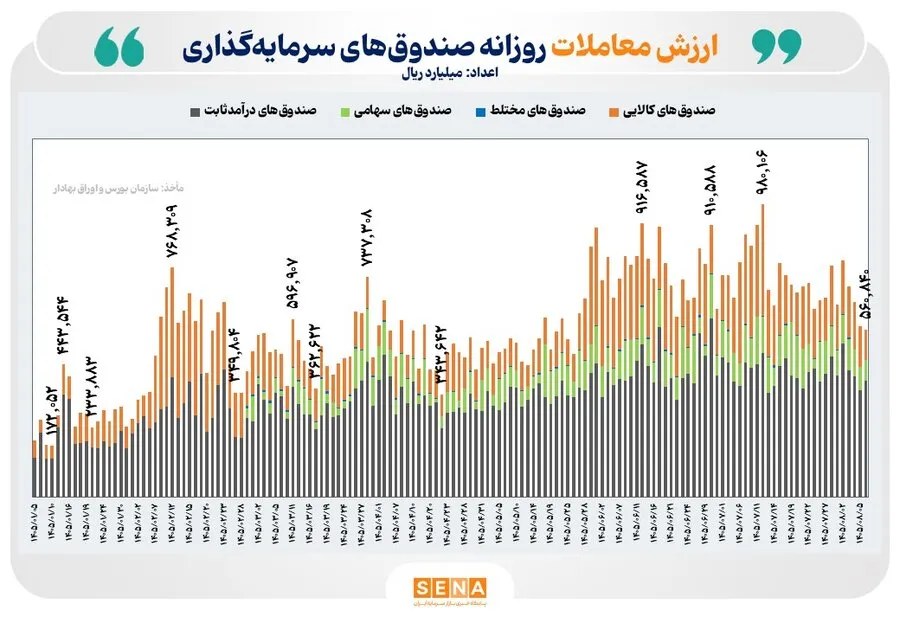
یکی از نشانههای بارز معاملات امروز، خروج گسترده نقدینگی حقیقی بود. آمارها حاکی از آن است که تنها در صندوقهای درآمد ثابت، حدود ۲,۲۸۲ میلیارد تومان سرمایه حقیقی از بازار خارج شد؛ عددی که نشان میدهد حتی پناهگاه سنتی سرمایهگذاران محتاط نیز دیگر جذابیت گذشته را ندارد.
هرچند در مجموع بازار، بهویژه در صندوقهای سهامی، شاهد ورود ۳۰۶ میلیارد تومان پول حقیقی بودیم، اما در بخش سهام و حقتقدم همچنان خروج پول ادامه داشت. این روند دو پیام روشن دارد: نخست اینکه سرمایهگذاران حقیقی بیشتر به سمت صندوقهای سرمایهگذاری متمایل شدهاند تا ریسک مستقیم خرید سهام را کاهش دهند؛ دوم اینکه اعتماد به خرید مستقیم سهام کاهش یافته و بخش زیادی از معاملهگران در پی نقد کردن داراییهای خود هستند.
سرانه خرید حقیقی امروز ۵۶.۹ میلیون تومان و سرانه فروش ۴۸.۲ میلیون تومان بود؛ نسبت قدرت خرید به فروش (۱.۱۸) نشان میدهد بخشی از نقدینگی هنوز در بازار باقی مانده است، اما حجم بالای صفهای فروش و عقبنشینی سرمایهگذاران بهوضوح بیانگر آن است که بازار در حال از دست دادن پشتوانه نقدینگی پایدار است.
این تغییر رفتار، در کنار آمار صفهای فروش (۳۸۳ صف در مقابل تنها ۳۲ صف خرید)، عملاً بازار را در حالت قرمز نگه داشت و امکان بازگشت شاخصها در کوتاهمدت را بسیار محدود کرد.
بازارهای موازی جذابتر میشوند؛ کوچ سرمایه به ارز و طلا
همزمان با افت شاخصهای بورس، بازارهای موازی بار دیگر مقصد امن سرمایهها شدند. در هفته گذشته خروج بیش از ۱,۲۰۰ میلیارد تومان نقدینگی حقیقی از بورس ثبت شد؛ پولی که بخشی از آن راهی بازار ارز و طلا شد. نگاهی به روند این دو بازار نشان میدهد سرمایهگذاران، بهویژه در روزهای پرریسک سیاسی، ترجیح میدهند داراییهایشان را به سمت بازارهایی ببرند که نقدشوندگی و پوشش تورمی بیشتری دارند.
افزایش نسبی نرخ دلار در روزهای اخیر و جذابیت سکه و طلا در برابر ریسکهای تحریمی، این روند را تشدید کرده است. برای بسیاری از فعالان اقتصادی، ورود به سهامی که هر روز با صف فروش سنگین روبهروست، منطقی بهنظر نمیرسد؛ در مقابل، بازار ارز و طلا بهعنوان پناهگاه کوتاهمدت جذابیت بیشتری پیدا کردهاند.
این جابهجایی سرمایه، هرچند طبیعی است، اما پیامد سنگینی برای بورس دارد: خالی شدن پشتوانه نقدینگی. وقتی اعتماد به بازار سرمایه کاهش مییابد و نقدینگی به بازارهای موازی کوچ میکند، بازگشت روند صعودی شاخصها به مراتب دشوارتر خواهد شد. در نتیجه، بورس نهتنها از تحولات سیاسی آسیب میبیند، بلکه رقابت سختی را هم با بازارهای موازی بر سر جذب سرمایه تجربه میکند.
چشمانداز صنایع مختلف؛ از شانس پالایشیها تا ریسک گروههای برجامی
در دل این بازار منفی، نگاهها به عملکرد صنایع مختلف نیز معطوف شده است. تحلیلگران معتقدند که صنایع بنیادی مثل پالایشیها و فلزات اساسی، با وجود فشارهای سیاسی، همچنان پتانسیل نسبی برای مقاومت در برابر ریزش دارند. این گروهها بهواسطه داراییهای ارزی و موقعیت صادراتیشان در میانمدت میتوانند جذاب باقی بمانند، هرچند ریسک تحریم و کاهش فروش همچنان بر سرشان سنگینی میکند.
در مقابل، گروههای موسوم به «برجامی» ــ از جمله بانکیها، خودروییها و حملونقلیها ــ در خط مقدم فشار فروش قرار دارند. دلیل روشن است: این صنایع بیشترین وابستگی را به گشایشهای سیاسی و رفع تحریمها دارند. در شرایطی که مکانیسم ماشه دوباره به بحث روز تبدیل شده، سرمایهگذاران ریسک خرید در این نمادها را نمیپذیرند.
بهجز این دو دسته، سایر صنایع نیز عمدتاً تحتتأثیر فضای کلی بازار قرار گرفتهاند. افزایش ریسکهای سیستماتیک عملاً تحلیلهای بنیادی را به حاشیه رانده و ترس سیاسی بر هر محاسبه مالی غلبه کرده است. به همین دلیل، حتی نمادهای با نسبتهای قیمتی مناسب هم فعلاً خریدار چندانی ندارند و بازار در حالت انتظار بهسر میبرد.
سناریوهای پیشرو؛ آیا بورس میتواند از فشار سیاسی عبور کند؟
بازار سرمایه در شرایطی وارد هفته دوم شهریور شد که نهتنها شاخصها در محدودهای بحرانی قرار گرفتهاند، بلکه اعتماد سرمایهگذاران نیز بهشدت آسیب دیده است. در چنین فضایی، آینده بورس بیش از هر چیز به تحولات سیاسی و دیپلماتیک گره خورده است.
یک سناریو آن است که مکانیسم ماشه عملاً فعال شود و تحریمهای سازمان ملل بازگردند. در این صورت، ریسک سیستماتیک به اوج خواهد رسید و صنایع صادراتمحور مانند پتروشیمی و فلزات اساسی بیشترین آسیب را خواهند دید. در چنین وضعیتی، سرمایهگذاران حقیقی احتمالاً مسیر خود را بهسوی داراییهای امنتر، از جمله ارز، طلا و صندوقهای دلاری تغییر میدهند و شاخصها با فشار تازهای روبهرو خواهند شد.
سناریوی دیگر این است که مذاکرات سیاسی بتواند تنشها را حداقل به تعویق بیندازد. در این حالت، بازار فرصتی برای تنفس پیدا میکند و ممکن است ورود محدود نقدینگی به صندوقهای سهامی یا برخی نمادهای بنیادی، بخشی از فشار فروش را کاهش دهد. اما حتی در این حالت نیز بازگشت روند صعودی به عوامل دیگری چون مشوقهای اقتصادی دولت و کاهش نرخهای بهره وابسته خواهد بود.
در سناریوی سوم، اگر دولت یا نهادهای سیاستگذار حمایتهای عملی و هدفمند از بورس ارائه دهند (مثلاً از طریق بستههای حمایتی، کاهش فشار بر نرخ خوراک صنایع یا اصلاح قوانین معاملاتی)، بازار میتواند بخشی از اعتماد ازدسترفته را بازسازی کند. اما تجربه نشان داده است که این اقدامات معمولاً اثر کوتاهمدت دارند و بدون رفع ریسکهای سیاسی، اثر پایداری به جا نمیگذارند.
در نهایت، بورس در نقطهای ایستاده که هر تحول سیاسی میتواند مسیرش را تعیین کند. اگر سایه سیاست کنار نرود، حتی ورود نقدینگی جدید نیز توان تغییر جدی مسیر بازار را نخواهد داشت.




نظرات کاربران