


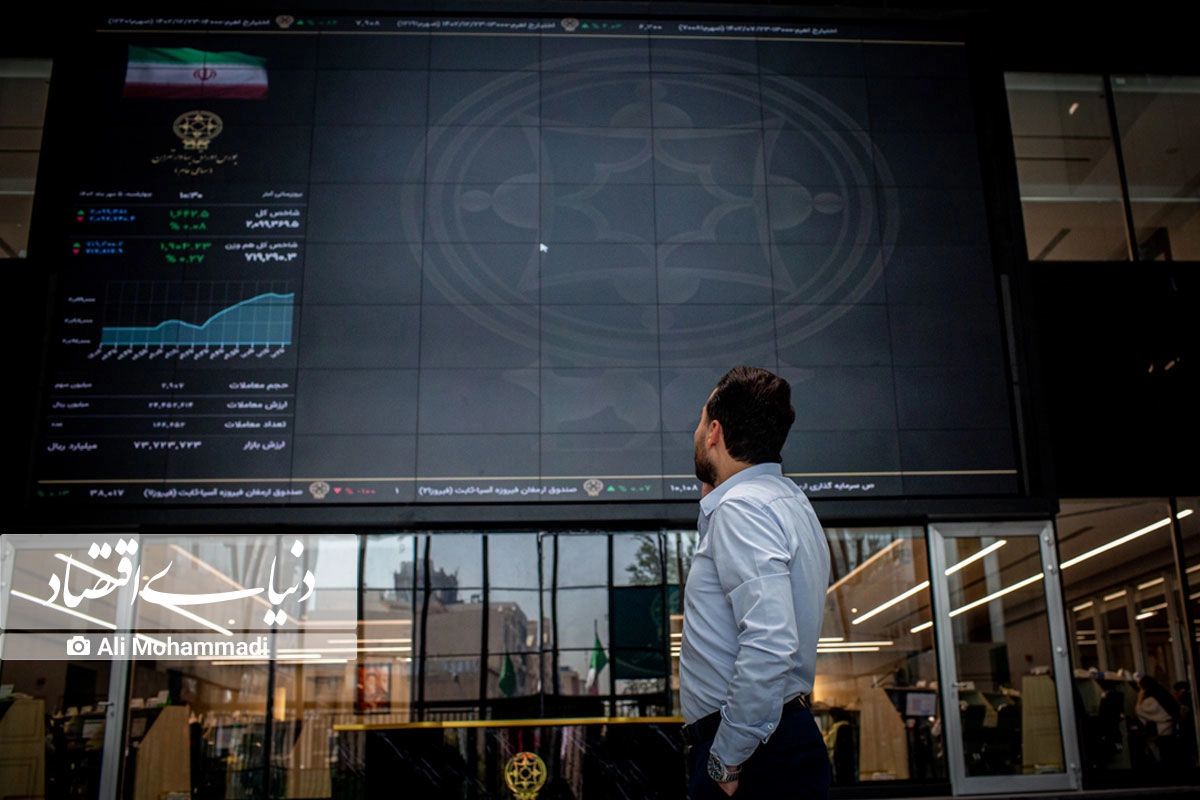
به گزارش شبکه اطلاعرسانی طلا و ارز بازار سرمایه ایران در هفته دوم شهریور ۱۴۰۴، پس از یک دوره طولانی رکود و افت ممتد شاخصها، نشانههایی از بهبود نسبی را به نمایش گذاشت. شاخص کل بورس تهران با رشد ۳.۸ درصدی معادل ۹۲ هزار و ۵۰۰ واحد، از سطح دو میلیون و ۴۳۱ هزار واحد به دو میلیون و ۵۲۳ هزار واحد رسید. شاخص هموزن نیز ۱.۶۵ درصد افزایش یافت و به سطح ۷۷۳ هزار واحد ارتقا پیدا کرد.
این رشد در شرایطی رخ داد که همزمان با افزایش حجم و ارزش معاملات، حدود ۲۵۰۰ میلیارد تومان پول حقیقی وارد بازار شد؛ سیگنالی که پس از مدتها خروج سرمایه، بار دیگر توجه به سهام را تقویت کرد. با این حال، کارشناسان تأکید دارند که تحرک اخیر بیشتر بهعنوان اصلاح مقطعی در دل یک روند نزولی باید دیده شود و نه نشانه آغاز یک صعود پایدار.
ارزشگذاری جذاب و گزارشهای قوی؛ موتور محرک بورس
یکی از عوامل کلیدی در تغییر فضا، کاهش ارزش کل بازار به محدوده ۸۰ تا ۸۵ میلیارد دلار بود؛ سطحی که از منظر تاریخی همواره نقطهای جذاب برای خریداران محسوب شده است. تحلیلگران معتقدند همین افت باعث شد نسبتهای ارزشیابی همچون P/E و P/S گذشتهنگر به محدودههای کمسابقه برسند و سیگنال خرید قدرتمندی را به فعالان بازار مخابره کنند.
از سوی دیگر، انتشار گزارشهای مردادماه صنایع بزرگ تصویری مثبت از وضعیت بنیادی شرکتها ارائه داد. رشد فروش در صنایعی مانند پتروشیمی (۴۰ درصد)، شیمیایی (۵۰ درصد)، فلزات اساسی (۲۱ درصد)، دارویی (۴۴ درصد) و سیمان (۸۰ درصد) نشان داد که بخش واقعی اقتصاد توانسته در برابر فشارهای ارزی و مالی تابآوری نسبی از خود نشان دهد. متوسط رشد فروش صنایع در پنجماهه نخست سال ۳۷ درصد بود، در حالی که تنها در مرداد این رقم به ۴۸ درصد رسید.
در بعد سیاسی نیز، کاهش التهاب روابط خارجی و انتشار خبرهایی درباره توافق نسبی با آژانس بینالمللی انرژی اتمی و احتمال تعویق فعالسازی مکانیسم ماشه از سوی اروپا، فضای روانی بورس را آرامتر کرد. سفرهای خارجی رئیسجمهور و گمانهزنیها درباره گشایشهای دیپلماتیک منطقهای و جهانی نیز بهعنوان محرکهای مهمی برای سمت تقاضا عمل کردند.
ریسکهای سیاسی و سیاستی؛ سد راه صعود پایدار
با وجود نشانههای مثبت، بازار همچنان با مجموعهای از موانع جدی روبهرو است که مانع از شکلگیری یک روند صعودی پایدار میشوند. مهمترین چالش در این میان، سیاستهای ارزی بانک مرکزی است؛ جایی که کنترل شدید نرخ توافقی در سطوح زیر ۷۰ هزار تومان و اجبار صادرکنندگان به عرضه ارز صادراتی، حاشیه سود بسیاری از شرکتهای بورسی را محدود کرده است.
از سوی دیگر، نرخ بهره بالا همچنان جذابیت بازار پول را نسبت به بازار سرمایه افزایش داده و سرمایهگذاران را به سمت ابزارهای کمریسک سوق میدهد. این وضعیت فشار مضاعفی بر سمت تقاضای بورس وارد میکند.
در بعد سیاسی نیز، سایه سنگین مکانیسم ماشه و فضای پرریسک منطقهای همچنان بر سر بازار باقی مانده است. هرگونه تحول منفی در مذاکرات هستهای یا روابط خارجی میتواند به سرعت بر رفتار معاملهگران اثر بگذارد و فضای شکننده کنونی را متلاطم کند.
عملکرد صنایع و نمادها؛ بازاری سبز با سایه عرضه
نگاهی به آمار معاملات هفته دوم شهریور نشان میدهد فضای کلی بورس مثبت بود، اما فشار عرضه همچنان در بخش قابل توجهی از نمادها وجود داشت. در این هفته، ۴۴۹ نماد توانستند تا سقف ۵ درصد رشد کنند، ۱۹۰ نماد بین ۵ تا ۱۰ درصد افزایش قیمت داشتند و ۲۵ نماد هم رشد بیش از ۱۰ درصدی را تجربه کردند.
در مقابل، ۲۰۵ نماد افتی تا ۵ درصد ثبت کردند و ۷۳ نماد با کاهش بیش از ۵ درصدی مواجه شدند. این آمار نشان میدهد هرچند کفه ترازو به نفع خریداران سنگینتر بود، اما فشار فروش در بخشهایی از بازار همچنان ادامه دارد و مانع از شکلگیری یک صعود یکپارچه میشود.
در سطح صنایع، رشد چشمگیر فروش در گروههای پتروشیمی، شیمیایی، فلزات، دارویی و سیمان نقش پررنگی در تقویت شاخص کل داشت. بهویژه صنعت سیمان با ثبت رشد ۸۰ درصدی فروش در مردادماه، به نماد تابآوری بخش واقعی اقتصاد در برابر فشارهای کلان تبدیل شد.
چشمانداز هفته آینده؛ بازار در نقطهای حساس
بورس تهران در آستانه هفته جدید در موقعیتی حساس قرار دارد. ورود ۲۵۰۰ میلیارد تومان پول حقیقی، رشد حجم و ارزش معاملات خرد و بهبود نسبی شاخصها همگی نشان میدهند که اعتماد سرمایهگذاران در حال بازگشت است. اگر این روند ادامه یابد و ارزش معاملات بتواند در سطوح بالاتر تثبیت شود، میتوان انتظار داشت بازار در کوتاهمدت به فاز بازگشت وارد شود.
با این حال، کارشناسان هشدار میدهند که رشد اخیر بیش از آنکه نشانهای از آغاز یک روند صعودی پایدار باشد، بیشتر بهعنوان اصلاحی در دل مسیر نزولی تعبیر میشود. سایه سنگین ریسکهای سیاسی همچون مکانیسم ماشه و محدودیتهای سیاستی از سوی بانک مرکزی و نهادهای ناظر همچنان بالای سر بازار قرار دارد.
به بیان دیگر، آینده بورس در هفتههای پیش رو به دو عامل کلیدی بستگی خواهد داشت: پایداری ورود نقدینگی حقیقی و کاهش ریسکهای سیستماتیک. اگر این دو شرط برآورده شود، بازار توانایی بازگشت و حتی آغاز یک روند صعودی را خواهد داشت؛ در غیر این صورت، اصلاح اخیر تنها استراحتی کوتاه در مسیری پرچالش خواهد بود.




نظرات کاربران