




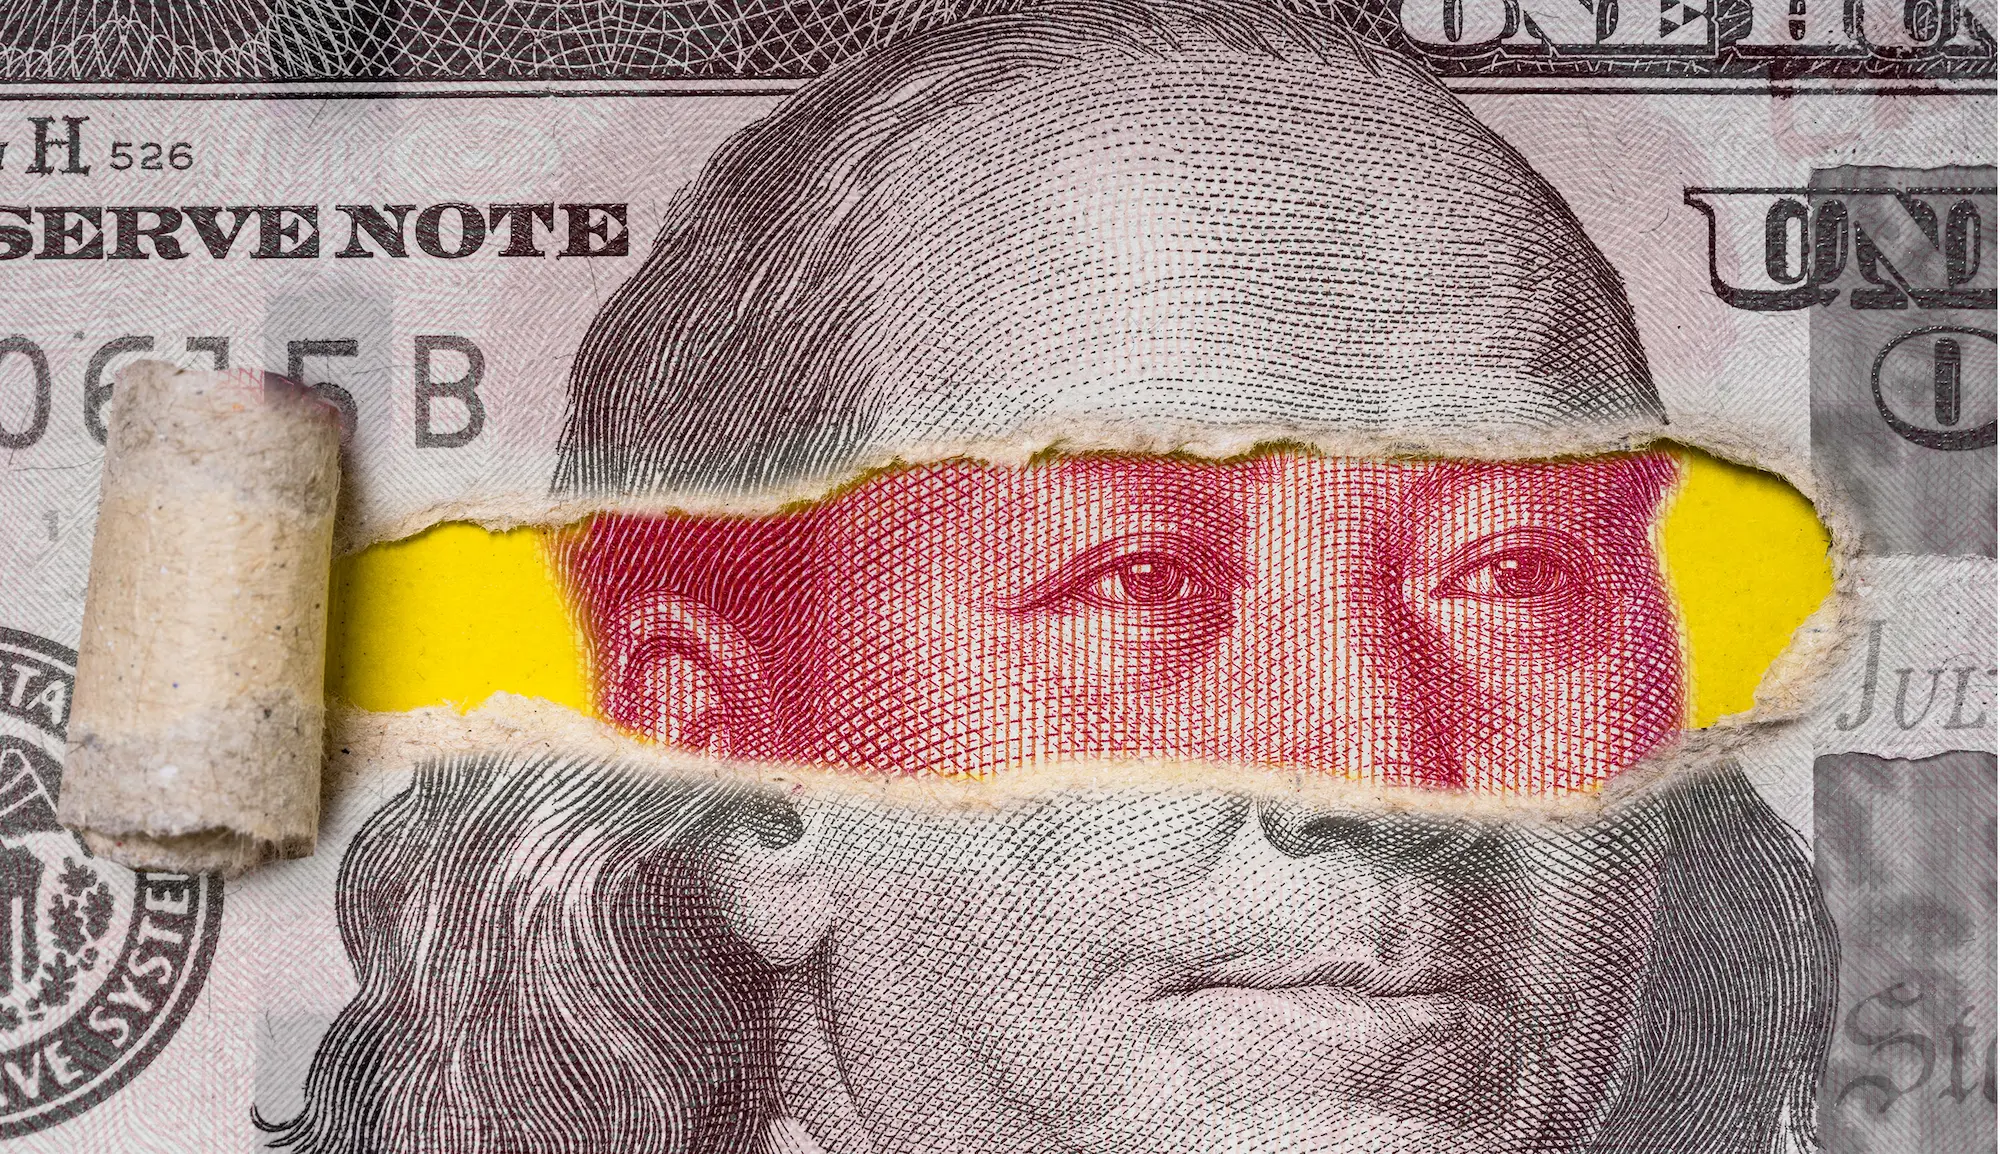
به گزارش شبکه اطلاعرسانی طلا و ارز دلار سالها بیرقیب بر تخت پادشاهی پولی جهان نشسته بود؛ ارزی که نهتنها ذخیره اصلی بانکهای مرکزی به شمار میرفت، بلکه ستون نظم مالی و تجاری بینالمللی نیز محسوب میشد. اما امروز نشانههای فرسایش این سلطه بیش از هر زمان دیگری آشکار شده است. نخستین تهدید از درون خود ایالات متحده زاده میشود: بدهی عمومی آمریکا از ۱۲۰ درصد تولید ناخالص داخلی عبور کرده و بودجه فدرال در برابر کوچکترین افزایش نرخهای بهره به شدت آسیبپذیر شده است. هرچه هزینههای بهره بالاتر میرود، کسری بودجه عمیقتر میشود و تردیدها درباره توان واشنگتن برای بازپرداخت دیونش افزایش مییابد.
تورم نیز به دشمن دیگری برای دلار بدل شده است. هرچند فدرال رزرو با سیاستهای سختگیرانه سعی در مهار آن دارد، اما ساختار اقتصاد آمریکا همچنان در معرض فشارهای تورمی ناشی از هزینههای کلان دولت و شوکهای جهانی قرار دارد. این تورم در عمل به معنای کاهش ارزش واقعی دلار برای سرمایهگذاران خارجی است.
در همین حال، قدرتهای نوظهور آرامآرام در حال ساختن مسیرهای موازی هستند. چین از سال ۲۰۱۵ پروژه جدایی تدریجی از دلار را آغاز کرده و امروز یوان را بهعنوان ارز مبادله در بسیاری از قراردادهای آسیایی و آفریقایی جا انداخته است. اتحادیه اروپا نیز با گسترش نقش یورو، بخشی از سهم سنتی دلار را جذب میکند. همزمان، اقتصاد زیرزمینی جهانی ــ که حدود یکپنجم درآمد دنیا را شامل میشود ــ با سرعت به سمت استفاده از رمزارزها حرکت کرده و این به معنای فرسایش تدریجی نفوذ دلار در لایههای غیررسمی اقتصاد جهانی است.
مجموعه این عوامل نشان میدهد که تهدیدها علیه دلار چندبعدی شدهاند: از بحران مالی داخلی گرفته تا ظهور رقبای خارجی و فناوریهای جدید. این همان بستر لرزانی است که یادآور شکافهای پنهان در دوران پیش از فروپاشی نظام برتون وودز است؛ شکافهایی که سرانجام کار دلار را به چالش کشیدند.
نیکسون و فروپاشی برتون وودز
برای درک وضعیت امروز دلار باید به نیمقرن پیش بازگردیم؛ زمانی که ریچارد نیکسون در ۱۵ اوت ۱۹۷۱ با یک تصمیم تاریخی پرده از پایان نظم برتون وودز برداشت. این نظم که از کنفرانس ۱۹۴۴ در نیوهمپشایر آغاز شده بود، دلار را بهعنوان ستون اصلی نظام مالی جهانی قرار داد؛ ارزی که با طلا در نرخ ثابت ۳۵ دلار به ازای هر اونس پشتیبانی میشد و دیگر ارزهای بزرگ جهان نیز خود را به دلار گره زده بودند.
اما پشت این ظاهر قدرتمند، شکافی عمیق در حال شکلگیری بود. اقتصادهای اروپایی و ژاپن با سرعتی فزاینده رشد میکردند و برای دفاع از نرخهای ثابت مبادله به ذخایر عظیم دلاری نیاز داشتند. آمریکا هم با هزینههای سنگین جنگ ویتنام و اجرای برنامههای رفاهی «جامعه بزرگ» در دوران لیندون جانسون، پول بیشتری به بازار تزریق میکرد. در نتیجه حجم بدهی دلاری رشد میکرد، بیآنکه ذخایر طلای آمریکا به همان نسبت افزایش یابد.
اقتصاددان ییل، رابرت تریفین، سالها پیش هشدار داده بود که چنین وضعیتی دیر یا زود به «معضل تریفین» ختم میشود: لحظهای که جهان اعتماد خود را به پشتوانه دلار از دست بدهد و موجی از تبدیل دلار به طلا به راه بیفتد؛ درست مانند هجوم سپردهگذاران به بانکی در آستانه ورشکستگی. در اواخر دهه ۶۰، این پیشبینی رنگ واقعیت گرفت؛ کشورهایی مانند فرانسه شروع به نقد کردن دلارهایشان کردند و فشار بر خزانه آمریکا شدت گرفت.
تصمیم نیکسون برای تعلیق قابلیت تبدیل دلار به طلا، همان «شوک نیکسون» بود که مسیر اقتصاد جهانی را عوض کرد. پیامد آن، دههای پر از تورم دو رقمی، رکودهای پیاپی و سقوط اعتماد به دلار بهعنوان مرجع بیچونوچرای نظام پولی جهان بود. آن روزها، جهان با حیرت میدید که دلار ــ ارزی که بهظاهر شکستناپذیر بود ــ چگونه در برابر فشارهای داخلی و خارجی شکننده شد.
ترامپ و تکرار تاریخ
نیمقرن بعد از شوک نیکسون، ایالات متحده بار دیگر در برابر ریزش اعتماد جهانی به دلار ایستاده است؛ این بار با دونالد ترامپ در مقام رئیسجمهور. او در دور دوم ریاستجمهوریاش با شعار «اول آمریکا» سیاستهایی را پیش گرفت که نهتنها ساختار تجارت جهانی را متزلزل کرد، بلکه لرزهای تازه بر جایگاه دلار انداخت. جنگ تعرفهای ترامپ علیه چین و اروپا، اولین ضربه مستقیم به نقش دلار بهعنوان ابزار مبادلهای بیطرف بود. در جهانی که نظم تجارت آزاد زیر سؤال میرود، طبیعی است که کشورها به دنبال جایگزینهای پولی برای دلار بگردند.
اما تهدیدها به همینجا محدود نشد. طرح بحثبرانگیز «Mar-a-Lago Accord» که از سوی مشاوران اقتصادی ترامپ مطرح شد، پیشنهادی برای انتشار اوراق قرضه صدساله بدون بهره تا سررسید بود؛ اقدامی که در عمل نوعی نکول خزنده تلقی میشد. حتی اگر چنین طرحی هیچگاه عملی نشود، نفس مطرح شدن آن نشان داد که دولت ترامپ به شکستن هنجارهای بنیادین اعتماد مالی جهان بیپرواست.
ترامپ همزمان با تضعیف حاکمیت قانون، حمله به دانشگاهها و محدود کردن مهاجرت، یکی از منابع نرمقدرت آمریکا را که پشتوانه تاریخی دلار بوده، فرسوده کرد. او به جای تقویت اتحادها، با متحدان سنتی درگیر شد و نگرانی بانکهای مرکزی جهان را از نگهداری ذخایر دلاری افزایش داد. درست مانند دوران نیکسون، که متحدان اروپایی از شوک دلاری آمریکا خشمگین شدند، امروز هم بسیاری از کشورها با بیاعتمادی فزاینده به سمت تنوعبخشی به ذخایر ارزی خود حرکت میکنند.
در چنین شرایطی، دلار دیگر نه فقط از بیرون، بلکه از درون ساختار سیاسی و اقتصادی آمریکا ضربه میخورد. ترامپ بیآنکه بخواهد یا شاید درست به همین دلیل، به نماد تکرار چرخهای تاریخی بدل شده است: چرخهای که در آن تصمیمهای سیاسی کوتاهمدت، پایههای اعتماد جهانی به دلار را لرزان میکنند.
آینده سلطنت دلار؛ سناریوهای پیش رو
پرسش کلیدی امروز این است که آیا دلار میتواند همچنان تاج سلطنت بر نظام مالی جهان را حفظ کند یا زمان واگذاری این مقام تاریخی فرا رسیده است. پاسخ سادهای برای این پرسش وجود ندارد، اما مسیرهای احتمالی را میتوان در قالب چند سناریو بررسی کرد.
سناریوی نخست: فرسایش تدریجی و بحران بدهی
با بدهی بالای ۱۲۰ درصد تولید ناخالص داخلی و کسری بودجههای مزمن، آمریکا در موقعیتی شکننده قرار دارد. اگر نرخهای بهره جهانی افزایش یابد و سرمایهگذاران خارجی تمایل خود به خرید اوراق خزانه را کاهش دهند، فشار تورمی و مالی به حدی خواهد رسید که دلار بهتدریج جایگاه خود را از دست بدهد. این همان خطری است که بسیاری از اقتصاددانان آن را «تکرار دهه ۷۰» میدانند، با این تفاوت که ابعاد بحران کنونی گستردهتر است.
سناریوی دوم: ظهور رقبای قدرتمند
چین با سیاست «یوانسازی تجارت» و اتحادیه اروپا با گسترش نقش یورو، دو قطب جایگزین برای دلار ایجاد کردهاند. همزمان، رمزارزها نیز در اقتصاد زیرزمینی و حتی در برخی تراکنشهای رسمی، به عنوان ابزاری برای دور زدن دلار به کار گرفته میشوند. اگر این روند ادامه یابد، سلطنت دلار دیگر انحصاری نخواهد بود و به یک نظم چندقطبی ارزی تبدیل میشود.
سناریوی سوم: بازسازی اعتماد با سیاستهای سختگیرانه
همانطور که در دهه ۸۰ پل ولکر با افزایش شدید نرخ بهره توانست تورم افسارگسیخته آمریکا را مهار کند، احتمال دارد ایالات متحده بار دیگر به سیاستهای سختگیرانه و اصلاحات ساختاری روی آورد. این مسیر میتواند سلطنت دلار را نجات دهد، اما بهای آن رکودهای عمیق و فشار سنگین بر جامعه آمریکا خواهد بود.
در نهایت، سلطنت دلار هنوز پابرجاست، اما ترکهای آن هر روز عمیقتر میشود. جهان دیگر مثل ۱۹۷۱ تکقطبی نیست و اگر آمریکا نتواند با مسئولیتپذیری مالی و سیاسی اعتماد جهانی را حفظ کند، تاج دلار بر سر نخواهد ماند و تاریخ بار دیگر تکرار خواهد شد.
جمعبندی؛ آیا سلطنت دلار به پایان میرسد؟
دلار همچنان بزرگترین ذخیره ارزی جهان است و ستون اصلی بازارهای مالی بینالمللی به شمار میرود. اما تجربه نیمقرن گذشته نشان داده که هیچ سلطنتی ابدی نیست. زمانی نیکسون با تصمیمی ناگهانی در ۱۹۷۱ بنیان نظام برتون وودز را برچید و آمریکا را وارد دههای پرآشوب کرد. امروز ترامپ با سیاستهای غیرمتعارف و جنگهای تجاری، بار دیگر این پرسش را زنده کرده است که آیا دلار توان ادامه فرمانروایی خود را دارد یا خیر.
تهدیدها همزمان از درون و بیرون در حال شکلگیریاند: بدهی سنگین و کسری بودجههای پایدار در واشنگتن، فرسایش اعتماد جهانی به تعهدات آمریکا، و در آن سو، پیشروی چین با یوان، قدرتگیری یورو و حتی رشد رمزارزها بهعنوان ابزارهای مالی جایگزین. هر یک از این عوامل به تنهایی کافی نیستند که سلطه دلار را از میان ببرند، اما ترکیب آنها همانند ترکهای پیدرپی بر ستون یک عمارت است؛ ترکهایی که دیر یا زود میتوانند به فروپاشی ختم شوند.
پرسش نهایی این است: آیا آمریکا آماده خواهد بود تا با اصلاحات اقتصادی سختگیرانه و بازسازی اعتماد سیاسی، بار دیگر جایگاه دلار را تثبیت کند؟ یا اینکه جهان وارد عصری تازه میشود که در آن سلطنت دلار به یک پادشاهی تقسیمشده میان چند ارز رقیب بدل خواهد شد؟ پاسخ به این پرسش هنوز روشن نیست، اما آنچه مسلم است اینکه دوره اطمینان مطلق به دلار به سر آمده و آینده نظم مالی جهان در هالهای از ابهام و رقابت قرار گرفته است.




نظرات کاربران