












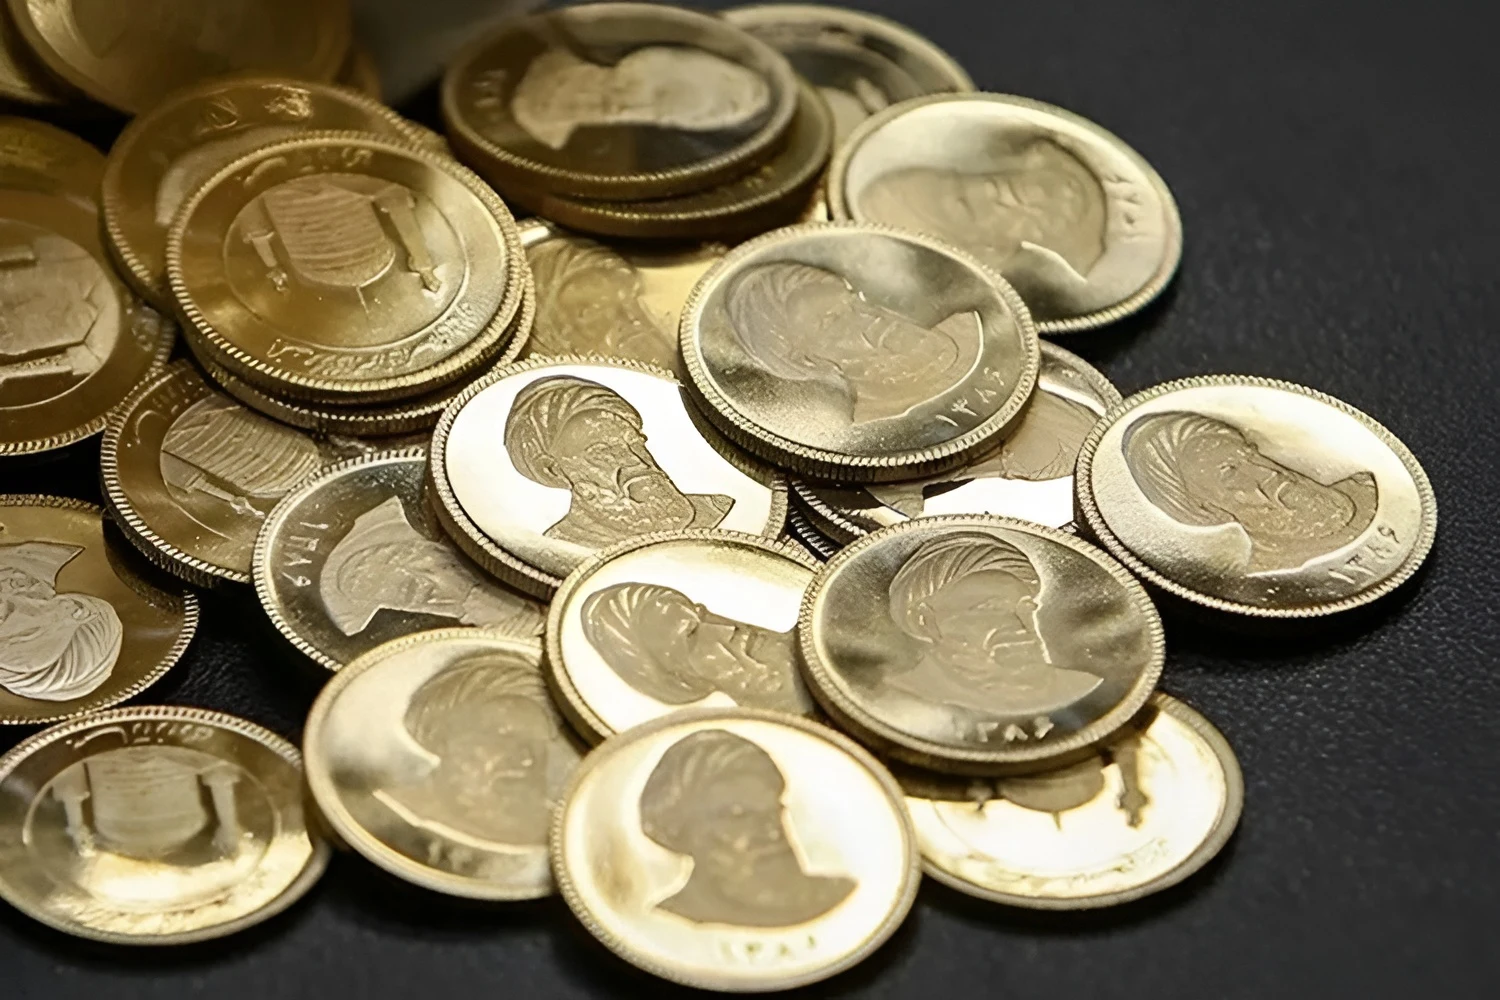
به گزارش شبکه اطلاعرسانی طلا و ارز تصور کنید صبح پنجشنبه ۱۶ شهریور ۱۴۰۲، تصمیم میگرفتید پولتان را از حساب بانکی بیرون بکشید و به بازار طلا یا دلار ببرید. آن روز هر گرم طلای ۱۸ عیار حوالی دو میلیون و سیصد و پنجاه هزار تومان معامله میشد، سکه امامی روی مرز ۲۸ میلیون تومان ایستاده بود و دلار آزاد در کانال ۴۹ هزار تومان نوسان میکرد. دو سال گذشت؛ امروز، ۱۶ شهریور ۱۴۰۴، همان یک گرم طلا نزدیک به ۸ میلیون و ۸۰۰ هزار تومان قیمت خورده، سکه امامی رکورد ۹۳ میلیون تومانی را ثبت کرده و دلار آزاد به مرز ۱۰۳ هزار تومان رسیده است.
این قاب ساده اما پرمعنا، روایت روشنی از اقتصاد ایران در دو سال گذشته به دست میدهد. اگر در آن روز یک گرم طلا خریده بودید، امروز سرمایهتان بیش از سه و نیم برابر شده بود؛ اگر به جای آن سراغ سکه میرفتید، سودتان کمی کمتر اما همچنان چشمگیر بود؛ و اگر دلار انتخابتان بود، باز هم جلو میافتادید اما با اختلافی قابل توجه از طلا عقب میماندید. این نقطه شروع ماجراست: محاسبهای که بهظاهر ساده است اما عمق تلخ تورم، ضعف ریال و تغییر ترجیحات سرمایهگذاران را عریان میکند.
قصه تلخ تورم؛ سود کدام دارایی از تورم جلو زد؟
دو سال گذشته برای اقتصاد ایران با تورمهای پیدرپی و سنگین سپری شد. آمارهای رسمی نشان میدهد نرخ تورم سالانه در پایان ۱۴۰۲ حوالی ۴۰ تا ۴۱ درصد بوده و سال ۱۴۰۳ هم با تورم ۳۲ تا ۳۳ درصدی به پایان رسیده است. به بیان ساده، سطح عمومی قیمتها در این دو سال چیزی نزدیک به ۸۶ درصد افزایش یافته؛ یعنی اگر دخلتان همانقدر مانده باشد و هیچ سرمایهگذاری نکرده باشید، قدرت خریدتان تقریباً نصف شده است.
اینجاست که مقایسه بازدهی داراییها اهمیت پیدا میکند. هر گرم طلای ۱۸ عیار از ۲ میلیون و ۳۵۰ هزار تومان در سال ۱۴۰۲ به بیش از ۸ میلیون و ۸۰۰ هزار تومان در سال ۱۴۰۴ رسیده؛ رشدی حدود ۲۷۶ درصدی. سکه امامی از ۲۸ میلیون به ۹۳ میلیون تومان رسیده و حدود ۲۳۴ درصد بازدهی داده است. در مقابل، دلار آزاد از کانال ۴۹ هزار تومان به حوالی ۱۰۳ هزار تومان رسیده؛ یعنی کمی بیش از ۱۰۷ درصد رشد.
وقتی این ارقام را با تورم ۸۶ درصدی میسنجیم، تصویر روشنتر میشود:
طلا نهتنها تورم را پوشش داده، بلکه بازدهی واقعی حدود ۱۰۰ درصدی برای خریدارانش به همراه داشته است. سکه هم حدود ۸۰ درصد سود واقعی داده، اما دلار آزاد عملاً فقط اندکی بالاتر از تورم حرکت کرده و سود واقعیاش بسیار ناچیز بوده است. به زبان ساده، در بازی بیرحم تورم، تنها طلا توانسته نقشی فراتر از «سپر» ایفا کند و برای سرمایهگذاران ثروت بسازد.
طلا یا دلار؛ کدام انتخاب برنده بود؟
دو سال پیش بسیاری از سرمایهگذاران بین دو گزینه مردد بودند: خرید دلار یا خرید طلا. دلار همیشه بهعنوان سادهترین پناهگاه تورمی شناخته میشد؛ داراییای نقدشونده و در دسترس که با هر جهش ارزی، ارزشش بالا میرفت. اما تجربه این دو سال نشان داد که «سادگی» همیشه مساوی با «سودآوری» نیست.
طلای ۱۸ عیار در این بازه بیش از ۲۷۰ درصد رشد کرده و سکه امامی هم با وجود نوسانات و سیاستهای عرضه بانک مرکزی، بیش از ۲۳۰ درصد بازدهی داشته است. دلار آزاد اما تنها ۱۰۷ درصد بالا رفت. این یعنی اگر کسی همان روز ۱۰ میلیون تومان دلار خریده بود، امروز سرمایهاش حدود ۲۰ میلیون تومان میارزید؛ اما همان ۱۰ میلیون تومان اگر طلا میشد، امروز حدود ۳۷ میلیون تومان روی دست صاحبش میگذاشت.
راز این اختلاف در یک نکته کلیدی است: طلا دو موتور رشد دارد، اما دلار تنها یک موتور. دلار صرفاً با تضعیف ریال حرکت میکند؛ ولی طلا علاوه بر اثر نرخ ارز، از تغییرات قیمت جهانی اونس هم نیرو میگیرد. همین «دوگانهی رشد» باعث شد طلا در مقایسه با دلار بازدهی بهمراتب بالاتری داشته باشد.
از طرفی، رفتار سکه امامی در مقایسه با طلای خام کمی متفاوت بود. عرضههای دورهای بانک مرکزی و تغییر سقف سهمیه خرید، گاهی بخشی از حباب قیمتی سکه را تخلیه کرد و باعث شد بازدهی آن اندکی عقبتر از طلای ۱۸ عیار باشد. با این حال، حتی سکه هم در این دو سال دلار را با فاصله پشت سر گذاشت.
نتیجه روشن است: در دو سال گذشته، انتخاب استراتژیک برای سرمایهگذاران نه دلار که طلا بود؛ چه در قالب گرم طلا و چه در قالب سکه.
چرا طلا اینقدر گران شد؟ روایت موتورهای جهانی
وقتی به نمودار اونس جهانی نگاه کنیم، ماجرا شفافتر میشود. سپتامبر ۲۰۲۳ (شهریور ۱۴۰۲) هر اونس طلا حوالی ۱۹۰۰ دلار معامله میشد. امروز، سپتامبر ۲۰۲۵، همان اونس بالای ۳۵۰۰ دلار ایستاده است؛ یعنی جهشی نزدیک به دو برابر در کمتر از دو سال. این صعود تاریخی تنها حاصل تضعیف ریال یا التهاب داخلی ایران نیست؛ ریشههایش در دل اقتصاد جهانی است.
بانکهای مرکزی از سال ۲۰۲۲ تاکنون بیسابقهترین خریدهای طلا در نیم قرن اخیر را ثبت کردهاند. چین، هند، ترکیه و حتی کشورهای کوچکتر ذخایر طلای خود را با سرعت بالا افزایش دادند تا وابستگیشان به دلار آمریکا کاهش یابد. این موج خرید تقاضایی ساختاری ایجاد کرد که قیمتها را به سطحی بالاتر راند.
در همین زمان، سیاست پولی آمریکا هم به سمت تغییر رفت. فدرال رزرو که در سالهای ۲۰۲۲ و ۲۰۲۳ با نرخهای بهره بالا تورم را مهار کرده بود، از نیمه دوم ۲۰۲۴ بهتدریج وارد چرخه کاهش نرخ بهره شد. کاهش بازدهی اوراق خزانه و تضعیف دلار جهانی، هزینه فرصت نگهداری طلا را پایین آورد و سرمایهگذاران نهادی و خرد را به سمت این فلز زرد کشاند.
عامل سوم، سایه دائمی نااطمینانی ژئوپولیتیک بود: از جنگ اوکراین و بحرانهای خاورمیانه تا تنشهای اقتصادی آمریکا و چین. هر موج تازهای از بحران، سرمایهگذاران را به سمت داراییهای امن سوق داد و طلا، مطابق سنت تاریخیاش، پناهگاه اول انتخاب شد.
به این ترتیب، در بازار جهانی طلا ترکیبی از خرید سنگین بانکهای مرکزی، تغییر سیاست پولی آمریکا و تشدید نااطمینانیهای سیاسی باعث شد اونس جهانی در دو سال گذشته رکوردهای تازهای را یکی پس از دیگری ثبت کند. همین سوخت جهانی، وقتی با موتور داخلیِ تضعیف ریال ترکیب شد، قیمت ریالی طلا در ایران را به چند برابر رساند.
نقش دلار و سیاستهای داخلی در قیمت طلا
گرچه جهش اونس جهانی یکی از پیشرانهای اصلی افزایش قیمت طلا بود، اما واقعیت این است که بازار ایران موتور قدرتمند دیگری هم داشت: دلار آزاد. دلار طی دو سال گذشته از حدود ۴۹ هزار تومان به مرز ۱۰۳ هزار تومان رسید؛ بیش از دو برابر. همین حرکت کافی بود تا حتی اگر اونس جهانی ثابت میماند، باز هم طلا در بازار داخلی رکوردهای تازهای بزند.
اما داستان تنها به دلار ختم نمیشود. در اقتصاد ایران، نقدینگی سالانه بیش از ۲۵ درصد رشد کرده و تورم مزمن بالای ۳۰ درصد در تمام این مدت سایه انداخته است. چنین شرایطی باعث میشود انتظارات تورمی همواره بالا بماند و مردم برای حفظ ارزش داراییهایشان به سراغ بازارهایی مثل طلا بروند.
از سوی دیگر، سیاستهای بانک مرکزی در عرضه و مدیریت بازار سکه نیز نقش تعیینکنندهای داشته است. حراجهای دورهای و افزایش سقف سهمیه خرید سکه – که از ۶ قطعه به ۱۵ قطعه برای هر کد ملی رسید – باعث شد «حباب سکه» بارها دستکاری شود. در مواقعی عرضه سنگین توانست قیمت سکه را موقتاً آرام کند، اما در بلندمدت این اقدامات فقط شیب رشد را کند کرده و نتوانست مانع از جهش اصلی شود. همین مداخلهها باعث شد بازدهی سکه امامی کمی عقبتر از طلای خام ۱۸ عیار بایستد.
به بیان دیگر، در بازار داخلی، ترکیب دلار گران، رشد نقدینگی، تورم مزمن و سیاستهای پرنوسان بانک مرکزی بهعنوان عوامل اصلی عمل کردند و فضایی ساختند که در آن طلا بهعنوان مطمئنترین پناهگاه سرمایهای جلو افتاد.
نتیجه دو سال انتظار؛ طلا پناهگاه مطمئن یا ریسک پنهان؟
حالا که دو سال گذشته را مرور میکنیم، تصویر روشن است: اگر در شهریور ۱۴۰۲ طلا خریده بودید، امروز سرمایهتان سه تا چهار برابر شده بود. سودی که نهتنها تورم ۸۶ درصدی این دو سال را پوشش داد، بلکه بازدهی واقعی قابل توجهی هم برایتان ساخت. دلار اما با تمام شهرتش، تنها اندکی بالاتر از تورم حرکت کرد و عملاً از قافله طلا عقب ماند. سکه امامی نیز، با وجود دخالتهای سیاستگذار و بازیهای حباب، باز هم چند گام جلوتر از دلار ایستاد.
این نتایج یک پیام محوری دارد: در اقتصادی با تورم مزمن و نوسانات ارزی، طلا توانسته فراتر از نقش «سپر تورم» عمل کند و به ابزاری برای ایجاد ثروت واقعی تبدیل شود. البته این به معنای بیریسک بودن طلا نیست. بازار طلا همچنان در معرض نوسانات شدید جهانی، تغییرات نرخ دلار داخلی و سیاستهای پیشبینیناپذیر بانک مرکزی است. یک شوک عرضه سکه یا افت ناگهانی اونس جهانی میتواند بازدهی کوتاهمدت را به سرعت تغییر دهد.
با این حال، در سناریوی پیشرو دو مسیر محتمل دیده میشود. اگر دلار آزاد در مرزهای فعلی تثبیت شود و اونس جهانی بالای ۳۵۰۰ دلار بماند، طلا همچنان میتواند در سطوح بالا معامله شود و نقش پناهگاه امن سرمایهگذاران را حفظ کند. اما در صورت وقوع شوک ارزی یا تغییرات سیاستی در داخل، بازار ممکن است با نوسانات شدید و بازیهای حبابی در سکه روبهرو شود؛ وضعیتی که انتخاب بین «طلای خام» و «سکه» را حساستر خواهد کرد.
به همین دلیل، تجربه این دو سال نشان میدهد که هرچند طلا امنترین بندر سرمایهگذاران ایرانی بوده، اما همچنان باید آن را با دیدی سنجیده و همراه با مدیریت ریسک دنبال کرد. در نهایت، قصه طلا در این سالها نه فقط روایت سودآوری، که آینهای از تلخی تورم و ضعف ساختارهای اقتصادی ایران است.




نظرات کاربران