












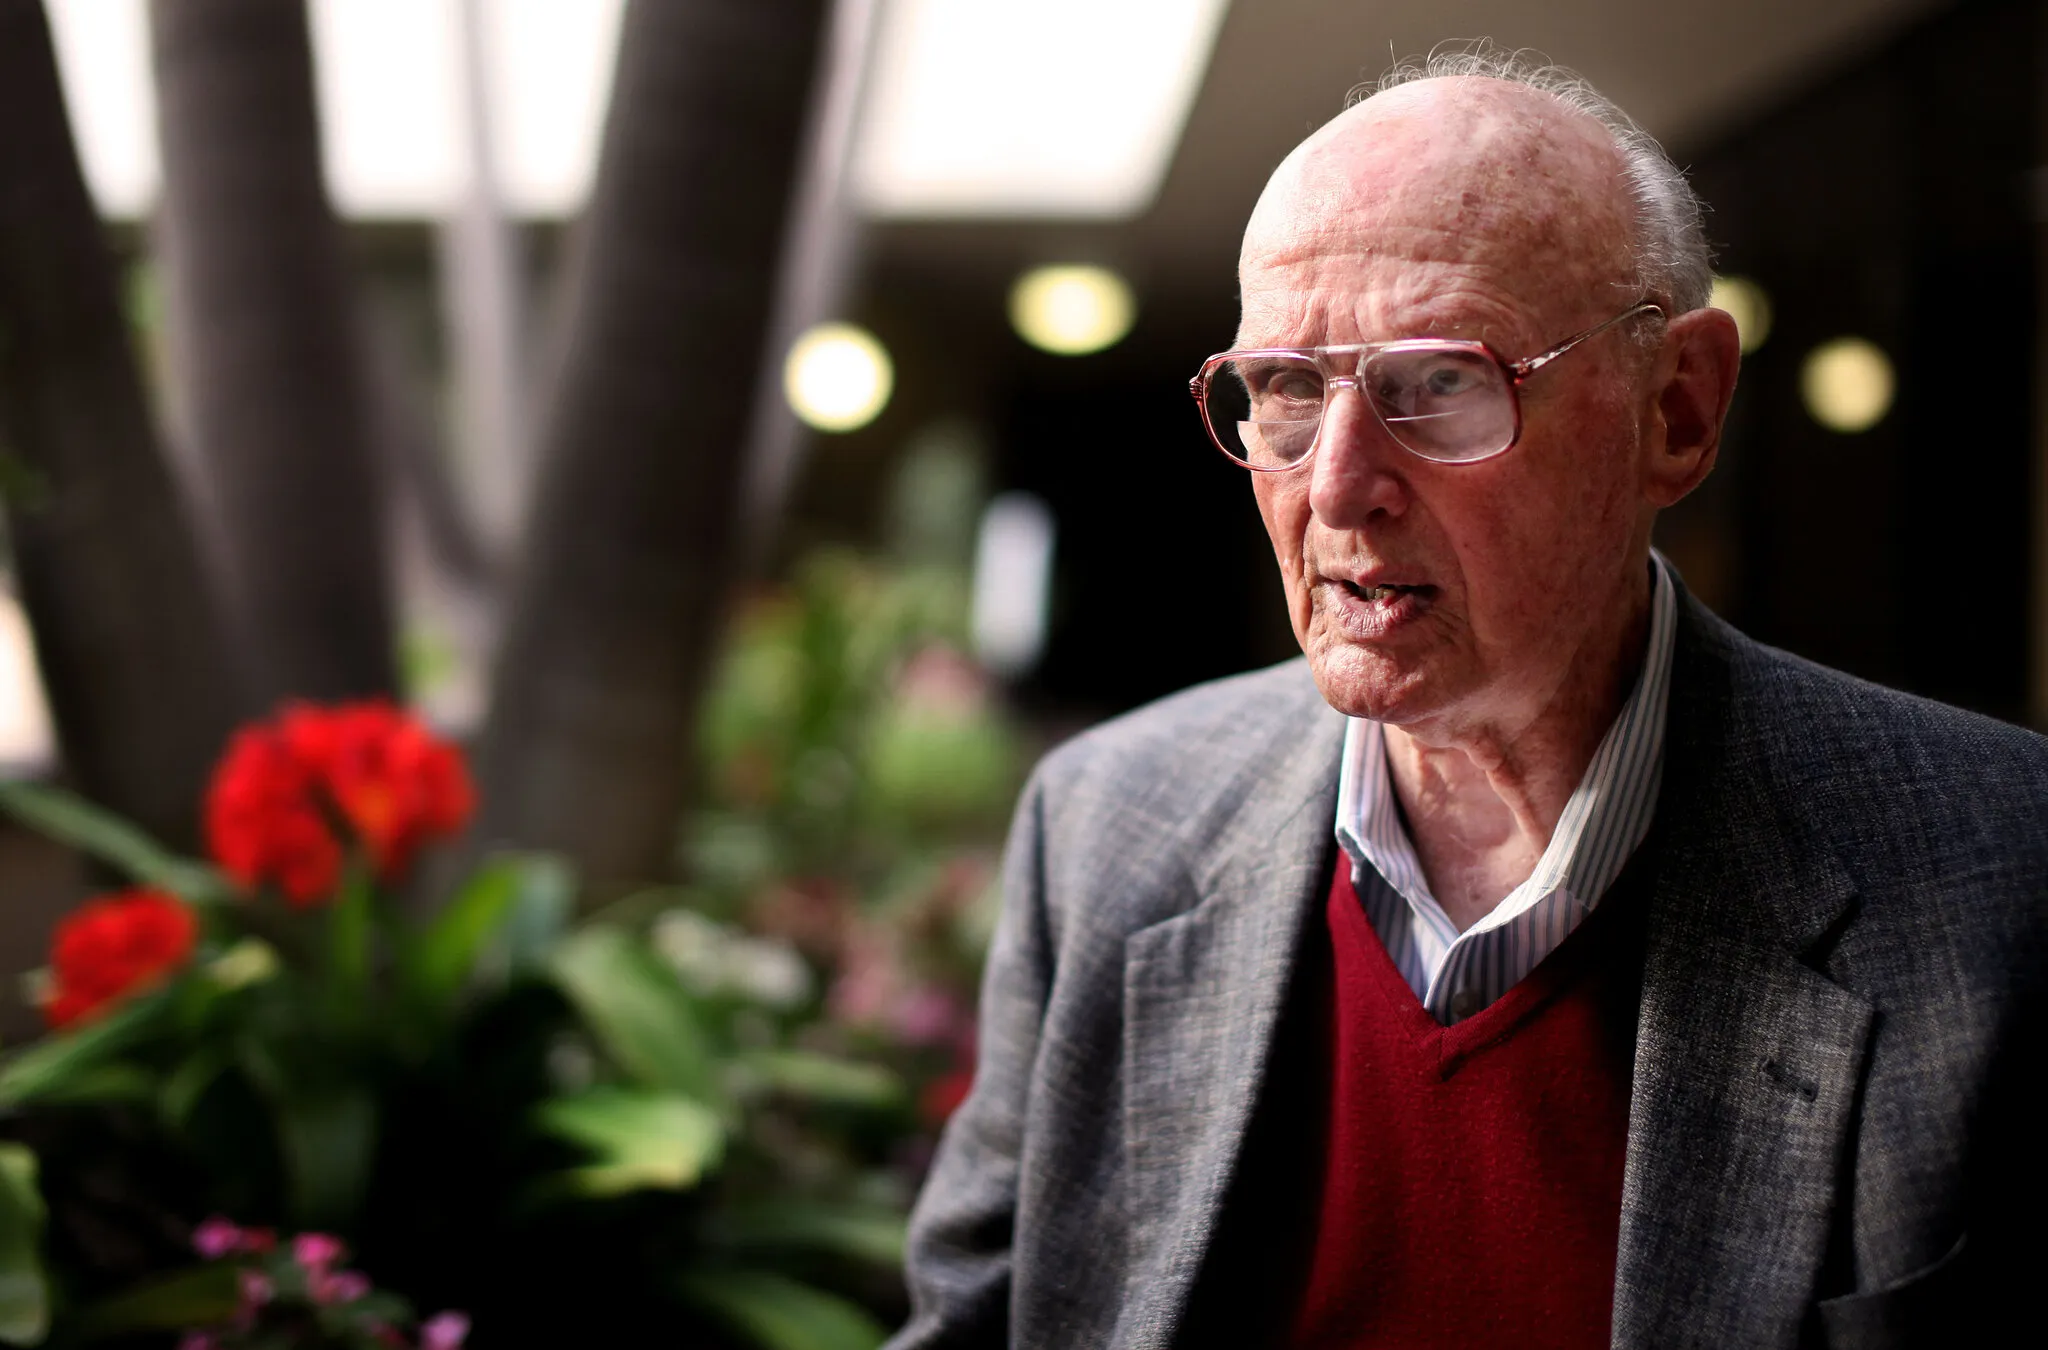
هری مارکوویتز (متولد ۱۹۲۷) اقتصاددان آمریکایی برنده جایزه نوبل است که بیش از همه برای توسعه نظریه مدرن پرتفوی (Modern Portfolio Theory – MPT) شناخته میشود، یک استراتژی سرمایهگذاری پیشگامانه که بر پایه این واقعیت طراحی شد که عملکرد یک سهم منفرد به اندازه عملکرد و ترکیب کل پرتفوی سرمایهگذار اهمیت ندارد.
از زمانی که مارکوویتز MPT را در مقاله خود با عنوان «انتخاب پرتفوی» در The Journal of Finance در سال ۱۹۵۲ معرفی کرد، نظریه او اساساً روش سرمایهگذاری افراد و نهادها را تغییر داد.
برای نظریه تخصیص داراییهای مالی تحت شرایط عدم قطعیت، که به نظریه انتخاب پرتفوی نیز معروف است، مارکوویتز جایزه نوبل یادبود علوم اقتصادی سال ۱۹۹۰ را با ویلیام شارپ و مرتون میلر به اشتراک گذاشت. کمیته نوبل به طور خاص، نظریه انتخاب پرتفوی مارکوویتز را به عنوان «اولین مشارکت پیشگامانه در حوزه اقتصاد مالی» توصیف کرد و همچنین اذعان داشت که این نظریه، پایهای برای مدل قیمتگذاری دارایی سرمایهای (CAPM) شد، مدلی که توسط ویلیام شارپ و سایر پژوهشگران در دهه ۱۹۶۰ توسعه یافت و به بررسی قیمتگذاری داراییهای مالی میپردازد.
نکات کلیدی
- مارکوویتز با توسعه MPT، نحوه سرمایهگذاری افراد و نهادها را متحول کرد و نشان داد که عملکرد یک سهم منفرد به اندازه عملکرد کل پرتفوی اهمیت ندارد.
- او یکی از سه برنده جایزه نوبل علوم اقتصادی ۱۹۹۰ بود و کمیته نوبل نظریه انتخاب پرتفوی او را «اولین مشارکت پیشگامانه در اقتصاد مالی» دانست.
- نظریه MPT او همچنین مبنای مدل CAPM شناخته شد، که دومین مشارکت مهم در نظریه اقتصاد مالی است.
تحصیلات و مسیر شغلی
مارکوویتز مدرک کارشناسی و دکتری خود را در رشته اقتصاد از دانشگاه شیکاگو دریافت کرد و زیر نظر اقتصاددانان مشهوری مانند میلتون فریدمن و جیکوب مارشاک و ریاضیدان و آمارگر لئونارد ساویج تحصیل کرد.
هنگامی که هنوز دانشجوی کارشناسی بود، برای پیوستن به مؤسسه تحقیقاتی اقتصادی معتبر Cowles Commission for Research in Economics دعوت شد که اکنون به عنوان Cowles Foundation در دانشگاه ییل شناخته میشود، تحت هدایت Tjalling Koopmans، ریاضیدان، اقتصاددان و برنده جایزه نوبل.
، یک زبان شبیهسازی کامپیوتری، کار کرد که امکان استفاده مجدد از کدها را فراهم میکرد. در سال ۱۹۶۲، او شرکت Consolidated Analysis Centers, Inc (CACI) را تأسیس کرد و نسخهای تجاری از SIMSCRIPT را توسعه داد.
مارکوویتز همچنین استاد مدعو در مدرسه مدیریت ردی دانشگاه کالیفرنیا در سن دیگو بود و همبنیانگذار و معمار اصلی شرکت مشاوره مالی GuidedChoice محسوب میشد و تا سال ۲۰۱۸ ریاست کمیته سرمایهگذاری آن را بر عهده داشت. هری مارکوویتز در سال ۲۰۲۳ درگذشت.
توسعه نظریه مدرن پرتفوی
مارکوویتز در سخنرانی خود به کمیته نوبل در سال ۱۹۹۰ گفت:
«مفاهیم اساسی نظریه پرتفوی یک بعدازظهر در کتابخانه برایم روشن شد، وقتی کتاب John Burr Williams با عنوان "Theory of Investment Value" را میخواندم. ویلیامز پیشنهاد کرده بود که ارزش یک سهم باید برابر با ارزش فعلی سود تقسیمی آینده آن باشد. چون سودهای آینده نامشخص هستند، من این پیشنهاد را به صورت ارزش مورد انتظار سودهای آتی تفسیر کردم. اگر سرمایهگذار تنها به ارزش مورد انتظار سهامها علاقهمند بود، تنها به ارزش مورد انتظار پرتفوی توجه میکرد و برای بیشینهسازی آن، کافی بود در یک سهم سرمایهگذاری کند.»
اما مارکوویتز متوجه شد که سرمایهگذاری در یک سهم تنها، «روش درست برای سرمایهگذاران نیست». او فهمید که «سرمایهگذاران به دلیل نگرانی از ریسک و بازده، تنوع ایجاد میکنند» و نیاز به ابزاری برای تعیین سطح ایدهآل تنوع دارند.
این بینش منجر به طراحی Efficient Frontier توسط مارکوویتز شد، ابزاری که نشان میدهد چه سطحی از تنوع بیشترین بازده را برای سطح ریسک مورد نظر سرمایهگذار ارائه میدهد. پرتفوهایی که در بخش Efficient Frontier قرار میگیرند، به عنوان کارآمد شناخته میشوند و بیشترین بازده را نسبت به سطح ریسک سرمایهگذار فراهم میکنند.
تأثیر نظریه مدرن پرتفوی
قبل از کار مارکوویتز، سرمایهگذاری عمدتاً بر اساس عملکرد سرمایهگذاریهای فردی و قیمت فعلی آنها سنجیده میشد و تنوعبخشی نظاممند نبود.
MPT و تنوعبخشی
اگرچه تا دهه ۱۹۶۰ طول کشید تا کار مارکوویتز به درستی شناخته شود، MPT اکنون بخش اساسی استراتژی سرمایهگذاری است و مزایای تنوعبخشی به طور گسترده توسط مدیران مالی درک شده است. حتی روباتمشاورها (Robo-Advisors) نیز از اصول MPT برای ارائه پرتفوی پیشنهادی به کاربران استفاده میکنند.
وال استریت
کار مارکوویتز به حدی استاندارد شده است که همکار نوبل او، پل ساموئلسون، گفته است: «وال استریت بر شانههای هری مارکوویتز ایستاده است.»
مدیریت پرتفوی ریاضیاتی
در سال ۱۹۵۵، وقتی مارکوویتز از پایاننامه دکتری خود درباره کاربرد ریاضیات در تحلیل بازار سهام دفاع میکرد، ایده او آنقدر بیسابقه بود که میلتون فریدمن گفت پایاننامه او حتی اقتصاد هم نیست. بعدها، این ایدهها آنقدر معتبر شد که پیتر برنشتاین در کتاب Capital Ideas، توسعه روشهای ریاضی و آماری برای مدیریت پرتفوی توسط مارکوویتز را «مشهورترین بینش در تاریخ مالی مدرن» خواند.
همبستگی ریسک
یکی دیگر از تأثیرات مهم مارکوویتز، فهم اهمیت ارزیابی همبستگی ریسک بود؛ یعنی اینکه ریسک نه تنها به ریسک هر سهم منفرد بلکه به میزان حرکت همزمان چند سهم نیز بستگی دارد.
انتقادات از نظریه مدرن پرتفوی
- عدم وجود معیار قطعی برای تعداد سهام لازم برای تنوعبخشی مناسب.
- اصول MPT ممکن است سرمایهگذاران ریسکگریز را به پذیرش ریسک بیشتر از توانشان ترغیب کند.
- عدم توانایی MPT در پوشش ریسک سیستماتیک واقعی.
فراتر رفتن از MPT
دو منتقد، جان لوکومنیک و جیمز هاولی، در کتاب خود Moving Beyond Modern Portfolio Theory (۲۰۲۱) به آنچه «پارادوکس MPT» مینامند اشاره کردهاند: تنوعبخشی MPT تنها ریسکهای خاص داراییها را کاهش میدهد و در کاهش ریسک سیستماتیک که میتواند کل صنعت یا سیستم مالی را تحت تأثیر قرار دهد، کمکی نمیکند.
دیدگاه مارکوویتز درباره سرمایهگذاران آماتور
او گفته است:
«اشتباه اصلی سرمایهگذار کوچک این است که وقتی بازار بالا میرود میخرد و وقتی پایین میآید میفروشد، بر اساس فرض اینکه روند ادامه خواهد داشت.»
دیدگاه مارکوویتز درباره روباتمشاورها
او گفته است:
«روباتمشاورها بر اصول MPT عمل میکنند و میتوانند مشاوره خوب یا بد بدهند. اگر مشاوره خوب باشد، عالی است.»
لحظه «آها» مارکوویتز
مارکوویتز لحظهی الهامبخش خود را هنگام مطالعه احتمالات ریاضیاتی تجربه کرد، که به بینش معروف او درباره همبستگی ریسک پرتفوی منجر شد:
«نوسانات پرتفوی نه تنها به نوسانات اجزای آن بستگی دارد، بلکه به میزان حرکت همزمان آنها نیز مرتبط است.»
جمعبندی
از زمان توسعه Modern Portfolio Theory در سال ۱۹۵۲، هری مارکوویتز یکی از مهمترین پیشگامان اقتصاد مالی مدرن بوده است.
کار پیشگامانه او از نظریه پرتفوی تا زبان برنامهنویسی کامپیوتری، پایهگذار روشهای امروز وال استریت است و مفاهیمی مانند تنوعبخشی و مدیریت ریسک و بازده کل پرتفوی را به جامعه مالی معرفی کرده است، و تمرکز را از عملکرد سهام منفرد به عملکرد کل پرتفوی منتقل کرده است.




نظرات کاربران