












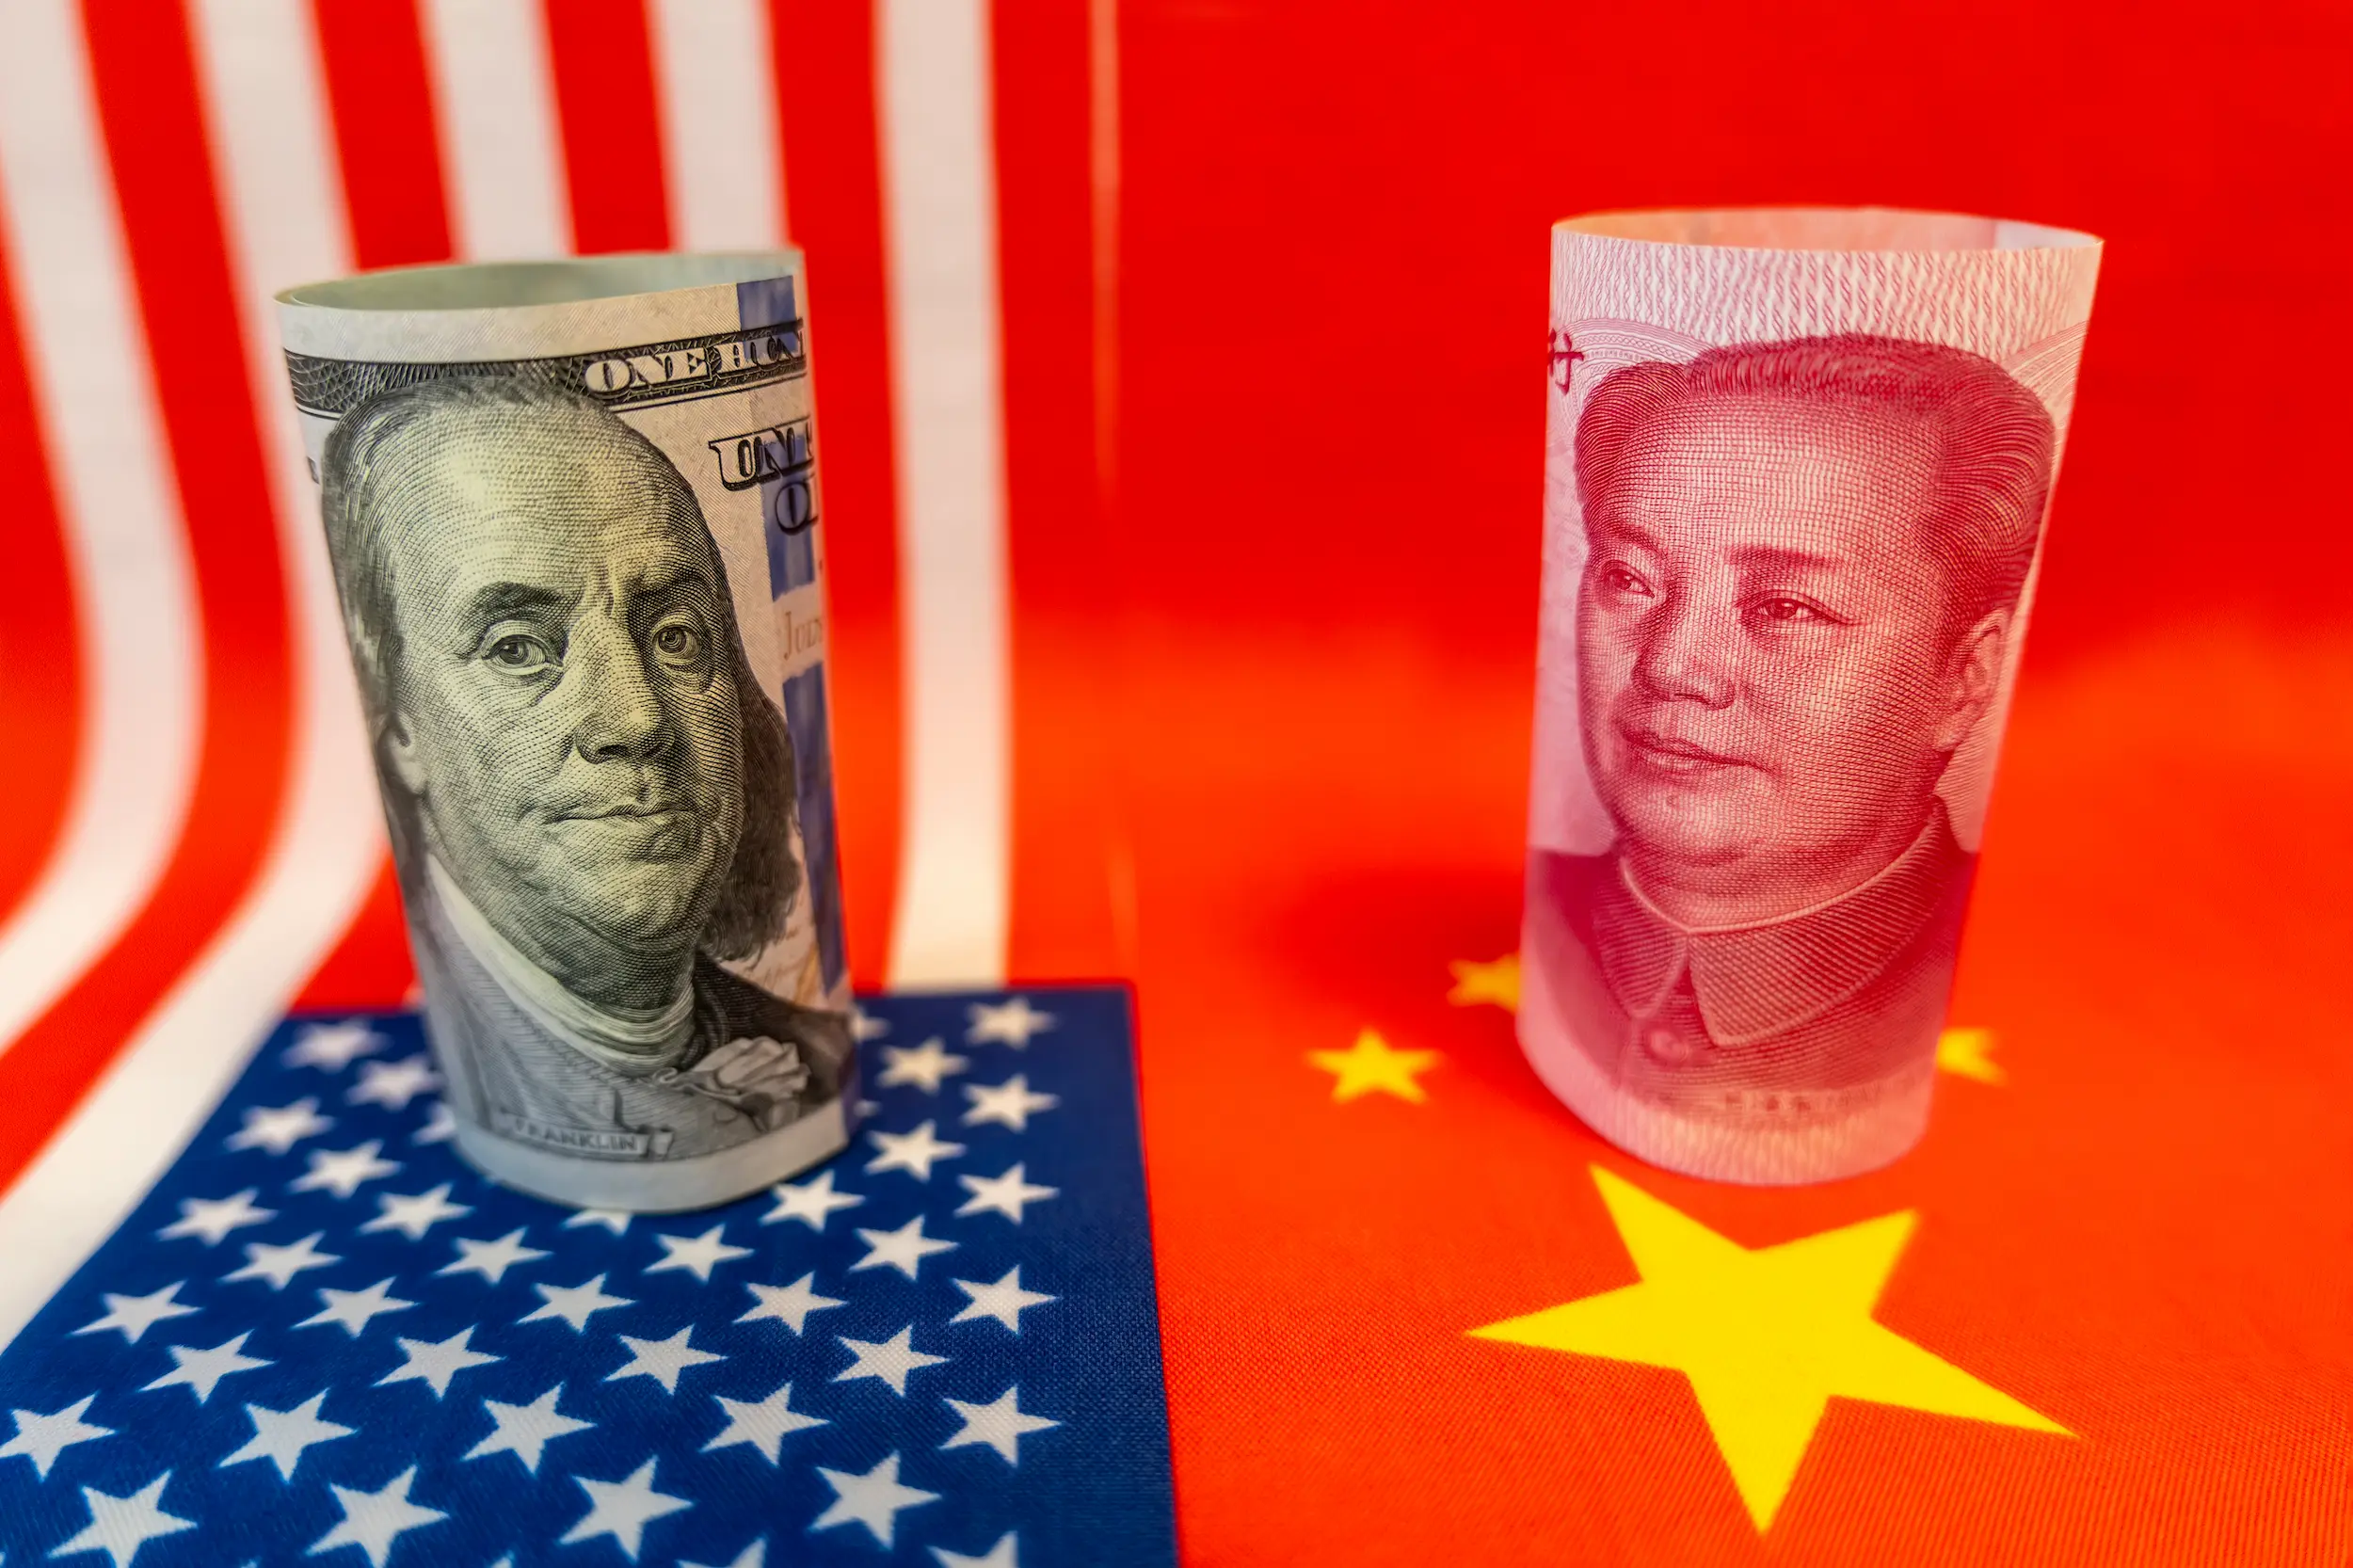
به گزارش شبکه اطلاعرسانی طلا و ارز پکن مدتهاست رویای جهانیکردن یوان را در سر دارد. نخستین تلاش جدی به سال ۲۰۰۹ بازمیگردد، زمانی که دولت چین با کاهش بخشی از محدودیتهای سرمایهای، زمینه را برای استفاده بینالمللی از پول ملیاش فراهم کرد. در آن دوره، برخی کشورها بهویژه در آسیا و آفریقا شروع به پذیرش یوان در مبادلات کردند و موجی از خوشبینی درباره آینده ارزی چین شکل گرفت.
اما این مسیر چندان پایدار نبود. بحران بورس شانگهای در ۲۰۱۵ و کاهش ارزش ناگهانی یوان باعث شد سرمایهها با شتاب از کشور خارج شوند. هراس از بیثباتی مالی بهقدری بالا گرفت که دولت مجبور شد به سرعت جریانهای سرمایهای را کنترل کند و عملاً پروژه بینالمللیسازی یوان متوقف شد. این تجربه تلخ، به چینیها نشان داد که بدون مدیریت دقیق و کنترل محکم، رؤیای تبدیل یوان به ارز جهانی میتواند به کابوس فرار سرمایه بدل شود.
هشت سال بعد، این بار مقامات چینی با احتیاط و انضباط بیشتری به میدان بازگشتهاند. برخلاف گذشته، دولت نهتنها کنترل سرمایه را رها نکرده، بلکه با ایجاد زیرساختهای تازه و افزایش نقش یوان در تجارت خارجی، زمینهای فراهم کرده تا روند جهانیسازی پول ملی دوام بیشتری داشته باشد.
زیرساختهای نوین مالی؛ CIPS، اوراق یوانی و پروژه mBridge
چین این بار تنها به شعار و امیدواری بسنده نکرده است؛ بلکه معماری تازهای از ابزارها و نهادهای مالی ایجاد کرده که به یوان امکان میدهد مستقل از دلار در صحنه جهانی گردش کند. مهمترین آن سامانه پرداخت بینبانکی چین (CIPS) است؛ شبکهای مشابه سوئیفت که اکنون بیش از ۱۷۰۰ بانک در سراسر جهان به آن پیوستهاند. تنها در سال ۲۰۲۴، حجم تراکنشهای CIPS با رشدی ۴۳ درصدی به ۲۴ تریلیون دلار رسید، عددی که نشان میدهد این سیستم به تدریج جایگاه خود را بهعنوان یک رگ حیات مالی موازی تثبیت کرده است.
در کنار این، پکن با گسترش بازار اوراق قرضه یوانی به دنبال جذب سرمایهگذاران خارجی است. اوراق «پاندا» (برای دولتها و شرکتهای خارجی در چین) و «دیمسام» (در هنگکنگ) در حال رکوردشکنی هستند و بسیاری از دولتها از جمله مجارستان و روسیه انتشار آنها را آغاز کردهاند. این اوراق نهتنها ابزاری برای تأمین مالی است، بلکه عملاً دولتها و شرکتها را به سمت استفاده از یوان در ترازنامههایشان سوق میدهد.
افزون بر این، پروژه mBridge بهعنوان شبکهای دیجیتال برای پرداختهای فرامرزی در حال گسترش است. هرچند حجم آن هنوز در مقیاس جهانی ناچیز است، اما واشنگتن به صراحت هشدار داده که این ابزار «به سطحی از اهمیت ژئوپلیتیک» رسیده است. چین حتی آزمایشهای موفقی انجام داده که از طریق mBridge پرداختهای مرتبط با شرکتهای تحریمشده در سینکیانگ را تسهیل کرده است؛ اقدامی که نشان میدهد یوان میتواند راهی برای دور زدن محدودیتهای دلاری باشد.
این سه ضلع ـ CIPS، اوراق یوانی و mBridge ـ شالوده زیرساختی تازهای را شکل داده که چین امیدوار است با آن مسیر بینالمللیسازی یوان را هموار کند؛ این بار نه با اتکا به بازار آزاد، بلکه با مهندسی دولتی و نظم چینی.
یوان در خدمت ژئوپلیتیک؛ از روسیه تا آفریقا و آمریکای لاتین
پکن بهخوبی درک کرده که بینالمللیشدن یوان تنها یک پروژه اقتصادی نیست، بلکه ابزاری ژئوپلیتیک برای بازتعریف توازن قدرت جهانی است. پس از تحریمهای سنگین غرب علیه روسیه در سال ۲۰۲۲، بانکهای چینی تقریباً تمام وامهای جدید خارجی خود را از دلار به یوان منتقل کردند. این تغییر بهسرعت حجم بدهیهای یوانی روسیه را سه برابر کرد و مسکو را بیش از پیش به نظام مالی چین وابسته ساخت.
کشورهای دیگری هم در این مسیر گام برداشتهاند. مجارستان در تابستان گذشته بزرگترین اوراق «پاندا» را به ارزش ۵ میلیارد یوان منتشر کرد. در آفریقا، کنیا مذاکراتی برای تبدیل بخشی از بدهیهای دلاری خود به یوان آغاز کرده است. در آمریکای لاتین، برزیل به فکر صدور اوراق یوانی افتاده و پاکستان نیز با طرح مشابهی به پکن نزدیک شده است. این روند نشان میدهد چین بهطور فعال در حال ساختن شبکهای از شرکای مالی است که میتوانند در بزنگاههای سیاسی، به پشتوانه یوان تکیه کنند.
ابزار دیگر چین، خطوط سوآپ ارزی با ۳۲ بانک مرکزی جهان است. ارزش این قراردادها تاکنون به ۴.۵ تریلیون یوان رسیده و عملاً یک «چتر ایمنی» برای کشورهایی ایجاد کرده که ممکن است در شرایط بحرانی به نقدینگی فوری نیاز داشته باشند. این شبکه از نظر حجم با صندوق بینالمللی پول برابری میکند و به بسیاری از دولتها اعتماد میدهد که یوان، برخلاف گذشته، ارزی آماده برای استفاده است.
چنین ابتکاراتی نشان میدهد که چین از یوان صرفاً برای مبادلات تجاری استفاده نمیکند؛ بلکه آن را به ستون جدیدی از دیپلماسی اقتصادی خود تبدیل کرده است. به بیان دیگر، هر قرارداد مالی با یوان نهتنها یک تراکنش اقتصادی، بلکه یک پیوند سیاسی تازه است که کشورها را به مدار پکن نزدیکتر میکند.
محدودیتهای پکن؛ چرا یوان هنوز ۴٪ پرداختهای جهانی است؟
با وجود تمام پیشرفتهای چشمگیر، یوان هنوز فاصلهای عمیق با سلطه جهانی دلار دارد. آمارها نشان میدهد این ارز تنها در ۴ درصد پرداختهای بینالمللی حضور دارد، در حالی که دلار بیش از ۵۰ درصد این بازار را در اختیار دارد. در حوزه ذخایر ارزی بانکهای مرکزی نیز تصویر مشابهی دیده میشود: تنها ۲ درصد از ذخایر جهانی به یوان اختصاص یافته، در برابر ۵۸ درصد دلاری.
مهمترین دلیل این شکاف، کنترلهای شدید سرمایهای در چین است. برخلاف آمریکا یا اروپا که ورود و خروج سرمایه آزادانه انجام میشود، پکن همچنان جریان پول را بهشدت زیر نظر دارد. این محدودیت باعث میشود سرمایهگذاران خارجی نتوانند با آزادی کامل به بازارهای مالی چین دسترسی داشته باشند، و در نتیجه یوان بهعنوان ارزی امن و نقدشونده جهانی تلقی نشود.
افزون بر این، عدم شفافیت در سیاستهای پولی و مداخلات گسترده دولت در تعیین نرخ ارز، اعتماد بلندمدت به یوان را کاهش میدهد. بسیاری از اقتصاددانان معتقدند تا زمانی که چین حاضر نباشد ساختار بازارهای مالیاش را باز کند، یوان نمیتواند به معنای واقعی کلمه رقیب دلار باشد.
با این حال، تجربه تاریخ نشان میدهد که حتی دلار آمریکا نیز دههها زمان برد تا پس از تبدیل شدن اقتصاد ایالات متحده به بزرگترین اقتصاد جهان، نقش مسلط را در نظام مالی بینالمللی پیدا کند. از این منظر، یوان شاید هنوز سهم اندکی داشته باشد، اما سرعت رشد آن در مقیاس تاریخی قابل توجه است.
چشمانداز نظام چندقطبی؛ آیا دلار رقیب جدی پیدا کرده است؟
با وجود سلطه تاریخی دلار، روندهای اخیر نشان میدهد که جهان مالی بهتدریج در حال حرکت به سوی نظمی چندقطبی است. سهم یوان از پرداختهای جهانی اگرچه هنوز اندک است، اما در دو سال اخیر دو برابر شده و اکنون بیش از ۳۰ درصد تجارت خارجی چین به پول ملی این کشور انجام میشود. افزون بر آن، بیش از نیمی از جریانهای مالی فرامرزی چین به یوان تسویه میشود؛ عددی که در سال ۲۰۱۰ کمتر از یک درصد بود. این تغییر چشمگیر نشان میدهد که پکن توانسته استفاده از یوان را در خانه تثبیت کند و حالا بهدنبال صدور آن به جهان است.
زمینه بینالمللی نیز برای این تحول مساعد است. کاهش اعتماد به دلار بهدلیل تحریمهای مالی آمریکا، بدهیهای فزاینده و سیاستهای پرنوسان کاخ سفید، کشورها را بهسوی تنوعبخشی به ذخایر ارزی سوق داده است. بسیاری از دولتها، بهویژه آنهایی که در معرض تحریم قرار دارند، یوان را گزینهای مطمئنتر برای مبادلات و بدهیهای خود میبینند.
با این حال، پرسش کلیدی همچنان پابرجاست: آیا یوان میتواند از یک «جایگزین موقت» به «رقیب واقعی» دلار تبدیل شود؟ کارشناسان بر این باورند که مسیر چین هنوز طولانی است. بدون آزادسازی کامل بازارهای مالی و شفافیت سیاستهای پولی، یوان نمیتواند جایگاه غالب را بهدست آورد. اما حتی اگر هرگز جایگزین کامل دلار نشود، رشد سریع آن کافی است تا نظم مالی جهان را به سمت چندقطبیشدن سوق دهد؛ نظمی که در آن دلار تنها بازیگر اصلی نخواهد بود.




نظرات کاربران