خرید آنلاین و حضوری با اسنپ‌پی
در حال بارگذاری…
شبکه اطلاع رسانی طـــــــــــلا، ســکـــــــــــه و ارز
کیان
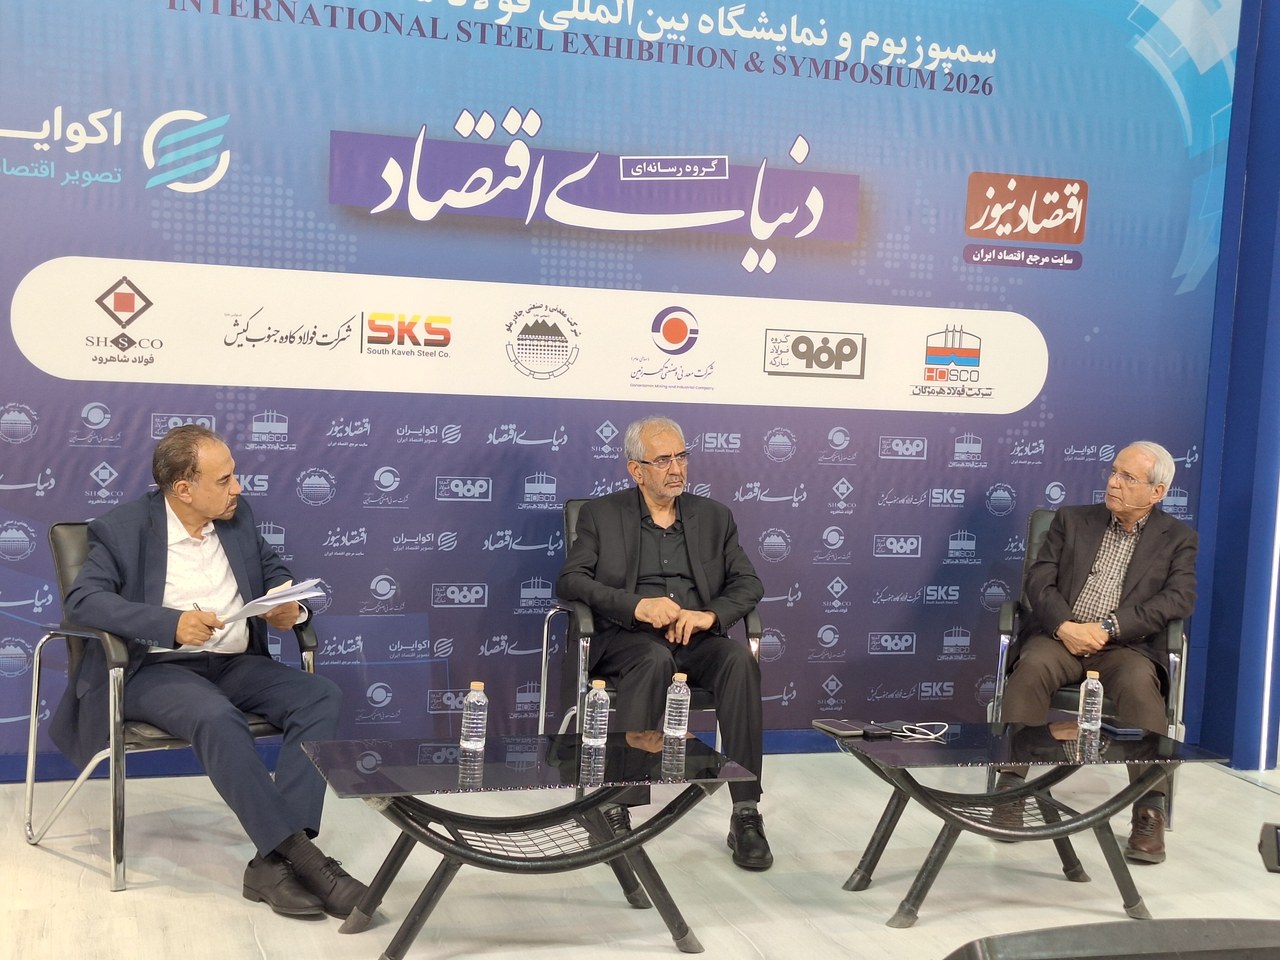
سرمایه‌گذاران فولاد درباره اجرای طرح‌های توسعه تردید دارند؛ اصلاح سیاست ارزی در صدر مطالبات

سرمایه‌گذاران فولاد درباره اجرای طرح‌های توسعه تردید دارند؛ اصلاح سیاست ارزی در صدر مطالبات

ایمیدرو ۶۳ پهنه معدنی را ارزیابی کرد؛ بخش خصوصی وارد اکتشاف می‌شود؟

ایمیدرو ۶۳ پهنه معدنی را ارزیابی کرد؛ بخش خصوصی وارد اکتشاف می‌شود؟

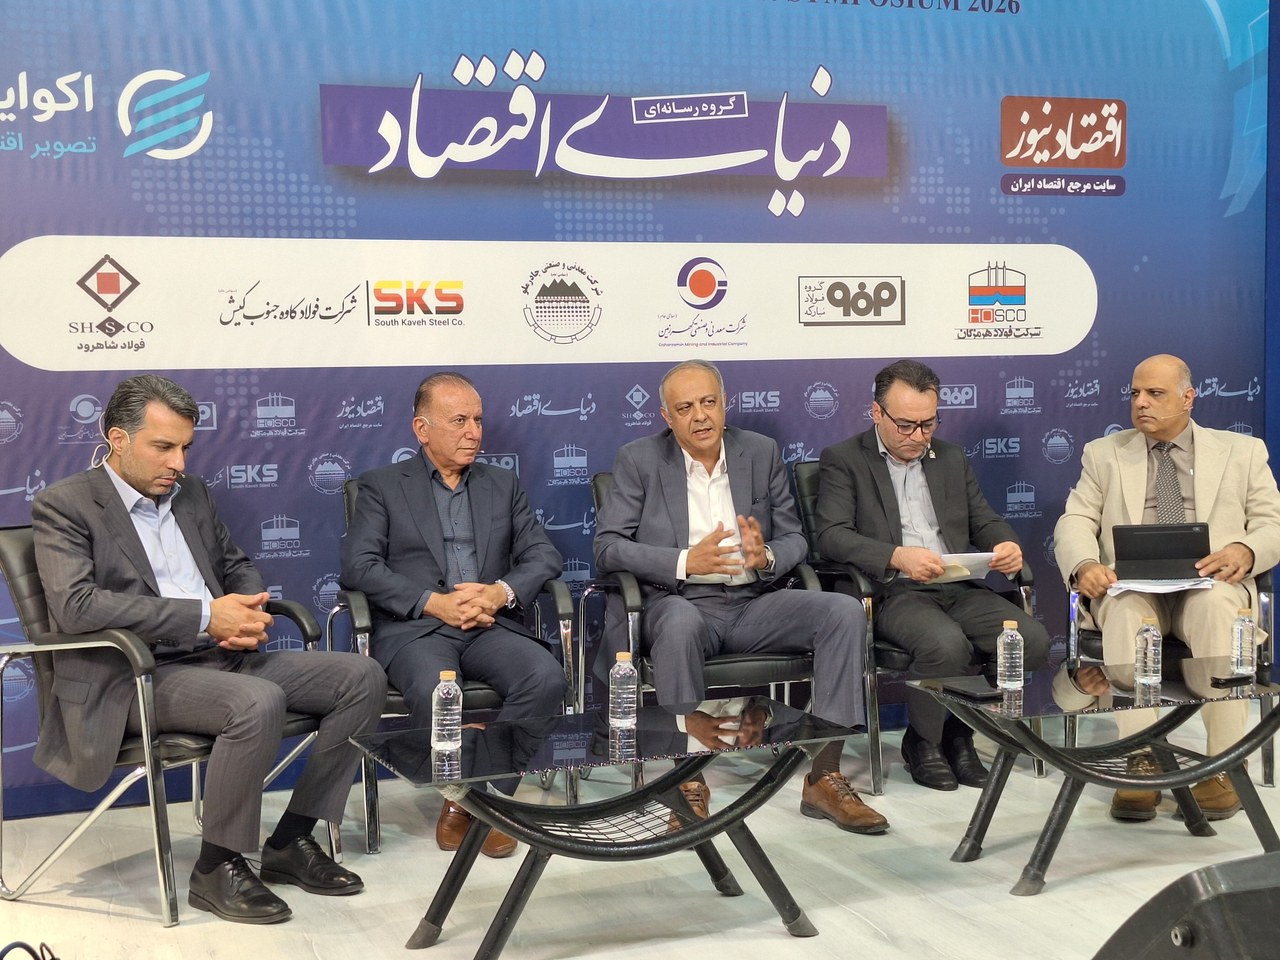
از چالش‌های سرمایه‌گذاری در صنعت فولاد تا ضرورت اصلاح سیاست‌های ارزی | خوروش: اجرای طرح‌های توسعه‌ای با تردید روبروست | ابکاء: دولت باید موانع پیش روی تولید را برطرف کند

از چالش‌های سرمایه‌گذاری در صنعت فولاد تا ضرورت اصلاح سیاست‌های ارزی | خوروش: اجرای طرح‌های توسعه‌ای با تردید روبروست | ابکاء: دولت باید موانع پیش روی تولید را برطرف کند

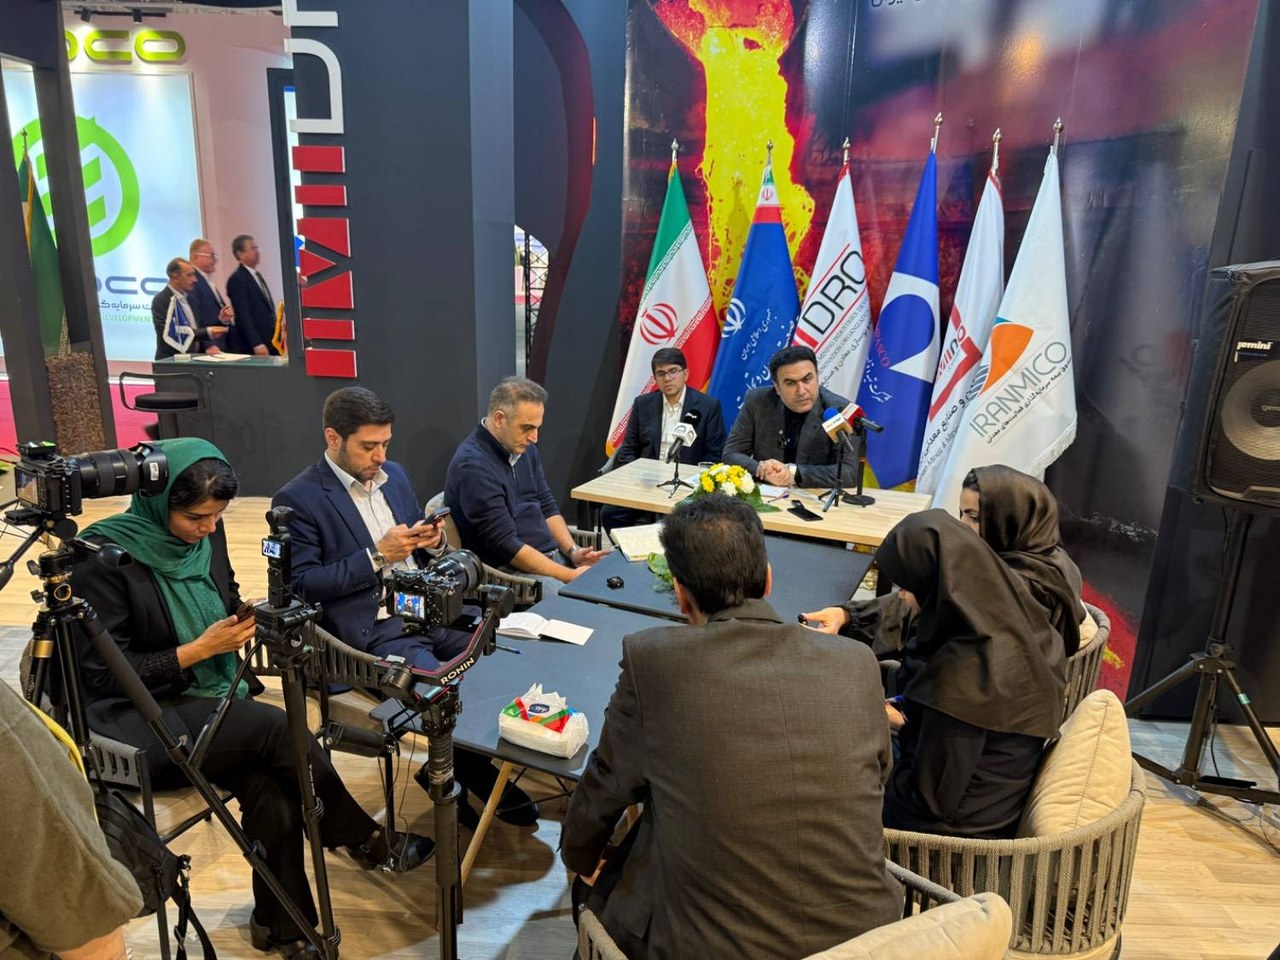
­تعیین تکلیف پهنه‌های اکتشافی با مشارکت بخش خصوصی در دستور کار ایمیدرو

­تعیین تکلیف پهنه‌های اکتشافی با مشارکت بخش خصوصی در دستور کار ایمیدرو

تولید سالانه ۲۵ تن شمش طلا به تأمین مالی و فناوری فرآوری وابسته است

تولید سالانه ۲۵ تن شمش طلا به تأمین مالی و فناوری فرآوری وابسته است

دستیابی به تولید ۲۵ تنی طلا در برنامه هفتم پیشرفت

دستیابی به تولید ۲۵ تنی طلا در برنامه هفتم پیشرفت

هشدار فعالان فولاد: ناترازی انرژی تولید و صادرات را تحت فشار می‌گذارد

هشدار فعالان فولاد: ناترازی انرژی تولید و صادرات را تحت فشار می‌گذارد

هشدار فعالان صنعت فولاد درباره تشدید ناترازی انرژی | صادقیان: سیاست تخصیص انرژی باید بازنگری شود | ابکاء: بازنگری در الگوی توسعه صنعت فولاد | هشدار محجوب نژاد درباره کاهش رقابت‌پذیری فولاد ایران

هشدار فعالان صنعت فولاد درباره تشدید ناترازی انرژی | صادقیان: سیاست تخصیص انرژی باید بازنگری شود | ابکاء: بازنگری در الگوی توسعه صنعت فولاد | هشدار محجوب نژاد درباره کاهش رقابت‌پذیری فولاد ایران

بسته تسهیلات تجارت امضا شد؛ هدف، پایان توقف کالا در مرزها

بسته تسهیلات تجارت امضا شد؛ هدف، پایان توقف کالا در مرزها

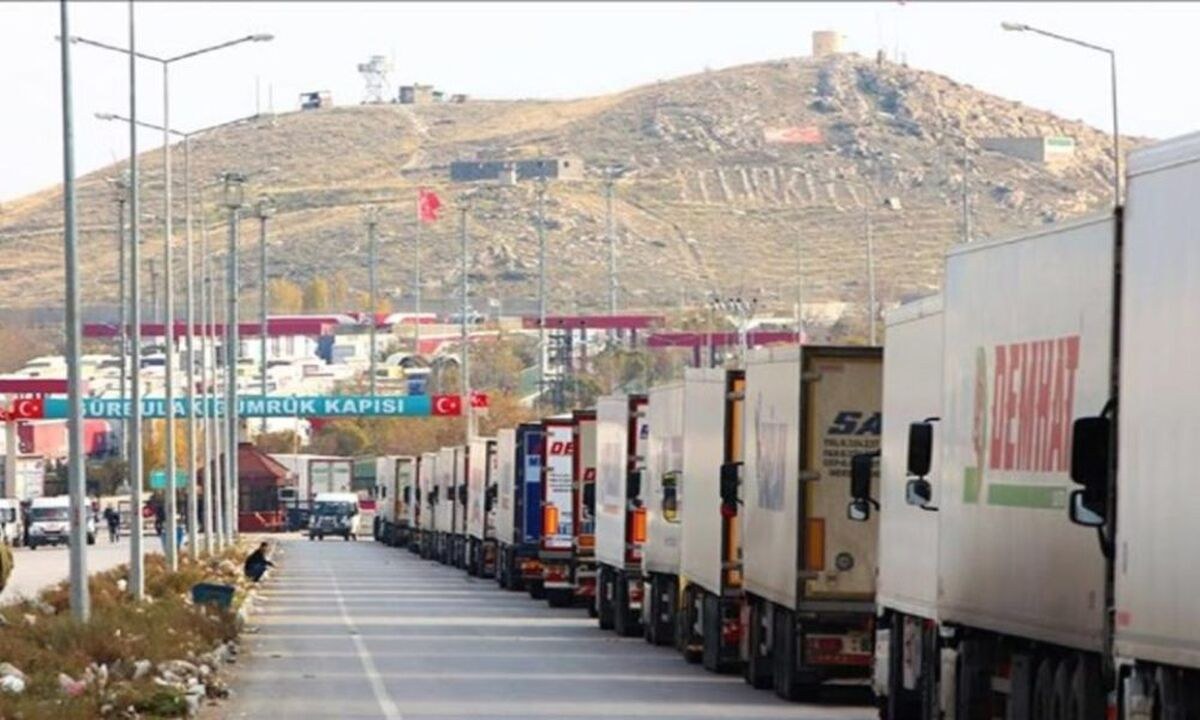
ابلاغ بسته تسهیلات تجارت کشور با امضای رییس‌جمهور | رایزنی با ترکیه برای کاهش توقف کالا

ابلاغ بسته تسهیلات تجارت کشور با امضای رییس‌جمهور | رایزنی با ترکیه برای کاهش توقف کالا

تحلیل تکنیکال شکر 2 مهر

قیمت شکر در سراشیبی: مازاد برزیل و روندهای نزولی

بازدید ۶۵۸نویسنده: محمد بذرافشان
قیمت شکر در سراشیبی: مازاد برزیل و روندهای نزولی

قیمت شکر در ۲۰۲۵ با مازاد جهانی و بهبود تولید برزیل و آسیا سقوط کرد. تحلیل فنی و بنیادی روند نزولی را تأیید می‌کند.

به گزارش شبکه اطلاع‌رسانی طلا و ارز بازار جهانی شکر در حال حاضر در فاز نزولی قرار دارد و قیمت قراردادهای آتی ICE #11 به حدود ۱۵.۲۰ سنت آمریکا به ازای هر پوند کاهش یافته است. این سطح کمترین قیمت از آوریل ۲۰۲۱ تاکنون محسوب می‌شود و فشارهای مضاعفی از سمت بهبود عرضه در مناطق کلیدی و کاهش تقاضای جهانی بر آن وارد شده است. همچنین افت شدید قیمت در مقایسه سالانه که بیش از ۳۰ درصد است، نشان‌دهنده تغییر روند کلی در بازار شکر طی یک سال گذشته محسوب می‌شود.

وضعیت قراردادهای آتی

قراردادهای ماه اکتبر ۲۰۲۵ در حدود ۱۵.۱۳ سنت به ازای هر پوند تسویه شده‌اند و منحنی آتی بازار نشان‌دهنده ضعف عمومی در تمام سررسیدهاست. این موضوع بیانگر آن است که معامله‌گران چشم‌انداز روشنی برای بهبود کوتاه‌مدت قیمت‌ها متصور نیستند. فشار ناشی از عرضه قوی در کنار کاهش شتاب تقاضا سبب شده است که بازار در مسیر نزولی پایدار باقی بماند.

روند عرضه جهانی

برزیل همچنان بازیگر اصلی سمت عرضه محسوب می‌شود و تولید شکر در منطقه مرکز-جنوب این کشور در نیمه دوم اوت ۲۰۲۵ رشد ۱۸ درصدی نسبت به سال قبل را ثبت کرده است. با این حال، تولید تجمعی تا پایان اوت کاهش ۱.۹ درصدی داشته و این نشان می‌دهد که نوسانات جوی و آتش‌سوزی‌های اوایل سال بخشی از تولید را محدود کرده‌اند. تغییر نسبت نیشکر مصرفی به تولید شکر نیز عرضه جهانی را در مسیر افزایشی قرار داده است.

تولیدکنندگان آسیایی

تایلند پیش‌بینی کرده است که تولید شکر در فصل ۲۰۲۵/۲۶ حدود دو درصد افزایش یابد و به بیش از ۱۰.۳ میلیون تن برسد. این امر بر عرضه جهانی می‌افزاید و در کنار تولید برزیل، فشار نزولی مضاعفی بر بازار ایجاد می‌کند. در هند نیز اگرچه حدود چهار میلیون تن از تولید به سمت اتانول هدایت خواهد شد، اما این تغییر برای جبران مازاد عرضه کافی نیست و همچنان زمینه تضعیف قیمت‌ها را فراهم می‌کند.

چشم‌انداز مازاد

پیش‌بینی‌ها نشان می‌دهد بازار جهانی شکر در فصل ۲۰۲۵/۲۶ با مازاد حدود ۲.۸ میلیون تن مواجه خواهد شد. این مازاد جایگزین کسری ۴.۷ میلیون تنی فصل قبل می‌شود و بیانگر چرخش بنیادین در موازنه بازار است. چنین تغییری به وضوح بر قیمت‌ها اثر نزولی گذاشته و انتظارات کوتاه‌مدت معامله‌گران را نسبت به بهبود قیمتی محدود کرده است.

سمت تقاضا

هرچند مصرف جهانی شکر در سال ۲۰۲۵ کمی افزایش خواهد یافت، اما سرعت رشد آن بسیار محدود است. عوامل مرتبط با سلامت و استفاده گسترده‌تر از داروهای کاهنده وزن به کاهش مصرف منجر شده و این موضوع مانع تقویت سمت تقاضا می‌شود. علاوه بر این، تجارت جهانی ممکن است در سه‌ماهه نخست سال ۲۰۲۵ با کمبودهایی مواجه شود، اما صادرات پرقدرت برزیل این کمبود را جبران خواهد کرد.

موقعیت‌گیری سفته‌بازان

گزارش‌ها حاکی از آن است که سفته‌بازان تا ۱۶ سپتامبر ۲۰۲۵ بیش از ۱۵۱ هزار موقعیت فروش خالص در قراردادهای آتی شکر دارند. چنین سطحی از موقعیت‌گیری نشان‌دهنده غالب بودن دیدگاه نزولی در میان سرمایه‌گذاران است. تولیدکنندگان اما در حال کاهش موقعیت‌های فروش خود بوده‌اند که بیانگر استفاده از فرصت‌های قیمتی پایین برای تثبیت سود یا مدیریت ریسک است.

نقش ارز و انرژی

تقویت دلار آمریکا یکی از عوامل کلیدی در فشار بر قیمت‌های جهانی شکر بوده است. در کنار آن، پیش‌بینی کاهش قیمت بنزین در اواخر ۲۰۲۵ می‌تواند کارخانه‌های برزیلی را ترغیب کند تا تولید خود را به سمت شکر و نه اتانول هدایت کنند. این تغییر به معنی افزایش عرضه شکر در بازار جهانی و تداوم فشار بر روند نزولی قیمت‌ها خواهد بود.

چشم‌انداز بلندمدت

با وجود فشارهای کوتاه‌مدت ناشی از مازاد عرضه، بازار شکر در افق میان‌مدت و بلندمدت همچنان پتانسیل رشد دارد. انتظار می‌رود قیمت‌ها تا سال ۲۰۲۸ در محدوده ۱۹ سنت به ازای هر پوند تثبیت شوند که این سطح ناشی از کاهش ذخایر و کسری‌های ساختاری مداوم در سال‌های آینده خواهد بود. بنابراین، در حالی که چشم‌انداز کوتاه‌مدت نزولی است، ریسک‌های صعودی ناشی از اختلالات احتمالی در عرضه و یا تقویت غیرمنتظره تقاضا همچنان وجود دارند.

تحلیل تکنیکال بازار شکر 

شاخص‌های تکنیکال نشان می‌دهند که بازار شکر همچنان در مسیر نزولی قرار دارد و فروشندگان قدرت بیشتری نسبت به خریداران دارند. شکست سطوح حمایتی کلیدی و ورود به محدوده اشباع فروش باعث شده چشم‌انداز کلی، به‌ویژه برای قرارداد مارس ۲۰۲۵ (SBH25)، نزولی ارزیابی شود. اهمیت این قرارداد در آن است که بسیاری از معامله‌گران و تولیدکنندگان، آن را به‌عنوان معیار تعیین‌کننده برای مسیر بازار جهانی شکر دنبال می‌کنند. این شرایط، بازار را در موقعیتی شکننده قرار داده و انتظارات نزولی را تقویت می‌کند.

روند قیمتی اخیر و خروج از کانال

حرکت قیمت‌ها به سطح ۱۶.۱۴ سنت به ازای هر پوند به معنای شکست کانال افقی میان‌مدت است که برای مدتی تعادل نسبی عرضه و تقاضا را حفظ کرده بود. بسته شدن قیمت‌ها پایین‌تر از میانگین متحرک ۱۰ روزه (۱۶.۴۱) و خوشه میانگین‌های ۴۰ و ۱۰۰ روزه (۱۶.۸۴–۱۷.۰۲) نشان می‌دهد که قدرت فروشندگان بر بازار مسلط شده است. این روند ضعف تقاضا را برجسته کرده و سیگنال ادامه فشار نزولی را به فعالان بازار ارسال می‌کند. سرمایه‌گذاران در چنین شرایطی محتاط‌تر عمل کرده و تمایل به فروش بیشتر دارند.

حمایت‌ها و مقاومت‌های کلیدی

سطح ۱۵ سنت به‌عنوان نخستین حمایت مهم شناخته می‌شود که با حجم بالای نقدینگی همراه است و می‌تواند به‌صورت موقت مانع ریزش‌های بیشتر شود. این سطح از منظر روانی نیز اهمیت زیادی دارد زیرا شکست آن می‌تواند فروش‌های هیجانی جدیدی را فعال کند. از سوی دیگر، محدوده ۱۸ تا ۲۰ سنت همچنان مقاومت جدی بازار محسوب می‌شود؛ جایی که در اوایل ۲۰۲۵ شاهد تثبیت قیمت‌ها بودیم. عبور از این محدوده در کوتاه‌مدت دشوار است، اما در صورت موفقیت، می‌تواند چشم‌انداز صعودی تازه‌ای ایجاد کند.

الگوهای بلندمدت و ساختار مثلثی

بازار شکر در یک الگوی مثلثی چنددهه‌ای معامله می‌شود که به‌طور معمول بیانگر فشار فزاینده برای یک شکست قیمتی بزرگ در آینده است. تثبیت تاریخی قیمت‌ها در محدوده ۱۸ تا ۲۰ سنت نشان‌دهنده مقاومت خریداران است، اما شکست‌های اخیر نشان می‌دهد که فروشندگان کنترل بیشتری دارند. اگر حمایت ۱۵ سنت از دست برود، احتمال شکل‌گیری کف‌های جدید تاریخی افزایش خواهد یافت. این سناریو می‌تواند موج جدیدی از فشار نزولی میان‌مدت را فعال کند و انتظارات معامله‌گران را به سمت اهداف پایین‌تر سوق دهد.

وضعیت میانگین‌های متحرک

میانگین‌های متحرک قرارداد مارس ۲۰۲۵ عمدتاً سیگنال‌های نزولی صادر می‌کنند و چرخش آن‌ها حاکی از ضعف ساختاری بازار است. میانگین ۵ روزه با افت ۸.۴۵٪ سیگنال کراس اوور نزولی ثبت کرده و میانگین‌های ۵۰ و ۱۰۰ روزه با کاهش‌های ۵.۶۶٪ و ۱۵.۲۱٪ نشانه‌های فروش قدرتمندی دارند. تنها میانگین ۲۰۰ روزه اندکی حالت خنثی دارد اما اثر آن بیشتر در چشم‌انداز بلندمدت دیده می‌شود. این وضعیت تأکید می‌کند که روند کلی بازار نزولی است و بازگشت کوتاه‌مدت در برابر این فشار چندان پایدار نخواهد بود.

اسیلاتورها و نشانه‌های اشباع فروش

اسیلاتور استوکاستیک ۹ روزه در محدوده ۱۱.۹۷٪ قرار دارد که نشانه ورود بازار به وضعیت اشباع فروش است. با وجود این، هنوز قدرت کافی برای بازگشت صعودی دیده نمی‌شود زیرا %K و %D فاصله زیادی با محدوده‌های صعودی دارند. شاخص RSI نیز در سطح ۳۷.۷۹ ثبت شده که نزدیک به محدوده اشباع فروش است، اما هنوز سیگنال خرید قاطعی صادر نکرده است. بنابراین، اگرچه بازار از دید اسیلاتوری در محدوده‌ای حساس قرار گرفته، اما تصویر کلی همچنان متمایل به نزول است.

شاخص ADX و نوسان‌پذیری بازار

شاخص ADX با عدد ۴۰.۳۸ نشان می‌دهد که بازار در حال تجربه روندی قوی است و برتری -DI بر +DI تأیید می‌کند که این روند به‌شدت نزولی است. این بدان معناست که فروشندگان کنترل معاملات را در دست دارند و خریداران توان بازگرداندن بازار را ندارند. نوسان تاریخی در سطح ۳۶.۵۴٪ نیز نشان‌دهنده دامنه حرکتی روزانه متوسط است که فضای کافی برای حرکات قیمتی ناگهانی ایجاد می‌کند. ترکیب این عوامل هشدار می‌دهد که بازار در وضعیت پرریسکی قرار گرفته است.

چشم‌انداز کوتاه‌مدت و میان‌مدت

در افق کوتاه‌مدت (۱ تا ۳ ماه آینده)، بازار احتمالاً نزولی باقی می‌ماند و تثبیت در محدوده ۱۵ تا ۱۶ سنت محتمل است. در صورت شکست سطح ۱۵ سنت، اهداف پایین‌تر در محدوده ۱۲ تا ۱۳ سنت در دسترس قرار می‌گیرند و می‌توانند روند نزولی را عمیق‌تر کنند. در میان‌مدت (۳ تا ۶ ماه)، شرایط بیشتر خنثی تا نزولی پیش‌بینی می‌شود، مگر اینکه تغییرات جدی در عرضه جهانی یا شرایط جوی برزیل اتفاق بیفتد. هرگونه بازگشت بالای سطح ۱۸ سنت می‌تواند سناریوی صعودی جدیدی ایجاد کند.

ریسک‌های بنیادین و عوامل تأثیرگذار

بازار شکر علاوه بر عوامل تکنیکال، تحت تأثیر ریسک‌های بنیادین نیز قرار دارد. از یک سو، اختلالات عرضه ناشی از شرایط آب‌وهوایی مانند پدیده ال‌نینو می‌تواند قیمت‌ها را به‌سرعت صعودی کند و فشار فروشندگان را کاهش دهد. از سوی دیگر، مازاد پایدار تولید یا کند شدن اقتصاد جهانی می‌تواند تقاضا را محدود کرده و مسیر نزولی را تقویت کند. معامله‌گران باید درک کنند که بازار شکر همواره ترکیبی از فشارهای تکنیکال و ریسک‌های بنیادین است و تصمیم‌گیری نیازمند توجه همزمان به هر دو بعد خواهد بود.

نویسنده: محمد بذرافشان
اشتراک‌گذاری:

نظرات کاربران

هنوز نظری برای این مطلب ثبت نشده — اولین نفر باشید.