











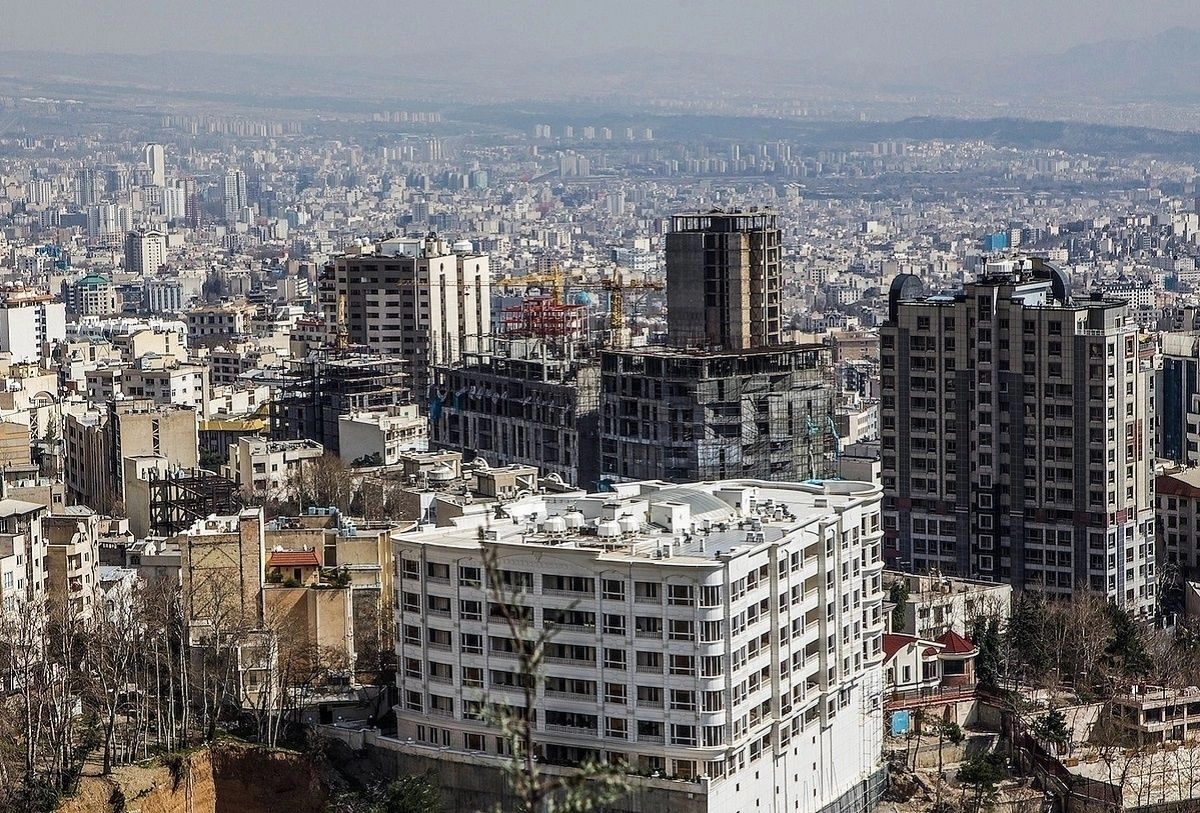
به گزارش شبکه اطلاعرسانی طلا و ارز بازار مسکن ایران امروز بیش از هر زمان دیگری در وضعیت تعلیق قرار دارد؛ جایی که معاملات به پایینترین سطح سالهای اخیر رسیده و ساختوساز در مدار نزولی حرکت میکند. اگر در دهههای گذشته مسکن «پناهگاه سنتی طبقه متوسط» بود، حالا سهم این طبقه از بازار به حداقل رسیده است. ترکیب خریداران تغییر کرده و حدود ۸۰ تا ۹۰ درصد آنها با نگاه سرمایهای وارد میدان میشوند، در حالی که مصرفکنندگان واقعی تنها سهمی اندک از تقاضا را در دست دارند. همین تغییر وزن باعث شده که بازار بیش از آنکه تابع نیاز خانوارها باشد، به رفتار سرمایهگذاران وابسته شود؛ سرمایهگذارانی که با دیدن هر نشانه نااطمینانی سیاسی یا اقتصادی، به سرعت به سمت داراییهای نقدشوندهتر مانند طلا و دلار کوچ میکنند.
در کنار این تغییر ساختار تقاضا، کاهش قدرت خرید خانوارها نیز به عامل بازدارندهای جدی تبدیل شده است. تورم فزاینده هزینههای زندگی، خانهدار شدن را برای اکثریت جامعه به رویایی دور از دسترس بدل کرده و نتیجه آن، رکود معاملاتی عمیقتر است. کاهش صدور پروانههای ساختمانی و افت فعالیت سازندگان نشان میدهد که بخش عرضه هم به همان اندازه از آینده ناامید شده و انگیزه برای ورود به پروژههای جدید را از دست داده است. در چنین شرایطی، مسکن به جای آنکه مقصدی امن برای سرمایه باقی بماند، به بازاری نیمهجان با نقدشوندگی پایین و ریسک بالا تبدیل شده است؛ بازاری که بیش از همیشه در سایه طلا و دلار قرار دارد.
چرا سرمایه از آجر به سکه و دلار پناه برد؟
در شرایطی که بازار مسکن گرفتار رکود و کاهش تقاضای مؤثر شده، سرمایهگذاران به دنبال داراییهایی رفتند که دو ویژگی کلیدی داشته باشند: سرعت نقدشوندگی و پوشش تورم. طلا و دلار هر دو این مزیتها را همزمان ارائه میدهند. در یک اقتصاد پرنوسان، وقتی ارزش پول ملی زیر فشار قرار میگیرد، دلار بهعنوان پناهگاه ارزی و طلا بهعنوان ذخیره سنتی ارزش، با قدرت بیشتری سرمایهها را جذب میکنند. در مقابل، مسکن داراییای است که فروش آن زمانبر است و انتقال سرمایه از آن به نقدینگی یا داراییهای دیگر دشوارتر و پرهزینهتر تمام میشود.
مشکل دیگر در بخش مسکن ناکارایی ابزارهای مالی است. وامهای بانکی که میتوانستند قدرت خرید متقاضیان مصرفی را تقویت کنند، حتی کسر ناچیزی از قیمت یک واحد متوسط را پوشش نمیدهند. این شکاف باعث شد طبقه متوسط عملاً از چرخه خرید کنار گذاشته شود و بازار بیش از پیش به محلی برای بازی سرمایهایها تبدیل گردد. از سوی دیگر، سازندگان نیز با مطالبه سودهای خارج از عرف و قیمتگذاریهای نامتناسب، فضای خرید و فروش را سنگینتر کردند و سرعت معاملات بیش از پیش کاهش یافت.
در همین زمان، بازارهای رقیب مسیر دیگری رفتند. طلا و دلار در بازههای کوتاهمدت بازدهی چشمگیری نشان دادند و با هر تکانه سیاسی یا ارزی، موج تازهای از نقدینگی را به سمت خود کشیدند. این مقایسه ساده برای سرمایهگذاران کفایت میکرد: در جایی که میتوانند روزانه موقعیتشان را تغییر دهند و از تورم جا نمانند، چرا باید سرمایهشان را در داراییای قفل کنند که فروش آن ممکن است ماهها زمان ببرد؟ همین منطق روشن بود که بازی را به سود بازارهای موازی و به زیان بازار ملک تغییر داد.
دو قطبی لوکس متوسط؛ روایت بازاری که دو قسمت شده
بازار مسکن امروز دیگر یک کل واحد نیست؛ بلکه به دو مدار کاملاً متفاوت تقسیم شده است. در مدار لوکس، واحدهای گرانقیمت مناطق مرفه بیش از هر چیز به نرخ دلار گره خوردهاند. مالکان این بخش، با هر تغییر در فضای سیاسی و ارزی، تصمیم به فروش میگیرند تا دارایی خود را به نقدینگی یا ارز تبدیل کنند. در واقع، رفتار غالب در لوکسها نه خرید مصرفی است و نه حتی سرمایهگذاری بلندمدت؛ بلکه «خروج به موقع» از یک بازار پرریسک و تبدیل آن به داراییهای نقدشوندهتر است. همین موضوع سایهای از تردید را بر سر خریداران میاندازد و تقاضا در این بخش را محدود میکند.
در مدار متوسط اما داستان متفاوت است. خانوادههای طبقه متوسط و متوسطروبهبالا، به دلیل فرسایش شدید قدرت خرید و ناکارایی تسهیلات بانکی، عملاً توان ورود به بازار را ندارند. وامهای موجود تنها بخش کوچکی از هزینه خرید را پوشش میدهند و باقی مسیر از عهده بسیاری از متقاضیان خارج است. نتیجه این شکاف آن شده که معاملات در این بخش به شدت کاهش یافته و رکود معاملاتی عمیقتر از همیشه حس میشود.
این دوگانگی، تصویری دوپاره از بازار ساخته است: لوکسها با حساسیت شدید به تحولات ارزی در حال خروج و نقدشوندگیاند، و متوسطها درگیر بنبستی از معیشت و عدم استطاعت. ترکیب این دو مدار، بازار مسکن را از جایگاه سنتی خود به عنوان «پناهگاه امن سرمایه» دور کرده و آن را به زمینی پر از تردید و بلاتکلیفی بدل ساخته است.
سناریوی آینده: نزول آرام تا پایان ۱۴۰۴
چشمانداز پیش روی بازار مسکن بیش از هر چیز به رکود آرام و کاهش تدریجی قیمتها شبیه است. بسیاری از نشانهها حاکی از آن است که این بازار ظرفیت جهش تازهای ندارد؛ نه تقاضای مصرفی توان بازگشت به میدان را دارد، نه سرمایهگذاران خرد حاضرند در بازاری با نقدشوندگی سنگین و ریسک بالا باقی بمانند. به همین دلیل، پیشبینیها از کاهشی میانگین بین ۲۰ تا ۳۰ درصدی در بخشهایی از کشور تا پایان سال ۱۴۰۴ حکایت دارد.
این کاهش البته به معنای رسیدن به «قیمت واقعی» نیست، چرا که جهشهای سالهای گذشته فاصله زیادی میان ارزش ذاتی و قیمت اسمی ایجاد کردهاند. آنچه اکنون رخ میدهد، بیشتر شبیه به سبک شدن حباب و بازگشت تدریجی به سطحی پایدارتر است. روندی که اگرچه از شدت التهابهای پیشین میکاهد، اما هنوز قادر نیست بازار را برای طبقه متوسط و دهکهای پایینتر در دسترستر کند.
در عین حال، باید در نظر داشت که مسکن دیرتر از سایر بازارها واکنش نشان میدهد و همین ویژگی میتواند باعث شود افت قیمتها بهصورت مقطعی و منطقهای اتفاق بیفتد، نه در یک موج همگانی. در سناریوی محتمل، پاییز و زمستان ۱۴۰۴ شاهد بازاری آرام، کمحجم و بدون هیجان خواهیم بود؛ بازاری که همچنان در سایه طلا و دلار حرکت میکند و برای بازگشت به جایگاه پیشین خود نیازمند اصلاحات بنیادین در حوزه سیاستهای مالی و تسهیلات بانکی است.




نظرات کاربران