












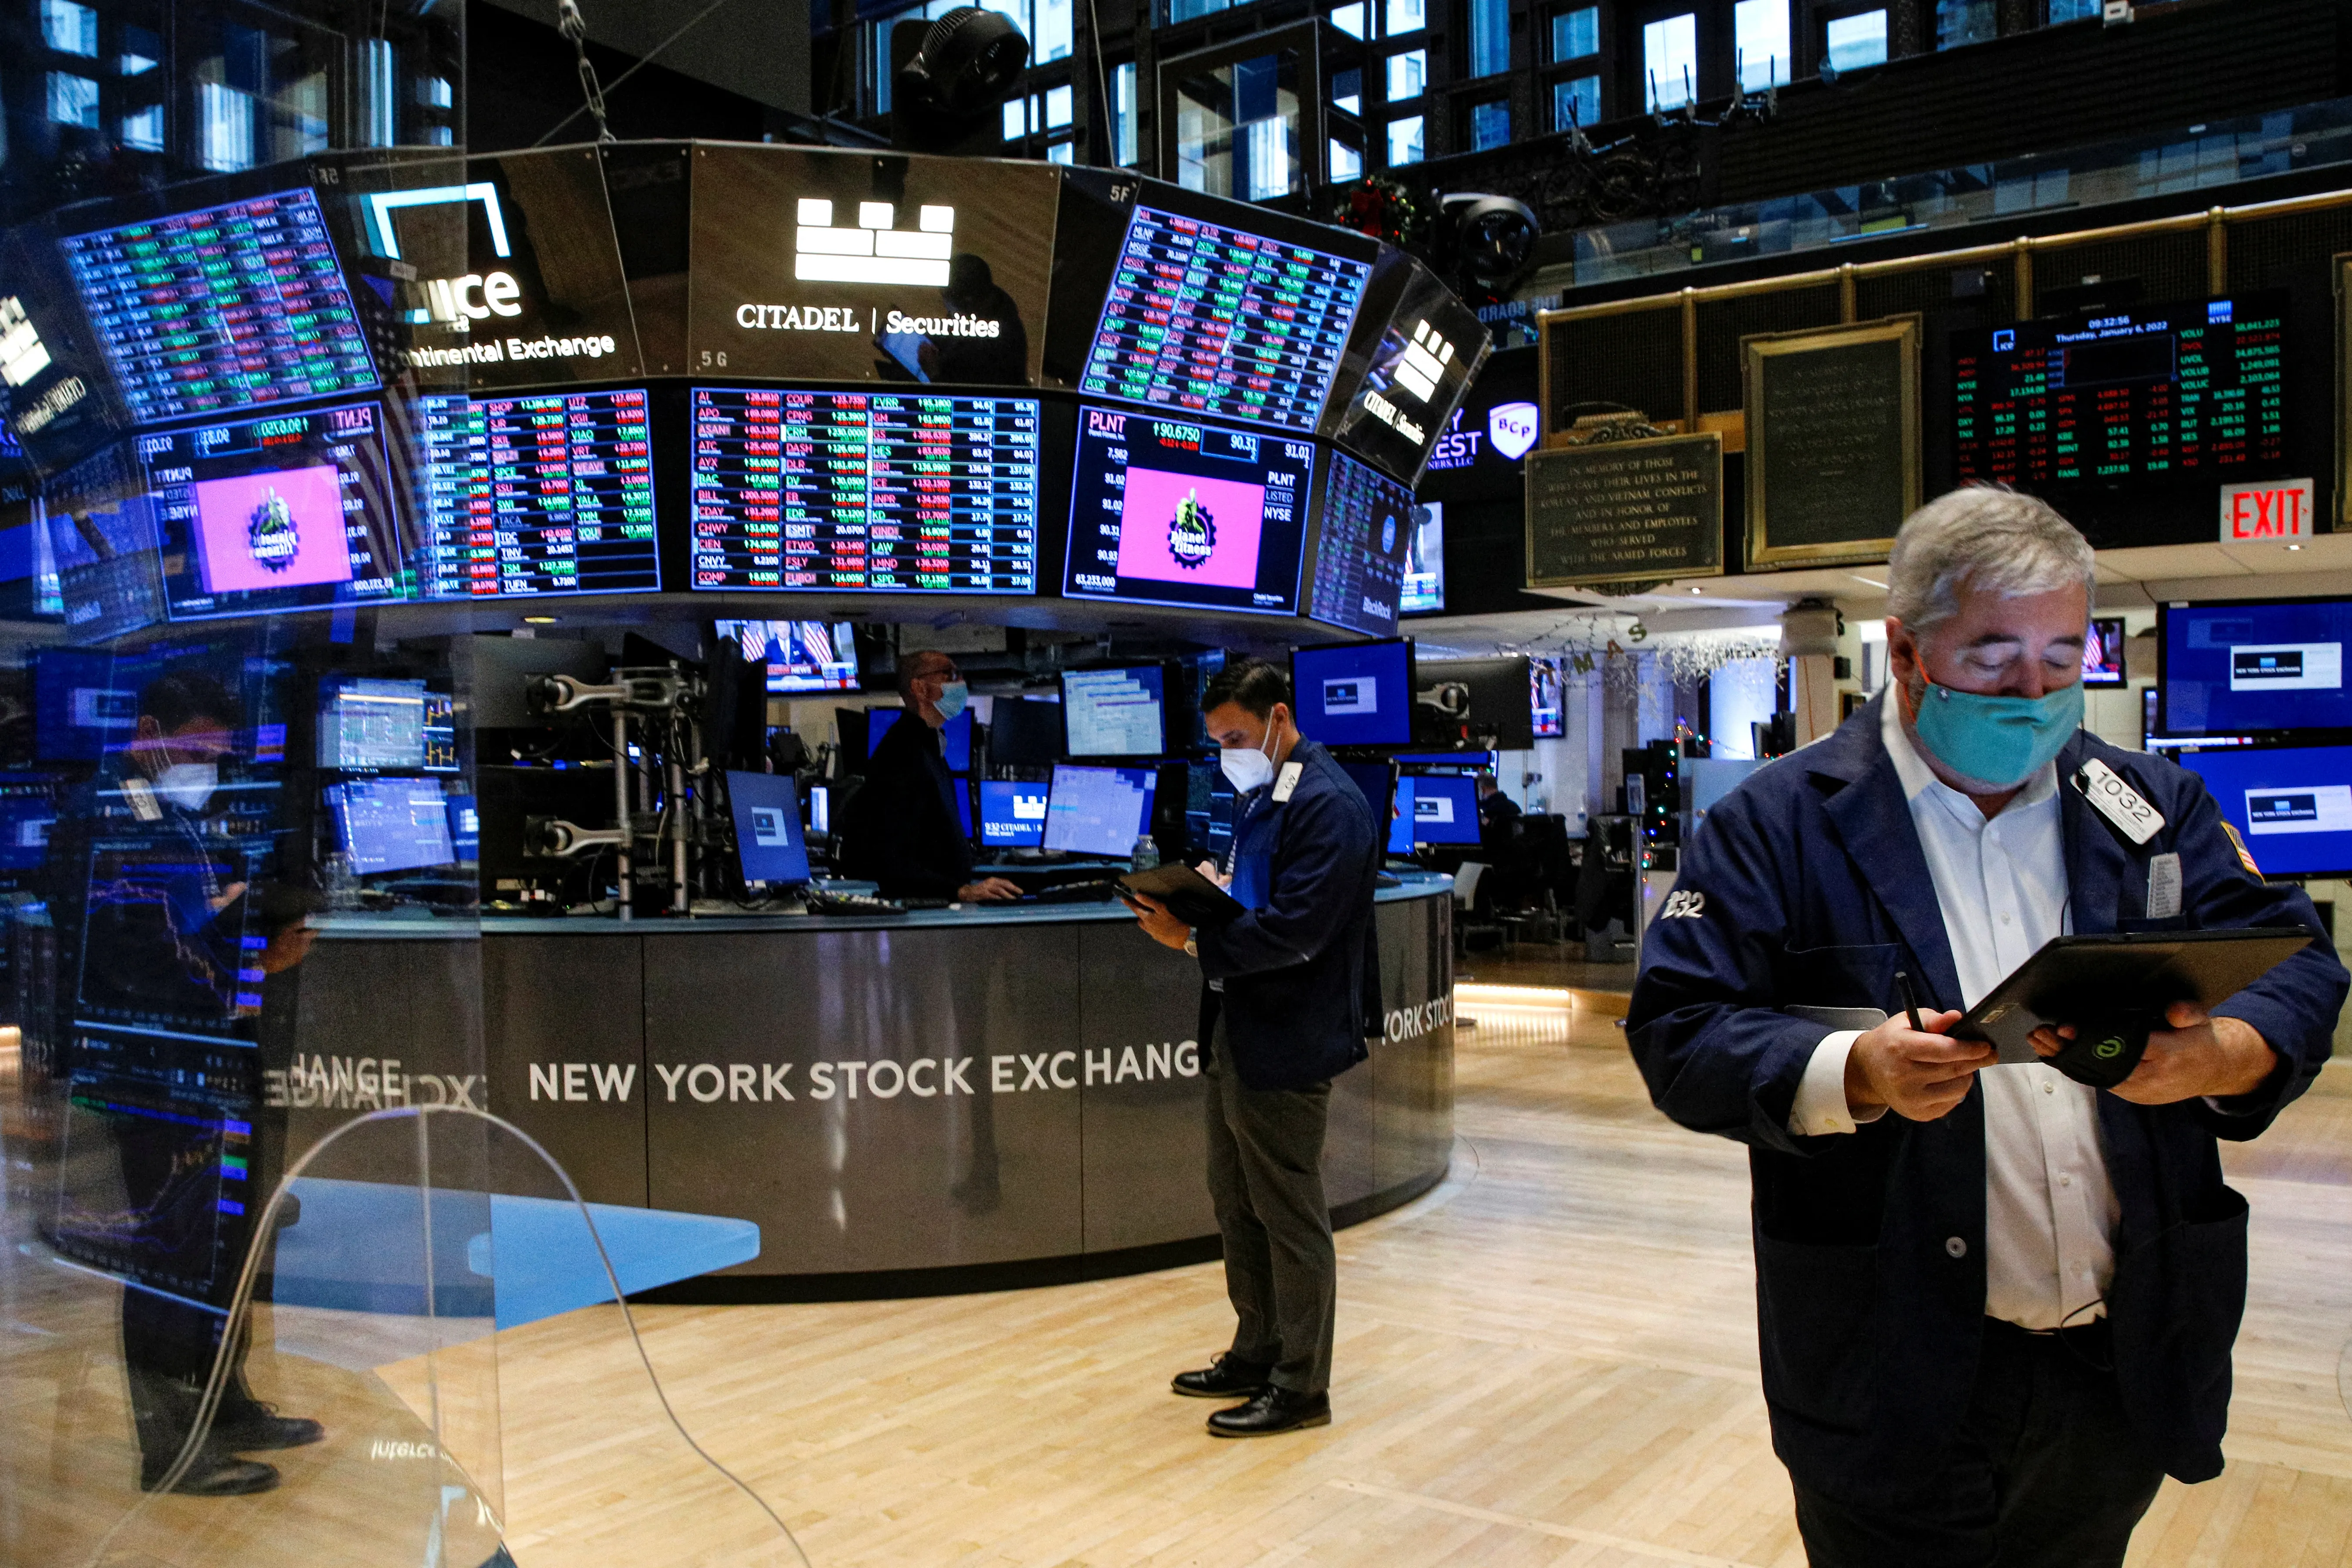
به گزارش شبکه اطلاعرسانی طلا و ارز در نخستین روزهای پاییز، والاستریت دوباره بوی اضطراب گرفته است. شاخصی که معمولاً فقط در دوران بحرانها نامش بر سر زبانها میافتد، این بار دوباره از خواب بیدار شد: VIX، یا همان «شاخص ترس» والاستریت، که میزان انتظار نوسان در بازار سهام را اندازهگیری میکند، روز جمعه تا عدد ۲۸٫۹۹ بالا رفت؛ بالاترین سطح از ماه آوریل. برای معاملهگران حرفهای، چنین جهشی تنها یک معنی دارد: آرامش مصنوعی بازار شکسته است.
VIX در واقع بر پایهی قیمت اختیار معاملهها (Options) روی شاخص S&P 500 محاسبه میشود. این شاخص مانند دماسنجی است که درجهی «ترس پنهان» سرمایهگذاران را نشان میدهد. وقتی VIX بالا میرود، یعنی معاملهگران حاضرند هزینهی بیشتری بپردازند تا از داراییهای خود در برابر نوسان محافظت کنند. در ادبیات مالی، این حالت نشانهی ورود بازار به فاز «Risk-Off» است؛ یعنی سرمایهگذاران از داراییهای پرریسک فاصله میگیرند و به پناهگاههای امن پناه میبرند.
افزایش اخیر VIX اما با ویژگی خاصی همراه است: برخلاف بحرانهای گذشته، شاخصهای اصلی بازار سهام هنوز سقوط نکردهاند. S&P 500، شاخصی متشکل از ۵۰۰ شرکت بزرگ آمریکایی که معیار اصلی سنجش عملکرد بورس نیویورک است، در پایان هفته با رشد ۱٫۸ درصدی دوباره به نزدیکی رکورد تاریخی خود بازگشت. این تناقض ظاهری برای تحلیلگران معنا دارد؛ آنها معتقدند بازار هنوز نمیخواهد به «اصلاح» تن دهد، اما از درون میداند که بیش از حد کش آمده است.
جردن ریزوتو (Jordan Rizzuto)، مدیر سرمایهگذاری شرکت GammaRoad Capital Partners، میگوید:
«فهرست نگرانیهای بازار هر روز طولانیتر میشود و این همان محیطی است که در آن باید انتظار نوسان بالا را داشت.»
نگرانیهایی که او از آن سخن میگوید، شامل سه محور اصلی است: تشدید جنگ تجاری آمریکا و چین، ضعف ترازنامهی بانکهای منطقهای، و ترس از بیشارزشگذاری سهام شرکتهای فناوری و هوش مصنوعی.
رفتار سرمایهگذاران نیز تأییدکنندهی همین اضطراب است. دادههای شرکت Cboe Global Markets نشان میدهد که حجم معاملات در اختیارهایی که فقط در صورت جهش VIX تا سطح ۵۰ سودآور میشوند، طی چند روز اخیر رکورد زده است. یعنی حتی در زمانی که شاخصها سبز هستند، معاملهگران بهدنبال بیمهکردن داراییهایشان در برابر ریزشاند. این همان لحظهی شکنندهای است که والاستریت را در لبهی یک اصلاح قرار میدهد؛ بازاری که هنوز میخندد، اما صدای لرزش نفسش شنیده میشود.
رشد مصنوعی و حباب فناوری؛ آیا صعود سهام آمریکا بیش از حد واقعی بوده؟
رالی طولانی والاستریت در ماههای گذشته، بیش از هر چیز مدیون یک واژه بوده است: هوش مصنوعی (AI). از نیمهی دوم سال گذشته تا امروز، سهام شرکتهایی مثل NVIDIA، Microsoft، Meta و Alphabet (گوگل) چنان صعودی کردند که بهتنهایی بیش از نیمی از رشد شاخص S&P 500 را رقم زدند. اما پشت این اعداد درخشان، پرسشی بزرگ پنهان است: آیا سودآوری واقعی این شرکتها با جهش قیمتی سهامشان همخوانی دارد؟
تحلیلگران بازار معتقدند بخش قابلتوجهی از رشد اخیر بورس آمریکا «روانی» بوده است، نه اقتصادی. شرکتهایی که با وعدهی آیندهی مبتنی بر هوش مصنوعی قیمتشان دو برابر شد، هنوز نتوانستهاند نشان دهند این فناوری در کوتاهمدت تا چه حد درآمدزا خواهد بود. نسبت قیمت به درآمد (P/E) در برخی از غولهای فناوری به سطحی رسیده که از دوران حباب داتکام (سال ۲۰۰۰) هم بالاتر است. آن دوران نیز والاستریت سرخوش از اینترنت بود و باور داشت سودهای آینده نامحدود است، تا وقتی که واقعیت بازار برگشت و حباب ترکید.
اکنون هم شباهتهای تاریخی کم نیستند. شاخص NASDAQ، که تمرکز زیادی بر شرکتهای فناوری دارد، از ابتدای سال بیش از ۲۰ درصد رشد کرده و بارها به سقفهای جدید رسیده است. اما در همین زمان، درآمد واقعی شرکتها به آن سرعت رشد نکرده. سرمایهگذاران بزرگ حالا میپرسند: آیا بازار بیش از حد از «داستان» هوش مصنوعی تغذیه میکند؟
نشانههای احتیاط هم آغاز شدهاند. مؤسسات سرمایهگذاری بزرگ در گزارشهای سهماههی اخیر خود اشاره کردهاند که در حال کاهش وزن سهام فناوری در پرتفوی خود هستند. برخی از آنها بهسمت سهام دفاعیتر مثل شرکتهای خدمات عمومی و سلامت رفتهاند. این تغییر جهت، نشانهی همان تغییری است که معمولاً قبل از اصلاحهای جدی دیده میشود، زمانی که سرمایه از بخشهای پرریسک و بیشارزشگذاریشده خارج میشود و به سمت صنایع پایدارتر جریان پیدا میکند.
از سوی دیگر، رشد بیش از حد شاخصها خود بهتنهایی به عاملی برای سقوط تبدیل میشود. هرچه قیمتها از ارزش بنیادی فاصله بگیرند، حساسیت بازار نسبت به خبرهای منفی بیشتر میشود. همین حالا، یک توییت از رئیسجمهور یا یک گزارش بانکی کافی است تا شاخصها در عرض چند ساعت درصدی بریزند. و این همان نقطهای است که کارشناسان آن را «بازار شکننده» مینامند، بازاری که ظاهراً قدرتمند است، اما با کوچکترین شوک، میتواند تعادلش را از دست بدهد.
جنگ تجاری و بحران بانکی؛ دو تهدید بیرونی در کمین اقتصاد آمریکا
درست زمانی که والاستریت مشغول جشن گرفتن بازدهی تاریخی خود بود، دو عامل بیرونی آرامآرام در حال شکل دادن به چهرهای جدید از ریسک بودند: جنگ تجاری تازه با چین و بازگشت ترس از بحران در بانکهای منطقهای آمریکا. دو بحرانی که اگرچه ظاهراً از حوزههای متفاوتی میآیند، اما در یک نقطه بههم میرسند؛ تضعیف اعتماد به پایداری رشد اقتصادی ایالات متحده.
جنگ تجاری جدید درست از همانجا آغاز شد که جنگ اول در سال ۲۰۱۸ شکل گرفت: تعرفهها و فلزات نادر خاکی. چین که بزرگترین صادرکنندهی این عناصر در دنیاست، اخیراً محدودیتهای تازهای بر صادرات مواد حیاتی برای صنایع نیمههادی، خودروهای برقی و جنگافزارهای پیشرفته وضع کرده است. این عناصر کلیدی مانند نئودیم، دیسپروزیم و تربیوم برای تولید تراشهها و باتریهای لیتیومی حیاتیاند. پاسخ واشنگتن هم تند بود: ترامپ تهدید کرد تعرفههای سنگین تازهای بر کالاهای چینی اعمال میکند.
نتیجه آن شد که سهام صنایع فناوری و خودروسازی آمریکا تنها در چند ساعت سقوط کردند و شاخصهای بورسی بدترین روز خود از ماه آوریل را تجربه کردند. بازار میدانست که جنگ تجاریِ تازه فقط به معنی کالاهای گرانتر نیست؛ بلکه میتواند به توقف زنجیرهی تأمین تراشهها و تجهیزات الکترونیکی منجر شود، زنجیرهای که موتور محرک رشد بورس در سال گذشته بوده است.
اما همزمان از داخل، نشانههای یک درد قدیمی دوباره ظاهر شد: بانکهای منطقهای. از زمان ورشکستگیهای معروف سال ۲۰۲۳ (سیلیکونولی بانک و سیگنچر بانک)، اعتماد به این نهادها هنوز کامل برنگشته بود. حالا گزارش زیان سنگین از Zions Bancorp و اتهامات کلاهبرداری در برخی پرتفویهای وامی، بار دیگر زنگ خطر را به صدا درآورده است. وقتی زنجیرهی وامدهی در بانکهای محلی دچار مشکل شود، اقتصاد واقعی از وام مسکن گرفته تا سرمایهگذاری صنعتی اولین قربانی خواهد بود.
جالب اینجاست که بانکهای بزرگ مثل JPMorgan و Bank of America هنوز عملکرد مالی قدرتمندی دارند و سودهای سهماههی اخیرشان فراتر از انتظار بوده است. اما بازارهای مالی معمولاً به روایتها واکنش نشان میدهند، نه صرفاً به دادهها. در افکار عمومیِ والاستریت، خاطرهی بحران بانکی هنوز تازه است و ترکیب آن با سایهی جنگ تجاری جدید، همان چیزی است که سرمایهگذاران را به سمت محافظهکاری و فروش تدریجی سوق میدهد.
در چنین فضایی، فدرال رزرو (بانک مرکزی آمریکا) خود را در وضعیت دشواری میبیند. افزایش نرخ بهره ممکن است به ضعف بانکهای منطقهای دامن بزند، و کاهش آن میتواند سیگنال نگرانی از رکود بدهد. بنابراین، هر تصمیمی که از واشنگتن صادر شود، در چنین محیطی، میتواند نقش جرقهای را بازی کند که تعادل ظریف میان اعتماد و ترس را بر هم میزند.
بازار سهام، مثل آینهای در برابر این نوسانات ایستاده است: تصویرش هنوز براق است، اما پشت شیشه ترکهای باریکی افتاده که اگر بیشتر از این کشیده شوند، ممکن است آینه را بشکنند.
از سهام به طلا؛ جریان سرمایه به کدام سمت میرود؟
در روزهایی که شاخصهای سهام نوسان میکنند و معاملهگران از بازگشت ترس سخن میگویند، یک پدیده قدیمی دوباره خود را نشان داده است: فرار سرمایه به پناهگاههای امن. دادههای معاملات هفته گذشته نشان میدهد که سرمایهگذاران آمریکایی در حال ترک موقعیتهای پرریسک خود در بازار سهام هستند و به سمت داراییهایی حرکت میکنند که در دوران بحران، بهعنوان «محافظ ارزش» شناخته میشوند؛ یعنی طلا، اوراق خزانهداری آمریکا و سهام صنایع دفاعی و سودده.
طلا، قدیمیترین پناهگاه سرمایه در تاریخ بازارها، دوباره قهرمان هفته شد. قیمت هر اونس طلا (Gold Futures) تا 4200 دلار بالا رفت؛ رشدی بیش از ۵ درصد در تنها پنج روز کاری بهترین عملکرد هفتگی از ماه مه. این رشد همزمان با افزایش شاخص ترس (VIX) بود و بار دیگر نشان داد که هر زمان اضطراب در والاستریت بالا میرود، سرمایهگذاران به طلا پناه میبرند.
اما طلا تنها گزینهی امن نبود. اوراق خزانهداری دهساله آمریکا (U.S. 10-Year Treasury Note) نیز شاهد جهش تقاضا بود. این اوراق، که نوعی بدهی دولتی محسوب میشود، از امنترین داراییهای جهان بهشمار میآید، زیرا بازپرداخت آن توسط دولت ایالات متحده تضمین میشود. زمانی که سرمایهگذاران نگران چشمانداز اقتصادیاند، به خرید این اوراق روی میآورند؛ همین افزایش تقاضا باعث میشود بازده (Yield) آن کاهش پیدا کند. جمعهی گذشته، بازده دهساله به ۴٫۰۰۶ درصد رسیدنزدیک به پایینترین سطح سال. این عدد در ظاهر کوچک است، اما معنایش روشن است: پول بزرگ در حال خروج از سهام و ورود به اوراق امن دولتی است.
در همین حال، ساختار بازار سهام نیز در حال تغییر است. بخشهایی مانند انرژی و بانکها که در ماههای اخیر پیشران رشد بودند، حالا در صف فروش قرار گرفتهاند، در حالی که گروههای سنتیتر مثل خدمات عمومی (Utilities)، بهداشت و درمان (Healthcare) و کالاهای مصرفی ضروری (Consumer Staples) در حال رشدند. این چرخش، نشانهی تغییر ذائقهی سرمایهگذاران از رشد سریع به درآمد پایدار است. همان روندی که معمولاً در آستانهی اصلاحهای بزرگ دیده میشود.
در کنار اینها، داراییهای پرریسکتر مثل بیتکوین نیز بینصیب نماندند. این رمزارز پرنوسان در همین هفته بیش از ۸٫۷ درصد افت کرد و بدترین عملکرد هفتگی خود از فوریه را رقم زد. سقوط رمزارزها معمولاً زمانی اتفاق میافتد که سرمایهگذاران جهانی تصمیم میگیرند نقدینگی خود را از بازارهای پرریسک بیرون بکشند و در داراییهای با پشتوانهی واقعی متمرکز کنند.
به این ترتیب، جریان پول در بازارهای جهانی تصویری تازه از روانشناسی سرمایهگذاران ترسیم میکند: طلا صعود میکند، دلار تقویت میشود، بازده اوراق پایین میآید و بازار سهام در وضعیت دفاعی قرار میگیرد. چنین ترکیبی معمولاً پیشدرآمد یک فاز اصلاحی در چرخهی مالی است. فازی که در آن، نه ترس مطلق حکمفرماست و نه امید کامل؛ فقط احتیاط، سکوت و نگاههایی که منتظر اولین نشانهی سقوطاند.




نظرات کاربران