












به گزارش شبکه اطلاعرسانی طلا و ارز، بازارهای ارز جهانی در هفته جاری شاهد نوسانات قابل توجهی هستند، که تحت تأثیر ترکیبی از تقویت دلار آمریکا، تعطیلی طولانی دولت ایالات متحده، تحولات مربوط به مذاکرات تجاری بین آمریکا و چین و همچنین اظهارات مقامات فدرال رزرو قرار دارند. جفتارزهای اصلی مانند USD/JPY، EUR/USD و GBP/USD تحت فشار عوامل بنیادی، سیاسی و ژئوپلیتیکی هستند و معاملهگران با حساسیت ویژهای به هرگونه خبر اقتصادی یا سیاسی واکنش نشان میدهند. در چنین فضایی، درک دقیق علت نوسانات کوتاهمدت و بلندمدت این ارزها برای تصمیمگیری سرمایهگذاران و تحلیلگران اهمیت حیاتی دارد.
1. تقویت دلار آمریکا برای سومین روز متوالی
دلار آمریکا برای سومین روز متوالی صعود کرد و در جلسه اروپا به نزدیک ۹۸.۷۵ رسید، فاصله کمی با اوج روزانه ۹۸.۸۵ داشت و به مراتب بالاتر از کف ۹۸.۰۰ جمعه گذشته قرار گرفت. این رشد ناشی از خوشبینی محتاطانه بازار نسبت به مذاکرات تجاری بین آمریکا و چین است که مانع از اعمال تعرفههای سنگین میشود. معاملهگران، تقویت کوتاهمدت دلار را نتیجه کاهش اضطرابهای ریسک جهانی و انتظار برای تصمیمات فدرال رزرو میدانند. این افزایش دلار فشار نزولی کوتاهمدت بر ارزهای رقیب مانند یورو و ین وارد میکند، زیرا سرمایهها به دارایی امن و با نقدشوندگی بالا جذب میشوند.
2. شاخص دلار آمریکا (DXY) و تأثیر خوشبینی تجاری
شاخص دلار آمریکا (DXY)، که ارزش دلار را در برابر شش ارز اصلی میسنجد، به لطف کاهش ریسکگریزی و خوشبینی به توافق تجاری، افزایش یافت. این شاخص به عنوان معیار سنجش قدرت نسبی دلار عمل میکند و رشد آن نشان میدهد که دلار در کوتاهمدت توانسته موقعیت خود را در برابر یورو، پوند و ین تثبیت کند. تحلیلگران تاکید دارند که این افزایش صرفاً ناشی از اخبار کوتاهمدت بوده و فاقد کاتالیزور بنیادی بلندمدت است، بهخصوص که تعطیلی دولت ایالات متحده و کمبود دادههای اقتصادی مهم میتواند مسیر دلار را محدود کند.
3. دیدار ترامپ و شی جینپینگ
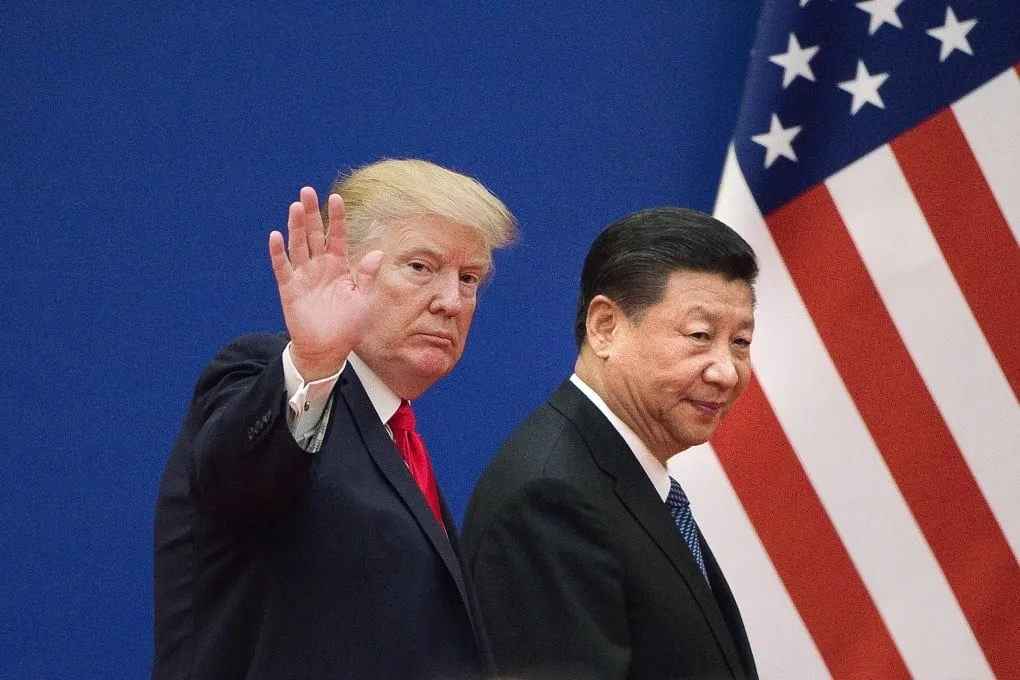
اعلام دیدار رئیسجمهور آمریکا با رئیسجمهور چین در کره جنوبی و وعده رسیدن به یک توافق تجاری منصفانه، به آرامش بازارها کمک کرد. معاملهگران انتظار دارند کاهش تنشهای تجاری باعث کاهش اضطراب سرمایهگذاران شود و فشار کوتاهمدت بر دلار و جفتارزهایی مانند USD/JPY و USD/CNY را کاهش دهد. بهعلاوه، این دیدار میتواند به محدود شدن نوسانات شدید در بازارهای آسیایی و اروپایی کمک کند، زیرا دو اقتصاد بزرگ جهان در حال بازسازی اعتماد تجاری هستند.
4. تعطیلی طولانی دولت آمریکا و تأثیر آن بر دلار
تعطیلی دولت ایالات متحده که حالا وارد چهارمین هفته خود شده، یکی از مهمترین عوامل تعیینکننده در نوسانات اخیر دلار است. این تعطیلی طولانیمدت باعث توقف فعالیت بسیاری از نهادهای دولتی و در نتیجه تعویق انتشار دادههای کلیدی اقتصاد کلان مانند نرخ اشتغال، تورم، فروش خردهفروشی و تولید صنعتی شده است. نبود این دادهها عملاً فدرال رزرو را در وضعیت بلاتکلیفی قرار داده، زیرا تصمیمگیری درباره سیاست پولی بدون پشتوانه آماری دقیق امکانپذیر نیست. در این فضا، معاملهگران بازار ارز با عدم قطعیت شدیدی روبهرو هستند و از آنجا که تصمیمات پولی فدرال رزرو تأثیر مستقیمی بر جذابیت دلار دارد، نوسانات این ارز به شکل چشمگیری افزایش یافته است.
از منظر رفتاری نیز، تعطیلی دولت موجب افزایش احساس ریسکگریزی در بازارهای جهانی شده است، چرا که سرمایهگذاران از احتمال کند شدن فعالیت اقتصادی و کاهش هزینههای دولت نگراناند. در نتیجه، اگرچه دلار معمولاً به عنوان یک دارایی امن (Safe Haven) شناخته میشود، اما در این مقطع زمانی این جایگاه دوگانه شده است: از یک سو، سرمایهگذاران به دنبال پناه بردن به دلار هستند؛ و از سوی دیگر، نگرانی از اثرات اقتصادی تعطیلی موجب کاهش تمایل برای نگهداری بلندمدت آن میشود. در نهایت، این وضعیت بیثباتی باعث شده دلار در برابر برخی ارزهای آسیایی و اروپایی بهصورت مقطعی تقویت و سپس تضعیف شود، و روندی نوسانی اما بیجهت را تجربه کند
۵. شاخص دلار در جلسه آسیا و تأثیر تعطیلی دولت
در جریان معاملات روز سهشنبه در بازار آسیا، شاخص دلار آمریکا (DXY) حدود سطح ۹۸.۶۰ در نوسان بود و فشار ناشی از تعطیلی دولت موجب شد تا تمایل به خرید دلار کاهش یابد. این کاهش نشاندهنده شکنندگی موقعیت دلار در برابر ارزهای دیگر است، زیرا فقدان دادههای اقتصادی به معنای نبود پشتوانه تحلیلی برای ادامه روند صعودی دلار محسوب میشود. با این حال، تحلیلگران تأکید دارند که این ضعف موقتی است، چرا که عوامل بنیادی مانند تفاوت نرخ بهره بین آمریکا و سایر اقتصادهای بزرگ همچنان به نفع دلار عمل میکند.
در واقع، معاملهگران آسیایی با دو دیدگاه متضاد مواجهاند: از یک سو، عدم قطعیت سیاسی در آمریکا فشار نزولی بر دلار وارد میکند؛ از سوی دیگر، امید به بهبود روابط تجاری میان واشنگتن و پکن موجب تقویت نسبی احساس ریسکپذیری و بازگشت خریداران دلار میشود. علاوه بر این، سرمایهگذاران آسیایی معمولاً نسبت به رویدادهای آمریکا واکنش تأخیری نشان میدهند، بنابراین هرگونه تحول مثبت در مذاکرات تجاری میتواند در روزهای آتی باعث بازگشت مجدد دلار در بازار آسیا شود. به بیان دیگر، در این مرحله، دلار آمریکا در یک تعادل شکننده میان فشار تعطیلی دولت و حمایت ناشی از سیاستهای پولی قرار دارد.
۶. اظهارات فدرال رزرو و انتظار کاهش نرخ بهره
در حالیکه بازارها با کمبود دادههای آماری روبهرو هستند، نگاهها به سمت مقامات فدرال رزرو دوخته شده تا از لحن و مواضع آنها جهت احتمالی سیاست پولی استخراج شود. کریستوفر والر، رئیس فدرال رزرو، و آلبرتو موسالم، رئیس فدرال رزرو سنتلوئیس، در سخنان اخیر خود بر احتمال کاهش مجدد نرخ بهره در صورت بروز خطرات اقتصادی جدید تأکید کردند. این موضعگیریها نشان میدهد که فدرال رزرو تمایل دارد با سیاستی انعطافپذیر، از رکود اقتصادی جلوگیری کند.
با این حال، از دیدگاه بازار ارز، چنین اظهاراتی دو اثر متضاد دارد: از یک سو، انتظارات برای کاهش نرخ بهره میتواند باعث کاهش ارزش دلار شود، زیرا نرخهای پایینتر جذابیت داراییهای دلاری را برای سرمایهگذاران خارجی کاهش میدهد. اما از سوی دیگر، لحن محتاطانه فدرال رزرو باعث میشود بازار به پایداری اقتصادی ایالات متحده اعتماد بیشتری پیدا کند، که در نتیجه مانع از سقوط تند دلار میشود. بنابراین، در عمل، اظهارات فدرال رزرو بیشتر باعث تثبیت دلار شدهاند تا تضعیف آن.
بهعلاوه، سرمایهگذاران در حال حاضر بهجای تمرکز بر نرخ بهره فعلی، به دنبال سرنخهایی در مورد مسیر آینده سیاست پولی هستند. هرگونه نشانه از تمایل به توقف کاهش نرخ بهره، میتواند موجی از خریدهای جدید دلار را در بازار جهانی ایجاد کند.
۷. دادههای تورم CPI آمریکا و نقش آن در مسیر دلار
در غیاب بسیاری از دادههای اقتصادی، شاخص قیمت مصرفکننده (CPI) آمریکا به مهمترین شاخص مورد انتظار بازار تبدیل شده است. این داده که قرار است در پایان هفته منتشر شود، تصویری از وضعیت تورم در ماه سپتامبر ارائه میدهد. پیشبینیها حاکی از رشد سالانه ۳.۱ درصدی در CPI است، و اگر داده نهایی بالاتر از این سطح باشد، احتمالاً شاهد جهش مقطعی دلار خواهیم بود، زیرا بازارها افزایش نرخ بهره در آینده را محتملتر خواهند دانست.
تورم بالاتر از انتظار میتواند پیامدهای چندوجهی برای بازار ارز داشته باشد. نخست آنکه سرمایهگذاران بینالمللی، که به دنبال بازده بالاتر هستند، مجدداً به داراییهای دلاری بازمیگردند و این امر موجب تقویت شاخص DXY میشود. دوم آنکه، نرخهای بهره واقعی در آمریکا (نرخ بهره منهای تورم) بهبود مییابد و جذابیت سرمایهگذاری در اوراق خزانه را افزایش میدهد. سوم، چنین دادهای میتواند برنامههای فدرال رزرو برای کاهش نرخ بهره را به تعویق بیندازد، که در نهایت به سود دلار تمام میشود.
در مقابل، اگر دادههای تورمی ضعیفتر از انتظار باشند، فشار شدیدی بر دلار وارد خواهد شد و جفتارزهایی مانند EUR/USD و GBP/USD احتمالاً رشد خواهند کرد. بنابراین، شاخص CPI به یک عامل تعیینکننده در جهتگیری بازار ارز طی روزهای آینده تبدیل شده است.
۸. تثبیت دلار پس از ضررهای بانکی و بازگشت اعتماد بازار
پس از دورهای از فشار ناشی از نگرانیها درباره سلامت بخش بانکی آمریکا، دلار موفق شد در اوایل هفته جاری مجدداً موقعیت خود را تثبیت کند. انتشار گزارشهای مالی نسبتاً مطلوب از بانکهایی مانند Zions و کاهش نگرانیها از بحران اعتباری، موجب شد که سرمایهگذاران به تدریج اعتماد خود را به دلار بازگردانند. شاخص دلار (DXY) که در هفته گذشته بدترین عملکرد پنجروزه خود از ماه جولای را ثبت کرده بود، در معاملات روز سهشنبه با ۰.۲ درصد افزایش به سطح ۹۸.۵۷۰ رسید.
این بازگشت نسبی نه تنها نشانهای از احیای اعتماد در بازارهای مالی است، بلکه بیانگر انعطافپذیری دلار در برابر شوکهای سیستمیک محسوب میشود. به عبارت دیگر، حتی زمانی که سیستم بانکی تحت فشار قرار میگیرد، دلار به دلیل جایگاه خود بهعنوان ارز ذخیره جهانی، میتواند در مدت کوتاهی دوباره تقویت شود. با این حال، تحلیلگران هشدار میدهند که تداوم این روند صعودی وابسته به ثبات مالی بانکهای منطقهای و دادههای اقتصادی پیشرو است. در صورت بازگشت نگرانیهای اعتباری، احتمال دارد موج جدیدی از خروج سرمایه از داراییهای دلاری شکل گیرد.
9. تضعیف ین ژاپن و دلار/ین
ین ژاپن پس از انتخاب سانای تاکایچی به عنوان نخستوزیر جدید، تحت فشار قرار گرفت. دلار/ین با ۰.۳٪ افزایش به ۱۵۱.۱۴ رسید. سیاستهای مالی ملایم دولت جدید، افزایش هزینههای دولت و مخالفت با افزایش نرخ بهره توسط بانک مرکزی ژاپن باعث تقویت دلار در برابر ین شده و نشان میدهد که انتظارات سیاسی میتواند تاثیر قابل توجهی بر نرخ ارزهای آسیایی داشته باشد.
10. دلار/یوآن چین و دیدگاه آشتیجویانه ترامپ
دلار/یوآن چین با اندکی کاهش به ۷.۱۱۷۸ رسید و یوان چین پس از تثبیتهای بانک خلق، نسبتاً خوشبین باقی ماند. اعلام لحن آشتیجویانه ترامپ در مورد تعرفهها و مذاکرات تجاری، نگرانیها درباره جنگ تجاری را کاهش داد، اما معاملهگران همچنان منتظر جزئیات دیدار ترامپ و شی هستند تا جهت حرکت یوان و دلار/یوآن مشخص شود.
11. کاهش دلار استرالیا/دلار آمریکا
دلار استرالیا/دلار آمریکا با ۰.۴٪ کاهش به ۰.۶۴۸۹ رسید، حتی با وجود امضای قرارداد معدنی مهم بین کانبرا و واشنگتن. این کاهش نشان میدهد که تقویت دلار آمریکا و فشارهای خارجی همچنان بر ارزهای کالامحور مانند AUD غالب است و معاملات مثبت منطقهای نمیتواند جلوی کاهش نرخ تبدیل را بگیرد.
12. یورو/دلار آمریکا و کاهش تدریجی
یورو/دلار آمریکا با ۰.۲٪ کاهش به ۱.۱۶۲۲ رسید. کاهش عدم قطعیت سیاسی در فرانسه نتوانست مانع فشار نزولی یورو شود، زیرا یورو تحت تأثیر احساسات ریسک و قدرت دلار در بازارهای جهانی قرار دارد. تحلیلگران پیشبینی میکنند که در صورت انتشار دادههای تورمی قوی آمریکا، EUR/USD ممکن است به سطح ۱.۱۶۰ نزدیک شود.
13. پوند/دلار آمریکا و دادههای وامگیری بریتانیا
پوند/دلار پس از اعلام وامگیری بالاتر از پیشبینی بریتانیا، ۰.۲٪ کاهش یافت و به ۱.۳۳۸۳ رسید. افزایش بدهی دولتی نگرانیهایی درباره سیاستهای مالی آینده ایجاد کرده و احتمال افزایش مالیات یا کاهش محرکهای اقتصادی میتواند فشار نزولی بر پوند وارد کند.
14. شاخصهای بازار سهام و تأثیر بر جفتارزها
بازارهای سهام ایالات متحده در روز سهشنبه شاهد رشد بیش از ۱ درصدی شاخصهای اصلی از جمله داوجونز، اساندپی ۵۰۰ و نزدک بودند؛ رشدی که عمدتاً ناشی از کاهش نگرانیهای اعتباری، بهبود احساس اطمینان در بخش بانکی و انتشار گزارشهای مالی بهتر از انتظار شرکتهای بزرگ بود. این افزایش قابل توجه در بازارهای سهام، نشانهای از بازگشت تدریجی اعتماد سرمایهگذاران به اقتصاد آمریکا پس از هفتهها تردید و نوسان به شمار میآید. در واقع، سرمایهگذاران که پیشتر نگران تبعات بحران بانکی و توقف طولانیمدت دولت فدرال بودند، اکنون در سایه احتمال حل این بحرانها و پیشرفت در مذاکرات تجاری میان آمریکا و چین، با دیدی مثبتتر به آینده نگاه میکنند.
از منظر بازار ارز، رشد شاخصهای سهام آمریکا معمولاً به عنوان یک سیگنال «ریسکپذیر» تلقی میشود؛ به این معنا که با افزایش تمایل سرمایهگذاران به داراییهای پرریسکتر مانند سهام، تقاضا برای داراییهای امنتر از جمله دلار و ین کاهش مییابد. این وضعیت در روز سهشنبه نیز تکرار شد، بهطوریکه افزایش شاخصهای بورسی سبب شد فشار نزولی بر دلار تا حدودی کاهش یافته و نوسانات در جفتارزهایی مانند یورو/دلار و پوند/دلار محدودتر شود.
۱۵. تأثیر تعطیلی دولت بر دادههای کلان و پیشبینیهای فدرال رزرو
تعطیلی طولانیمدت دولت فدرال ایالات متحده نهتنها روند فعالیت اداری و خدمات عمومی را مختل کرده، بلکه پیامدهای عمیقی برای انتشار دادههای کلان اقتصادی و در نتیجه، مسیر سیاستگذاری پولی فدرال رزرو به همراه داشته است. در شرایط عادی، دادههایی نظیر اشتغال، تورم، تولید صنعتی و هزینههای مصرفکننده ابزارهای اصلی بانک مرکزی برای ارزیابی وضعیت اقتصادی کشور محسوب میشوند. اما اکنون با توقف موقت فعالیت بسیاری از نهادهای آماری و تأخیر در انتشار گزارشهای رسمی، فدرال رزرو عملاً با «تاریکی دادهای» مواجه شده است؛ وضعیتی که تصمیمگیری آگاهانه را به چالشی جدی تبدیل کرده است.
۱۶. دیدار ترامپ و شی جینپینگ در کره جنوبی و پیامدهای آن بر بازار ارز
اعلام دیدار قریبالوقوع میان دونالد ترامپ، رئیسجمهور ایالات متحده، و شی جینپینگ، رهبر چین در حاشیه کنفرانس اقتصادی کره جنوبی، موجی از خوشبینی محتاطانه را در بازارهای جهانی ایجاد کرده است. سرمایهگذاران این دیدار را فرصتی برای کاهش تنشهای تجاری میان دو اقتصاد بزرگ جهان میدانند؛ تنشهایی که طی سال گذشته، بارها موجب نوسان شدید در بازارهای سهام، کالا و ارز شده است. صرف اعلام این دیدار، خود بهعنوان نشانهای از تمایل طرفین به گفتوگو تعبیر شد و موجب شد شاخص دلار از فشار فروش رها شده و جفتارزهای اصلی با ثبات بیشتری معامله شوند.
17. تثبیت دلار کانادا/دلار آمریکا
دلار کانادا/دلار آمریکا پس از ثبت سودهای اندک، کمی بالاتر از ۱.۴۰۵۰ معامله شد. پیشبینی افزایش شاخص قیمت مصرفکننده کانادا به ۲.۳٪ نسبت به سال قبل، میتواند نوسانات بیشتری ایجاد کرده و بر تصمیمات بانک مرکزی کانادا تأثیرگذار باشد، که در نهایت باعث تغییر جهت کوتاهمدت USD/CAD خواهد شد.
18. پیشبینی شاخص CPI کانادا
شاخص CPI کانادا که در روز سهشنبه منتشر شد، برای تحلیلگران و معاملهگران اهمیت دارد، زیرا هرگونه داده غیرمنتظره میتواند مسیر حرکت دلار کانادا را نسبت به دلار آمریکا تحت تأثیر قرار دهد. این شاخص نقش کلیدی در پیشبینی سیاستهای پولی بانک مرکزی کانادا و تحلیل نوسانات کوتاهمدت USD/CAD دارد.
19. تأثیر تعطیلی دولت آمریکا بر USD/JPY و USD/CAD
تعطیلی طولانیمدت دولت آمریکا، فشارهای کوتاهمدت روی دلار ایجاد کرده است، اما سیاستهای بانک مرکزی ژاپن و کانادا میتواند جهت حرکت این جفتارزها را تعدیل کند. بهطور خاص، تصمیمات نرخ بهره و حمایت سیاستگذاران از اقتصاد داخلی میتواند نوسانات شدید دلار را محدود کند و معاملهگران را در تعیین جهتگیری بهتر یاری کند.
20. ثبات نسبی EUR/USD و GBP/USD
با وجود فشارهای کوتاهمدت ناشی از دادههای اقتصادی و سیاستهای آمریکا، یورو و پوند توانستهاند نسبتا ثبات خود را حفظ کنند. سخنرانیها و تصمیمات آینده مقامات فدرال رزرو و بانک مرکزی اروپا نقش تعیینکنندهای در جهت حرکت این ارزها دارد و معاملهگران به دقت این رویدادها را دنبال میکنند تا ریسک و فرصتهای سرمایهگذاری را ارزیابی کنند.
نتیجهگیری
بازار ارز جهانی در هفته جاری تحت تأثیر عوامل متعدد و متضاد قرار دارد. تقویت دلار آمریکا، تعطیلی طولانی دولت، مذاکرات تجاری بین آمریکا و چین و اظهارات مقامات فدرال رزرو باعث ایجاد نوسانات شدید در جفتارزهای اصلی شده است. USD/JPY، EUR/USD، GBP/USD و USD/CAD همچنان حساسیت بالایی به دادههای اقتصادی، اخبار ژئوپلیتیکی و سیاستهای پولی دارند. در چنین شرایطی، سرمایهگذاران باید با دقت بالا اخبار اقتصادی و سیاستهای کلان را دنبال کنند و استراتژیهای مدیریت ریسک مناسبی اتخاذ کنند.




نظرات کاربران