












متأسفانه، نوسان ناگهانی و شدید دلار فقط باعث گران شدن محصولات نمیشود و روی پرداختهای ارزی هم تأثیر میگذارد. افرادی که با پرداختهای ارزی سروکار دارند، پسلرزههای این نوسان را بیشتر احساس میکنند؛ مخصوصاً در پرداخت کارمزد و خریدن محصولات یا سرویسهایی که حالا هزینههایشان سرسامآور شدهاند. با افزایش محدودیتهای بینالمللی از اوایل پاییز 1404، چالشهای بیشتری برای پرداختهای بینالمللی کاربران ایرانی بهوجود آمدهاند؛ طوری که قیمت دلار در بازه زمانی یکماهه، 12.04% رشد داشته است. در چنین شرایطی چگونه میتوان پرداختهای ارزی را با کمترین ریسک انجام داد؟ در ادامه، به این پرسش مهم پاسخ میدهیم.
نقش کارتهای اعتباری بینالمللی در مدیریت پرداختها
مهمترین نقش کارتهای اعتباری بینالمللی در مدیریت پرداختهای ارزی، ایجاد ثبات در تراکنشها و کاهش ریسک ناشی از نوسان نرخ ارز است. با دریافت مستر کارت یا کارتهای مشابه، میتوانید خریدها و پرداختها در پلتفرمهای جهانی را با نرخ تبدیل رسمی انجام دهید. کارتهای مجازی یا گیفتکارتها معمولاً محدود به خرید از یک برند خاص هستند و قابلیت شارژ مجدد ندارند؛ اما کارتهای اعتباری بینالمللی مثل Visa Card، MasterCard و Amex امکانات بیشتری برای کنترل و پیگیری پرداختها ارائه میدهند.
از جمله نقشهای مهم کارتهای اعتباری بینالمللی باید به این موارد اشاره کنیم:
1. تثبیت و شفافسازی تراکنشها
تراکنشهای ارزی در کارتهای اعتباری بینالمللی با نرخ تبدیل لحظهای، رسمی و واقعی انجام میشوند؛ در نتیجه، پرداختهای دلاری خود را بدون نگرانی از نرخهای غیرواقعی یا کارمزدهای پنهان انجام میدهید. درضمن، امکان مشاهده لحظهای وضعیت تراکنش و پیگیری دقیق پرداختها هم از طریق کارتهای اعتباری وجود دارد؛ همین ویژگی باعث میشود که هزینههای دلاری را تحلیل و مدیریت کنید.
این شفافیت، تفاوت اصلی کارتهای اعتباری با کارتهای مجازی و گیفتکارتهاست که معمولاً قابلیت بررسی جزئیات تراکنش را ندارند؛ بااینحال، خرید مستر کارت مجازی برای کاربرانی که بهدنبال راهکار سادهتر و سریعتر هستند، پیشنهاد میشود.
2. جلوگیری از تبدیلهای چندمرحلهای
نرخ تبدیل ارزی اکثر کارتهای اعتباری بینالمللی معمولاً به میانگین بازار نزدیکتر است، در نتیجه، از تبدیلهای چندمرحلهای جلوگیری میشود. بهعنوان مثال، با پولی که در حساب بینالمللیتان (مثلاً دلار) دارید، از پلتفرمی خارجی که تراکنشهایش با یورو انجام میشوند، خرید میکنید. اگر از روشهای واسطه استفاده کنید، دلار شما ابتدا به یک ارز دیگر تبدیل میشود و سپس به یورو میرسد؛ این فرایندِ چندمرحلهای در هر مرحله شامل کارمزد مضاعف و افت نرخ تبدیل است.
در مقابل، کارتهای اعتباری بینالمللی با تبدیل مستقیم ارز از حساب به واحد پولی فروشنده (مثلاً از دلار به یورو) کار میکنند. این فرایند مستقیم و شفاف، با نرخهای لحظهای و رسمی شبکه انجام میشود؛ بنابراین، از کارمزدها و ضررهای ناشی از تبدیلهای مکرر واسط جلوگیری میکند و هزینه نهایی تراکنش را بهشدت کاهش میدهد.
3. افزایش امنیت در پرداختهای بینالمللی
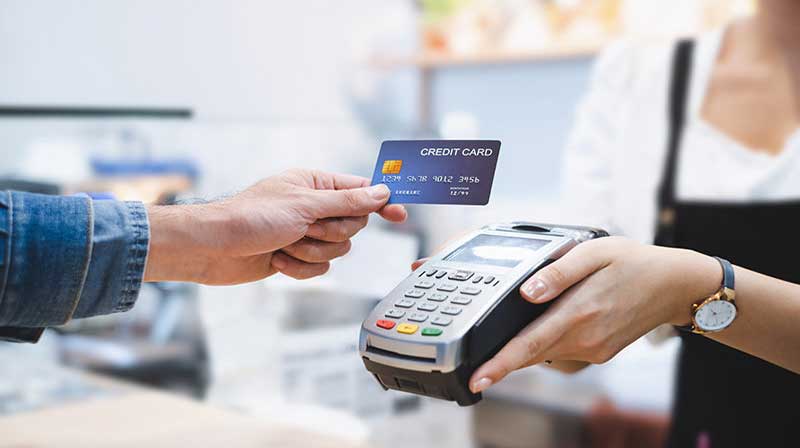
تأمین امنیت پرداخت، از دیگر نقشهای مهم کارتهای اعتباری بینالمللی است. کارتهای اعتباری با برخورداری از فناوری رمزنگاری چندلایه و سیستمهای تشخیص تقلب (Fraud Detection) از اطلاعات کاربر محافظت میکنند؛ علاوهبراین، در صورت بروز خطا یا کسر اشتباه وجه از حساب، امکان پیگیری و بازپرداخت وجه از طریق پشتیبانی رسمی وجود دارد. نکته جالب اینکه با صدور مستر کارت فیزیکی میتوان امنیت پرداختهای بینالمللی را در سفرهای خارجی هم تجربه کرد.
4. مدیریت مالی و کنترل مخارج
کارتهای اعتباری بینالمللی از قابلیت ارائه گزارشهای مالی ماهانه برخوردار هستند و میتوانید، تراکنشها را منظم بررسی کنید؛ این ویژگی برای فریلنسرها، دانشجویان یا کسبوکارهایی که با پرداخت بینالمللی سروکار دارند، بسیار مفید است.
کدامیک از کارتهای اعتباری بینالمللی برای کاربران ایرانی مناسب است؟
انتخاب بهترین کارت اعتباری بینالمللی برای ایرانیها به عواملی مثل صدور آسان، اعتبار جهانی و نرخ تبدیل شفاف بستگی دارد. ازجمله کارتهای اعتباری مناسب برای ایرانیان عبارتاند از:
-
مسترکارت (Mastercard): مسترکارت بهدلیل اعتبار جهانی و امکان صدور فیزیکی آن (از طریق واسطههای معتبر) محبوبترین گزینه است. مسترکارت برای پرداختهای آنلاین و خریدهای بینالمللی مهم پیشنهاد میشود.
-
ویزا کارت (Visa Card): ویزا کارت، رقیب اصلی مسترکارت، اعتبار جهانی قابل توجهی دارد؛ مخصوصاً در کشورهای قاره آمریکا. از بین انواع ویزا کارت، ویزاکارتهای قابل شارژ (Prepaid)، ابزاری مناسبی برای مدیریت پرداختهای ارزی هستند.
-
کردیت کارت (Credit Card): یک کارت اعتباری فیزیکی است که از طریق افتتاح حساب در بانکهای بینالمللی (مثل زراعت بانک ترکیه) صادر میشود. با این کارت، تا سقف مشخصی از موجودی حسابتان را برداشت میکنید و به خدماتی مثل اینترنتبانک و موبایلبانک هم دسترسی دارد.
کارتهای اعتباری معمولاً بهطور مستقیم صادر نمیشوند؛ اما میتوانید، آنها را از طریق شرکتهای واسطه و معتبر در ایران تهیه کنید.
استراتژیهای مدیریت پرداخت ارزی در شرایط نوسانی
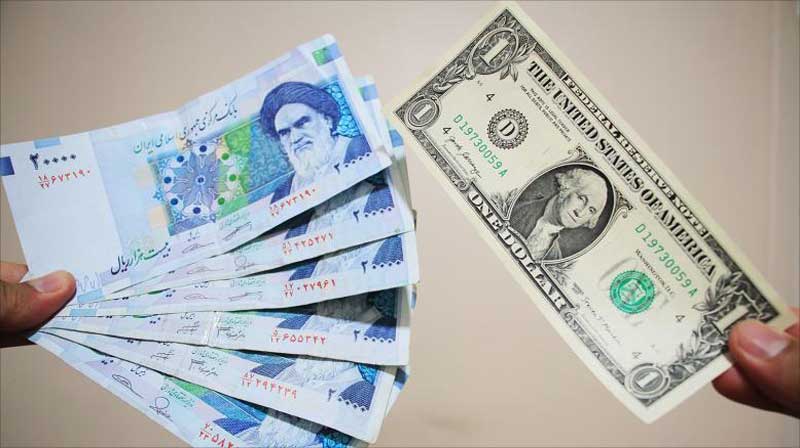
بهترین استراتژی برای مدیریت پرداخت ارزی در شرایط نوسان شدید دلار، مدیریت نقدینگی ریالی و دلاری است. استراتژیهای دیگری هم وجود دارند که میتوان از آنها کمک گرفت؛ از جمله این استراتژیها میتوان به موارد زیر اشاره کرد:
زمانبندی پرداختها بر اساس روند دلار (خرید در زمان افت نرخ)
حرفهایها نمودار نوسانات نرخ دلار را روزانه بررسی میکنند تا از مدیریت زمان استفاده کنند؛ درنتیجه، پرداختهایشان را در اوقاتی انجام میدهند که دلار در مسیر نزولی قرار دارد. این روش برای خرید سرویسهای اشتراکی سالانه، پرداخت کارمزد پلتفرمهای مالی یا رزرو خدمات بینالمللی پیشنهاد میشود.
استفاده از حسابهای ارزی یا کیفپولهای دلاری پایدارتر
موجودی دلار خود را در حسابهای بینالمللی یا کیفپولهای دیجیتال (مثل Payoneer، Skrill و Wise) نگهداری کنید؛ با این روش، حساب بینالمللی خود را در شرایطی که نرخ دلار پایین است، شارژ میکنید. با نگهداری مستقیم ارز، نیازی به تبدیل ریال به دلار در شرایط نوسان شدید ندارید و ریسک مالی شما به حداقل میرسد.
انتخاب کارتهای دارای نرخ تبدیل لحظهای شفاف
با استفاده از کارتهای بینالمللی، نرخ دقیق تبدیل ارز را قبل از انجام تراکنش مشاهده کنید و سپس، تصمیم بگیرید؛ البته، نوع کارتی که انتخاب میکنید هم اهمیت دارد. مثلاً نرخ تبدیل سرویسهایی مثل PayPal حدود 3 تا 4% بیشتر از میانگین بازار است؛ اما در کارتهای اعتباری مثل ویزاکارت و مسترکارت، نرخ تبدیل لحظهای و رسمی (بین 1 تا 3%) محاسبه میشود.
کارتهای پرداخت بینالمللی را از کجا بخریم؟
کارتهای پرداخت بینالمللی، علاوه بر ثبات، امنیت و نرخ تبدیل منصفانه، مزیت دیگری هم دارند؛ آن هم اینکه فرصت پرداختهای ارزی مطمئن را در اختیار کاربران ایرانی قرار میدهند. با وجود محدودیتهای بانکی، کاربران داخل ایران باید این کارتها را از مراجع معتبر و قانونی تهیه کنند. درحالحاضر، بهترین روش برای تهیه این کارتها، استفاده از خدمات پلتفرمهای شناختهشده مثل ایرانیکارت است.




نظرات کاربران