





به گزارش شبکه اطلاعرسانی طلا و ارز بازار نفت خام در هفتههای اخیر تحت تأثیر مجموعهای از عوامل پیچیده قرار گرفته است. عرضه قوی آمریکا و کشورهای غیرعضو اوپکپلاس، نوسانات تقاضای چین و اروپا، انتظارات نرخ بهره و ریسکهای ژئوپلیتیکی ناشی از جنگ روسیه و اوکراین، همگی بازار را در وضعیت نامطمئن و حساس نگه داشتهاند. با وجود کاهش کوتاهمدت قیمتها در پی اخبار مذاکرات صلح و تعطیلات معاملاتی، اختلالات فنی در CME و انتظارات کاهش نرخ بهره، نوسانات در معاملات آتی نفت افزایش یافته و قیمتها با واکنش سریع به اخبار سیاسی و اقتصادی همراه بودهاند. در این محیط، تحلیل جامع این عوامل، نقشی کلیدی در درک مسیر کوتاهمدت و میانمدت قیمت نفت دارد.
۱. ازسرگیری معاملات WTI پس از قطع سیستم
توقف چندساعته معاملات نفت WTI در پی بروز اختلال در سیستم خنککننده مراکز داده CME نه تنها بر جریان معاملاتی روز اثر گذاشت، بلکه لحظهای حساس از دسترسی معاملهگران به نقدینگی و اجرای سفارشات را ایجاد کرد. در بازارهای کالایی، حتی چند ساعت توقف میتواند موجب ایجاد گپ قیمتی، افزایش سفارشات معوق و بیثباتی کوتاهمدت شود. با بازگشت پلتفرم به حالت عادی، بازار واکنش متعادلی نشان داد؛ اما این حادثه بهخوبی نشان داد که زیرساختهای فنی چگونه میتوانند در لحظات حساس، نقش تعیینکنندهای در روان بازار و شکلگیری نوسانات ایفا کنند. این موضوع برای معاملهگران الگوریتمی و کسانی که وابسته به اجرای آنی سفارشات هستند اهمیت دوچندان دارد.
۲. تاثیر تعطیلات شکرگزاری بر حجم معاملات
تعطیلات شکرگزاری همواره یکی از کمحجمترین دورههای معاملاتی سال در بازار نفت است و همین کاهش نقدینگی باعث میشود واکنش قیمتها به اخبار ژئوپلیتیکی یا دادههای بنیادین بسیار بزرگتر از حالت عادی باشد. نبود معاملهگران بزرگ و کاهش حجم سفارشات، دامنه نوسان را افزایش میدهد و حتی اخبار معمولی نیز میتوانند حرکتهای بیشازحد در قیمت ایجاد کنند. در این دوره، بسیاری از موسسات مالی استراتژیهای محافظهکارانهتری اتخاذ میکنند، زیرا مدیریت ریسک در شرایط کمعمقتر بازار، دشوارتر و پرهزینهتر است. این رفتار معاملاتی یکی از دلایلی است که رشد محدود WTI و نوسانات ناهمسو در برنت مشاهده شد.
۳. اختلاف عملکرد قراردادهای برنت و WTI
در روزی که WTI توانست اندکی رشد کند و پس از توقف معاملات تثبیت شود، برنت شاهد افت قیمت بود؛ موضوعی که بار دیگر تفاوت ماهوی این دو شاخص را به تصویر کشید. برنت بیش از WTI تحتتأثیر عوامل جهانی از جمله جریانهای صادراتی خاورمیانه، سیاستهای حملونقل دریایی، وضعیت تنگه هرمز و ریسکهای ژئوپلیتیکی قرار دارد، در حالی که WTI بیشتر از دادههای داخلی آمریکا سرچشمه میگیرد. این واگرایی موجب تفسیرهای متفاوتی از سمت معاملهگران شده است؛ بهویژه آن دسته که اسپرد WTI–Brent را معامله میکنند. اختلاف اخیر همچنین نشان میدهد بازار جهانی نسبت به عرضه فراوان دریابرد حساستر از عرضه خشکی آمریکا است.
۴. طولانیترین روند نزولی نفت از سال ۲۰۲۳
نفت در مسیر ثبت چهار ماه پیاپی کاهش قرار دارد و چنین ریزشی آخرین بار در سال ۲۰۲۳ رخ داده بود. این روند نزولی طولانی نشاندهنده تغییر بنیادین در ساختار بازار است:
افزایش تولید آمریکا، برزیل و گویان، افت متعادل تقاضای چین، بازگشت آرام نفت ایران به بازار و رقابت تولیدکنندگان برای حفظ سهم بازار، همگی باعث کاهش اعتماد بازار به تعادل عرضه شدهاند. حتی کاهشهای داوطلبانه تولید توسط برخی اعضای اوپکپلاس نیز هنوز برای تغییر روان بازار کافی نبوده است. در چنین شرایطی بازار درک میکند که مشکل اصلی کمبود تقاضا نیست، بلکه فراوانی عرضه است؛ موضوعی که بهطور تاریخی فشار بیشتری از عوامل تقاضا بر قیمت وارد میکند.
۵. نقش مذاکرات صلح اوکراین ـ روسیه بر قیمتها
پرونده جنگ اوکراین در دو سال گذشته یکی از محرکهای اصلی ریسک ژئوپلیتیکی در بازار نفت بوده است. احتمالاتی مبنی بر پیشرفت مذاکرات صلح، از آنجا که میتواند به کاهش تحریمها و افزایش صادرات نفت روسیه منجر شود، همواره اثر نزولی بر قیمتها دارد. واکنش اخیر بازار نیز از همین جنس بود؛ یعنی نگرانی از افزایش عرضه بالقوه در ماههای آینده. با این حال، طولانی شدن روند مذاکرات و عدم ارائه نشانههای ملموس از توافق، باعث شد نگرانی اولیه بازار کاهش یابد و قیمتها در چند جلسه اخیر بخشی از افت خود را بازپسگیری کنند. این موضوع نشان میدهد که معاملهگران هنوز نسبت به نتیجهگیری سریع مذاکرات تردید دارند.
۶. جزئیات چارچوب پیشنهادی صلح در ژنو
چارچوب مورد بحث شامل الگوی «گامبهگام» در حوزه امنیتی، توافقات ارضی احتمالی، تضمینهای بینالمللی و مکانیسم نظارت است. چنین چارچوبی اگر به مرحله اجرا برسد، نه تنها میتواند جنگ را پایان دهد، بلکه مسیر بازگشت تدریجی روسیه به برخی بازارهای انرژی را باز میکند. بازار نفت هرگونه تحول در این حوزه را با حساسیت دنبال میکند زیرا تحریمهای غرب علیه نفت روسیه ساختار تجارت جهانی نفت را تغییر داده و مسیرهای جدیدی در آسیا و آفریقا ایجاد کرده است. پایان جنگ میتواند این مسیرها را بهطور کامل بازطراحی کند و قیمتهای مبنا و الگوهای حملونقل را تحت تأثیر قرار دهد.
۷. موضع روسیه نسبت به مذاکرات و آینده توافق
پوتین با آنکه از ادامه مذاکرات استقبال میکند، اما کاملاً روشن ساخته که حاضر نیست امتیازات راهبردی بدهد. این موضع باعث شده بازار نفت نسبت به احتمال توافق سریع خوشبین نباشد. در حالی که برخی تحلیلگران معتقدند روسیه ممکن است برای کاهش فشار اقتصادی به توافق نیاز داشته باشد، بسیاری دیگر تأکید میکنند که روسیه جایگاهی را که طی دو سال گذشته در بازار نفت آسیا به دست آورده بهآسانی رها نخواهد کرد. بنابراین هرگونه توافق احتمالی، اگر رخ دهد، اثر تدریجی خواهد داشت نه ناگهانی.
۸. سفر آتی نماینده ویژه آمریکا به مسکو
سفر استیو ویتکاف به مسکو نشاندهنده افزایش وزن دیپلماتیک مذاکرات است. از نگاه بازار انرژی، این سفر سیگنالی است که غرب ممکن است به دنبال راهحلهای عملیتری برای پایان درگیری باشد. این موضوع میتواند پیامدهای مهمی داشته باشد:
کاهش ریسک ژئوپلیتیکی، افزایش بالقوه جریان صادراتی روسیه، تغییر مسیر تنکرهای حمل نفت و بازنگری در سقف قیمت نفت روسیه توسط گروه G7. اما از آنجا که مسیر مذاکرات پیچیده و چندمرحلهای است، بازار با احتیاط رفتار کرده و واکنش شدید نشان نداد.
۹. تمرکز بازار بر نشست مهم اوپکپلاس
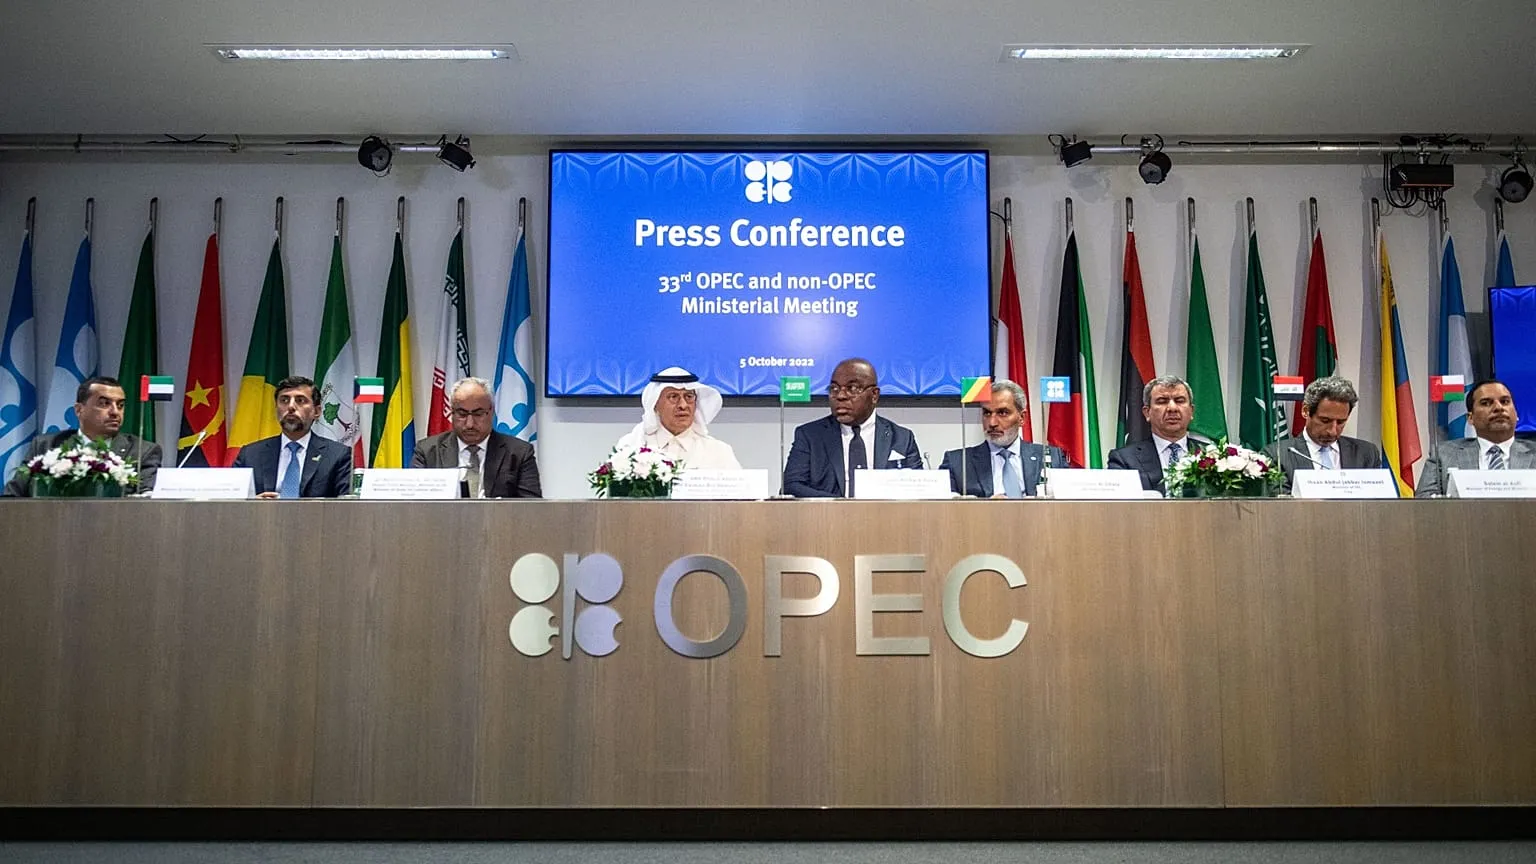
نشست پیشرو برای معاملهگران اهمیت زیادی دارد زیرا مشخص میکند آیا اوپکپلاس قصد دارد در برابر رشد عرضه کشورهای غیرعضو راهبرد جدیدی اتخاذ کند یا خیر. تاکنون نشانهها حاکی از آن است که احتمال تغییرات عمده در سیاست تولید کم است و تمرکز اصلی بر ارزیابی ظرفیت واقعی تولید اعضا خواهد بود. این موضوع میتواند نشانهای باشد از اینکه اوپکپلاس به دنبال «مدیریت نرم بازار» است نه اعمال فشار شدید از طریق کاهش بیشتر تولید.
۱۰. تلاش اوپکپلاس برای مهار عرضه فزاینده غیرعضو
بر اساس گزارشها، اوپکپلاس در تلاش است تا مکانیسم جدیدی برای ارزیابی ظرفیت تولید کشورها ایجاد کند. این اقدام از اهمیت بالایی برخوردار است زیرا رشد تولید در کشورهایی مانند آمریکا، کانادا، برزیل و گویان، در حال خنثی کردن ابتکارات کاهش تولید اوپکپلاس است. اگر این گروه بتواند اطلاعات شفافتری درباره ظرفیتهای واقعی به دست آورد، تصمیمگیریهای آتی آنها در مورد سهمیهبندی دقیقتر خواهد شد. این اقدام بهویژه برای جلوگیری از رقابت ناسالم میان اعضا ضروری است.
۱۱. دادههای جدید EIA و رشد رکوردی تولید آمریکا
رکوردشکنی تولید نفت خام آمریکا تا سطح ۱۳.۸۴ میلیون بشکه در روز نشانهای است از اینکه انقلاب شیل همچنان ادامه دارد و به اوجهای جدیدی دست پیدا میکند. این افزایش تولید برای بازار جهانی یک پیام روشن دارد: منابع غیرمتعارف آمریکا توانستهاند ساختار سنتی بازار نفت را تغییر دهند. رشد شیل معمولاً سریعتر از کاهش تولید اوپکپلاس است و باعث میشود کنترل قیمتها برای این سازمان دشوارتر شود. علاوه بر این، رشد فوقالعاده تولید در حین قیمتهای نسبتاً پایین نشاندهنده کاهش هزینههای استخراج و افزایش کارایی شرکتهای آمریکایی است.
۱۲. فشار مضاعف از سوی پالایشگاهها و حاشیه سود
حاشیه سود پالایشگاهها در مناطق مختلف جهان در هفتههای اخیر متفاوت بوده است. در حالی که برخی بازارها مانند آسیا شاهد بهبود این حاشیه بودهاند، پالایشگاههای اروپا تحت فشار هزینههای انرژی، محدودیتهای زیستمحیطی و افت تقاضا هستند. این نابرابری در عملکرد پالایشگاهها باعث شده نتوان از آن انتظار داشت که نقشی تعیینکننده در حمایت از قیمت نفت داشته باشد. حتی اگر حاشیه سود برخی پالایشگاهها بالا باشد، مازاد عرضه جهانی همچنان عامل غالب است و مانع از شکلگیری یک روند صعودی پایدار میشود.
۱۳. کاهش پیشبینیها برای قیمت نفت در سال ۲۰۲۶
تازهترین نظرسنجی رویترز نشان میدهد تحلیلگران انتظار دارند قیمت نفت برنت در سال ۲۰۲۶ به طور میانگین ۶۲ دلار باشد؛ رقمی که نسبت به پیشبینیهای قبل کاهش یافته است. این بازنگری پاییندستانه نشان میدهد بازار در انتظار بازگشت تعادل سریع نیست و تولیدکنندگان احتمالا با دوره طولانیتری از قیمتهای نسبتاً پایین روبهرو خواهند شد. عوامل اصلی این چشمانداز شامل رشد قدرتمند عرضه غیراوپک، کندی تقاضای چین، فشارهای گذار انرژی و افزایش رقابت در بازار جهانی نفت است.
۱۴. انتظارات فزاینده کاهش نرخ بهره آمریکا
کاهش نرخ بهره معمولاً به تضعیف دلار منجر میشود و تضعیف دلار از قیمت نفت حمایت میکند زیرا نفت با دلار قیمتگذاری میشود. افزایش احتمال کاهش نرخ بهره توسط فدرالرزرو (بیش از ۸۷٪ طبق آخرین دادهها) یکی از موتورهای حمایتی برای قیمت نفت بوده است. با این حال، تاثیر آن محدود باقی مانده زیرا عوامل بنیادین عرضه، اثر قویتری نسبت به سیاستهای پولی داشتهاند. اگر فدرالرزرو واقعاً در ماه دسامبر نرخ بهره را کاهش دهد، ممکن است شاهد موج کوتاهمدت خرید در بازار نفت باشیم.
۱۵. چشمانداز نشست نیمسالانه اوپکپلاس
تحلیلگران میگویند اوپکپلاس در شرایط کنونی نمیخواهد یکپارچگی داخلی خود را با اعمال کاهشهای شدیدتر تولید به خطر بیندازد. در داخل این گروه، برخی کشورها نیاز به درآمد بالاتر دارند و برخی دیگر در سقف ظرفیت تولید هستند؛ این عدم تقارن تصمیمگیری را دشوار کرده است. بنابراین محتملترین سناریو ادامه سیاست فعلی و بررسی مجدد در سهماهه آینده خواهد بود. این رویکرد نشاندهنده استراتژی بلندمدت اوپکپلاس برای تحمل فشار کوتاهمدت با هدف ثبات بلندمدت است.
نتیجهگیری
بازار نفت همچنان تحت فشار عرضه قوی و تقاضای متناقض قرار دارد و روند غالب آن به نوسانات کوتاهمدت وابسته است. ریسکهای ژئوپلیتیکی و تحولات مذاکرات صلح میتوانند قیمتها را موقتاً تقویت یا تضعیف کنند، اما اثرات پایدار تنها با تغییرات واقعی در عرضه یا تقاضا ایجاد میشود. کاهش احتمالی نرخ بهره آمریکا ممکن است حمایت کوتاهمدتی برای قیمت نفت فراهم کند، اما فشار عرضه هنوز تعیینکننده اصلی روند بازار است. به طور کلی، بازار نفت در ماههای پیشرو در دامنهای محدود و نوسانپذیر معامله خواهد شد و معاملهگران باید به ترکیب اثرات عرضه، تقاضا و ریسکهای ژئوپلیتیکی توجه ویژه داشته باشند.




نظرات کاربران