












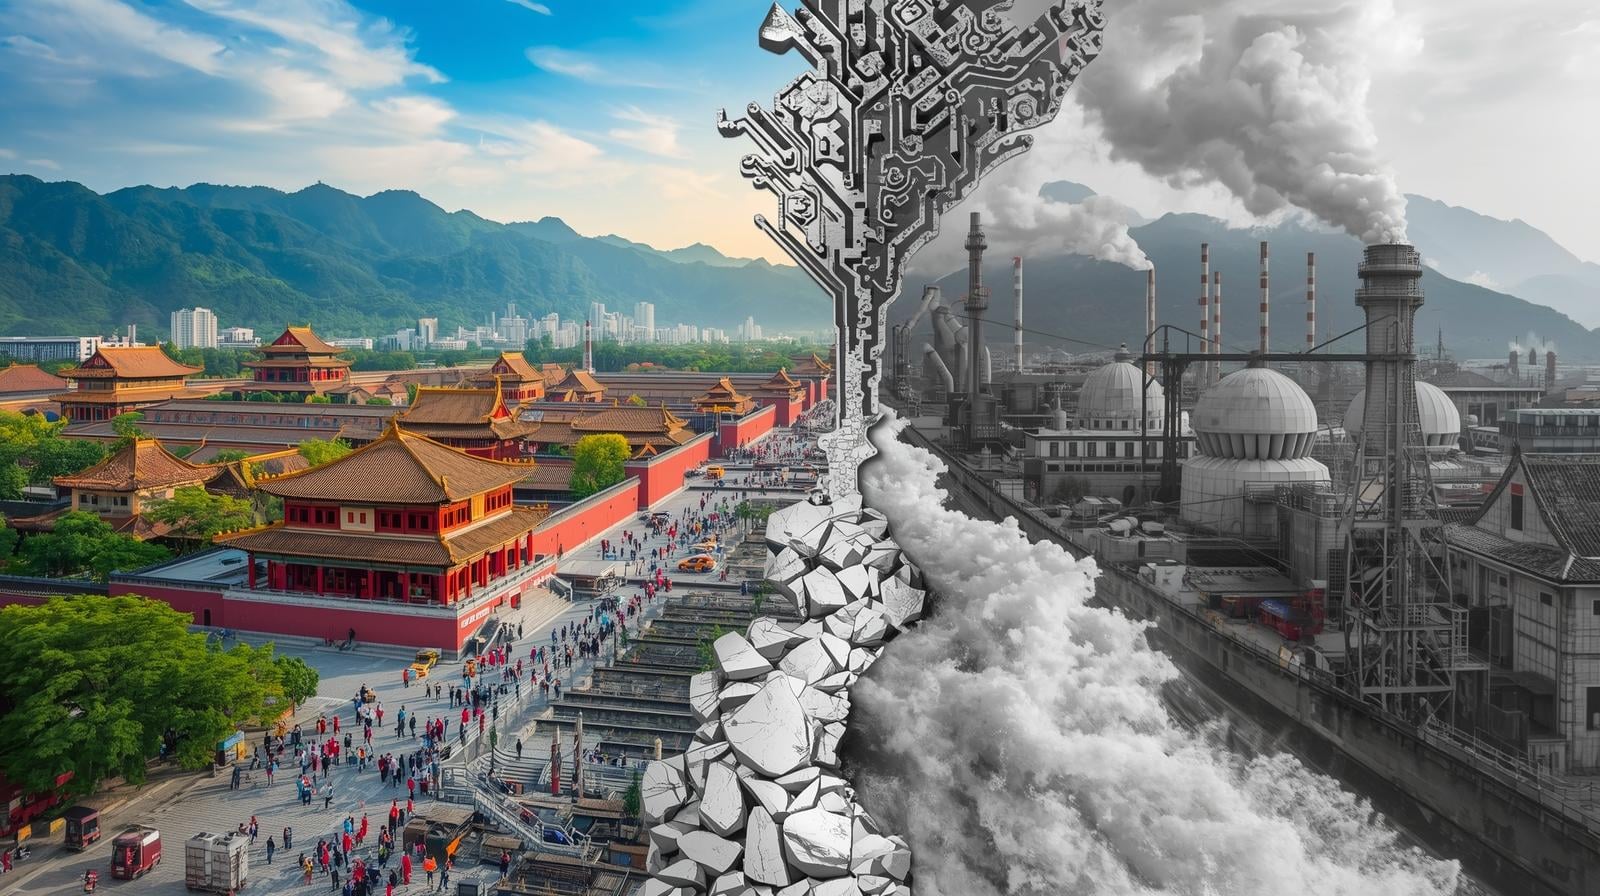
به گزارش شبکه اطلاعرسانی طلا و ارز، صنعت آلومینیوم چین، که حدود ۶۰ درصد از تولید جهانی این فلز استراتژیک را در اختیار دارد، در حال طی یک تحول عمیق و تاریخی است. با هدف کاهش انتشار کربن و همسویی با تعهدات بینالمللی، این کشور میلیونها تُن از ظرفیت تولید آلومینیوم خود را از شمال وابسته به زغالسنگ، به مناطق غربی و جنوبی غنی از انرژیهای تجدیدپذیر منتقل کرده است. این اقدام، که یک پروژه چند میلیارد دلاری و چندساله است، نه تنها به کربنزدایی یکی از آلایندهترین صنایع جهان کمک میکند، بلکه به عنوان یک الگوی موفق برای سایر بخشهای صنعتی چین و احتمالاً جهان در نظر گرفته میشود.
۱. ابعاد و مقیاس انتقال
بر اساس آمار صنعتی، تولید آلومینیوم الکترولیتی چین در سال ۲۰۲۴ به ۴۳.۸ میلیون تن رسید. نکته کلیدی این است که حدود ۱۳ میلیون تن (معادل ۳۰ درصد) از این ظرفیت، اکنون از کارخانههای ذوب جدید در مناطقی مانند یوننان، سیچوان، سینکیانگ و مغولستان داخلی تامین میشود. این مناطق از مزایای انرژی پاک (به ویژه برقآبی) و هزینههای پایینتر توسعه برخوردار هستند.
۲. محرکهای سیاستی این تحول
این جابجایی عظیم تحت تاثیر سه تصمیم کلیدی دولتی شتاب گرفت:
تعیین سقف سالانه تولید داخلی ۴۵.۵ میلیون تنی در سال ۲۰۱۷.
ممنوعیت ایجاد ظرفیتهای ذوب جدید در مناطق تحت کنترل شدید آلودگی هوا در سال ۲۰۱۸.
اعلام هدف «اوج انتشار کربن تا ۲۰۳۰ و کربن خنثی تا ۲۰۶۰» توسط رئیس جمهور شی جینپینگ در سال ۲۰۲۰.
این قوانین به گونهای طراحی شدهاند که شرکتهایی که در جنوب و غرب کارخانه جدید میسازند، ملزم به تعطیلی ظرفیت معادل در قطبهای سنتی شمالی (وابسته به زغالسنگ) هستند.
۳. نمونه عینی: شهر وِنسان در یوننان
این شهر کوچک نماد آینده سبز صنعت آلومینیوم چین است. پارک صنعتی وسیع آن میزبان ذوبکارهای جدیدی است که آلیاژهای حیاتی برای صنایع از کشتیسازی تا خودروهای الکتریکی تولید میکنند. این منطقه با شبکه گستردهای از خطوط فشارقوی به نیروگاههای برقآبی متصل است و تپههای اطراف پنلهای خورشیدی و توربینهای بادی را در خود جای دادهاند. مقامات محلی، مانند شهردار لی جیاوِن، تاکید میکنند که رقابت صنعتی اکنون به یک «مباره جامع بر پایه مزایای سبز و کربن پایین» تبدیل شده است.
۴. نقش شرکتهای بزرگ و سرمایهگذاریها
شرکت «چاینا هانگکیائو» به عنوان بزرگترین گروه آلومینیوم بخش خصوصی، نماد این تحول است. این شرکت مستقر در شاندونگ، انتظار دارد کارخانه ذوب دوم خود در یوننان را در سال جاری تکمیل کند. با تکمیل این طرح، ظرفیت عملیاتی آن در یوننان به ۴ میلیون تن در سال خواهد رسید که بیش از ۶۰ درصد کل ظرفیت آن و معادل کل تولید آلومینیوم ایالات متحده است. بودجه دو کارخانه جدید این شرکت در یوننان ۴۵.۶ میلیارد یوان (۶.۵ میلیارد دلار) برآورد شده است. این شرکت ادعا میکند که انتقال مذکور، همراه با سرمایهگذاری در انرژی خورشیدی و بادی، حدود دو سوم انتشار کربن آن را کاهش خواهد داد.
۵. انگیزههای بینالمللی و انتقادات
علاوه بر اهداف داخلی، سیاستهای بینالمللی مانند «مکانیسم تعدیل مرزی کربن» اتحادیه اروپا، که بر واردات محصولات پرکربن مانند آلومینیوم مالیات وضع میکند، به انگیزه چین برای سبز کردن این صنعت افزوده است. با این حال، این تحول با چالشها و انتقاداتی نیز همراه است:
نگرانی برای مناطق شمالی: سیاست انتقال، نگرانیهایی را درباره آینده مناطق صنعتی قدیمی شمال (کمربند زنگار) که ممکن است در گذار سبز عقب بمانند، ایجاد کرده است.
توسعه زغالسنگ در خارج: سرمایهگذاری برخی گروههای چینی در اندونزی برای تامین بوکسیت (ماده اولیه آلومینیوم)، با توسعه نیروگاههای زغالسنگ در آن کشور همراه شده است.
مسائل ژئوپلیتیک: گزارشهایی مانند تحقیق «هیومن رایتس واچ» در سال ۲۰۲۴ هشدار میدهند که افزایش سهم تولید آلومینیوم در سینکیانگ، ممکن است زنجیره تامین شرکتهای چندملیتی را درگیر ادعاهای نقض حقوق بشر در آن منطقه کند.
رقابت منطقهای: استراتژی کربنزدایی، رقابت تهاجمی بین دولتهای محلی برای جذب سرمایهگذاری با وعدههایی مانند معافیتهای مالیاتی، یارانه تحقیق و توسعه و قیمت پایین برق، آب و زمین را تشدید کرده است.
۶. آینده صنعت و الگوسازی
تحلیلگران معتقدند موفقیت نسبی این طرح در صنعت آلومینیوم، میتواند به عنوان یک الگو (بلوپرینت) برای دولت مرکزی جهت اعمال محدودیتهای تولید و سیاست «جابجایی ظرفیت» در سایر صنایع انرژیبر و آلاینده مورد استفاده قرار گیرد. به گفته ایزادورا وانگ از اندیشکده Transition Asia، این رویکرد «آزمایشی» معمول در چین است که ابتدا در یک بخش یا منطقه اجرا و در صورت موفقیت، در سطح ملی گسترش مییابد.
«فَن شونکه» از انجمن صنعت فلزات غیرآهنی چین ادعا کرده که با اجرای این استراتژی، انتشار کربن صنعت آلومینیوم چین در سال ۲۰۲۴ به اوج رسیده و از این پس کاهش خواهد یافت. وی همچنین تاکید کرد که چین اکنون تنها «اکوسیستم کامل» آلومینیوم جهان شامل بیش از ۲۰ خوشه صنعتی از استخراج بوکسیت تا تولید آندهای کربنی پیشپخته شده را در اختیار دارد.
نتیجهگیری
راهپیمای سبز صنعت آلومینیوم چین، فراتر از یک تغییر مکان ساده جغرافیایی است. این حرکت، نشاندهنده یک تحول سیستماتیک در استراتژی صنعتی این کشور تحت فشار اهداف اقلیمی، مقررات بینالمللی و رقابت اقتصادی است. در حالی که این انتقال میتواند نقش مهمی در کاهش ردپای کربن یک صنعت جهانی ایفا کند، پیامدهای اجتماعی-اقتصادی برای مناطق شمالی، نگرانیهای زیستمحیطی در خارج از مرزهای چین و ملاحظات ژئوپلیتیک مرتبط با آن، چالشهایی هستند که نیاز به مدیریت دقیق دارند. موفقیت نهایی این طرح نه تنها بر آینده آلومینیومسازی چین، بلکه بر الگوی حکمرانی صنعتی-زیستمحیطی که احتمالاً به سایر کشورها و صنایع صادر خواهد شد، تاثیر تعیینکنندهای خواهد داشت.




نظرات کاربران