












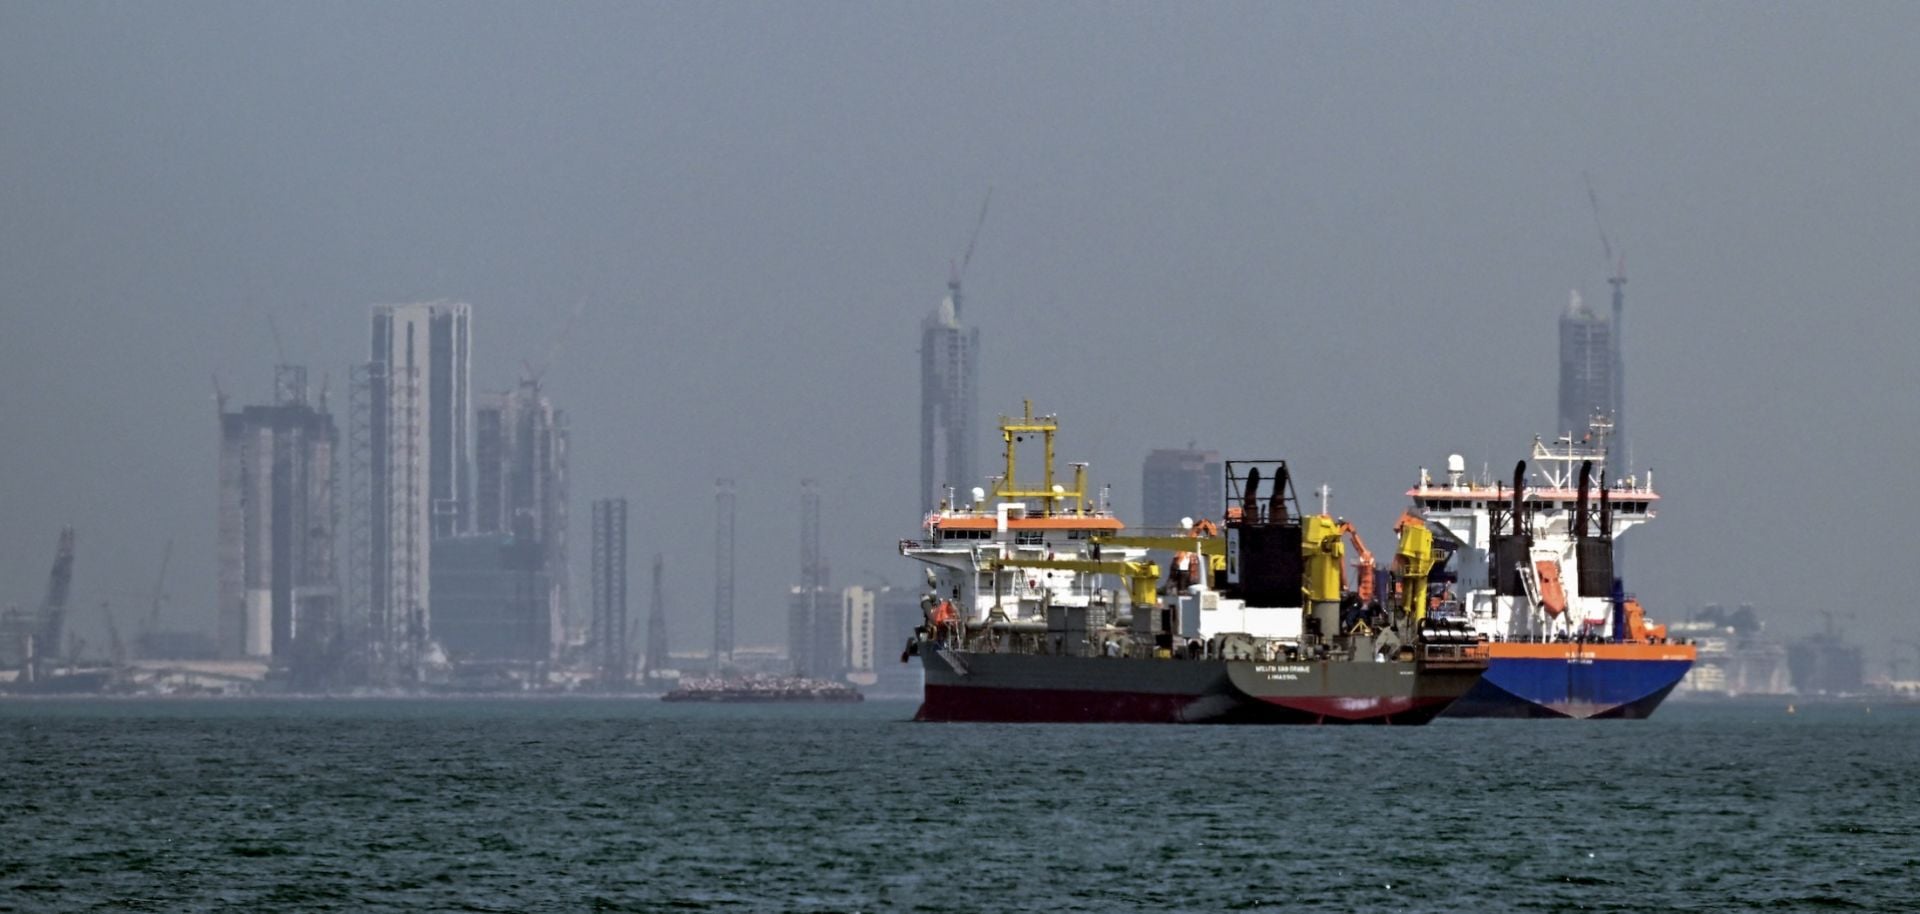
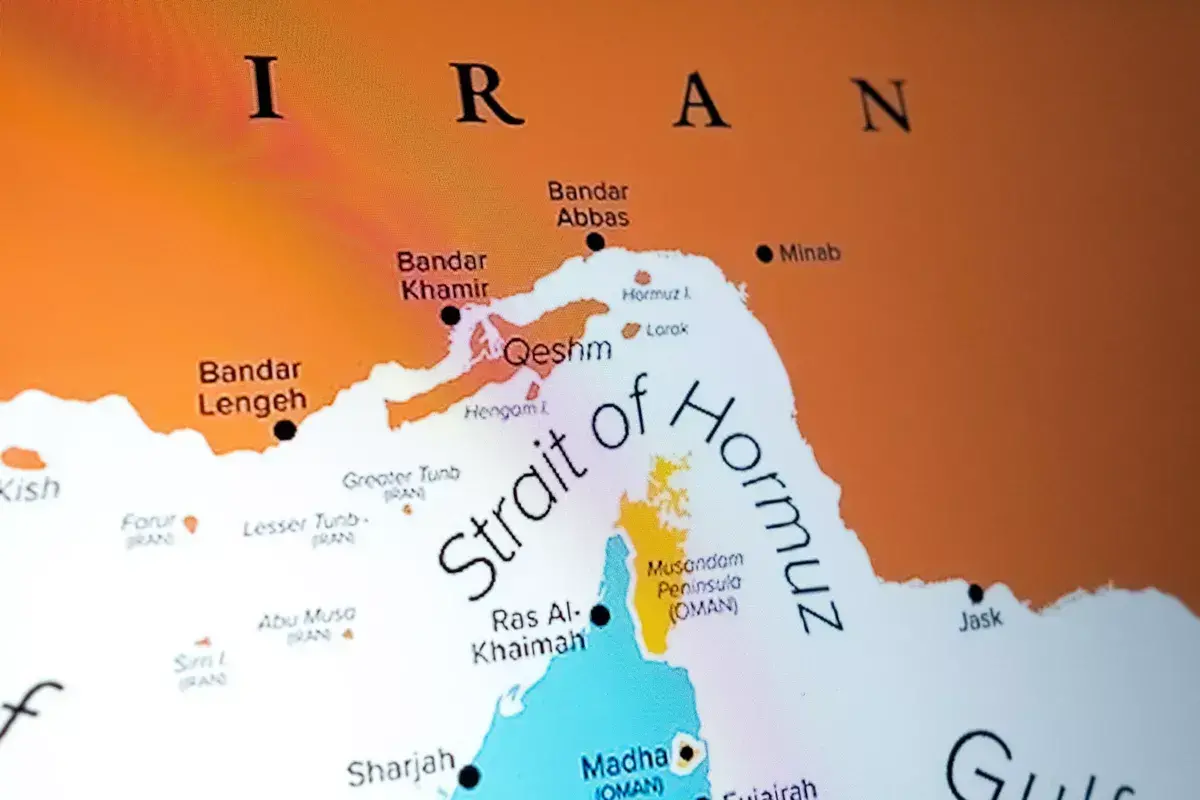
به گزارش شبکه اطلاعرسانی طلا و ارز و به نقل از مجله اکونومیست آنچه تا همین چند ماه پیش «غیرقابل تصور» تلقی میشد، حالا به یک وضعیت فرسایشی تبدیل شده است. تنگه هرمز، گلوگاه حیاتی انتقال انرژی جهان که نزدیک به یکپنجم نفت مصرفی دنیا از آن عبور میکند، عملاً از چرخه عادی تجارت خارج شده و بازگشت آن به وضعیت پایدار، همچنان در هالهای از ابهام قرار دارد. رفتوآمد نفتکشها به حداقل رسیده و تلاشهای دیپلماتیک برای احیای جریان انرژی، پراکنده و بینتیجه بوده است؛ تا جایی که برخی فعالان بازار دیگر از «اختلال موقت» صحبت نمیکنند، بلکه سناریوی بستهماندن طولانیمدت این مسیر را جدی گرفتهاند.
با این حال، نگاه به بازارها تصویری متناقض ارائه میدهد. قیمت نفت افزایش یافته، اما نه آنقدر که بسیاری از تحلیلگران برای چنین شوک عرضهای پیشبینی میکردند. اقتصادهای بزرگ هنوز زمینگیر نشدهاند، بورسها در سطوح بالایی معامله میشوند و در بخش بزرگی از جهانِ توسعهیافته، زندگی روزمره فقط اندکی گرانتر شده است. این آرامش نسبی یک پرسش کلیدی را پیش میکشد: چگونه بزرگترین اختلال عرضه در تاریخ بازار نفت، هنوز به بحران آشکار اقتصادی تبدیل نشده و این تعادل شکننده تا چه زمانی میتواند دوام بیاورد؟
تعادل ظاهری؛ بحران واقعی در زیر پوست بازار انرژی
در ظاهر، بازار جهانی نفت هنوز سرپا مانده است، اما بنیان این ثبات بیش از هر زمان دیگری سست شده است. اختلال در تنگه هرمز روزانه حدود ۱۲ تا ۱۳ میلیون بشکه نفت را از بازار دور کرده؛ رقمی که بیش از ۱۰ درصد مصرف جهانی است و تقریباً چهار برابر شوکی است که پس از شروع جنگ اوکراین و کاهش صادرات روسیه تجربه شد. اما برخلاف گذشته، این بار ظرفیت جبرانی چندانی وجود ندارد. تولیدکنندگان بزرگ خاورمیانه دسترسی محدود به مسیرهای جایگزین دارند و خطوط لولهای که بتواند این حجم را منتقل کند، یا وجود ندارد یا بسیار کوچکتر از آن است که بار منطقه را به دوش بکشد.
کشورهایی که معمولاً نقش «ضربهگیر» بازار را بازی میکنند نیز در وضعیت مشابهی قرار دارند. عربستان و امارات ظرفیت مازاد دارند، اما بدون مسیر امن صادراتی نمیتوانند عرضه را افزایش دهند. آمریکا نیز که طی سالهای اخیر به یکی از بازیگران اصلی طرف عرضه تبدیل شده، با محدودیتهای لجستیکی جدی روبهروست: پایانههای صادراتی در سواحل خلیج مکزیک نزدیک سقف فعالیت خود کار میکنند و خطوط لوله داخلی کشش افزایش ناگهانی تولید را ندارند. روسیه هم که در سالهای اخیر بخش مهمی از نفت خود را به آسیا منتقل کرده، برای افزایش قابل توجه صادرات با مانع تحریمها و محدودیتهای حملونقل روبهروست.
در نبود عرضه تازه، بازار به سراغ دو ابزار باقیمانده رفته است: کاهش مصرف و برداشت از ذخایر. طی هفتههای اخیر، مصرف جهانی بهطور اجباری بین ۳ تا ۵ میلیون بشکه در روز کمتر شده است؛ نه به دلیل رکود اقتصادی، بلکه بهخاطر قیمتهای بالاتر، تعطیلی برخی فعالیتهای انرژیبَر و محدودیتهایی که دولتها بر صنایع و حملونقل اعمال کردهاند. در کنار آن، برداشت از ذخایر—چه ذخایر استراتژیک دولتها و چه ذخایر تجاری شرکتها—به ستون اصلی عرضه تبدیل شده است. اما این منبع، برخلاف تولید، دائمی نیست و نشانهها از کاهش سریع آن حکایت دارد. برخی پالایشگاهها در اروپا و آسیا گزارش دادهاند که ذخیرهسازی سوخت دیزل و نفت کورهشان به پایینترین سطح دهه اخیر رسیده است.
در همین حال، توزیع این فشار در جهان یکدست نیست. اقتصادهای توسعهیافته هنوز با اتکا به ذخایر و مدیریت مصرف، اوضاع را کنترل کردهاند؛ اما در بخشهایی از آسیا، آمریکای لاتین و آفریقا، کمبودها آشکارتر است. در برخی کشورهای جنوب شرقی آسیا، صفهای طولانی برای سوخت شکل گرفته و چند پالایشگاه کوچک به دلیل ناتوانی در تأمین خوراک، فعالیت خود را کاهش دادهاند. این شکاف جغرافیایی نشان میدهد که بحران اگرچه جهانی است، اما آسیبپذیرترین اقتصادها اولین قربانیان آن هستند.
زمانی که ذخایر تمام شود
با وجود این سازوکارهای موقت، بازار جهانی انرژی در حال حرکت به سمت نقطهای است که دیگر نمیتوان شکاف عرضه را با ذخایر و صرفهجویی پنهان کرد. بخش بزرگی از نفتی که در هفتههای اخیر کمبود آن احساس نشده، در واقع از مخازنی آمده که برای شرایط اضطراری نگه داشته میشدند. ذخایر استراتژیک دولتها و ذخایر تجاری شرکتها توانستهاند برای مدتی ضربه را جذب کنند، اما این سپر محافظ دائمی نیست. هر هفته که جریان عادی تجارت نفت برقرار نمیشود، سطح این ذخایر پایینتر میآید و حاشیه امنیت بازار کوچکتر میشود.
در همین حال یک عامل دیگر نیز آرامآرام فشار را افزایش میدهد: لجستیک انرژی. نفتی که امروز در بازار معامله میشود، اغلب مسیرهای طولانیتر و پیچیدهتری را طی میکند تا به پالایشگاهها برسد. این تغییر مسیرها به معنای کشتیهای بیشتر، زمان حملونقل طولانیتر و هزینههای بالاتر است. در نتیجه حتی اگر حجم نفت موجود در بازار روی کاغذ کافی به نظر برسد، سرعت رسیدن آن به مصرفکنندگان کاهش یافته است؛ مسئلهای که بهویژه در بازار فرآوردههایی مانند دیزل و سوخت هواپیما سریعتر خود را نشان میدهد.
به همین دلیل بسیاری از تحلیلگران انرژی معتقدند بازار اکنون در مرحلهای قرار دارد که میتوان آن را تعادل ناپایدار نامید. تا زمانی که ذخایر در دسترس باشند و مصرف کمی پایینتر نگه داشته شود، سیستم کار میکند. اما اگر این وضعیت چند هفته دیگر ادامه پیدا کند، انتخابهای بازار محدودتر خواهد شد. در آن نقطه، کاهش مصرف دیگر بهصورت تدریجی رخ نمیدهد؛ بلکه از طریق افزایش شدید قیمتها یا کمبودهای آشکار تحمیل میشود.
نشانههای این تغییر نیز بهتدریج در حال ظاهر شدن است. برخی کشورها برنامههای اضطراری برای مدیریت مصرف سوخت آماده کردهاند؛ از افزایش دورکاری و محدودیت در مصرف صنعتی گرفته تا تقویت حملونقل عمومی و حتی بحث سهمیهبندی سوخت در برخی اقتصادهای واردکننده. چنین اقداماتی نشان میدهد دولتها نیز بهخوبی میدانند که اگر اختلال فعلی ادامه پیدا کند، بازار انرژی جهان وارد مرحلهای خواهد شد که دیگر تنها با ابزارهای معمول مدیریت نمیشود.




نظرات کاربران