












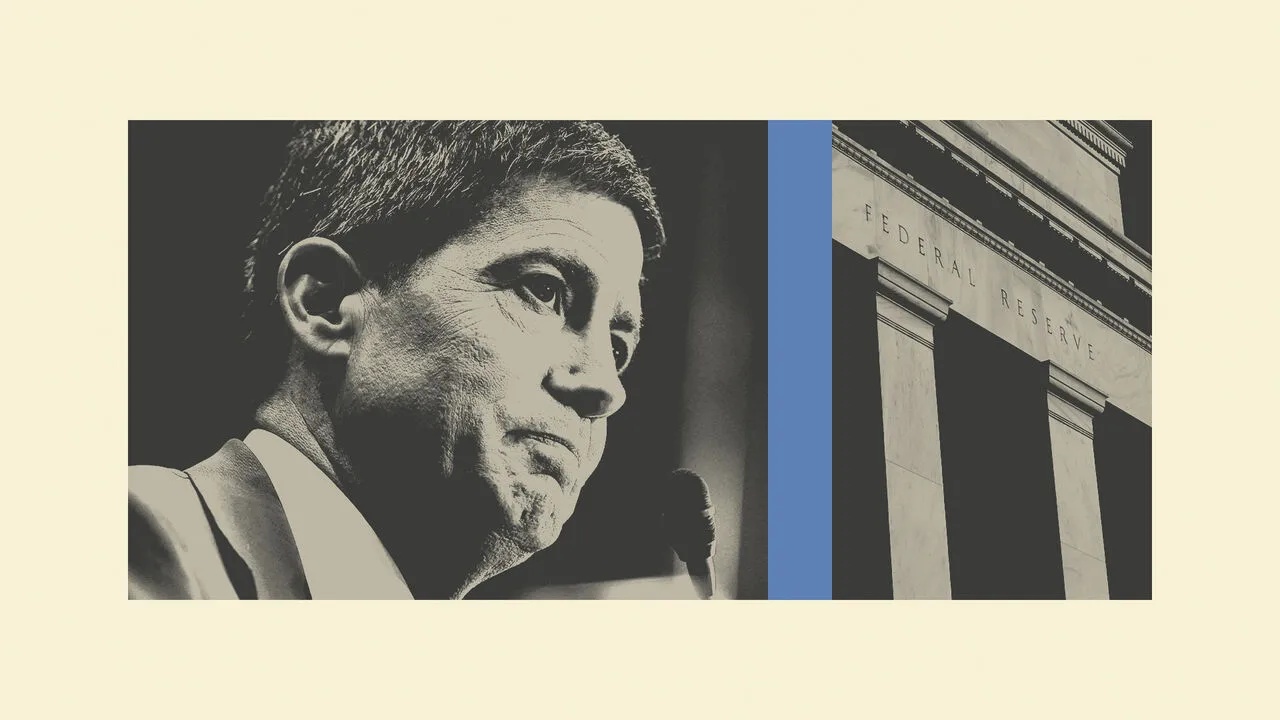
به گزارش شبکه اطلاعرسانی طلا و ارز در آستانه ورود کوین وارش (Kevin Warsh) به ساختمان فدرال رزرو، نخستین نشانههای تغییر در یکی از حساسترین نهادهای اقتصادی جهان آشکار شده است. Warsh که طی هفتههای آینده انتظار میرود بهعنوان رئیس بانک مرکزی آمریکا تأیید شود، در گفتوگویی منتشرنشده از سال ۲۰۲۳، یکی از پایههای ثابت شفافیت فدرال رزرو را نشانه گرفته: ضبط کامل جلسات سیاستگذاری و انتشار مشروح آنها پس از پنج سال. او میگوید این روند، که سه دهه است بخش لاینفک فرایند تصمیمگیری محسوب میشود، عملاً فضای بحث آزاد را محدود کرده و اعضای کمیته را به سمت احتیاط بیش از حد سوق داده است.
وارش پیشنهاد میکند جلسه دو روزه کمیته بازار باز فدرال رزرو تفکیک شود: روز نخست، فضای آزاد و بحث فنی بدون ضبط؛ روز دوم، مرحله تصمیمگیری که ضبط و متن آن منتشر شود تا موضع و استدلال هر عضو شفاف باقی بماند. از نگاه او، ضبط فعلی باعث میشود سیاستگذاران از ترس قضاوت تاریخی یا تحلیل رسانهها، «کمریسک» حرف بزنند و کمتر وارد جدالهای چالشبرانگیز شوند. اما طرح او یک پرسش کلیدی ایجاد میکند:
آیا محدود کردن بخشی از شفافیت میتواند کیفیت سیاستگذاری پولی را بالا ببرد، یا در شرایط فشار سیاسی و حساسیت بازارها، اعتماد به فدرال رزرو را تضعیف میکند؟
این پرسش، نقطه ورود به جدال بزرگتری است که Warsh قصد دارد به مرکز فرماندهی سیاست پولی آمریکا بازگرداند.
منطق رئیس جدید فدرال رزرو چیست؟
کوین وارش استدلال میکند مشکل اصلی در سازوکار فعلی فدرال رزرو، خود شفافیت نیست، بلکه شکل اجرای آن است. از نگاه او، وقتی سیاستگذاران میدانند هر جملهای که در جلسات کمیته بازار باز گفته میشود در نهایت ثبت و چند سال بعد منتشر خواهد شد، بهطور طبیعی رفتارشان تغییر میکند. اعضا تمایل پیدا میکنند محتاطتر صحبت کنند، احتمال خطا را کاهش دهند و از بیان دیدگاههایی که ممکن است در آینده نادرست به نظر برسد فاصله بگیرند. نتیجه چنین فضایی، بهگفته رئیس جدید فدرال رزرو، باعث کاهش بحثهای واقعی و جایگزین شدن آن با مواضع حسابشده و گاه از پیش آماده میشود.
او در گفتوگوی خود توضیح میدهد که تصمیمهای مهم پولی زمانی شکل میگیرد که اختلاف نظرها آشکار و استدلالها تا حد ممکن به چالش کشیده شوند. از نظر او اگر احتمال یک تصمیم ۶۰ به ۴۰ باشد، اعضا باید آنقدر جدی بحث کنند که گویی اختلاف ۹۵ به ۵ است. چنین فضایی به گفته او تنها زمانی شکل میگیرد که افراد نگران ثبت دائمی هر جمله خود نباشند. به همین دلیل وارش پیشنهاد میکند مرحله نخست جلسات، که بیشتر به بررسی دادهها و شکلگیری دیدگاهها اختصاص دارد، بدون ضبط برگزار شود تا فضای بحث آزادتر و صریحتر شود.
این دیدگاه تا حدی از تجربهای میآید که کوین وارش در سال ۲۰۱۴ در همکاری با بانک مرکزی انگلستان مطرح کرد. در آن زمان مطالعهای که او در مورد فرایند تصمیمگیری سیاست پولی انجام داد، به این نتیجه رسید که حذف ضبط در مرحله اولیه جلسات میتواند به گفتوگوهای طبیعیتر کمک کند. در نتیجه، در ساختار جلسات بانک انگلستان، ضبط بخش نخست کنار گذاشته شد و تمرکز شفافیت بیشتر روی مرحله نهایی تصمیمگیری قرار گرفت؛ جایی که رأی و استدلال هر عضو ثبت و منتشر میشود.
Warsh معتقد است فدرال رزرو نیز میتواند مدلی مشابه را دنبال کند؛ مدلی که در آن بحثهای اولیه آزادتر و پرتنشتر باشد، اما در مرحله تصمیم نهایی، پاسخگویی کامل حفظ شود. این نگاه در عین حال به نقد قدیمی او از سیاست ارتباطی فدرال رزرو نیز گره خورده است. Warsh بارها گفته است تمرکز بیش از حد بر پیامرسانی دقیق به بازارها و ارائه «راهنمای آینده» باعث شد واکنش فدرال رزرو به موج تورمی پس از همهگیری کرونا کندتر از حد لازم باشد؛ زیرا سیاستگذاران نمیخواستند مسیر اعلامشده خود را ناگهان تغییر دهند.
به این ترتیب، پیشنهاد وارش تنها یک تغییر فنی در شیوه ضبط جلسات نیست. او در واقع میخواهد تعادل میان شفافیت و کارایی در سیاست پولی را دوباره تنظیم کند؛ تعادلی که از نگاه او در سالهای اخیر بیش از حد به سمت مدیریت انتظارات بازارها متمایل شده است.
شفافیت زیر فشار تاریخ؛ چرا پیشنهاد کوین وارش حساسیت ایجاد میکند؟
پیشنهاد Kevin Warsh تنها یک اصلاح داخلی در فرآیند جلسات فدرال رزرو نیست؛ این بحث ریشه در تاریخی دارد که از دهه ۷۰ میلادی آغاز شد و در دهه ۹۰ به یکی از جنجالیترین لحظات سیاست پولی آمریکا تبدیل شد. همین پیشینه است که باعث میشود هر تغییری در نحوه ضبط جلسات، حتی اگر با هدف تقویت گفتوگوی درونی باشد، فوراً نگرانیهایی درباره اعتماد عمومی و استقلال بانک مرکزی برانگیزد.
در اوایل دهه ۹۰ آشکار شد که فدرال رزرو، برخلاف تصور عمومی و حتی برخلاف آگاهی بسیاری از کارکنان خود، سالهاست جلسات کمیته بازار باز را ضبط و متن آن را نگهداری کرده است. رسانهها این موضوع را با نوارهای مخفی کاخ سفید در دوران نیکسون مقایسه کردند و فشار سیاسی برای ایجاد شفافیت بیشتر بالا گرفت. نتیجه این شد که فدرال رزرو پذیرفت نسخه کامل مذاکرات را با تأخیر پنج ساله منتشر کند؛ سازوکاری که از یک سو به محققان و تاریخنگاران دسترسی میدهد و از سوی دیگر فاصله زمانی کافی ایجاد میکند تا اعضا کمتر نگران قضاوتهای فوری باشند.
امروز منتقدان میگویند هر گونه عقبنشینی از این سطح از شفافیت، حتی اگر محدود و هدفمند باشد، میتواند خاطره همان دوره مبهم را زنده کند. دونالد کوهن (Donald Kohn)، قائممقام پیشین فدرال رزرو که خود در طراحی سازوکار فعلی نقش داشته، تأیید میکند که انتشار صورتجلسات بهنوعی بحثهای زنده را محدود کرده است اما در عوض سطح آمادگی و دقت اعضا را بالاتر برده. او میگوید جلوگیری از بحثهای پیشجلسهای و تأکید بر «جلسات شلوغتر» شاید فضای گفتوگو را تغییر دهد، اما الزاماً تضمینی برای تصمیم بهتر نیست.
در فضای سیاسی امروز حساسیتها حتی بیشتر است. در دورهای که دولت تلاش دارد نقش پررنگتری در جهتگیری اقتصادی ایفا کند، کاهش سطح ضبط یا انتشار اطلاعات میتواند بهسرعت به این سؤال منتهی شود که «در پشت درهای بسته چه میگذرد؟ سارا بایندر (Sarah Binder )، استاد علوم سیاسی دانشگاه جرجواشنگتن، هشدار میدهد هر بار که بانک مرکزی بخشی از شفافیت خود را عقب میکشد، زمینه برای شکلگیری تردیدهای عمومی فراهم میشود. او میگوید: «بهمحض اینکه مشخص شود ضبط خاموش شده، ذهنها به سمت این میرود که چرا این تصمیم گرفته شد و چه چیزی قرار است پنهان بماند.»
این نگرانیها زمانی بیشتر میشود که روند تحولات اخیر فدرال رزرو نیز در نظر گرفته شود. جروم پاول (Jerome Powell )، رئیس فعلی بانک مرکزی، برخلاف بسیاری از پیشینیان خود کنفرانسهای خبری منظم برگزار کرده، پیشبینیهای اقتصادی فصلی را جدیتر کرده و فضای گفتوگو با رسانهها را گستردهتر کرده است. اکنون تحلیلگران بر این باورند که ورود Warsh احتمالاً این روند را چند درجه عقب میکشد؛ تغییری که اگرچه ممکن است بحث داخلی را فعالتر کند، اما ریسک سوءبرداشت در بازارها و نوسان انتظارات را بالا میبرد.
در مجموع، حساسیت نسبت به ایده وارش تنها از پیامدهای فنی آن ناشی نمیشود؛ بلکه از تقابل با مسیری برمیخیزد که فدرال رزرو طی سه دهه پیموده است: حرکت تدریجی از یک نهاد محدود و مبهم به یک بانک مرکزی نسبتاً باز و پاسخگو. اکنون پرسش این است که آیا چرخش در این مسیر میتواند بدون هزینه سیاسی و بدون خدشه به اعتماد عمومی پیش برود؟
آیا فدرال رزرو میتواند بدون از دست دادن اعتماد، شفافیت را بازتعریف کند؟
پیشنهاد کوین وارش ما را به نقطهای میرساند که در آن دو ارزش بنیادین سیاستگذاری پولی روبهروی هم قرار میگیرند: شفافیتی که ستون اعتماد عمومی است و فضای بحثی که کیفیت تصمیم را بالا میبرد. چالش اصلی اینجاست که هر دو ارزش به یک اندازه ضروریاند، اما همیشه نمیتوان هر دو را در بالاترین سطح نگه داشت. تغییراتی که وارش مطرح میکند، از نظر مفهومی تلاشی برای جابهجایی وزنها است؛ یعنی تقویت بحث داخلی حتی اگر بخشی از روایت بیرونی کمرنگتر شود.
اما نکته کلیدی این است که فدرال رزرو امروز در شرایطی بسیار متفاوت از گذشته فعالیت میکند. بانک مرکزی پس از بحران مالی ۲۰۰۸، دوران تورم پساکرونا و فضای سیاسی دو قطبیشده، دیگر صرفاً نهادی تکنوکرات نیست؛ نقش آن در اقتصاد خانوارها و بازارها بهاندازهای پررنگ شده که کوچکترین تغییر در سازوکار ارتباطیاش، نه فقط بهعنوان اصلاح داخلی، بلکه بهعنوان «پیام» تفسیر میشود. هرگز در تاریخ معاصر، سیاست پولی اینقدر زیر ذرهبین رفتار عمومی و سیاسی نبوده است.
اگر وارش قصد دارد سطح ضبط و انتشار جلسات را تغییر دهد، باید بپذیرد که این تصمیم نه فقط بر کیفیت گفتوگوی درونی، بلکه بر انتظارات بیرونی نیز اثر مستقیم میگذارد. فدرال رزرو با تجربه دهههای گذشته آموخته که هر جا روایت رسمی ضعیف شود، بازارها آن خلأ را با حدس و گمان و داستانهای موازی پر میکنند. فاصلهای که شاید بعدها اصلاح آن سختتر از اصلاح یک ساختار داخلی باشد.
به همین دلیل، پرسش اصلی این نیست که آیا ضبط کمتر به تصمیمگیری بهتر کمک میکند یا نه؛ مسئله این است که آیا میتوان این تغییر را بدون ایجاد این برداشت پیش برد که فدرال رزرو چیزی را پنهان میکند. اگر پاسخ این سؤال مثبت نباشد، آنگاه هر مزیتی در فضای گفتوگوی داخلی به هزینهای تبدیل میشود که در بیرون پرداخت خواهد شد: هزینهای به شکل نوسان انتظارات، افزایش حساسیت سیاسی و کاهش اعتماد عمومی.
در نهایت، آزمون واقعی برای وارش اگر رئیس فدرال رزرو شود نه در طراحی یک فرآیند جدید، بلکه در توضیح هدف آن خواهد بود. اگر بتواند نشان دهد این تغییر برای تصمیمگیری بهتر است و نه محدود کردن اطلاعات، شاید بتواند تعادلی دوباره میان شفافیت و کارایی ایجاد کند. اما اگر روایت غالب این باشد که فدرال رزرو به عقب برگشته، حتی یک اصلاح کوچک میتواند پیامدهایی بزرگتر از آنچه در ابتدا تصور میشود ایجاد کند.




نظرات کاربران