












به گزارش شبکه اطلاعرسانی طلا و ارز برای سالها، ورود جروم پاول (Jerome Powell) به سالن کنفرانس و شنیدن آن «Good afternoon, everyone» مختصر و خشک، برای معاملهگران والاستریت و بازارهای جهانی سیگنالی فراتر از یک خوشآمدگویی ساده بود؛ این همان لحظهای بود که تریدرها در سراسر جهان نفسها را در سینه حبس میکردند تا ببینند کندلهای سبز و قرمز قرار است به کدام سمت یورش ببرند. پاول، وکیلی که از دنیای سرمایه گذاری خصوصی به اتاق فرمان اقتصاد جهانی رسیده بود، بیآنکه مدرک دکتری اقتصاد داشته باشد، ریاست مهمترین بانک مرکزی جهان را بر عهده گرفت، اما حالا که او در حال بستن دفتر خود در خیابان «کانستیتوشن» واشنگتن است، باید پرسید: مردی که با یک جمله، باعث صعود یا نزول بازارهای مالی میشد ، در طول هشت سال سکانداری فدرال رزرو، واقعاً چه کرد؟ یا اصلا جروم پاول که بود؟ آیا او معمار نجات اقتصاد آمریکا در برابر بحرانهای بیسابقه بود، یا تنها بازیگری که در میانه طوفانهای سیاسی، بیش از آنکه به سیاستهای پولی متکی باشد، به غریزهاش در بقا تکیه کرد
این پرسش، آغازگر مسیری است که باید در آن، کارنامه مردی را بررسی کنیم که میراثش ترکیبی است از شجاعت در مواجهه با فروپاشی پاندمیک و تردیدهای مهلک در مهار تورم؛ مردی که در نهایت، نه با تصمیمات نرخ بهرهاش، بلکه با ایستادگی بیسابقه در برابر فشارهای سیاسی کاخ سفید در تاریخ ثبت خواهد شد.
پارادوکسِ تخصص؛ وکیلی در اتاق فرمان اقتصاددانان
جروم پاول وقتی در سال ۲۰۱۸ بر صندلی ریاست فدرال رزرو تکیه زد، یک سنت ۴۰ ساله را شکست؛ او اولین رئیس بانک مرکزی آمریکا از دهه ۸۰ میلادی بود که دکتری اقتصاد نداشت. این موضوع در ابتدا مثل یک لکه در کارنامه او به نظر میرسید؛ گویی واشنگتن کلیدِ پیچیدهترین ماشین اقتصادی جهان را به دستیاری داده بود که دفترچه راهنمای آن را به زبان اصلی (ریاضیات پیشرفته اقتصاد) نخوانده است. اما همین «نقصِ آکادمیک» در سالهای ابتدایی به بزرگترین نقطه قوت او تبدیل شد.
پاول به جای غرق شدن در مدلهای آماری خشک، به «غریزه بازار» و «واقعیتهای میدانی» تکیه کرد. او به جای سخنرانیهای ثقیل، تلاش کرد فدرال رزرو را برای مردم عادی و سیاستمداران کنگره ترجمه کند. اما این مدال افتخار، روی دیگری هم داشت. فقدان پیشینه عمیق در تئوریهای پولی باعث شد که او در مواجهه با اولین نشانههای تورم بزرگ، بیش از حد به مدلهای سنتی که میگفتند «بیکاری کم لزوماً تورمزا نیست» اعتماد کند. پاول میخواست ثابت کند که یک «غیراقتصاددان» میتواند بهتر از تئوریسینها، چرخدندههای اقتصاد را روغنکاری کند؛ غافل از اینکه بازار، بیرحمتر از آن است که به یک وکیل، بابت خوشبینیاش جایزه بدهد. این پارادوکس «تخصص در مقابل تجربه»، پاول را در موقعیتی قرار داد که برای اثبات صلاحیت خود، دست به ریسکهایی بزند که در دوران همه گیری کرونا، جهان را به لرزه درآورد.
همه گیری کرونا؛ لحظهای که فدرال رزرو مرزهای سیاست پولی را جابهجا کرد
اگر قرار باشد نقطهای را پیدا کنیم که جروم پاول از یک رئیس معمولی بانک مرکزی به بازیگر اصلی اقتصاد جهانی تبدیل شد، آن نقطه بهار ۲۰۲۰ است؛ زمانی که شیوع ناگهانی کووید‑۱۹ اقتصاد آمریکا را در عرض چند هفته به لبه سقوط کشاند. بازارهای مالی در حال یخ زدن بودند، شرکتها دسترسی به اعتبار را از دست میدادند و نرخ بیکاری با سرعتی بیسابقه در حال جهش بود. در چنین شرایطی پاول تصمیم گرفت کاری انجام دهد که حتی در بحران مالی ۲۰۰۸ هم به این وسعت تجربه نشده بود: باز کردن کامل شیرهای نقدینگی.
فدرال رزرو در فاصلهای کوتاه نرخ بهره را تقریباً به صفر رساند، برنامههای عظیم خرید اوراق را آغاز کرد و برای نخستین بار دامنه حمایت خود را به بازار اوراق شرکتی و حتی صندوقهای سرمایهگذاری گسترش داد. پیام پاول ساده بود: بانک مرکزی اجازه نخواهد داد که شوک پاندمی به یک فروپاشی مالی تبدیل شود. این اقدام در کوتاهمدت مؤثر بود؛ بازارها تثبیت شدند، جریان اعتبار دوباره برقرار شد و اقتصاد آمریکا سریعتر از بسیاری از پیشبینیها از شوک اولیه عبور کرد.
اما همین سیاستهای تهاجمی، بذر یکی از بزرگترین چالشهای بعدی را هم کاشت. سیلی از نقدینگی در کنار بستههای مالی عظیم دولت، اقتصاد را با سرعتی بالا به مسیر رشد بازگرداند، در حالی که زنجیرههای تأمین جهانی هنوز مختل بودند. نتیجه، ترکیبی از تقاضای قدرتمند و عرضه محدود بود؛ شرایطی که چند سال بعد خود را در قالب تورمی نشان داد که آمریکا از دهه ۱۹۸۰ به بعد تجربه نکرده بود.
در آن لحظه، تصمیم پاول برای «نجات فوری اقتصاد» تقریباً مورد اجماع بود. اما با گذشت زمان، همین تصمیم به نقطه شروع بحثی بزرگتر تبدیل شد: آیا فدرال رزرو در واکنش به بحران، بیش از حد به اقتصاد پول تزریق کرد و ناخواسته زمینه تورمی را فراهم ساخت که مهار آن بعدها به سختترین آزمون دوران ریاست پاول تبدیل شد؟
تله «گذرا»؛ خطایی که دیر اصلاح شد
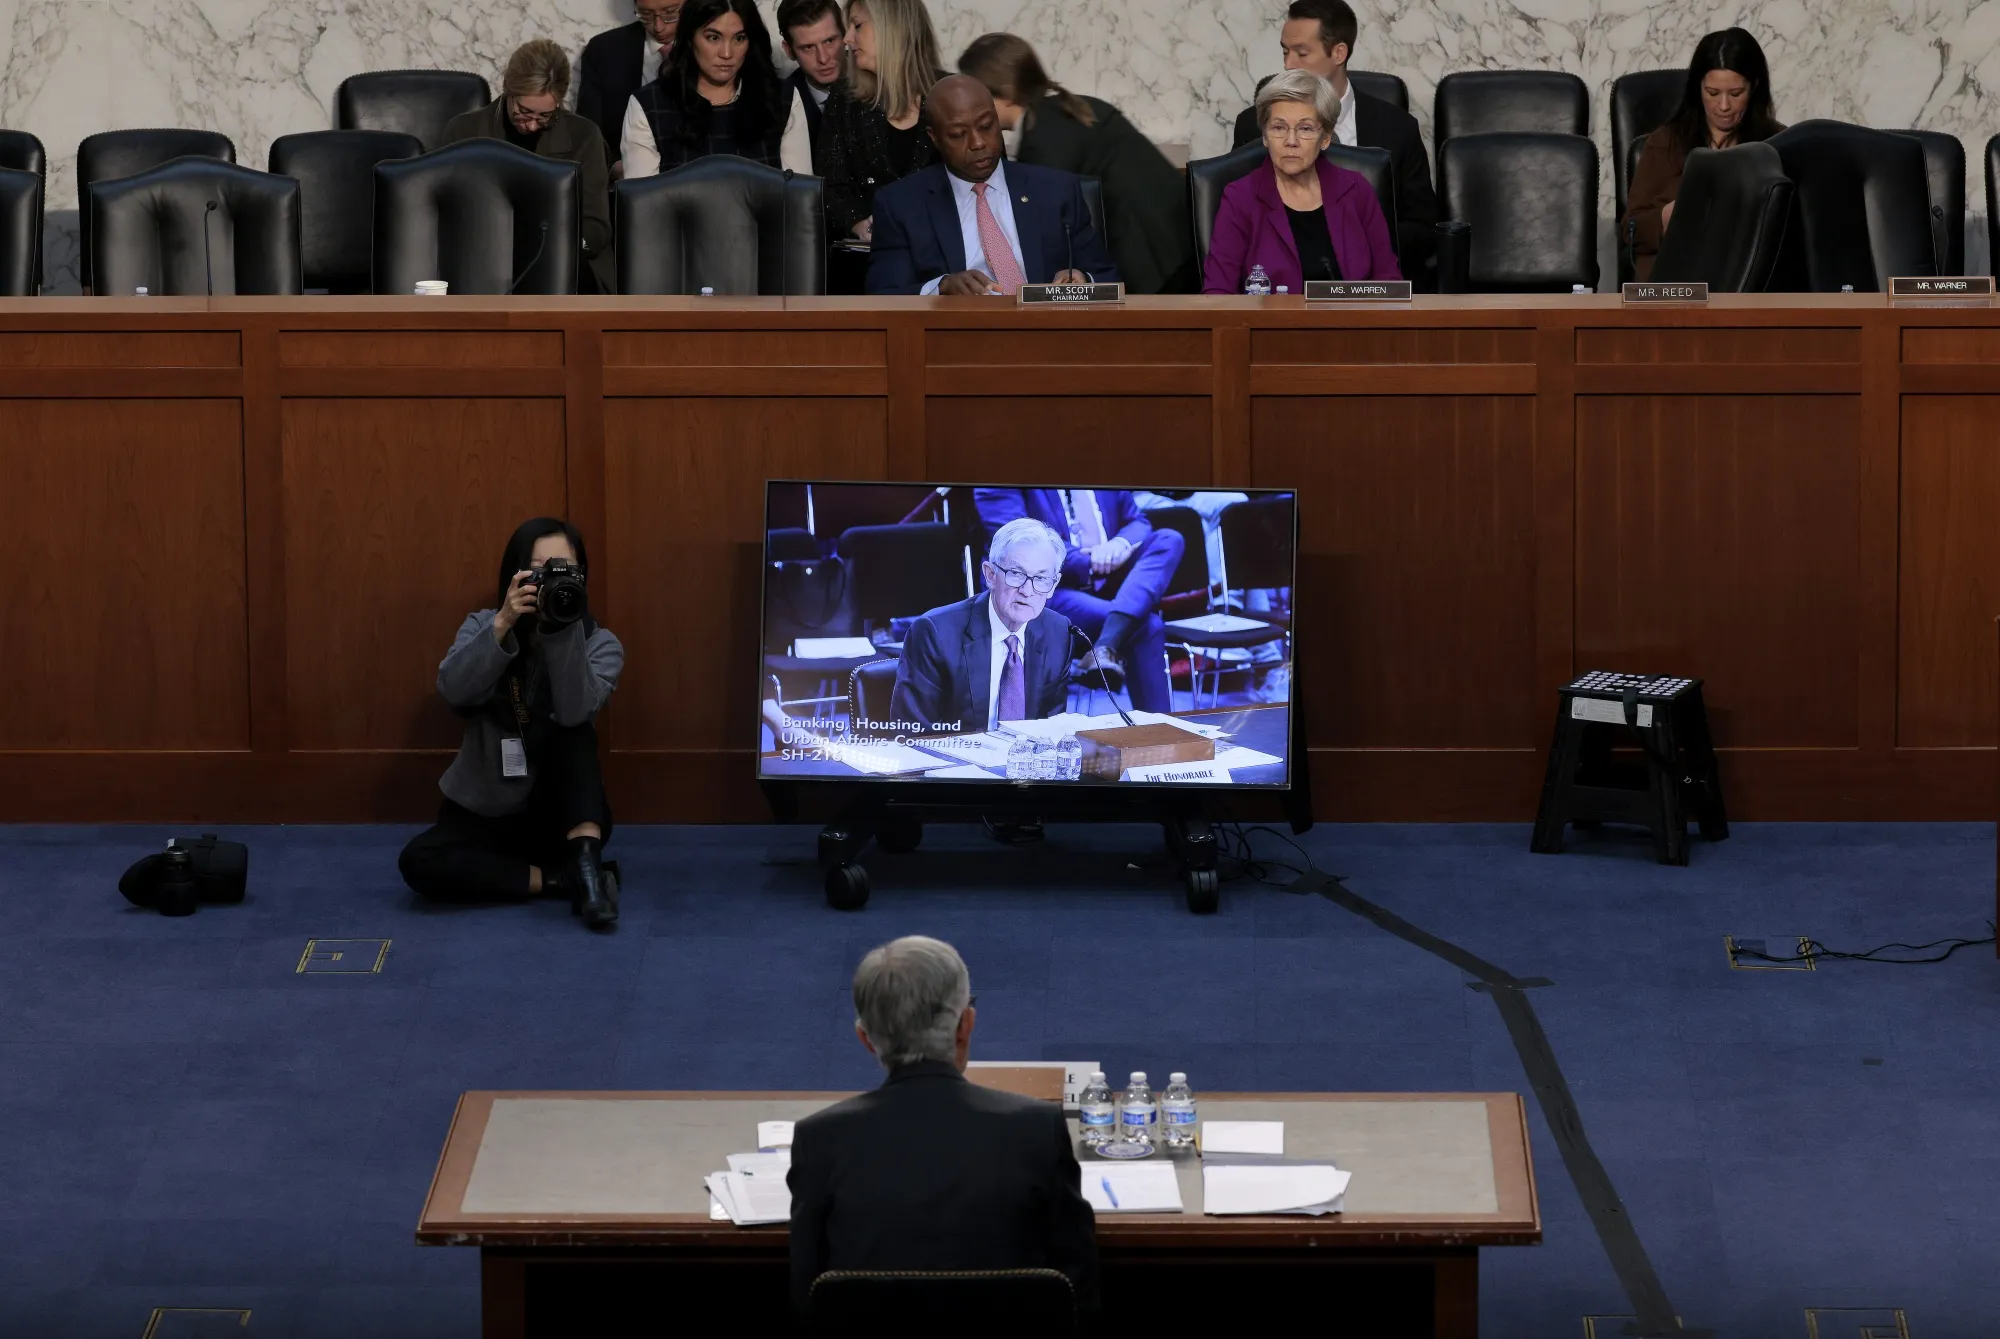
تا نیمه سال ۲۰۲۱، نشانههای افزایش قیمتها دیگر محدود و موقتی به نظر نمیرسید. تورم ماهبهماه گستردهتر میشد؛ از خودروهای دستدوم و انرژی فراتر رفت و به خدمات، اجاره مسکن و سبد مصرفی خانوارها سرایت کرد. با این حال، جروم پاول و بسیاری از اعضای کمیته بازار آزاد فدرال رزرو همچنان از واژهای استفاده میکردند که بعدها به نماد خطای محاسباتی آن دوره تبدیل شد: «transitory» یا «گذرا».
تحلیل فدرال رزرو این بود که تورم نتیجه اختلالات زنجیره تأمین و بازگشایی ناگهانی اقتصاد پس از قرنطینه است؛ عواملی که با عادی شدن شرایط جهانی فروکش خواهند کرد. این برداشت، ریشه در تجربه دهه ۲۰۱۰ داشت؛ دورهای که اقتصاد آمریکا با وجود بیکاری پایین، نتوانسته بود تورم پایدار ایجاد کند. اما این بار، شرایط متفاوت بود. همزمانی سیاست پولی فوقانبساطی، محرکهای مالی عظیم دولت و شوکهای عرضه جهانی، ترکیبی ساخت که مدلهای گذشته قادر به توضیح کامل آن نبودند.
تا اواخر ۲۰۲۱، تورم از هدف ۲ درصدی فاصله معناداری گرفته بود. بازارها به تدریج متقاعد شدند که فدرال رزرو عقبتر از منحنی حرکت میکند. بازده اوراق خزانه بالا رفت و انتظارات تورمی شروع به تثبیت در سطوح بالاتر کرد. در این نقطه، پاول چرخشی آشکار انجام داد. واژه «گذرا» کنار گذاشته شد و چرخهای از افزایش نرخ بهره آغاز شد که از نظر سرعت و شدت، در چهار دهه اخیر بیسابقه بود.
در کمتر از دو سال، نرخ بهره از نزدیکی صفر به سطوحی رسید که بسیاری آن را قلمرو «سیاست انقباضی واقعی» میدانستند. هدف روشن بود؛ بازگرداندن اعتبار فدرال رزرو در مهار تورم، حتی به قیمت کند شدن رشد اقتصادی. این تغییر مسیر سریع، نشاندهنده انعطافپذیری پاول بود؛ اما همزمان تأییدی ضمنی بر این واقعیت که تشخیص اولیه او درباره ماهیت تورم، دقیق نبوده است.
اینجا نقطهای است که کارنامه پاول دو وجه پیدا میکند: از یک سو، بانکی مرکزی که در نهایت با قاطعیت وارد عمل شد و تورم را از اوج پایین کشید؛ و از سوی دیگر، رهبری که شاید اگر زودتر واکنش نشان میداد، نیازی به یکی از تهاجمیترین دورههای انقباض پولی تاریخ معاصر نبود.
اما این تنها چالش او نبود. همزمان با سختتر شدن سیاست پولی و افزایش هزینه استقراض، فشار سیاسی نیز شدت گرفت؛ فشاری که به تدریج از انتقاد لفظی فراتر رفت و به یک رویارویی نهادی تبدیل شد.
جنگ سرد در واشنگتن؛ وقتی سیاست به در بانک مرکزی رسید
در حالی که فدرال رزرو درگیر سختترین چرخه افزایش نرخ بهره در چند دهه اخیر بود، فشارها از واشنگتن نیز رو به افزایش گذاشت. افزایش هزینه استقراض برای دولت، بازار مسکن و شرکتها، سیاست پولی را از یک موضوع فنی به یک مسئله سیاسی تبدیل کرد. دونالد ترامپ که بارها از سیاستهای فدرال رزرو انتقاد کرده بود، پاول را متهم میکرد که با بالا نگه داشتن نرخ بهره، رشد اقتصادی و بازار سهام را تضعیف میکند.
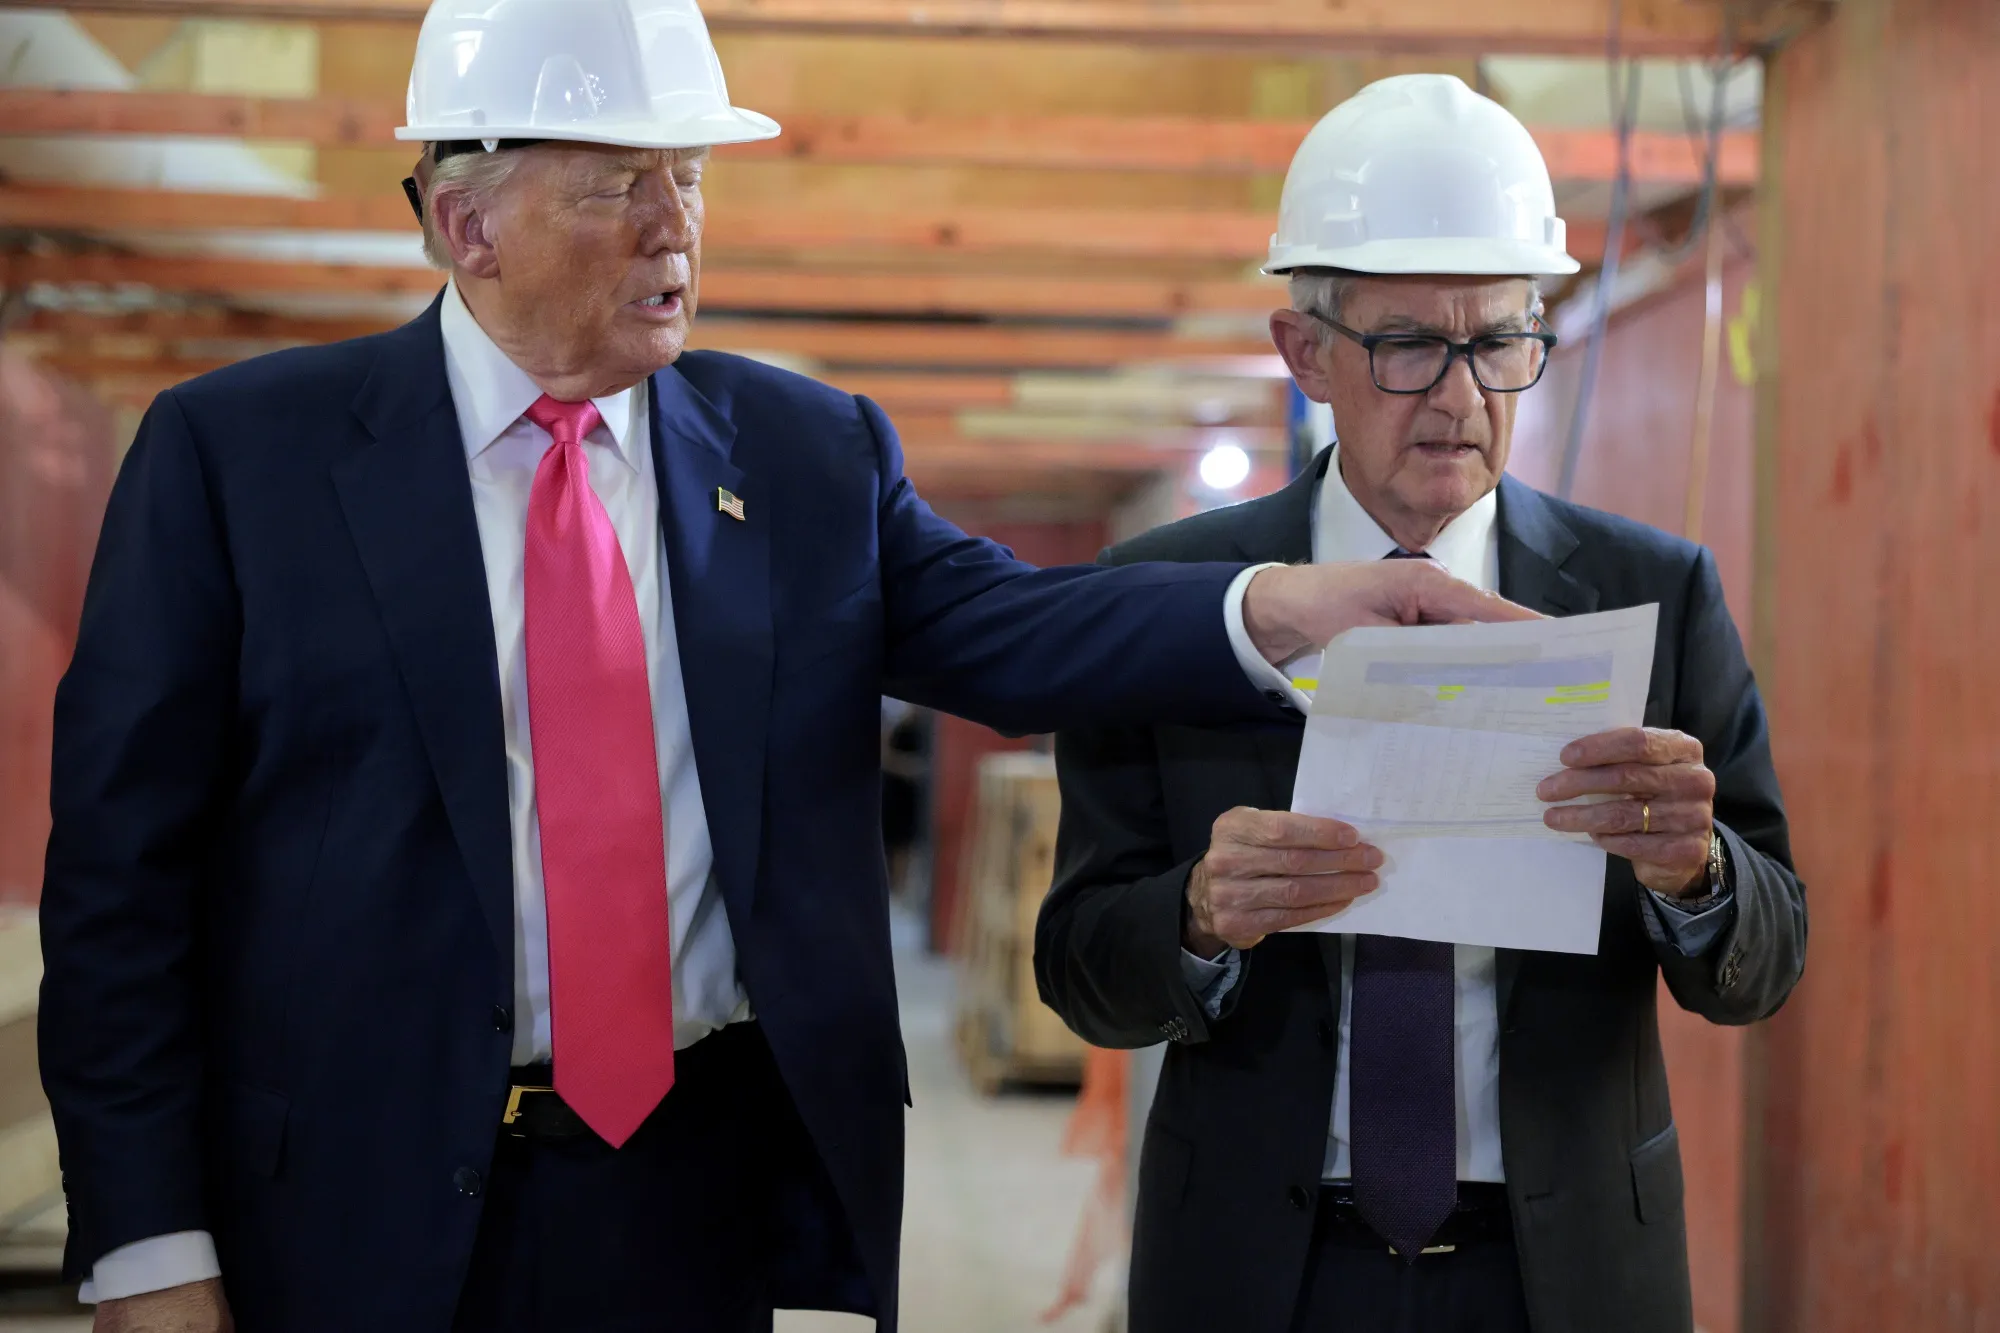
این انتقادها ابتدا در قالب توییتها و سخنرانیهای تند مطرح میشد، اما به تدریج لحن آن تندتر شد. ترامپ حتی در مقاطعی احتمال برکناری رئیس فدرال رزرو را مطرح کرد؛ اقدامی که اگرچه از نظر حقوقی مبهم بود، اما پیام سیاسی روشنی داشت؛ استقلال بانک مرکزی میتواند زیر فشار قدرت اجرایی قرار بگیرد. در یکی از صحنههای نمادین این تنش، پاول در بازدیدی از پروژههای ساختمانی فدرال رزرو در کنار ترامپ ظاهر شد؛ تصویری که بهسرعت به نمادی از تقابل پنهان میان سیاست پولی و سیاست قدرت تبدیل شد.
پاول در واکنش، تلاش کرد از ورود مستقیم به این جدال پرهیز کند. او در سخنرانیها و کنفرانسهای خبری بارها تأکید میکرد که تصمیمات فدرال رزرو تنها بر اساس دادههای اقتصادی گرفته میشود، نه فشارهای سیاسی. با این حال، تداوم حملات لفظی و حتی تهدیدهای حقوقی نشان داد که استقلال نهادی فدرال رزرو دیگر بدیهی و بدون چالش نیست.
در چنین فضایی، نقش پاول فراتر از یک سیاستگذار پولی شد. او عملاً به مدافع یکی از قدیمیترین اصول حکمرانی اقتصادی آمریکا تبدیل شد: اینکه بانک مرکزی باید بتواند بدون مداخله مستقیم دولت، درباره نرخ بهره و ثبات قیمتها تصمیم بگیرد. اما پرسش اصلی همچنان باقی ماند؛ آیا این ایستادگی توانست استقلال فدرال رزرو را حفظ کند، یا تنها شکافی را آشکار کرد که در سالهای آینده عمیقتر خواهد شد؟ پاسخ به این سؤال، همان چیزی است که میراث نهایی پاول را تعریف خواهد کرد.
میراثداری در میانه طوفان؛ مردی که از لبه پرتگاه گذشت
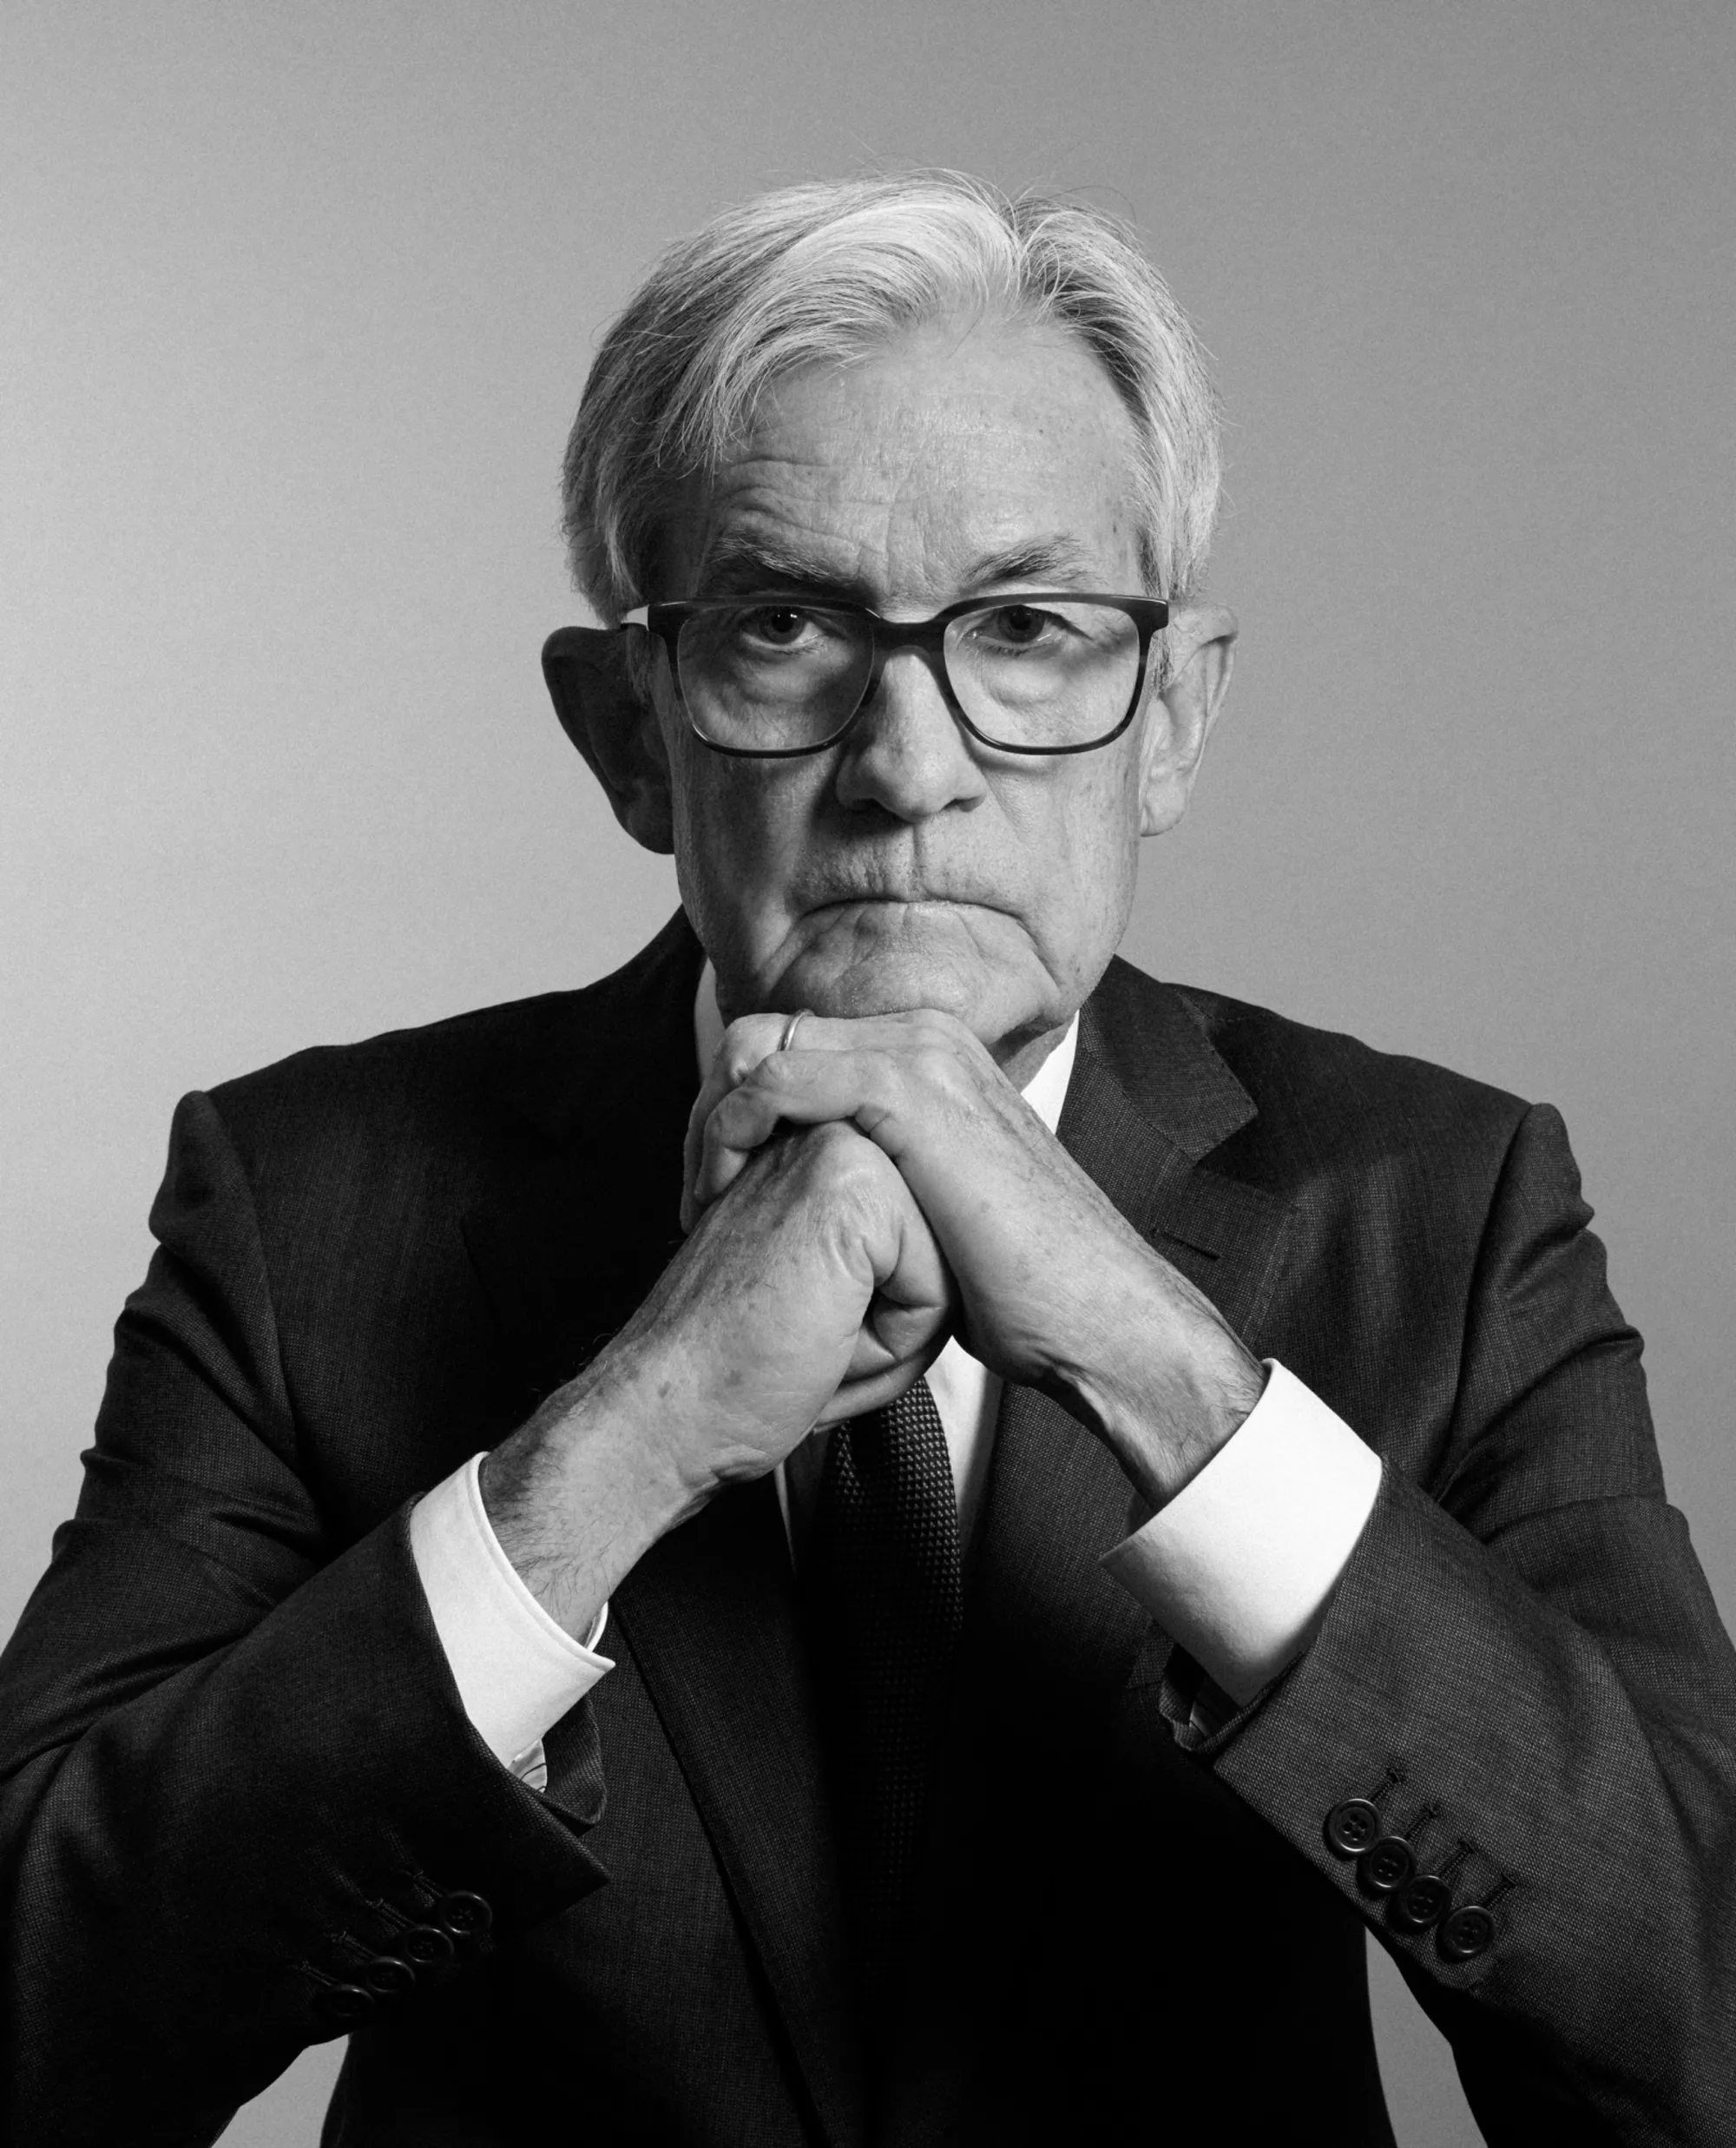
میراث جروم پاول را نمیتوان تنها در نمودارهای تورم یا نرخ بهره جستجو کرد؛ میراث واقعی او در «بقا» خلاصه میشود. پاول در حالی صندلی خود را ترک میکند که اقتصاد آمریکا، برخلاف بسیاری از پیشبینیهای بدبینانه، توانست از تونل وحشت تورم چهلساله عبور کند بدون آنکه در دره رکود سقوط کند. این همان «فرود نرمی» (Soft Landing) است که بسیاری آن را غیرممکن میدانستند، اما پاول با تکیه بر همان غریزه وکیلانهاش و با پذیرش خطای اولیه خود، توانست آن را محقق کند.
اما بزرگترین دستاورد او شاید نه در عرصه اعداد، بلکه در عرصه نهادی باشد. پاول فدرال رزروی را تحویل میدهد که از یکی از سهمگینترین حملات سیاسی تاریخ مدرن آمریکا جان سالم به در برده است. او نشان داد که یک «غیر اقتصاددان» میتواند با زبانی سادهتر با مردم حرف بزند، اما در برابر زیادهخواهی سیاستمداران، سختگیرتر از آکادمیسینها عمل کند. او نه مثل پل ولکر (رئیس اسبق فد) یک قدیس مبارزه با تورم شد و نه مثل آرتور برنز (رئیس دوره تورم دهه ۷۰) تسلیم محض کاخ سفید؛ او راه سومی را برگزید: «عملگرایی سرسختانه».
در نهایت، پاول به عنوان مردی در تاریخ ثبت خواهد شد که اگرچه در تشخیص آغاز آتشسوزی (تورم) دیر عمل کرد، اما در خاموش کردن آن و جلوگیری از سرایت حریق به کل بنای استقلال بانک مرکزی، مهارتی خیرهکننده نشان داد. او فدرال رزرو را به نهادی تبدیل کرد که حالا بیش از هر زمان دیگری «سیاسی» به نظر میرسد، اما به شکلی پارادوکسیکال، مستقلتر از قبل عمل میکند. پاول ثابت کرد که در دنیای متلاطم امروز، گاهی برای حفظ ثبات، باید بلد بود که چگونه در میانه طوفان، بدون آنکه غرق شد، با امواج سیاسی رقصید.




نظرات کاربران