












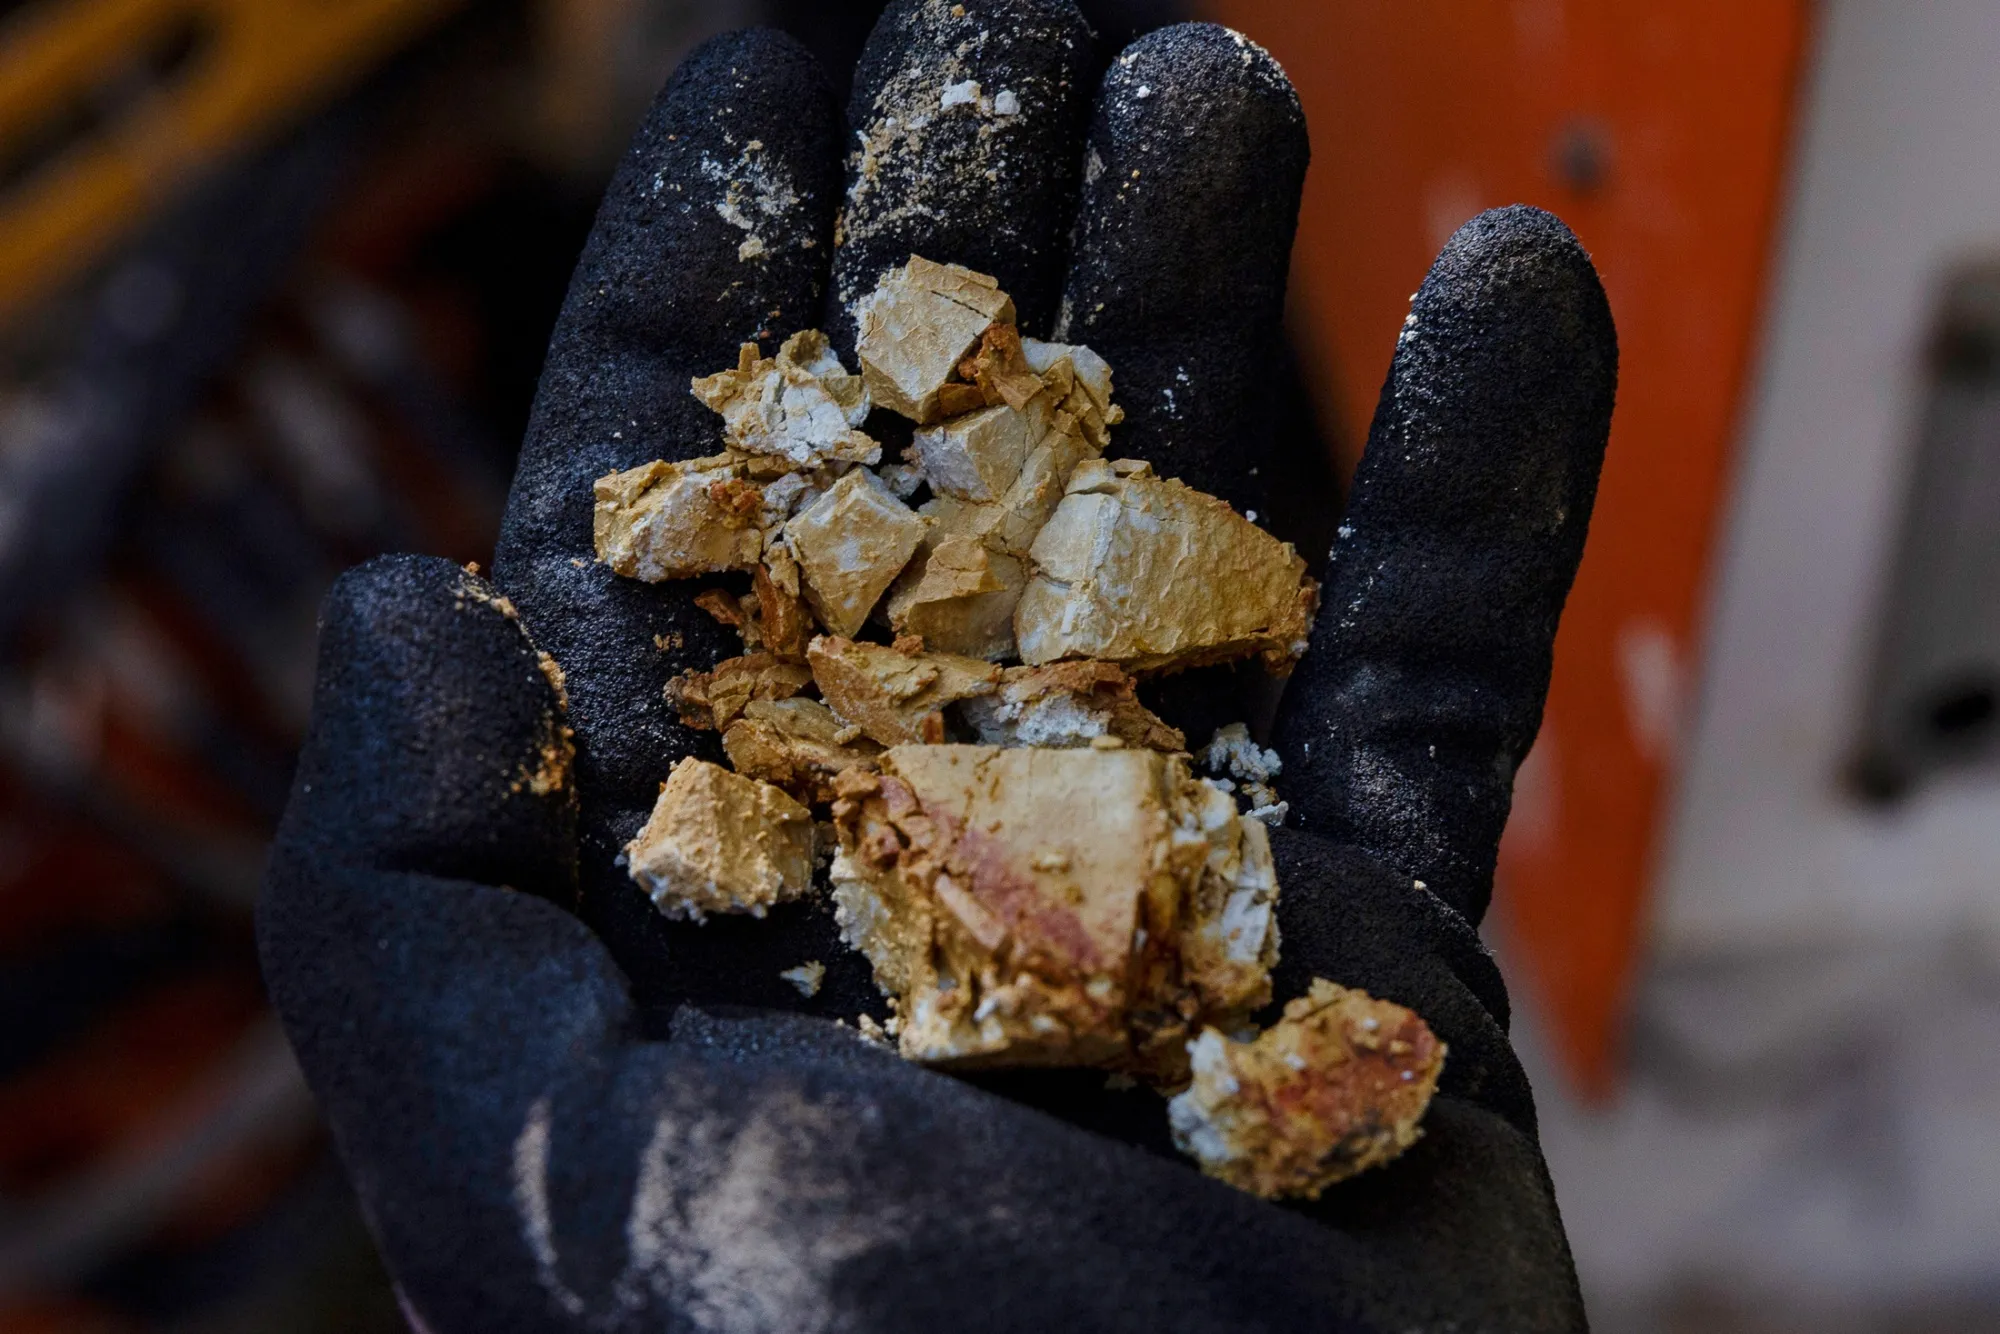
به گزارش شبکه اطلاعرسانی طلا و ارز، در دنیای مدرن، هیچ چیزی به اندازه «عناصر نادر خاکی» (Rare Earths) شبیه به یک تناقضِ راهبردی نیست. این هفده عنصر، که به «ادویه صنعت» مشهورند، در همه جا حضور دارند؛ از آهنرباهای قدرتمند درون موتورهای الکتریکی و سیستمهای دفاعی و جنگندههای پیشرفته گرفته تا تراشههایی که هوش مصنوعی بر پایه آنها میتپد. اما در حالی که تقاضا برای این مواد با سرعتی بیسابقه در حال افزایش است، تولید جهانی آنها در چنبرهی یک انحصار فشرده گرفتار مانده است: تنها چهار معدن در سراسر جهان، بار اصلی عرضه این مواد استراتژیک را بر دوش میکشند. دو معدن در چین، یکی در استرالیا و یکی در ایالات متحده، در حال حاضر نبض حیاتیترین زنجیره تأمین فناوری دنیا را در دست دارند.
این تمرکز شدید، برای بازاری که نقشآفرینیاش در اقتصاد دیجیتال و تولیدات آینده به کلیدیترین جایگاه رسیده، یک علامت هشدار بزرگ است. پرسش اصلی اینجاست؛ آیا با ورود موج جدید هوش مصنوعی فیزیکی و تولید انبوه رباتهای انساننما، این ساختار انحصاری چهارگانه میتواند پاسخگوی عطش سیریناپذیر صنعت باشد؟ یا اینکه جهان ناچار است برای شکستن این بنبست، ریسک پروژههایی بسیار پرهزینهتر و پیچیدهتر را بپذیرد تا زنجیرهای امنتر برای تولیدات آینده بسازد؟
چهار ستونِ بازار؛ چرا این معادن، نبضِ فناوری جهان هستند؟
برای درک اینکه چرا مسیر ورود به صنعت «عناصر نادر خاکی» تا این حد صعبالعبور است، باید به جایگاه چهار بازیگر اصلی نگاه کنیم. این معادن تنها تولیدکننده نیستند؛ آنها دماسنج قدرت ژئوپلیتیک در زنجیره تأمین جهانی محسوب میشوند. در رأس این فهرست، معدن «بایان اوبو» (Bayan Obo) در مغولستان داخلی چین قرار دارد که با تولید حدود ۲۰۰ هزار تن اکسید عناصر نادر خاکی در سال ۲۰۲۵، همچنان بزرگترین تأمینکننده جهان است. در کنار آن، معدن «مائونیوپینگ» (Maoniuping) در استان سیچوان، نقش مکمل را برای چین ایفا میکند.
اما در جبهه مقابل، دو بازیگر کلیدیِ غیرچینی حضور دارند که تلاش میکنند توازن بازار را حفظ کنند: معدن «مانت وِلد» (Mount Weld) در استرالیای غربی متعلق به شرکت Lynas و معدن «مانتین پس» (Mountain Pass) در کالیفرنیا، متعلق به شرکت MP Materials، که تنها ۵۰ مایل با لاسوگاس فاصله دارد. این چهار سایت، ستون فقرات عرضهای هستند که در مجموع در سال ۲۰۲۵ حدود ۳۹۰ هزار تن اکسید تولید کردند؛ رقمی که در مقایسه با تولید حدود ۱۲۴ هزار تنی یک دهه پیش، رشد چشمگیری را نشان میدهد.
با این حال، نگاهی به آمارها، یک حقیقت صنعتی مهم را آشکار میکند؛ بازار عناصر نادر خاکی در مقایسه با غولهایی مثل مس (با مصرف ۲۹ میلیون تن) یا فولاد (با مصرف ۱.۹ میلیارد تن)، بازاری بسیار کوچک اما بهشدت «استراتژیک» است. اکسیدهای استخراجشده از این معادن، مسیری طولانی را تا تبدیل شدن به فلزات و در نهایت «آهنرباهای نادر خاکی» طی میکنند؛ قطعاتی که بدون آنها، موتورهای الکتریکی و سیستمهای ناوبری مدرن اساساً کارایی نخواهند داشت. این یعنی کوچک بودن مقیاس این بازار، نه یک نقطه ضعف، بلکه دقیقاً همان دلیلی است که هرگونه اختلال در فعالیت این چهار معدن، میتواند کل زنجیره فناوری جهان را با «سقوط تأمین» مواجه کند.
چرا راهاندازی معدن جدید سخت است؟ جغرافیا، عیار و شیمی؛ سه مانع بزرگ برای ورود
سرمایهگذاران و شرکتهای نوپا که با اتکا به افزایش تقاضا به این بازار هجوم آوردهاند، بهزودی با حقیقتی تلخ مواجه میشوند؛ زمینشناسی، برخلاف سیاست، به هیچکس امتیاز نمیدهد. برخلاف آنچه در تحلیلهای اولیه بازار به نظر میرسد، صرف مالکیت بر قطعهای زمین که در آن عناصری از جدول تناوبی یافت شده، به معنای بهرهبرداری اقتصادی از آن نیست.
مهمترین فاکتور در اینجا «عیار» است. برای درک تفاوت، کافی است بدانید که معادن فعلی بازار، عیاری بین ۵ تا ۸.۵ درصد دارند؛ به این معنا که از هر ۱۰۰ پوند سنگِ استخراج شده، بین ۵ تا ۸.۵ پوند اکسید قابل استحصال است. در مقابل، پروژههای نوپایی که این روزها در حال جذب سرمایه هستند مانند پروژههای مبتنی بر «رسهای جذبی یونی» (Ionic Adsorption Clay) یا سنگهای «ریولیت» (Rhyolite) اغلب با عیارهای کمتر از ۱ درصد یا حتی ۰.۱ درصد دست و پنجه نرم میکنند. این یعنی برای رسیدن به مقدار مشابهی از محصول نهایی نسبت به چهار معدن اصلی، آنها باید حجم بسیار عظیمتری از سنگ را استخراج و فرآوری کنند که هزینههای عملیاتی را بهشدت بالا میبرد.
به این چالش، پیچیدگیهای شیمیایی را هم اضافه کنید. مواد معدنی مانند «باستناسیت» (Bastnaesite) که برای تولید عناصر سبک حیاتی هستند، در معادن بزرگ فعلی بهوفور یافت میشوند، اما معادن جدید اغلب با کانیهای دشوارتری مثل «مونازیت» روبرو هستند که نه تنها استخراجشان پیچیده است، بلکه وجود عناصر رادیواکتیوی مثل «توریوم» در آنها، فرآیند پالایش را به یک کابوس زیستمحیطی و قانونی تبدیل میکند.
در نهایت، مدیریت این متغیرها از هزینه بالای پالایشگاهها گرفته تا مسائل زیستمحیطی و قوانین سختگیرانه باعث شده تا «معدن اقتصادی» در این صنعت، داراییِ فوقالعاده نایابی باشد. همانطور که جیم لیتینسکی، مدیرعامل MP Materials به درستی اشاره کرده، سادهانگاری است اگر فکر کنیم تنها با ضرب و تقسیم مقدار محتوای معدنی در قیمت بازار، میتوان به ارزش یک پروژه دست یافت. در این بازی، بسیاری از مدعیان حذف خواهند شد؛ چرا که قیمت تمامشدهی تولید برای آنها، بسیار فراتر از آن چیزی است که بازار در شرایط عادی میپذیرد.
انحصار فعلی پایدار نیست، اما شکستنش هم ارزان نخواهد بود
تصویر بازار عناصر نادر خاکی، تصویری از یک انحصار کوچک اما حیاتی است که چهار معدن اصلی، سکاندار آن هستند. اما در جهانی که وابستگی به فناوریهای پیشرفته، از خودروهای الکتریکی گرفته تا نسل جدید رباتها و صنایع دفاعی، روزبهروز افزایش مییابد، این ساختار متمرکز، ریسکی غیرقابل قبول به شمار میرود. تنشهای تجاری فزاینده، بهویژه میان چین و غرب، و همچنین تلاش دولت ایالات متحده برای تضمین زنجیرههای تأمین داخلی، بازار را به سمت تنوعبخشی اجباری سوق داده است.
مداخلهی دولت آمریکا با تعیین کف قیمتی برای عناصر کلیدی مانند «نئودیمیم-پرازئودیمیم» (NdPr)، نشانهای قدرتمند از این رویکرد است. این اقدام، که قیمتها را از سطوح ۵۰ دلار به بیش از ۱۱۰ دلار برای هر کیلوگرم رسانده، در واقع سیگنالی به سرمایهگذاران است: «بازار عناصر نادر خاکی، دیگر تنها یک بازار کالایی نیست؛ بلکه یک دارایی استراتژیک حیاتی است که امنیت ملی را تضمین میکند.» این تضمین قیمتی، حتی برای پروژههایی با عیار پایینتر یا هزینههای بالاتر، حیاتبخشی میکند.
در مواجهه با این واقعیت، شرکتهای استخراجکننده و دولتها در حال ارزیابی دوبارهی ریسکها و پاداشها هستند. تقاضای پیشبینیشده برای تولید انبوه رباتهای انساننما که طبق برآوردها میتواند نیازمند دهها معدن در مقیاس «مانت ولد» باشد نشان میدهد که شکاف میان عرضه و تقاضا، عمیقتر از آن است که با وضعیت فعلی چهار معدن بزرگ پر شود.
بنابراین، نتیجهگیری نهایی این است: هرچند راهاندازی معادن جدید عناصر نادر خاکی، با موانع فنی، اقتصادی و زیستمحیطی عظیمی روبرو است، اما فشار فزایندهی تقاضا و الزامات ژئوپلیتیک، این ریسکها را برای ذینفعان استراتژیک، توجیهپذیر ساخته است. بازار عناصر نادر خاکی، در حال گذار از یک انحصار کوچک به یک میدان رقابتی پرچالش است؛ میدانی که در آن، دسترسی به مواد اولیه، مستقیماً با قابلیت پیشرفت فناوری و تأمین امنیت آینده گره خورده است.




نظرات کاربران