












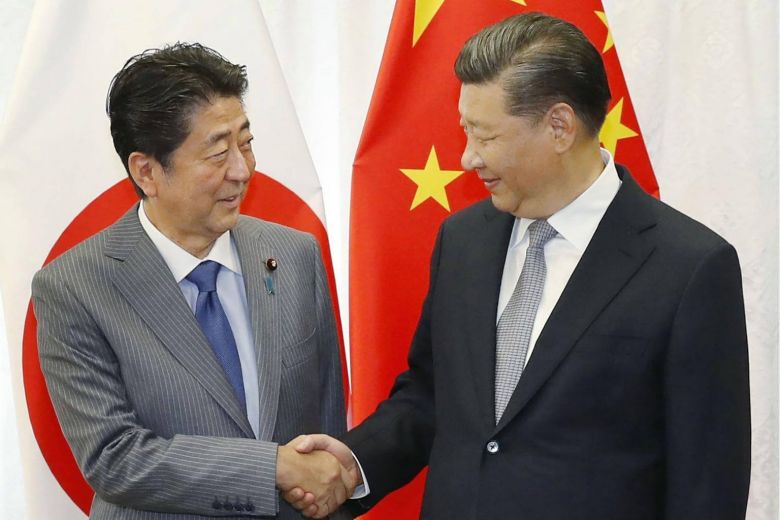
به گزارش شبکه اطلاعرسانی طلا و ارز، اقتصاد ژاپن پس از جنگ جهانی دوم برای دههها بهعنوان الگوی موفق توسعه صنعتی در جهان شناخته میشد؛ الگویی که چین نیز در مسیر تبدیل شدن به یک قدرت اقتصادی جهانی از آن الهام گرفت. با این حال، ترکیدن حباب بازار مسکن ژاپن در اوایل دهه ۱۹۹۰ این کشور را وارد دورهای طولانی از رکود، بدهی سنگین و کاهش مداوم قیمتها کرد؛ دورهای که بعدها با عنوان «دهههای از دسترفته» شناخته شد. اکنون بسیاری از اقتصاددانان معتقدند چین در حال تجربه نشانههایی مشابه همان بحران تاریخی است.
پس از فروپاشی حباب املاک در ژاپن، اقتصاد این کشور با کاهش شدید هزینهکرد خانوارها، افت سرمایهگذاری و بدهیهای انباشته روبهرو شد. تورم منفی یا همان کاهش مداوم قیمتها به نماد اقتصاد ژاپن تبدیل شد. اما از سال ۲۰۲۲ ورق برگشت و ژاپن توانست به تدریج از فضای ضدتورمی خارج شود؛ در حالی که چین وارد همان چرخهای شد که زمانی ژاپن را گرفتار کرده بود.
در سالهای اخیر نرخ تورم چین حتی از ژاپن نیز پایینتر رفت و بازار اوراق قرضه نیز این تغییر را تأیید کرد. بازده اوراق قرضه ۱۰ ساله دولت چین برای نخستین بار طی بیش از دو دهه پایینتر از ژاپن قرار گرفت؛ اتفاقی که از نگاه تحلیلگران نشانهای از نگرانی عمیق بازارها نسبت به آینده تورم و رشد اقتصادی چین بود.
ریشه اصلی این وضعیت در چین نیز مانند ژاپن به بحران بازار مسکن بازمیگردد. شرکتهای ساختمانی چینی که سالها با بدهیهای عظیم رشد کرده بودند، به تدریج دچار بحران نقدینگی و نکول شدند. رکود ساختوساز و افت شدید قیمت املاک باعث شد بخش بزرگی از ثروت خانوارهای چینی از بین برود و اعتماد مصرفکنندگان کاهش یابد. در نتیجه، تقاضای داخلی افت کرد و فشار نزولی بر قیمتها افزایش یافت.
از اکتبر ۲۰۲۲ تورم تولیدکننده در چین وارد محدوده منفی شد و این روند حدود ۴۰ ماه ادامه داشت. کاهش قیمتها در ظاهر شاید برای مصرفکنندگان جذاب به نظر برسد، اما در عمل میتواند به بحرانی عمیق تبدیل شود. در فضای ضدتورمی، ارزش واقعی بدهیها سنگینتر میشود، دستمزدها رشد نمیکند و مردم خریدهای خود را به امید ارزانتر شدن کالاها به تعویق میاندازند. همین مسئله اقتصاد را وارد چرخهای خطرناک از رکود و کاهش تقاضا میکند.
ژاپن سالها گرفتار چنین ذهنیتی بود؛ ذهنیتی که اقتصاددانان از آن با عنوان «تفکر ضدتورمی» یاد میکردند. مردم و شرکتها انتظار افزایش قیمت نداشتند و همین انتظار باعث میشد تورم شکل نگیرد. حتی مذاکرات مزدی نیز تحت تأثیر همین فضا قرار داشت و کارگران مطالبه افزایش حقوق قابل توجهی نداشتند.
اما دو شوک بزرگ جهانی توانست این چرخه را در ژاپن بشکند؛ نخست همهگیری کرونا و سپس جنگ اوکراین. اختلال در زنجیره تأمین جهانی و جهش قیمت انرژی باعث شد تورم جهانی به سرعت افزایش یابد. کاهش ارزش ین نیز این فشار را تشدید کرد و در نهایت اتحادیههای کارگری ژاپن در سال ۲۰۲۳ خواستار بزرگترین افزایش دستمزد طی ۲۸ سال گذشته شدند. افزایش هزینهها به رشد دستمزدها و سپس افزایش بیشتر قیمتها منجر شد و اقتصاد ژاپن به تدریج از دام ضدتورمی خارج شد.
اکنون برخی تحلیلگران این پرسش را مطرح میکنند که آیا جنگ خلیج فارس میتواند برای چین همان نقشی را ایفا کند که جنگ اوکراین برای ژاپن داشت؟ این جنگ موجب افزایش قیمت انرژی و کالاهای مرتبط شده و تورم تولیدکننده در چین نیز دوباره مثبت شده است. در ماه آوریل این شاخص به ۲.۸ درصد رسید که بیش از انتظارات بازار بود.
علاوه بر جنگ، رونق جهانی سرمایهگذاری در حوزه هوش مصنوعی نیز به برخی صنایع چینی کمک کرده است. چین بخش مهمی از تجهیزات مورد نیاز مراکز داده، شبکههای برق و زیرساختهای مرتبط با هوش مصنوعی را تولید میکند؛ تجهیزاتی مانند پمپها، فنها و ماشینآلات الکتریکی. رشد صادرات این محصولات باعث شده برخی تحلیلگران پیشبینی کنند صادرات کالایی چین امسال حدود ۱۰ درصد رشد کند.
در ظاهر این وضعیت میتواند به شکلگیری چرخهای مثبت در اقتصاد چین منجر شود؛ چرخهای که در آن افزایش صادرات باعث رشد اشتغال، افزایش دستمزدها و تقویت مصرف داخلی شود. اما مشکل اصلی اینجاست که صنایع مرتبط با هوش مصنوعی و انرژی عمدتاً سرمایهبر هستند و اشتغال گسترده ایجاد نمیکنند.
به همین دلیل، با وجود عملکرد مناسب صادرات، بازار کار چین همچنان ضعیف باقی مانده و مصرفکنندگان نسبت به آینده محتاط هستند. فروش خردهفروشی در آوریل تنها ۰.۲ درصد نسبت به سال قبل رشد کرد؛ رقمی که نشاندهنده ضعف شدید تقاضای داخلی است.
بازار مسکن چین نیز همچنان در وضعیت نامطلوبی قرار دارد؛ هرچند برخی شهرهای ثروتمند مانند شانگهای نشانههایی از بهبود را تجربه کردهاند. اما در مجموع اعتماد عمومی هنوز بازنگشته و بسیاری از خانوارها ترجیح میدهند پسانداز کنند تا هزینه.
در چنین شرایطی، تورم موجود در چین بیشتر به بخشهای بالادستی اقتصاد مانند انرژی، فلزات و پتروشیمی محدود شده است. صنایع مصرفکننده این مواد اولیه تحت فشار قرار گرفتهاند و حتی میزان پالایش نفت خام در چین طی آوریل نسبت به سال گذشته ۵.۸ درصد کاهش یافته است. رشد تولید صنعتی نیز از ۵.۷ درصد به ۴.۱ درصد کاهش پیدا کرد که نشانهای از کند شدن فعالیت اقتصادی است.
از سوی دیگر، بررسیها نشان میدهد قیمت فروش در بخش خدمات و ساختوساز همچنان تحت فشار نزولی قرار دارد و قیمت کالاهای مصرفی در کارخانهها همچنان کاهش مییابد. برخلاف ژاپن در سال ۲۰۲۳، کارگران چینی قدرت چانهزنی کافی برای مطالبه افزایش دستمزد متناسب با تورم را ندارند.
تفاوت مهم دیگر میان چین و ژاپن به سیاستگذاری اقتصادی بازمیگردد. دولت ژاپن پس از مشاهده نشانههای بازگشت تورم تلاش کرد این روند را تثبیت کند و با ارائه معافیتهای مالیاتی، یارانهها و کمکهای نقدی از خروج کامل اقتصاد از رکود ضدتورمی حمایت کرد.
اما مقامهای چینی رویکردی محتاطانهتر در پیش گرفتهاند. بانک مرکزی چین تمایلی به کاهش نرخ بهره ندارد، زیرا نگران فشار بر سودآوری بانکهاست. دولت نیز به دلیل بدهیهای سنگین و تجربه سیاستهای انبساطی گذشته، از اجرای محرکهای مالی گسترده پرهیز میکند. بسیاری از تحلیلگران اکنون معتقدند احتمال کاهش نرخ بهره در چین طی امسال بسیار پایین است.
در نتیجه، به نظر میرسد سیاستگذاران چینی به جای استفاده از شوک تورمی ناشی از جنگ برای خروج پایدار از رکود ضدتورمی، آن را بهانهای برای احتیاط بیشتر قرار دادهاند؛ موضوعی که نگرانیها درباره تکرار تجربه تلخ ژاپن را افزایش داده است.
نتیجهگیری
اقتصاد چین امروز در نقطه حساسی قرار گرفته است؛ نقطهای که شباهتهای زیادی با ژاپن دهه ۱۹۹۰ دارد. سقوط بازار مسکن، کاهش اعتماد مصرفکنندگان، ضعف تقاضای داخلی و فشارهای ضدتورمی همگی نشانههایی هشداردهنده هستند. اگرچه جنگ خلیج فارس و رونق هوش مصنوعی تا حدی به افزایش قیمتها و رشد صادرات کمک کردهاند، اما این عوامل هنوز نتوانستهاند اقتصاد چین را وارد یک چرخه پایدار رشد و تورم مثبت کنند. تجربه ژاپن نشان میدهد خروج از دام ضدتورمی نیازمند سیاستگذاری جسورانه، افزایش دستمزدها و بازسازی اعتماد عمومی است؛ اما به نظر میرسد مقامهای چینی فعلاً تمایل چندانی به پیمودن این مسیر ندارند.




نظرات کاربران