












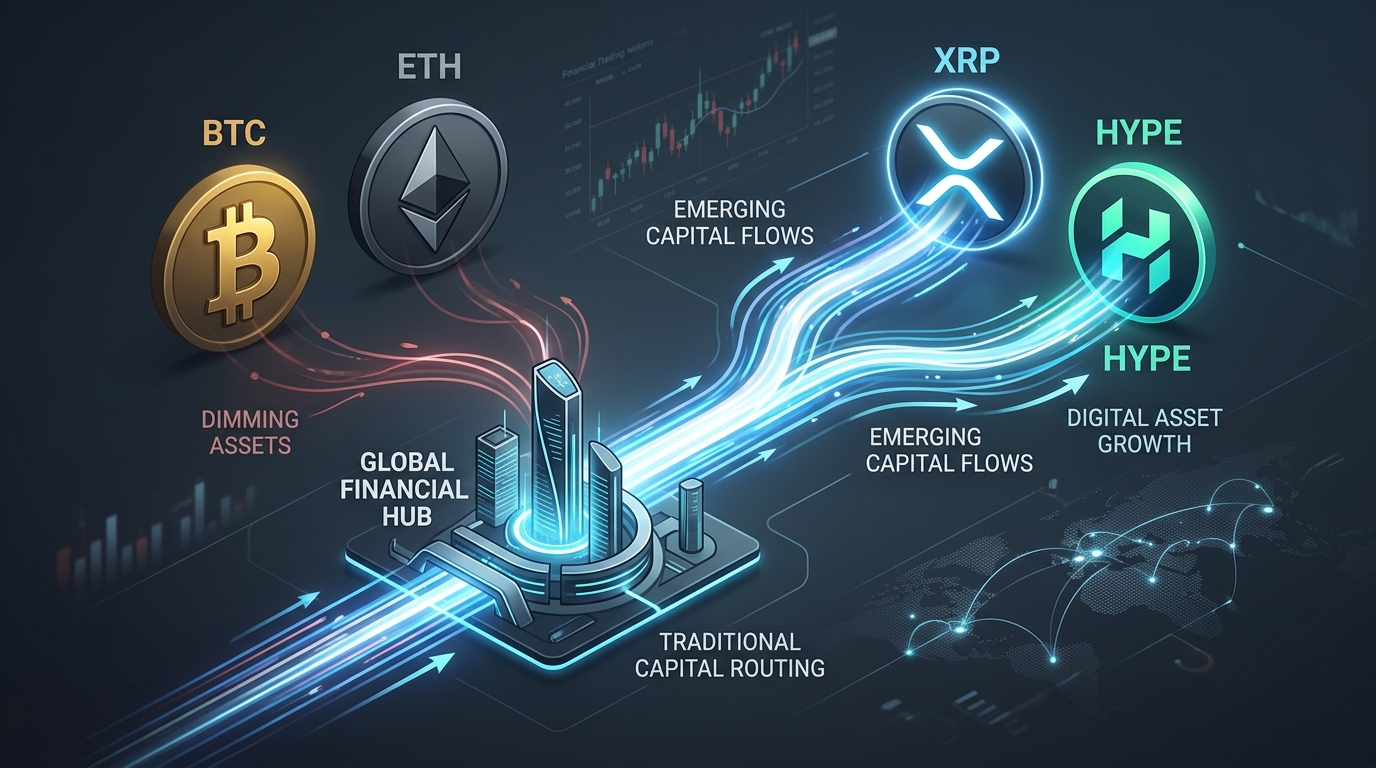
به گزارش شبکه اطلاعرسانی طلا و ارز محصولات سرمایهگذاری نهادی مرتبط با بیتکوین و اتریوم شاهد خروج خالص سرمایه بودهاند. در همین بازه زمانی، صندوقهای سرمایهگذاری و محصولات ساختاریافته مبتنی بر XRP و HYPE سرمایههای جدیدی را جذب کردند. این واگرایی نشاندهنده شکلگیری بازاری گزینشیتر در حوزه کریپتو است؛ جایی که سرمایهگذاران دیگر با همه داراییها رفتار یکسانی ندارند.
سرمایهگذاران نهادی دیگر به بازار کریپتو نگاهی یکپارچه ندارند
گزارشها حاکی از آن است که سرمایهگذاران کلان سازمانی و نهادی، میزان قرارگیری در معرض محصولات صندوقهای قابلمعامله (ETF) بیتکوین و اتریوم را کاهش دادهاند، اما در عین حال به خرید صندوقهای مرتبط با XRP و HYPE ادامه میدهند.
این موضوع بسیار جذابتر از یک تیتر ساده با عنوان «نهادهای مالی ارزهای دیجیتال خود را فروختند» است. تصویر جریان سرمایه نشان میدهد که سرمایهگذاران در حال تبدیل شدن به افرادی گزینشگر هستند. آنها ممکن است حضور عمومی خود در دو دارایی بزرگ رمزارزی را کاهش دهند، اما همچنان در جاهای دیگر به دنبال فرصتهای هدفمند باشند.
برای بیتکوین و اتریوم، خروج سرمایه هرگز در کوتاهمدت سیگنال خوبی محسوب نمیشود. این محصولات، درگاههای دسترسی اصلی برای سرمایههای سنتی هستند و ابطال مداوم واحدهای این صندوقها میتواند بر احساسات بازار تأثیر منفی بگذارد. اما این واقعیت که محصولات مبتنی بر XRP و HYPE در همان زمان شاهد ورود سرمایه بودهاند، نشان میدهد که کل این بخش به حال خود رها نشده است.
چرا رویکرد گزینشی در جریان سرمایه اهمیت دارد؟
معاملهگران ارزهای دیجیتال اغلب درباره وضعیتهای «ریسکپذیری» (Risk-on) و «ریسکگریزی» (Risk-off) طوری صحبت میکنند که گویی کل بازار همیشه همجهت با یکدیگر حرکت میکند. این امر در زمان وقوع رویدادهایی با نوسانات شدید همچنان صادق است، اما دادههای جریان سرمایه میتواند تصویر بسیار دقیقتری را در لایههای زیرین بازار نشان دهد.
اگر سرمایهگذاران در حال فروش داراییهای متصل به BTC و ETH هستند اما همزمان XRP و HYPE را میخرند، ممکن است در حال چرخش سرمایه از جریان عمومی بازار (Broad market beta) به سمت روایتهای خاص و هدفمند باشند:
-
ریپل (XRP): داستان اختصاصی خود را در زمینه سیستمهای پرداخت فرامرزی و عبور از موانع و پروندههای حقوقی دارد.
-
هایپ (HYPE): این توکن با اکوسیستم نوآورانه «هایپرلیکوید» (Hyperliquid) و تقاضای تخصصیتر برای معاملات درونزنجیرهای گره خورده است.
این نوع تفکیک اهمیت زیادی دارد، زیرا نحوه تفکر معاملهگران درباره بازار را تغییر میدهد. سوال اصلی دیگر فقط این نیست که «آیا نهادهای مالی به آینده کریپتو خوشبین هستند؟»؛ بلکه مسئله این است که «نهادهای مالی در زمان فشار و استرس بازار، تمایل دارند دقیقاً کدام داراییهای رمزارزی را در سبد خود نگه دارند؟»
این یک پرسش بسیار مفیدتر است. این امر همچنین به این معناست که شاخص تسلط بیتکوین، احساسات پیرامون اتریوم و جریان سرمایه آلتکوینها ممکن است بهطور همزمان، سیگنالهای متفاوتی صادر کنند.
خطراتِ اغراق در تفسیر دادهها
با این وجود، باید به یک هشدار مهم توجه کرد. محصولات کوچکتر میتوانند بدون اینکه به مقیاس مطلقِ جریانهای ETF بیتکوین یا اتریوم برسند، ورود سرمایه چشمگیری از خود نشان دهند. یک ورود متواضعانه سرمایه به یک صندوق آلتکوین، نمیتواند خروج بسیار بزرگترِ سرمایه از محصولات عظیم BTC یا ETH را جبران و خنثی کند.
بنابراین، نتیجهگیریها باید سنجیده و منطقی باشد. این موضوع اثباتی بر این نیست که نهادهای مالی در حال چرخش دستهجمعی به سمت آلتکوینها هستند؛ بلکه شواهدی است نشاندهنده آنکه در زمان تضعیفِ تمایل عمومی به کل بازار کریپتو، تقاضای هدفمند برای برخی آلتکوینهای خاص همچنان فعال باقی مانده است.
-
برای بیتکوین و اتریوم، آزمون بعدی این است که آیا سرعت خروج سرمایه کاهش مییابد یا خیر.
-
برای XRP و HYPE، آزمون واقعی این است که آیا ورود سرمایه پس از تثبیت بازار نیز ادامه مییابد یا اینکه این موارد صرفاً کانونهای موقتِ توجه سرمایهگذاران بودهاند.
پیام کلی بازار همچنان بسیار کارآمد است: تقاضای نهادی برای کریپتو دیگر تکبعدی نیست. سرمایهگذاران کلان دیگر کل این بخش را بهطور یکجا نمیخرند یا نمیفروشند. آنها در حال تفکیک داراییها، روایتها و ساختارهای سرمایهگذاری هستند—و این موضوع، رصد کردن دادههای مربوط به جریان سرمایه را بیش از هر زمان دیگری حیاتی میسازد.




نظرات کاربران