












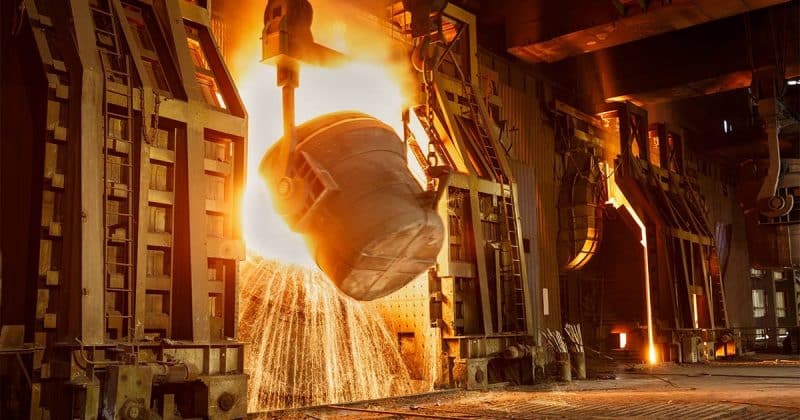
به گزارش شبکه اطلاعرسانی طلا و ارز، بازار جهانی فولاد از فردا، اول ژوئیه ۲۰۲۶، با یکی از مهمترین تغییرات سیاستگذاری تجاری در اتحادیه اروپا مواجه میشود. بروکسل که از سال ۲۰۱۸ تحت تأثیر سیل واردات ارزانقیمت، به ویژه از آسیا، اقدام به وضع اقدامات حفاظتی (Safeguard Measures) کرده بود، اکنون با طراحی نظام جدید تعرفهای-سهمیهای (TRQ) گامی بسیار فراتر برداشته است. کاهش ۴۷ درصدی سقف واردات بدون تعرفه، دوبرابر شدن نرخ تعرفه مازاد به ۵۰ درصد، و تشدید قوانین ردیابی مبدأ، همگی نشاندهنده عزم جدی اروپا برای احیای صنعت فولاد داخلی و کاهش وابستگی به تولیدکنندگان خارجی است. در این گزارش، ضمن تشریح جزئیات این طرح، پیامدهای آن را بر بازارهای مالی، صنایع وابسته و روابط تجاری بینالمللی بررسی میکنیم.
جزئیات نظام جدید تعرفهای-سهمیهای (TRQ)
سیاست جدید اتحادیه اروپا که جایگزین اقدامات حفاظتی قبلی میشود، بر اساس یک مکانیسم سهمیهبندی تعرفهای طراحی شده است. در این نظام، واردکنندگان تنها تا سقف ۱۸.۳ میلیون تن در سال اجازه واردات بدون تعرفه دارند. این رقم در مقایسه با حجم واردات سال ۲۰۲۴ که حدود ۳۴ میلیون تن بود، کاهشی ۴۷ درصدی را نشان میدهد و بهوضوح نشان از رویکرد تهاجمی بروکسل دارد.
هر گونه واردات مازاد بر این سقف، مشمول تعرفهای ۵۰ درصدی خواهد شد که نسبت به نرخ قبلی ۲۵ درصد، افزایشی ۱۰۰ درصدی داشته است. این افزایش چشمگیر، عملاً ورود محمولههای مازاد را برای بسیاری از واردکنندگان غیراقتصادی میکند.
سهمیهها بر اساس دستهبندی محصولات و با استناد به میانگین واردات سالهای ۲۰۲۲ تا ۲۰۲۴ تخصیص مییابند و بهصورت فصلی مدیریت میشوند. این رویکرد، از تجمع واردات در ابتدای سال و تخلیه سریع سهمیه جلوگیری میکند و فشار را در تمام فصول سال پخش مینماید. همچنین، بروکسل مقررات انتقال سهمیه استفادهنشده (carry-over) را برای محصولات پرفشار حذف کرده است؛ بدین معنا که سهمیههای استفادهنشده هر دوره به دوره بعد منتقل نخواهند شد و این انعطافپذیری قبلی برای حساسترین دستههای فولادی از بین رفته است.
تشدید قوانین ردیابی مبدأ؛ مقابله با دورزدن تعرفهها
یکی از مهمترین نوآوریهای این طرح، تشدید قوانین «ذوب و ریختهگری» (Melt and Pour) است. این اقدام که با هدف مقابله با روشهای متداول دورزدن تعرفهها طراحی شده، واردکنندگان را ملزم میکند که بهطور دقیق محل ذوب و ریختهگری فولاد را مستندسازی کنند.
پیشازاین، برخی کشورها با ذوب فولاد در یک کشور و ریختهگری در کشوری دیگر، مبدأ واقعی محصول را پنهان میکردند تا از تعرفههای بالاتر فرار کنند. اکنون بروکسل با الزام به ثبت هر دو مرحله، عملاً این راهکارهای دورزدن را مسدود کرده و شفافیت زنجیره تأمین را بهطور قابلتوجهی افزایش داده است.
حمایت بیسابقه پارلمان اروپا
طرح جدید با حمایت گسترده نمایندگان پارلمان اروپا مواجه شده است. در رأیگیری تاریخ ۱۹ مه ۲۰۲۶، این طرح با ۶۰۶ رأی موافق در برابر تنها ۱۶ رأی مخالف و ۳۹ رأی ممتنع به تصویب رسید. این اجماع بیسابقه نشاندهنده عزم جدی اروپا برای تغییر سیاستهای تجاری صنعت فولاد و حمایت از تولید داخلی است.
دلایل اجرای این سیاست در حال حاضر
اتحادیه اروپا نخستین بار در سالهای ۲۰۱۸ و ۲۰۱۹ و در پاسخ به افزایش شدید واردات فولاد که به تولیدکنندگان داخلی فشار آورده بود، اقدامات حفاظتی را وضع کرد. اما طرح جدید، بخشی از برنامه جامعتر «برنامه اقدام فولاد و فلزات» (Steel and Metals Action Plan) کمیسیون اروپا محسوب میشود که توافق اولیه درباره آن در آوریل ۲۰۲۶ حاصل شد و از اول ژوئیه ۲۰۲۶ اجرایی میگردد.
هدف اصلی این سیاست، افزایش نرخ بهرهبرداری از ظرفیت تولید فولاد اتحادیه اروپا به سطح ۸۰ درصد است. کارشناسان اقتصادی این سطح را برای حفظ سرمایهگذاری و اشتغال در این صنعت حیاتی میدانند. در حال حاضر، صنعت فولاد اروپا بهطور مستقیم حدود ۲۳۰ هزار شغل در سراسر اتحادیه ایجاد کرده است و هر گونه کاهش تولید یا تعطیلی کارخانهها میتواند پیامدهای اجتماعی و اقتصادی گستردهای داشته باشد.
پیامدها برای بازار و سرمایهگذاران
اثر فوری بر قیمتها و تولیدکنندگان داخلی:
نتیجه مستقیم این سیاست، کاهش حجم فولاد خارجی در بازار اروپا و در نتیجه افزایش قیمتهای داخلی خواهد بود. این موضوع برای تولیدکنندگان فولاد مستقر در اتحادیه اروپا، از جمله شرکتهای دارای کورههای بلند و کورههای قوس الکتریکی در آلمان، ایتالیا، اسپانیا و کشورهای نوردیک، یک مزیت رقابتی قابلتوجه محسوب میشود. افزایش قدرت قیمتگذاری این شرکتها میتواند سودآوری آنها را بهبود بخشد و ارزش سهام آنها را در بازارهای مالی تحت تأثیر قرار دهد.
افزایش هزینهها برای صنایع مصرفکننده:
در سوی دیگر، صنایع وابسته به فولاد از جمله خودروسازی، ساختوساز و تولید لوازمخانگی با افزایش هزینههای مواد اولیه مواجه خواهند شد. اگر قیمت فولاد داخلی بهطور قابلتوجهی افزایش یابد، این صنایع ناچار به افزایش قیمت محصولات نهایی یا کاهش حاشیه سود خود خواهند بود که میتواند بر رشد اقتصادی و تورم در منطقه یورو تأثیر بگذارد.
ریسک اقدامات تلافیجویانه:
افزایش دوبرابری تعرفه مازاد به ۵۰ درصد، بهقدری تهاجمی است که میتواند کشورهای صادرکننده بزرگ فولاد را به واکنش متقابل وادار کند. ترکیه، هند، کره جنوبی و کشورهای جنوب شرق آسیا که سهم قابلتوجهی از واردات فولاد اروپا را تأمین میکنند، احتمالاً به دنبال راههایی برای جبران این کاهش سهم بازار خواهند بود. برخی ممکن است تلاش کنند فولاد خود را از طریق کشورهای دارای توافقات تجاری مساعدتر به اروپا هدایت کنند، اما قوانین جدید ردیابی مبدأ دقیقاً برای مقابله با چنین دورزدنهایی طراحی شده است.
تأثیر بر تولیدکنندگان جهانی:
شرکتهای فولادسازی در کشورهای صادرکننده باید استراتژی خود را بازبینی کنند. کاهش سهمیهها و افزایش تعرفهها، صادرات به اروپا را برای بسیاری از آنها غیراقتصادی میکند و آنها را به سمت بازارهای جایگزین مانند آمریکا، خاورمیانه یا آسیا سوق خواهد داد. این تغییر مسیر میتواند رقابت را در سایر مناطق جهانی تشدید کند و بر قیمتهای جهانی فولاد تأثیر بگذارد.
نتیجهگیری
تصویب و اجرای نظام جدید سهمیهبندی فولاد توسط اتحادیه اروپا، نقطه عطفی در سیاست تجاری این بلوک اقتصادی محسوب میشود. کاهش ۴۷ درصدی سقف واردات بدون تعرفه، دوبرابر شدن تعرفه مازاد به ۵۰ درصد و تشدید قوانین ردیابی، همگی حاکی از عزم جدی بروکسل برای حمایت از صنعت فولاد داخلی، حفظ ۲۳۰ هزار شغل و افزایش نرخ بهرهوری به ۸۰ درصد است. با این حال، این سیاست دوطرفه است: از یک سو، تولیدکنندگان داخلی از بهبود قدرت قیمتگذاری و افزایش سودآوری بهرهمند میشوند و سرمایهگذاران فعال در این حوزه میتوانند شاهد رشد ارزش سهام شرکتهای فولادی باشند. از سوی دیگر، صنایع مصرفکننده فولاد با افزایش هزینههای تولید مواجه میشوند که میتواند بر تورم و رقابتپذیری آنها تأثیر منفی بگذارد.
در سطح بینالمللی، این اقدام تهاجمی احتمالاً واکنش کشورهای صادرکننده بزرگ فولاد از جمله ترکیه، هند و کره جنوبی را به دنبال خواهد داشت و میتواند تنشهای تجاری جدیدی را در بازار جهانی فولاد ایجاد کند. موفقیت یا شکست این سیاست در عمل، به میزان توانایی اروپا در افزایش تولید داخلی، مدیریت قیمتها و جلوگیری از تشدید اختلافات تجاری بستگی دارد. سرمایهگذاران و فعالان اقتصادی باید تحولات بازار فولاد، نرخ بهرهوری کارخانههای اروپایی و واکنش کشورهای صادرکننده را با دقت رصد کنند تا بتوانند فرصتها و ریسکهای ناشی از این تغییر بزرگ سیاستگذاری را بهدرستی ارزیابی نمایند.




نظرات کاربران