












به گزارش شبکه اطلاعرسانی طلا و ارز
تا همین چند هفته پیش، معاملهگران و سرمایهگذاران با خیالی آسوده به استقبال نشست ماه جولای میرفتند. گزارش اواسط ماه نشان داد که شاخص قیمت مصرفکننده - CPI) معیار اصلی سنجش تورم) برای اولین بار در شش سال گذشته، به لطف افت قیمت بنزین، مسیر نزولی به خود گرفته است. این داده اقتصادی برای بازارها پیام روشنی داشت: فدرال رزرو احتمالاً برای چهارمین جلسه پیاپی، دست به ترکیب نرخ بهره نخواهد زد و سیاست ثبات را پیش میگیرد. پس از انتشار این گزارش، شانس افزایش نرخ بهره در بازارهای مالی به زحمت به ۱۰ درصد میرسید.
اما آرامش بازار دوام چندانی نداشت و ورق به سرعت برگشت.
در روزهای گذشته، یک تغییر موضع ناگهانی و معنادار در رفتار سرمایهگذاران رخ داد. دادههای مبتنی بر معاملات آتی نرخ بهره (قراردادهایی که سرمایهگذاران برای پیشبینی سیاستهای بانک مرکزی میبندند) نشان داد که شانس بالا رفتن نرخ بهره در نشست پیشرو، در یک جهش خیرهکننده تا مرز ۴۰ درصد پرواز کرده است. به زبان ساده، بخش قابلتوجهی از پولهای هوشمند در والاستریت، در حال آمادهسازی برای سناریویی هستند که در آن بانک مرکزی آمریکا برخلاف انتظارات قبلی، مجبور به افزایش هزینه وامگیری میشود.
الکس پین، مدیر ارشد پورتفو در موسسه مالی ونگارد (Vanguard)، این تغییر رفتار را به یک واقعیت جدید در بازار گره میزند: «بازار در حال تطبیق خود با ریسک تورم چسبنده است.» (تورم چسبنده به وضعیتی گفته میشود که در آن قیمت کالاها و خدمات در برابر کاهش یافتن مقاومت میکنند).
اما چه متغیرهای کلانی باعث شدند تا سرمایهگذاران به این نتیجه برسند که کاهش تورم در ماه ژوئن صرفاً یک سراب بوده و کوین وارش برای کنترل قیمتها کار بسیار دشواری پیش رو دارد؟
چرا این نقطه زمانی سرنوشتساز است؟ نبرد دلار و طلا در دو سناریوی فدرال رزرو
برای درک اهمیت این نشست، باید بدانیم که اقتصاد آمریکا در یک نقطه عطف حساس قرار گرفته است. نرخ بهره برای ماهها در بالاترین سطح چند سال اخیر باقی مانده تا تورم را مهار کند. اکنون، هرگونه دستکاری مجدد نرخ بهره چه افزایش آن و چه ادامه ثبات یا کاهش در آینده موجهای سنگینی در بازارهای مالی جهان ایجاد میکند.
اما این تصمیم دقیقاً چگونه مسیر داراییهای کلیدی مانند دلار و طلا را تغییر میدهد؟
- سناریوی اول: افزایش نرخ بهره (سیاست انقباضی شديدتر) جهش شاخص دلار: وقتی بانک مرکزی آمریکا نرخ بهره را بالا میبرد، بازدهی اوراق قرضه و سپردههای دلاری افزایش مییابد. این اتفاق باعث جذب سرمایهها به سمت دلار شده و ارزش جهانی آن را تقویت میکند. فشار بر طلای جهانی: طلا دارایی بدون بازده سود بانکی است. وقتی نرخ بهره دلار بالا میرود، هزینه فرصت نگهداری طلا افزایش یافته و جاذبه آن برای سرمایهگذاران کم میشود. در نتیجه، معمولاً قیمت جهانی انس طلا در برابر افزایش نرخ بهره عقبنشینی میکند.
- سناریوی دوم: حفظ نرخ بهره و احتمال کاهش در آینده تضعیف دلار و پرواز طلا: برعکس، اگر فدرال رزرو نشان دهد که دوره افزایش نرخها پایان یافته و به سمت تسهیل سیاستهای پولی حرکت میکند، دلار بخشی از جذابیت خود را از دست میدهد. در این حالت، طلا به عنوان یک دارایی امن در برابر تورم و افت ارزش پول، جان تازهای میگیرد و مسیر صعودی پیش میگیرد.
همین همبستگی و رفتار معکوس میان دلار و طلا است که باعث شده حساسیت نشست جولای به اوج برسد؛ زیرا هر کلمهای که در سخنرانی پس از نشست ادا شود، میتواند جهت حرکت میلیاردها دلار سرمایه را در چند ثانیه تغییر دهد.
مثلث فشار تورمی؛ از بازگشت جنگ نفت تا تعرفههای کاخ سفید
پاسخ به اینکه چرا بازارها ناگهان تغییر مسیر دادند، در شکلگیری یک «مثلث فشار تورمی» نهفته است. در روزهای اخیر، سه نیروی قدرتمند اقتصادی و سیاسی دست به دست هم دادهاند تا سایه تورم دوباره بر سر اقتصاد جهانی سنگینی کند و دادههای خوشبینانه ماه گذشته را به حاشیه برانند:
شوک انرژی و تنشهای خاورمیانه: با شکنندهتر شدن توافقات و بالا گرفتن دوباره سطح تنشهای ژئوپلیتیک (بهویژه اخبار مرتبط با ایران و آمریکا)، قیمت جهانی نفت بار دیگر مسیر صعودی و پرشتابی را در پیش گرفت. نفت، خون در رگهای اقتصاد است؛ وقتی طلای سیاه گران میشود، هزینه حملونقل و تولید تمام کالاها بالا میرود و این افزایش هزینه، خیلی زود خود را در فاکتور خرید مصرفکنندگان نشان میدهد. موج جدید تعرفههای تجاری: دومین ضلع این مثلث در واشنگتن و توسط دولت ترامپ شکل گرفت. اعلام تصمیم کاخ سفید برای وضع تعرفههای تازه بر کالاهای وارداتی از کانادا و دیگر شرکای تجاری، زنگ خطر را برای بازگشت تورم به صدا درآورده است. (تعرفه در واقع نوعی مالیات بر واردات است؛ شرکتها معمولاً این هزینه اضافهشده را از حاشیه سود خود کم نمیکنند، بلکه آن را با گرانتر کردن کالا، مستقیماً از جیب مصرفکننده نهایی دریافت میکنند). تب مهارنشدنی هوش مصنوعی (AI): شاید به نظر برسد هوش مصنوعی فقط به دنیای تکنولوژی محدود است، اما سرمایهگذاریهای نجومی و بیوقفه شرکتهای بزرگ در این حوزه، یک تقاضای عظیم و واقعی را در اقتصاد ایجاد کرده است. این تزریق پول و تقاضای بالا برای زیرساختها، موتور اقتصاد را همچنان «داغ» نگه داشته و مانع از آن میشود که تقاضا آنطور که فدرال رزرو برای کاهش تورم نیاز دارد سرد و آرام شود.
تقاطع این سه عامل باعث شده تا این ایده در والاستریت تقویت شود که تورم به این راحتیها عقبنشینی نخواهد کرد. اما نکته جالبتر اینجاست که این نگرانیها، تنها مختص به معاملهگران بازار نیست؛ بلکه به درون اتاقهای در بسته فدرال رزرو نیز کشیده شده است.
شکاف در اتاق تصمیمگیری فدرال رزرو
فشارهای تورمی جدید، تنها خواب سرمایهگذاران را آشفته نکرده است؛ بلکه یک شکاف جدی در میان اعضای تصمیمگیرنده فدرال رزرو ایجاد کرده است. تا چندی پیش، اجماع نسبی بر سر حفظ نرخ بهره وجود داشت، اما اکنون صدای «شاهینها» (اصطلاحی برای سیاستگذارانی که طرفدار افزایش نرخ بهره و سیاستهای انقباضی هستند) بلندتر از همیشه شنیده میشود.
لوری لوگان، رئیس فدرال رزرو دالاس، اخیراً با صراحت اعلام کرده است که تورم به صورت پایدار به سمت هدف ۲ درصدی بانک مرکزی حرکت نمیکند و به همین دلیل، او از افزایش ملایم نرخ بهره حمایت میکند. در کنار او، بت هماک، رئیس فدرال رزرو کلیولند نیز وارد میدان شده و تاکید کرده است که در شرایط فعلی، خطر تورم بسیار نگرانکنندهتر از وضعیت اشتغال است. هر دوی این مقامات در نشست این هفته حق رای دارند و اگر تصمیم نهایی بر ثابت ماندن نرخ بهره باشد، احتمالاً رای مخالف (Dissent) خواهند داد؛ اتفاقی که نشاندهنده پایان یکدستی در فدرال رزرو است.
کلودیا سام، اقتصاددان ارشد، این وضعیت را اینگونه توصیف میکند:
«ما اکنون با یک گروه کوچک اما مصمم مانند لوگان و هماک روبهرو هستیم که آمادهاند همین حالا ماشه افزایش نرخ بهره را بکشند، در حالی که گروه بزرگتری همچنان منتظر دیدن نشانههای بهبود در آینده نزدیک هستند.»
آزمون استقلال کوین وارش؛ بازی با زمان در سایه سیاست
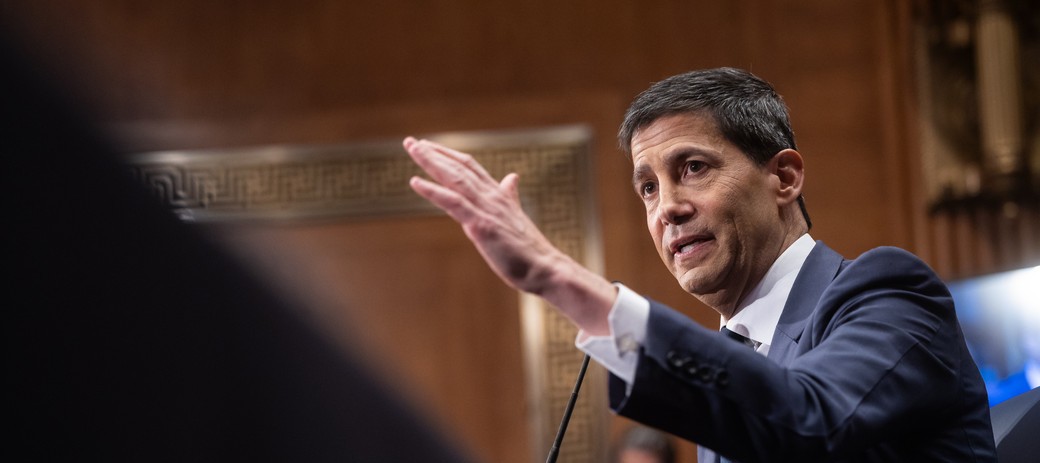
این شکاف درونی، کار را برای کوین وارش، رئیس فدرال رزرو، بیش از پیش سخت کرده است. او که به تازگی در کنگره متعهد شده بود از تمام ابزارهای موجود برای تثبیت قیمتها استفاده کند، حالا در یک دوراهی حساس قرار دارد: یک تقاطع که در آن منطق اقتصاد با زمانبندی سیاست برخورد میکند.
مسئله اصلی «زمان» است. جوزف لاورگنا، اقتصاددان ارشد و مقام سابق خزانهداری آمریکا، معتقد است که اگر قرار به افزایش نرخ بهره باشد، انجام آن در همین نشست جولای بسیار ایمنتر و منطقیتر است. دلیل این امر به انتخابات میاندورهای در ماه نوامبر برمیگردد. اگر فدرال رزرو دست روی دست بگذارد و مجبور شود در ماههای سپتامبر یا اکتبر یعنی درست در آستانه انتخابات نرخ بهره را بالا ببرد، با اتهام سنگین «دخالت سیاسی» روبهرو خواهد شد. (تاریخ به ما یادآوری میکند که دونالد ترامپ در سپتامبر ۲۰۲۴، زمانی که جروم پاول، رئیس وقت فدرال رزرو، نرخ بهره را در آستانه انتخابات ریاستجمهوری کاهش داد، به شدت به او تاخت و آن را یک حرکت کاملاً سیاسی خواند).
لاورگنا میگوید:
«افزایش نرخ بهره در سپتامبر یا اکتبر، درست قبل از انتخابات، از نظر افکار عمومی چگونه به نظر میرسد؟ وارش بهتر است همین الان این کار را انجام دهد.»
علاوه بر این، وارش برای حفظ استقلال بانک مرکزی و در عین حال جلوگیری از اصطکاک شدید با کاخ سفید، میتواند این افزایش احتمالی را به عنوان یک استراتژی برای «مهار انتظارات تورمی بلندمدت» معرفی کند؛ هدفی که دولت ترامپ نیز به دلیل تاثیر آن بر ثبات بازارها، از آن استقبال خواهد کرد.
نبرد احتمالات در بازار؛ بانکها و سرمایهگذاران چگونه آماده میشوند؟
در حالی که نشانههای متناقضی از اقتصاد آمریکا به گوش میرسد، نهادهای مالی والاستریت از تلاش برای حدس زدن دقیق تصمیم بانک مرکزی دست کشیدهاند و در عوض، استراتژی «آمادهسازی برای هر دو سناریو» را در پیش گرفتهاند.
پرادیپ باتیا، مدیرعامل موسسه دریوتیو پث (Derivative Path) که به موسسات مالی در پوشش ریسکهای مالی کمک میکند، این وضعیت دوقطبی را به روشنی تصویر میکند:
«در حال حاضر حدود یکسوم از بانکهایی که با آنها کار میکنیم خود را برای افزایش مجدد نرخ بهره آماده میکنند، در حالی که مابقی در حال پوشش ریسک در برابر کاهش یا ثبات نرخها هستند. این دوپاره شدن بازار نشان میدهد که معاملهگران دیگر به دنبال پیشبینی دقیق فدرال رزرو نیستند، بلکه خود را برای هر دو احتمال آماده میکنند.»
از سوی دیگر، برخی اقتصاددانان مانند ورونیکا کلارک از سیتیگروپ معتقدند که اگر گزارشهای آتی نشان دهند جهش قیمت انرژی تاثیر محدودی بر سایر بخشهای اقتصاد داشته است، سیاستگذاران همچنان میتوانند به سیاست ثبات نرخ بهره ادامه دهند. اما ناظران بازار متفقالقولند که اگر تورم به سرعت آرام نگیرد، بازگشت به چرخه انقباضی اجتنابناپذیر خواهد بود؛ همانطور که فیلیپ جفرسون، نایبرئیس فدرال رزرو، تاکید کرده است: «در سناریویی که تورم واقعی به زودی سرد نشود، بازنگری در موضع موثر سیاست پولی کاملاً موجه است.»
با پایان نشست این هفته، تمام چشمها به کنفرانس مطبوعاتی کوین وارش دوخته خواهد شد. لحن و کلمات او در برابر خبرنگاران، آخرین تکه از این پازل پیچیده خواهد بود تا مشخص شود آیا وزن ریسکهای تورمی و فشارهای سیاسی سنگینتر است یا دادههای اقتصادی.




نظرات کاربران