











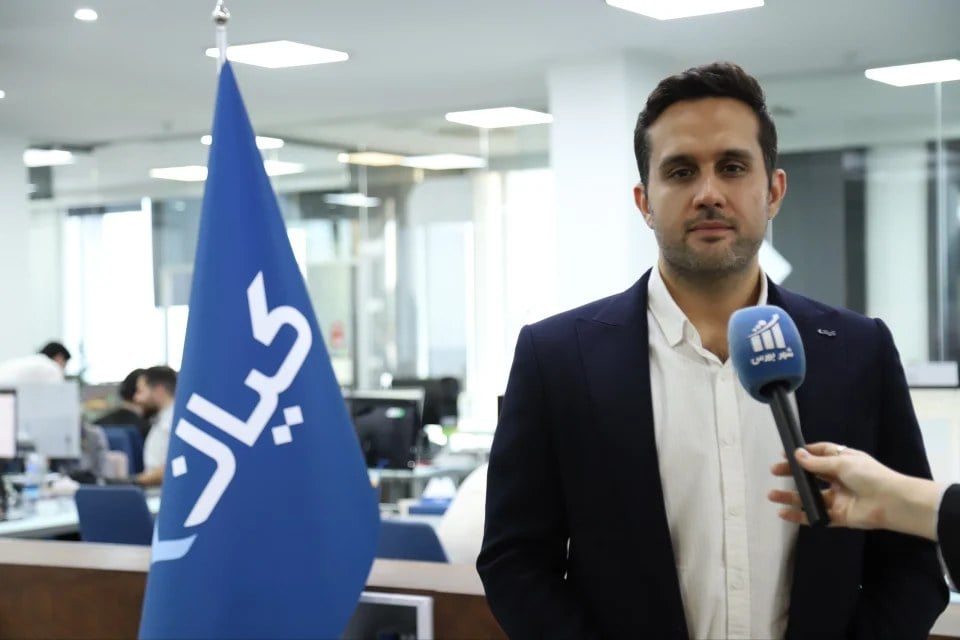
مسعود جعفری، مدیر سرمایهگذاری صندوق رشدی کیان، در گفتوگو با شهر بورس با اشاره به سابقه فعالیت این صندوق اظهار داشت: صندوق رشدی کیان از سال ۱۳۹۵ در گروه مالی کیان تأسیس شده و مجوز فعالیت خود را دریافت کرده است؛ از اینرو، در شمار صندوقهای باسابقه بازار سرمایه قرار دارد.
وی افزود: عملکرد این صندوق در سالهای گذشته مشابه عملکرد مجموعه سبدگردانی کیان، موفق و قابل قبول بوده و توانستهایم بهطور متوسط سالانه حدود ۱۵ درصد بازده دلاری برای سرمایهگذاران ایجاد کنیم. پیشبینی ما این است که این میزان در سال جاری حتی از میانگین سالهای گذشته نیز فراتر رود.
مدیر سرمایهگذاری صندوق رشدی کیان با تأکید بر ضرورت برخورداری سرمایهگذاران از افق بلندمدت گفت: افرادی که بهدنبال کسب بازده دلاری هستند، میتوانند با دیدی حداقل سهساله به کلاس دارایی سهام توجه کنند. تجربه دورههای مختلف نشان داده است که بازار سهام، در صورت مدیریت صحیح و فعال، در بازههای سهساله ظرفیت ایجاد بازده دلاری مطلوب را دارد.
تغییر استراتژی صندوق با افزایش ریسکهای سیستماتیک
جعفری درباره فلسفه شکلگیری و نامگذاری صندوق رشدی کیان بیان کرد: در مقطعی احساس کردیم جای یک صندوق مبتنی بر سبک سرمایهگذاری مشخص در بازار خالی است؛ به همین دلیل، استراتژی صندوق را به سمت انتخاب سهام رشدی یا Growth Stock بردیم و نام «رشدی کیان» نیز از همین رویکرد گرفته شد.
وی در تشریح ویژگی سهام رشدی گفت: از نگاه ما، سهام رشدی متعلق به شرکتی است که فعالیتهای عملیاتی آن بهصورت واقعی در حال توسعه باشد و بتواند در دورههای بلندمدت، رشد مثبت و پایدار سود دلاری را ثبت کند. رشد پایدار سودآوری شرکتها یکی از مهمترین معیارهای مورد توجه ما در انتخاب سهام بوده است.
مدیر سرمایهگذاری صندوق رشدی کیان ادامه داد: با این حال، طی دو سال گذشته و در پی افزایش تنشهای ژئوپلیتیکی و ریسکهای سیستماتیک، به این جمعبندی رسیدیم که اجرای صرف استراتژی سهام رشدی نمیتواند در تمامی مقاطع پاسخگوی نیاز سرمایهگذاران باشد.
وی افزود: به همین دلیل، ضمن حفظ نگاه بنیادی و رشدی، در مرحله اجرا به سمت مدیریت کاملاً فعال حرکت کردیم. در این رویکرد، چیدمان سهام، وزن صنایع و میزان سرمایهگذاری در هر شرکت براساس شرایط روز بازار تغییر میکند.
جعفری تصریح کرد: پس از ارزیابی شرایط بازار و مشاهده اینکه ادامه یک استراتژی ثابت ممکن است به نتیجه مطلوب منجر نشود، به سراغ مدیریت فعال رفتیم تا صندوق رشدی کیان بتواند در میان صندوقهای سهامی کلاسیک، عملکردی رقابتی داشته و در جمع صندوقهای برتر بازار قرار گیرد.
ثبت ۳۵ درصد آلفا در یک سال
وی با اشاره به عملکرد صندوق اظهار داشت: در یک سال گذشته حدود ۳۵ درصد آلفا یا بازده مازاد بر شاخص ثبت کردهایم. همچنین در دوره اخیر رشد بازار که از ابتدای خردادماه آغاز شد، صندوق در یک بازه حدود سهماهه توانست نزدیک به ۲۵ درصد بازده مازاد بر شاخص به دست آورد.
مدیر سرمایهگذاری صندوق رشدی کیان تأکید کرد: هدف ما این نیست که تنها در یک مقطع کوتاه یا برشی محدود از زمان، رتبه نخست را کسب کنیم. نگاه مدیریت صندوق بر این است که بتوانیم بهصورت مستمر در میان صندوقهای دارای عملکرد مناسب حضور داشته باشیم.
جعفری گفت: بررسی عملکرد ماهانه صندوق نشان میدهد که در سال گذشته، در تمامی ماهها در جمع ۱۰ صندوق برتر بازار قرار داشتیم. رتبه بازدهی صندوق در سال ۱۴۰۴ در میان صندوقهای همگروه چهارم بود و با اعمال برخی فیلترها و بررسی مجموع صندوقهای صدور و ابطالی و قابل معامله، رتبه هفتم را در اختیار داشتیم.
وی افزود: در سال جاری نیز صندوق رشدی کیان در دوره سهماهه مورد بررسی، در میان پنج صندوق برتر سهامی کلاسیک قرار گرفته و در ارزیابیهای هفتگی نیز بهطور مستمر در جمع پنج صندوق برتر حضور داشته است.
تیم تحلیل تخصصی، پشتوانه تصمیمهای سرمایهگذاری
مدیر سرمایهگذاری صندوق رشدی کیان درباره عوامل دستیابی به این عملکرد پایدار اظهار داشت: نخستین عامل، اعتقاد جدی ما به سرمایهگذاری ارزشی است. برای توسعه این رویکرد، زمان، انرژی و منابع قابل توجهی صرف کردهایم.
وی افزود: تیم تحلیل گروه مالی کیان یکی از بزرگترین و تخصصیترین تیمهای تحلیل بازار سرمایه است و برای بررسی صنایع مختلف، نیروهای تخصصی در اختیار دارد. حتی در صنایعی مانند سیمان و دارو نیز از تیمهای تخصصی استفاده میکنیم و برای زنجیرههای بزرگ فولاد و پتروشیمی، دپارتمانهای جداگانه تحلیل و تحقیقات سرمایهگذاری تشکیل دادهایم.
جعفری ادامه داد: صندوق رشدی کیان در تصمیمگیریهای خود از ظرفیت این تیم تحلیلی و جریان مستمر اطلاعات و تحقیقات آن استفاده میکند. این موضوع سبب میشود تصمیمهای سرمایهگذاری تنها بر پایه تحولات کوتاهمدت قیمتها اتخاذ نشود و وضعیت عملیاتی و بنیادی شرکتها نیز بهصورت مستمر مورد بررسی قرار گیرد.
نقش حاکمیت شرکتی در موفقیت صندوقها
وی حاکمیت شرکتی را دومین عامل مهم در موفقیت صندوقهای سرمایهگذاری دانست و گفت: همانطور که سرمایهگذاران، ناشران و شرکتهای بورسی را از منظر حاکمیت شرکتی ارزیابی میکنند، صندوقهای سرمایهگذاری و نهادهای مالی نیز باید با همین معیار مورد بررسی قرار گیرند.
مدیر سرمایهگذاری صندوق رشدی کیان افزود: بررسیها و تحقیقاتی که در این زمینه انجام دادهام، نشان میدهد کیفیت حاکمیت شرکتی نهادهای مالی، تأثیر مستقیمی بر موفقیت صندوقهای تحت مدیریت آنها دارد.
وی تصریح کرد: در صندوقهای سهامی کیان، موفقیت مدیر صندوق با موفقیت سرمایهگذاران و شرکت مدیریتکننده همراستا است. مدیر صندوق بخشی از درآمد خود را از کارمزد مدیریت و موفقیت به دست میآورد و همین ساختار انگیزشی موجب میشود مدیر و تیم سرمایهگذاری، خود را در نتیجه تصمیمهای صندوق سهیم بدانند.
جعفری ادامه داد: تیم سرمایهگذاری حتی در روزهای تعطیل و پایان هفته، تحولات بازار، صنایع و شرکتها را بهصورت روزانه بررسی میکند. بهعبارت دیگر، مدیران صندوق در نتیجه تصمیمهای خود ذینفع هستند و این همراستایی منافع، مسئولیتپذیری بیشتری ایجاد میکند.
فاصله گرفتن از وزن شاخص برای کسب بازده بیشتر
وی درباره نحوه مدیریت معاملات صندوق گفت: فعال بودن صندوق تنها به انتخاب صنعت مناسب محدود نمیشود؛ انتخاب سهم و شرکت مناسب نیز بهصورت مستمر انجام میشود. تلاش کردهایم براساس شرایط بازار، یک صندوق سهامی کلاسیک فعال و در برخی مقاطع بسیار فعال باشیم.
جعفری افزود: نتیجه این رویکرد آن بوده است که در برخی ماهها، وزن صنایع در سبد صندوق فاصله قابل توجهی با وزن همان صنایع در شاخص داشته است. این فاصله گرفتن از شاخص، تصمیمی آگاهانه و مبتنی بر تحلیل ارزشگذاری و چشمانداز سودآوری صنایع بوده است.
وی با اشاره به سرمایهگذاری صندوق در صنعت دارو اظهار داشت: زمانی که بررسیها نشان داد شرایط تخصیص منابع و ارزشگذاری از صنعت دارو حمایت میکند، پیش از آغاز سال جدید وزن این صنعت را بهطور معناداری افزایش دادیم.
مدیر سرمایهگذاری صندوق رشدی کیان افزود: وزن صنعت دارو در سبد صندوق در مقطعی به سه تا چهار برابر وزن آن در شاخص رسید و طی ماههای اخیر نیز افزایش یافت. این تصمیم موجب شد صندوق بتواند از روند صعودی و رشد سهام دارویی بهرهبرداری مناسبی داشته باشد.
رعایت تنوع در سبد سرمایهگذاری
جعفری با تأکید بر ضرورت مدیریت ریسک گفت: افزایش وزن یک صنعت به معنای تمرکز منابع صندوق روی یک یا دو شرکت نیست. براساس اصول مدیریت ریسک، تنوع شرکتی همواره مورد توجه ما قرار دارد. وی افزود: در هیچ صنعتی کمتر از سه شرکت در سبد سرمایهگذاری نداشتهایم و در صنعت دارو نیز بیش از ۱۰ گزینه سرمایهگذاری در پرتفوی صندوق قرار گرفته است. این موضوع سبب میشود در کنار استفاده از ظرفیت رشد یک صنعت، ریسکهای خاص هر شرکت نیز کنترل شود.
مدیر سرمایهگذاری صندوق رشدی کیان ادامه داد: ممکن است برای کسب بازدهی بیشتر، وزن برخی صنایع را نسبت به شاخص افزایش دهیم یا در برخی مقاطع، بهطور کامل از یک صنعت خارج شویم.
وی به کاهش وزن صنعت پتروشیمی در مقطعی از بازار اشاره کرد و گفت: زمانی که آسیبهای عملیاتی واردشده به شرکتها و صنایع را جدی ارزیابی کردیم و آثار آن را در گزارشهای آتی شرکتها قابل مشاهده دانستیم، در کمتر از یک هفته وزن شرکتهای پتروشیمی و شیمیایی را در سبد کاهش دادیم.
جعفری افزود: مجموع این تصمیمها سبب شده است صندوق بتواند هم در زمینه کسب بازده و هم در حوزه نقدشوندگی، بهعنوان یک صندوق سهامی کلاسیک رقابتی فعالیت کند.
امانتداری در قبال سرمایهگذاران قدیمی
وی امانتداری را یکی از اصول اصلی مدیریت معاملات صندوق دانست و گفت: در دورههایی که بازار با صفهای خرید متوالی و ورود شدید نقدینگی روبهرو است، نباید منافع سرمایهگذاران و دارندگان قدیمی واحدهای صندوق، فدای ورود سرمایهگذاران جدید شود.
مدیر سرمایهگذاری صندوق رشدی کیان افزود: زمانی اجازه ورود سرمایه جدید به صندوق داده میشود که امکان شناسایی گزینههای سرمایهگذاری مناسب وجود داشته باشد. در غیر این صورت، افزایش منابع صندوق ممکن است به کاهش کیفیت سبد و تضعیف منافع سرمایهگذاران قدیمی منجر شود.
جعفری در تشریح سیاست مدیریت نقدینگی صندوقهای سهامی کیان به تجربه صندوق آوای سهام کیان اشاره کرد و گفت: در خردادماه، زمانی که متوسط نسبت وجه نقد صندوقها به کل داراییهای آنها حدود هفت تا ۹ درصد بود، این نسبت در صندوق آوای سهام کیان بهطور متوسط در محدوده یک درصد نگه داشته شد.
وی ادامه داد: این موضوع نشان میدهد که توانسته بودیم گزینههای مناسب سرمایهگذاری را شناسایی کنیم و منابع ورودی را با سرعت و دقت در داراییهای مناسب به کار بگیریم؛ در عین حال تلاش کردیم امانتدار سرمایهگذاران اصلی و قدیمی صندوق باشیم.
کنترل حباب مثبت و منفی صندوق
جعفری درباره وضعیت بازارگردانی صندوق رشدی کیان گفت: بررسی ماهانه ارزش معاملات و تعداد سرمایهگذاران نماد رشدی کیان نشان میدهد که فعالیت بازارگردانی صندوق بهتدریج افزایش یافته است. وی افزود: بازارگردان صندوق در صفهای خرید و فروش حضور فعالی دارد و تعهد ما این است که قیمت واحدهای صندوق تا حد امکان نزدیک به ارزش واقعی داراییها معامله شود؛ نه بالاتر و نه پایینتر از آن.
مدیر سرمایهگذاری صندوق رشدی کیان تأکید کرد: نسبت به فاصله قیمت معاملاتی صندوق با ارزش خالص داراییها یا NAV حساس هستیم. در مقاطعی، افزایش تنشها و ریسکهای سیستماتیک موجب شکلگیری حباب در صندوقهای سهامی شده است، اما تلاش کردهایم در شرایط منفی بازار کمترین حباب منفی و در شرایط مثبت کمترین حباب مثبت را داشته باشیم.
تخصیص دارایی؛ عامل تعیینکننده بخش عمده بازده
وی در تشریح استراتژی آینده صندوق گفت: در شرایط فعلی بازار، بخش عمده بازده سرمایهگذاری از طریق تخصیص دارایی و انتخاب کلاس دارایی برنده به دست میآید.
جعفری افزود: در شرایطی که شاخص بازار در محدوده مورد اشاره قرار دارد، تمرکز اصلی ما بر این است که نسبت داراییهای مختلف، از جمله سهام، وجه نقد، سپردههای بانکی و سایر گزینههای قابل سرمایهگذاری چگونه تعیین شود.
مدیر سرمایهگذاری صندوق رشدی کیان بیان کرد: براساس ارزیابی ما، تصمیم مربوط به تخصیص دارایی میتواند تا حدود ۶۰ درصد از بازده صندوق را تعیین کند. بنابراین پیش از انتخاب تکسهمها، باید مشخص شود که چه میزان از منابع صندوق در هر کلاس دارایی قرار گیرد.
کاهش وزن دارو و توجه به مس
جعفری درباره برنامه آینده صندوق در بخش سهام اظهار داشت: تمرکز ما بیشتر به سمت شرکتهای موفقی خواهد رفت که در سال جاری نشان دادهاند در مسیر مناسبی از سودآوری قرار دارند.
وی افزود: تلاش میکنیم تکشرکتهای مناسب را شناسایی کنیم و در عین حال، وزن بالای صنعت دارو را در سطح فعلی حفظ نخواهیم کرد. با توجه به رشد اتفاقافتاده، وزن این صنعت در سبد صندوق بهتدریج سبکتر خواهد شد.
مدیر سرمایهگذاری صندوق رشدی کیان، صنعت مس را یکی از گزینههای مورد توجه دانست و گفت: با توجه به پیشبینی افزایش نرخ ارز در نیمه دوم سال، صنعت مس میتواند بهعنوان یکی از صنایع پیشرو مورد توجه قرار گیرد.
بازگشت تدریجی به صنایع پتروشیمی و شیمیایی
جعفری درباره وضعیت صنایع پتروشیمی و شیمیایی اظهار داشت: باوجود ریسکهای موجود، برخی شرکتهای این گروه از نظر ارزشگذاری در محدودههایی قرار گرفتهاند که با کفهای تاریخی سالهای گذشته قابل مقایسه است.
وی افزود: در صورتی که این شرکتها را بهعنوان بنگاههایی با توان ایجاد سودآوری بررسی کنیم و آثار شرایط جنگ و تنشهای موجود را نیز در یک دوره محدود در نظر بگیریم، برخی از آنها در افق چهار ساله آینده بسیار ارزان ارزیابی میشوند.
مدیر سرمایهگذاری صندوق رشدی کیان تصریح کرد: پس از کاهش وزنی که در خردادماه در صنایع پتروشیمی و شیمیایی انجام دادیم، اکنون بار دیگر بهصورت تدریجی به برخی شرکتهای منتخب این صنایع توجه کرده و در حال ورود مجدد به آنها هستیم.
وی درباره صنعت سیمان نیز گفت: سیمان صنعتی با ماهیت منطقهای است و انتخاب منطقه فعالیت شرکت در ارزیابی آن اهمیت زیادی دارد. به همین دلیل، سرمایهگذاری در شرکتهای سیمانی بهصورت گزینشی و براساس شرایط هر منطقه و شرکت انجام میشود.
هدفگذاری برای حضور در جمع ۱۰ صندوق برتر
جعفری در پایان اظهار داشت: یکی از موضوعاتی که بهصورت روزانه به آن فکر میکنیم، این است که صندوق رشدی کیان حتماً در جمع ۱۰ صندوق برتر سال از نظر بازدهی قرار داشته باشد. وی افزود: همچنین هدفگذاری کردهایم بازده دلاری صندوق در سال جاری بهطور محسوسی بالاتر از میانگین سالانه ۱۵ درصدی باشد که طی سالهای گذشته برای سرمایهگذاران ایجاد شده است.




نظرات کاربران