




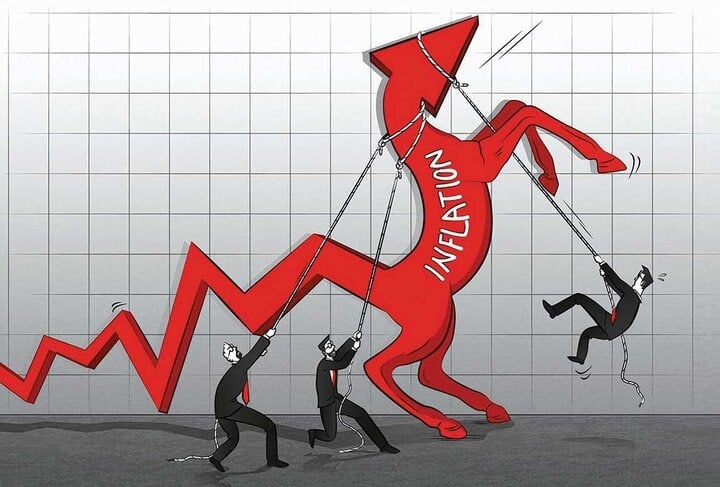
در فرآیند ارزشگذاری شرکتها، مفروضات کلان اقتصادی نقشی تعیینکننده دارند.
به گزارش صدای بورس ، در فرآیند ارزشگذاری شرکتها، مفروضات کلان اقتصادی نقشی تعیینکننده دارند و در میان این مفروضات، نرخ تورم کلیدیترین متغیری است که بر برآورد درآمد، هزینههای عملیاتی، نیاز به سرمایه در گردش و ارزش جایگزینی داراییها اثر میگذارد. بررسی دقیق گزارشهای ارزشگذاری منتشرشده از سوی برخی شرکتهای تأمین سرمایه نشان میدهد که در موارد متعددی، نرخهای تورم مورد استفاده بر پایه برآوردهای صندوق بینالمللی پول (IMF) تنظیم شده است؛ برآوردهایی که هرچند در چارچوب تحلیلهای بینالمللی دارای وجاهت روششناختی هستند، اما در عمل با واقعیتهای سرسخت و ساختاری اقتصاد ایران تفاوتهای فاحشی دارند. زمانی که ورودی کلیدی مدل با واقعیت اقتصاد همخوانی نداشته باشد، خروجی محاسبات هرچند از نظر ریاضی سازگار و دقیق به نظر برسد، از منظر تحلیل اقتصادی فاقد اعتبار و کارایی خواهد بود.
واکاوی بحران تورم در آینه آمار؛ از نقدینگی تا رکورد ۸۰ ساله اقتصاد ایران در سالهای اخیر با تورمی ساختاری دستوپنجه نرم میکند که ریشه در ناترازیهای عمیق مالی دارد. طبق مستندات موجود، تورم ساختاری ایران ناشی از کسری بودجه مزمن، رشد افسارگسیخته نقدینگی با سهم ۳۲.۵۸ درصدی، نوسانات شدید ارزی و فشارهای ناشی از تحریم است. آمارهای رسمی تصویر نگرانکنندهای از این وضعیت ارائه میدهند؛ بهطوریکه تورم سالانه در مرداد ۱۴۰۴ به ۳۶.۳ درصد رسید و در یک جهش بیسابقه، نرخ تورم نقطهبهنقطه در تیرماه ۱۴۰۵ رقم ۸۷.۹ درصد را ثبت کرد که بالاترین نرخ تورم گزارش شده در ۸۰ سال اخیر اقتصاد ایران محسوب میشود. همچنین دادههای بانک مرکزی نشان میدهد که میانگین تورم سالانه از سال ۱۳۹۵ که در سطح ۹ درصد قرار داشت، با روندی صعودی و پرنوسان به ۴۸.۳ درصد در سال ۱۴۰۴ رسیده است. در چنین شرایطی که تورم سالانه تیر ۱۴۰۵ نیز در سطح ۶۶ درصد گزارش شده، استفاده از نرخهای تورم ثابت و پایین در مدلهای ارزشگذاری، عملاً به معنای نادیده گرفتن ریسکهای سیستماتیک و واقعیتهای میدانی اقتصاد کلان است.
کالبدشکافی انحراف در برآوردها بررسی گزارشهای ارزشگذاری نشان میدهد که تأمین سرمایهها با اتکا به پیشبینیهای خوشبینانه IMF، نرخهایی را در مدلهای خود گنجاندهاند که فرسنگها با تورم محققشده فاصله دارد. برای نمونه، تأمین سرمایه سپهر در ارزشگذاری شرکت «نور ایستا پلاستیک» با نماد خنور، نرخ تورم را برای سالهای ۱۴۰۲ تا ۱۴۰۶ به ترتیب ۴۷ درصد، ۳۳ درصد، ۲۵ درصد، ۲۵ درصد و ۲۵ درصد لحاظ کرده است. این در حالی است که پیشبینی نرخ ۲۵ درصدی برای سالهای آتی، با توجه به نرخهای فعلی بالای ۶۰ درصد، فرضی بسیار جسورانه و دور از ذهن به نظر میرسد. به همین ترتیب، تأمین سرمایه کاردان در گزارش ارزشگذاری شرکت «نیان الکترونیک» (نماد نیان) با استناد به مدلهای صندوق بینالمللی پول، نرخ تورم ایران را برای بازه ۲۰۲۳ تا ۲۰۲۷ از ۴۰ تا ۲۵ درصد در نظر گرفته است. در نمونههای دیگر، تأمین سرمایه تمدن (در نماد منجیل) و تأمین سرمایه دماوند (در نماد احیا) نیز مسیری مشابه را طی کرده و نرخ تورم را از ۶۸.۹ درصد در سال ۱۴۰۵ با شیبی تند به ۲۵ درصد در سال ۱۴۰۹ کاهش دادهاند. این اعداد نشان میدهند که مدلهای مذکور، فرآیند تعدیل تورم در ایران را بسیار سریعتر و هموارتر از آنچه در واقعیت رخ میدهد، پیشبینی کردهاند. در ادامه به عنوان نمونهای دیگر، شرکت تأمین سرمایه لوتوس پارسیان در گزارش ارزشگذاری شرکت کیمیا کالای رازی در نماد کیمازی نرخ تورم را برای سالهای ۱۴۰۴ تا ۱۴۰۹ به ترتیب معادل ۴۲.۵ درصد، ۳۳.۸ درصد، ۲۸.۷ درصد، ۲۵ درصد، ۲۵ درصد و ۲۵ درصد در نظر گرفته است. همچنین تأمین سرمایه خلیج فارس جهت ارزشگذاری نماد نخریس نرخ تورم را از سال ۱۴۰۴ تا ۱۴۰۹ به ترتیب معادل ۵۰ درصد، ۴۴ درصد، ۳۱ درصد، ۲۵ درصد، ۲۵ درصد و ۲۵ درصد در نظر گرفته است و درنهایت تأمین سرمایه بانک مسکن نیز جهت ارزشگذاری رانیز نرخ تورم را از سال ۱۴۰۴ تا ۱۴۰۸ معادل ۴۳.۵ درصد، ۴۲.۵ درصد، ۳۳.۸ درصد، ۲۸.۷ درصد و ۲۵ درصد برآورد کرده است.
اثرات مخرب نرخهای غیرواقعی بر قیمتگذاری سهام استفاده از نرخ تورم پایینتر از واقعیت در مدلهای مالی، تنها یک خطای عددی ساده نیست؛ بلکه باعث انحراف سیستماتیک در برآورد قیمت منصفانه سهام میشود. وقتی تورم کمتر از میزان واقعی تخمین زده شود، هزینههای آتی شرکت از جمله مواد اولیه، دستمزد و هزینههای سربار کمتر از واقعیت برآورد شده و در نتیجه سودآوری شرکت بهطور مجازی، بیش از حد واقعی نمایش داده میشود. از سوی دیگر، نیاز شرکت به سرمایه در گردش برای حفظ سطح عملیاتی فعلی نیز کمتر برآورد شده که منجر به خوشبینی کاذب در جریانهای نقدی آزاد میشود. این عدم تقارن در پیشبینیها، باعث میشود ارزش ذاتی شرکتها در گزارشهای کارشناسی متورم شده و سهام با قیمتی غیرمنصفانه به بازار و سرمایهگذاران عرضه شود. در واقع، این شرکتها با استفاده از مدلهای IMF، نوعی سپر تورمی فرضی برای ارزشگذاریهای خود ایجاد میکنند که در روزهای سخت اقتصادی و با آشکار شدن هزینههای واقعی، باعث زیان سرمایهگذاران و سلب اعتماد از گزارشهای تحلیلی میگردد.
فراتر از چند نام؛ رویهای که باید اصلاح شود لازم به ذکر است که شرکتهای تأمین سرمایه نامبرده در این گزارش، صرفاً بهعنوان نمونههایی از یک رویه فراگیر در بازار سرمایه انتخاب شدهاند. بررسیها نشان میدهد که سایر تأمین سرمایهها نیز در بسیاری از موارد به همین شکل عمل کرده و با تکیه بر آمارهای نهادهای بینالمللی، از تحلیل عمیق و بومی تورم در ایران بازماندهاند. مسئله اصلی این است که صندوق بینالمللی پول در پیشبینیهای خود معمولاً سناریوهای بهینه و اصلاحات ساختاری را مدنظر قرار میدهد، در حالی که اقتصاد ایران تحت تأثیر عوامل غیر اقتصادی و ناترازیهای مزمنی است که در مدلهای استاندارد IMF به درستی کالیبره نمیشوند. در نهایت، بازار سرمایه ایران برای حفظ شفافیت و صیانت از حقوق سهامداران، نیازمند بازنگری جدی در مفروضات کلان گزارشهای ارزشگذاری است. اتکا به نرخهای تورم واقعی، استفاده از سناریوهای محتملبروز بر اساس روندهای نقدینگی و ارزی، و پرهیز از خوشبینیهای افراطی، حداقلیترین انتظاری است که از نهادهای تخصصی مانند تأمین سرمایهها میرود. تا زمانی که شکاف میان تورم در مدلهای مالی و تورم در سفره اقتصاد ایران اصلاح نشود، اعتبار قیمتگذاریها درهالهای از ابهام باقی خواهد ماند.
پیشبینی بورسیها از تورم
رالی طلا به بازار داخلی رسید/ نگاهها به دلار و فدرال رزرو
مهمترین اطلاعیههای کدال/ از تغییر نرخ فروش «دفارا» تا تهاتر در «اخابر»
تداوم صعود شاخص کل با حمایت بزرگان بازار
کشف ارزش پنهان پرتفوی «تاصیکو»
صندوقهای سیمانی در دوراهی؛ شناسایی سود و خروج پول حقیقی
کدام نمادها مشکوک معامله شدند؟ ۲۰ مرداد ۱۴۰۵
تمرکز ۶۰ درصدی ارزش بازار در ۱۰ صنعت؛ چگونه لیدرها نبض معاملات را در دست گرفتهاند
نمادهای «مبین»، «فجر»، «خارک» و «فخوز» پس از ارائه صورتهای مالی بازگشایی میشوند
سبدهای پیشنهادی بازار سرمایه هفته سوم مرداد ماه
فردا پذیرهنویسی اوراق مرابحه ددانا آغاز میشود
عرضه اولیه احیا استیل فولاد بافت با نماد «احیا»
شماره ۶۳۹ هفتهنامه اطلاعات بورس منتشر شد
مهمترین نکات کنفرانس عرضه اولیه احیا
تراز ارزی، عرضه و تورم در کانون نگرانیها
چشمانداز اقتصاد ایران در دوران پساجنگ، بیش از هر زمان دیگری به وضعیت تراز ارزی، ترمیم بخش عرضه و کاهش نااطمینانیهای سیاسی و اقتصادی وابسته شده است. به باور علی سرزعیم، اقتصاددان، آسیب به زیرساختها و اختلال در زنجیره تأمین، علاوه بر کاهش ظرفیت تولید و صادرات، فشار بر منابع ارزی و نرخ ارز را افزایش میدهد و از این مسیر، تورم، رشد اقتصادی، اشتغال و بازارهای دارایی را تحت تأثیر قرار میدهد.
اقتصاد در تله نااطمینانی؛ آینده بازارها چه خواهد شد؟
غلامرضا سلامی، اقتصاددان در گفتوگو با هفتهنامه اطلاعات بورس به تشریح سناریوهای پیشروی بازارهای دارایی در ایران پرداخت و ضمن تحلیل روندهای میانمدت و بلندمدت نرخ ارز و مسکن، ریشههای رکود عمیق در بازار سرمایه و خطرات عبور از تورم شدید به ابرتورم را تبیین کرد.




نظرات کاربران