




به گفته یک کارشناس بازار سرمایه ، بعد از سال ۹۹ تمایل شرکتها به عرضه اولیه سهام و حضور در بازار سرمایه افزایش یافت.
به گزارش روند بازار ، یکی از سیاستهای دولت، افزایش عمق بازار سرمایه و حضور تعداد بیشتری از شرکتهای کشور در بازار سرمایه است.
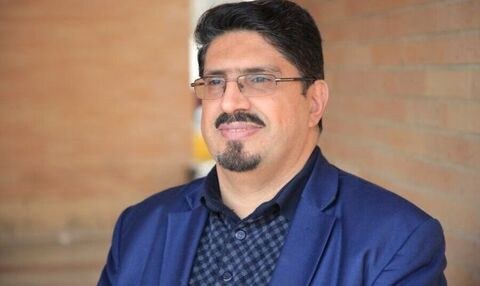
در این زمینه سیدفرهنگ حسینی کارشناس بازار سرمایه و استاد دانشگاه در گفتوگو با خبرنگار اقتصادی خبرگزاری فارس، درباره روند پذیرش شرکتها در بورس گفت: بر اساس پژوهشهای علمی، پذیرش شرکتها اثر مثبتی بر رشد اقتصادی کشور دارد و میتواند به تعمیق بازار سرمایه منجر شود.
تجربه بینالمللی در حدود ۸۰ کشور نشان میدهد، میان فراوانی عرضههای اولیه، افزایش نقدشوندگی بازار و رشد تولید ناخالص داخلی رابطه معناداری وجود دارد.
همچنین میزان سختگیری یا تسهیل در فرآیند پذیرش، بر اندازه شرکتهای عرضه اولیهشده اثرگذار است و میتواند ترکیب شرکتهای واردشده به بازار را تغییر دهد.
وی با اشاره به تحول ساختار پذیرش افزود: در دهههای ۱۳۷۰ و ۱۳۸۰ عمده شرکتهای پذیرفتهشده، دولتی بودند و قانون اصل ۴۴ عامل اصلی پذیرش شرکتهای دولتی بود؛ اما در دهه ۹۰ مسیر پذیرش بهتدریج به سمت شرکتهای عمومی و خصوصی تغییر کرد و در اواخر دهه ۹۰ فرآیند پذیرش و راهبری هیأتهای پذیرش از سازمان بورس به شرکتهای بورس و فرابورس منتقل شد.
این تغییر، ساختار را چابکتر کرد و رقابت میان بورسها را شکل داد.
در همین چارچوب، توسعه بازارهایی مانند بازار نوآفرین و بسترهای مرتبط با پذیرش شرکتهای اقتصاد دیجیتال و سرمایهگذاران حرفهای نیز شکل گرفت.
این استاد دانشگاه درباره دلایل افزایش تمایل به پذیرش در بازار سرمایه اظهار کرد: رونق بازار سرمایه در سال ۱۳۹۸ و ۱۳۹۹ و تقویت نقش بازاریابی بورسها و افزایش تمایل برخی مالکان قدیمی شرکتها، بهویژه کارآفرینان دهههای ۱۳۶۰ و ۱۳۷۰، از مهمترین عوامل رشد پذیرشها بوده است.
همچنین سیستمها و سامانههای مالیاتی شرکتها را به سمت شفافیت سوق دادهاند و در نتیجه نشانههایی از افزایش تمایل به پذیرش در شرکتهای خصوصی مشاهده میشود.
وی درباره اهداف پذیرش شرکتها تصریح کرد: اهداف اصلی را میتوان در دو محور خروج سهامداران و تأمین مالی بنگاه بررسی کرد؛ اما در عمل نگاه غالب بیشتر معطوف به خروج سهامداران بوده است؛ چون عرضه اولیه، فروش سهام سهامداران است که نقشی در تأمین مالی مستقیم شرکت ندارد و متمرکز بر تامین مالی سهامداران عمده است.
حسینی تأکید کرد: مسیر مؤثرتر برای اثر بخشی پذیرش شرکتها و عرضه اولیه بر رشد اقتصادی، تأمین مالی است که از طریق افزایش سرمایه از محل سلب حقتقدم میسر میشود؛ چراکه منجر به ورود منابع جدید به شرکت میشود.
با این حال، باید فرآیندهای قانون تجارت اصلاح شود و محدودیتهای اجرایی کاهش و سرعت و کارایی این روش افزایش یابد از جمله باید بازگشایی نماد پس از پذیره نویسی به صورت آنی صورت گیرد و امکان کشف قیمت رقابتی در زمان عرضه اولیه به روش سلب حق تقدم فراهم شود.
وی با اشاره به الزامات پس از پذیرش شرکتها در بورس افزود: باتوجه به چالشهای برخی از پذیرشها، باید شرکتهای پذیرفتهشده طی چند سال پس از عرضه سهام الزامات گستردهتری در حوزه حاکمیت شرکتی، افشا و شفافیت را رعایت کنند که شامل شفافیت و ثبات سیاستهای تقسیم سود، برنامههای افزایش سرمایه، محدودیت معاملات با اشخاص وابسته و رعایت بیشتر افشای اطلاعات است.
روند فعلی سبب چالشهای حقوقی، کاهش سودآوری یا اختلافات مدیران و سهامداران عمده با سهامداران خرد شود.
همچنین در تعیین اعضای هیأتمدیره، حضور افراد مستقل و حرفهای از اهمیت ویژهای برخوردار است.
مزیت این موضوع، افزایش قیمت و بالا رفتن جذابیت نمادهای مشمول عرضه اولیه است که به نفع سهامداران شرکتها نیز است.
این کارشناس بازار سرمایه درباره کیفیت عرضههای اولیه گفت: با اصلاح دستورالعملها و تغییر سازکارها، کیفیت عرضههای اولیه در سالهای اخیر بهبود یافته است.
در حوزه کشف قیمت، واگذاری بخشی از فرآیند به صندوقهای سرمایهگذاری و استفاده از روشهای حراج و قیمتگذاری دو مرحلهای نسبت به روشهای پیشین مانند قیمتگذاری ثابت و دستوری و حتی گشایش کارآمدتر بوده است.
رقابت میان صندوقها و نگرانی آنها از قضاوت بازار درباره گرانخریدن، به شکلگیری قیمتهای منصفانهتر کمک کرده است.
چالشهای ساختاری و مقرراتی در فرآیند پذیرش
حسینی در ادامه به چالشهای ارزشگذاری اشاره کرد و گفت: در گذشته قیمت کارشناسی مبنای عرضه اولیه بوده؛ اما اکنون روش تغییر کرده و کشف قیمت به روش حراج و توسط مدیران صندوقهای سرمایه گذاری صورت میگیرد، لذا لزوم گزارش ارزشگذاری دیگر وجود ندارد؛ همچنین روش فعلی که ارزشگذاری توسط متعهد خرید انجام میشود تضاد منافع ایجاد میکند.
این استاد دانشگاه با اشاره به این موضوع که در ارزشگذاری ابهام در مفروضات و پارامترهای مورد استفاده وجود دارد، گفت: در همه ارزشگذاریها نرخ تنزیل اسمی به کار برده میشود و نرخ رشد اسمی مورد پذیرش قرار نمیگیرد و بعضا اصرار به نرخهای رشد حقیقی است، در حالی که در شرایط تورمی نرخهای رشد متناسب با تورم در نظر گرفته میشود و این موضوعات چالشهای بیشتری در ارزش و ارزشگذاری ایجاد کرده است.
حسینی افزود: در مقاطعی گزارش کارشناسان رسمی بیش از حد پررنگ شد، در حالی که در جلسات حضور نمییافتند و الزامی برای پاسخگویی وجود نداشت که این موضوع سبب تخلفات و حتی جرائمی در برخی شرکتها شد؛ اما با مکانیزم فعلی ضرورت گزارش ارزشگذاری منتفی شده است.
در حال حاضر، حرکت مجدد به سمت ارزشگذاری مبتنی بر جریانهای نقدی و سازکار بازار محور تقویت شده است.
وی درباره پذیرش شرکتهای اقتصاد دیجیتال و استارتاپها نیز اظهار کرد: تجربه جهانی در پذیرش این کسب و کارها بیش از سه دهه سابقه دارد و نشان میدهد نرخ موفقیت این شرکتها در بازار سرمایه محدود و میزان شکست آنها بالاست.
در ایران نیز پذیرش این شرکتها محدود بوده و عرضههای اندکی در این حوزه انجام شده است که عموما موفق نبوده است با این حال بایستی مسیر پذیرش استارت آپ ها در بورس تسهیل گردد.
این کارشناس بازار سرمایه در پایان با اشاره به سایر چالشهای بورسی تاکید کرد: تفاوت در ضریب وثیقه سهامهای میان بورس و فرابورس و لزوم یکسان سازی آن، موضوع معافیتهای مالیاتی و برابری آن در بورس و فرابورس، هزینههای ناشی از الزامات شفافیت و افشا و وجود برخی آربیتراژهای مقرراتی از جمله مسائل موجود در فرآیند پذیرش است که اصلاح آنها میتواند به افزایش اثربخشی پذیرش شرکتها برای اقتصاد کشور و بازار سرمایه کمک کند.




نظرات کاربران