




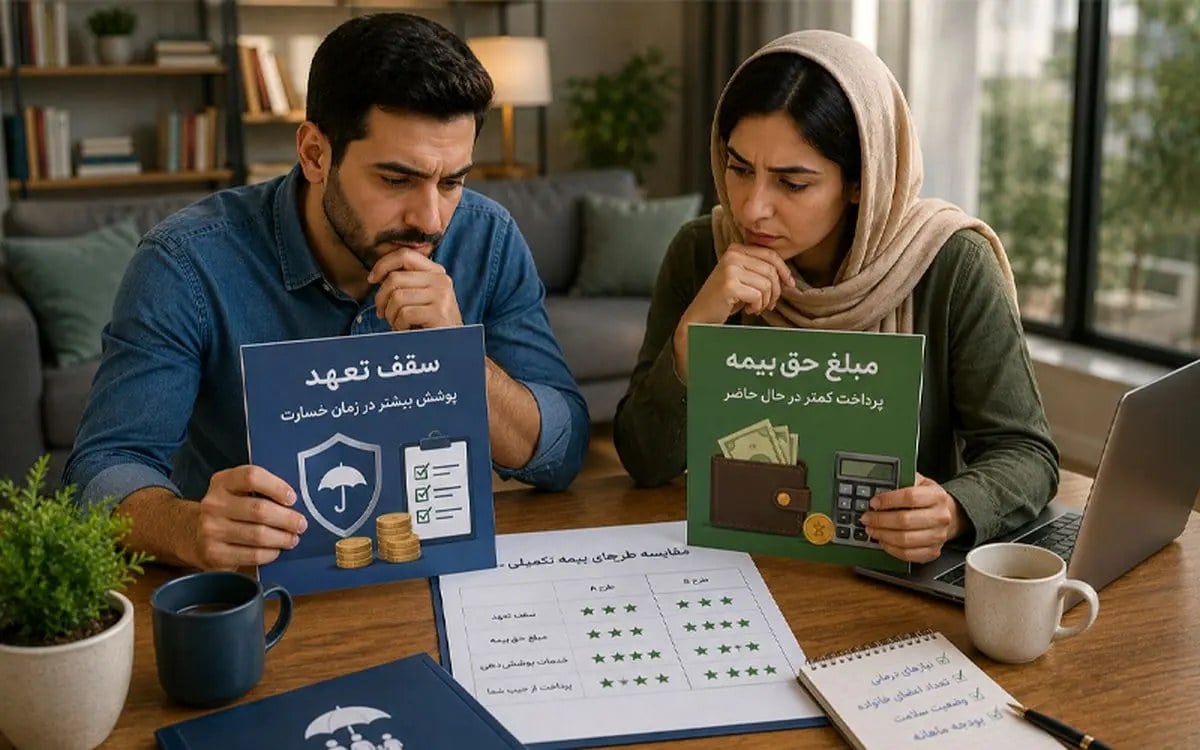
وقتی میخواهید بیمه تکمیلی بخرید، اولین چیزی که میبینید قیمت است. اما قیمت پایینتر لزوما انتخاب هوشمندانهتری نیست. خیلی از افراد هنگام خرید، مبلغ حقبیمه را معیار اصلی قرار میدهند؛ اما در زمان استفاده از خدمات درمانی متوجه میشوند سقف تعهدات، فرانشیز، دوره انتظار و پوششهای حذفشده، روی هزینه نهایی آنها اثر بیشتری دارد. در این مطلب، رابطه میان حقبیمه و سطح پوشش در بیمه تکمیلی را بررسی میکنیم و میبینیم چرا ارزانترین گزینه همیشه بهترین انتخاب نیست.
بیمه تکمیلی چه نقشی در هزینههای درمان دارد؟
بیمه تکمیلی برای جبران بخشی از هزینههای درمانی طراحی شده که بیمه پایه آنها را کامل پوشش نمیدهد یا فقط سهم محدودی از آنها را پرداخت میکند. این بیمه میتواند هزینههایی مثل بستری، جراحی، ویزیت، دارو، آزمایش، تصویربرداری، خدمات پاراکلینیکی، زایمان یا دندانپزشکی را طبق شرایط بیمهنامه و تا سقف مشخص پوشش دهد. نکته مهم اینجاست که بیمه تکمیلی به معنی پرداخت نامحدود همه هزینههای درمانی نیست. هر طرح، سقف تعهدات، فرانشیز، پوششهای اصلی و اضافی، دوره انتظار و استثناهای خودش را دارد. بنابراین دو بیمهنامه با قیمت متفاوت، فقط از نظر مبلغ پرداختی فرق ندارند و ممکن است سطح واقعی حمایت آنها در زمان بیماری کاملا متفاوت باشد.
سقف تعهد در بیمه تکمیلی به چه معناست؟
سقف تعهد یعنی حداکثر مبلغی که شرکت بیمه برای یک خدمت درمانی یا یک گروه از خدمات در مدت بیمهنامه پرداخت میکند. برای مثال، ممکن است یک طرح برای بستری و جراحی سقف بالاتری داشته باشد، اما برای ویزیت و دارو یا دندانپزشکی تعهد محدودتری در نظر بگیرد.
اهمیت سقف تعهد زمانی مشخص میشود که هزینه درمان بالا میرود. اگر هزینه واقعی بیشتر از سقف تعهد باشد، مبلغ اضافه بر عهده بیمهشده میماند. به همین دلیل، طرحی که حقبیمه کمتری دارد اما سقف تعهدات پایینتری ارائه میدهد، ممکن است در ظاهر اقتصادی به نظر برسد اما در زمان درمان، پرداخت از جیب بیشتری ایجاد کند.
به عنوان مثال اگر جراحی شما ۵۰۰ میلیون تومان هزینه داشته باشد اما سقف بیمهنامهتان ۱۰۰ میلیون تومان است، ۴۰۰ میلیون از جیب خودتان میرود.
چرا حقبیمه پایین همیشه به معنی انتخاب بهتر نیست؟
حقبیمه پایین میتواند برای افراد کمریسک یا کسانی که فقط پوشش پایه میخواهند مناسب باشد؛ اما اگر صرفا به ارزانترین گزینه توجه شود، احتمال انتخاب طرحی با سقف تعهد محدود یا پوششهای ناکافی بالا میرود. در چنین شرایطی، بیمهنامه ممکن است فقط بخش کوچکی از هزینه درمان را جبران کند. جدول زیر نشان میدهد هنگام مقایسه طرحهای بیمه تکمیلی، فقط قیمت نباید معیار تصمیمگیری باشد و چه مواردی باید کنار حقبیمه بررسی شود:
انتخاب ارزانترین طرح بدون بررسی پوششها
هزینهای است که برای خرید بیمه پرداخت میکنید
توجه نکردن به سقف بستری، جراحی یا خدمات پرهزینه
حداکثر پرداخت بیمه برای هر خدمت را مشخص میکند
تصور اینکه بیمه همه هزینه را کامل پرداخت میکند
سهم بیمهشده از هزینه درمان را تعیین میکند
خرید بیمه نزدیک به زمان درمان و انتظار پوشش فوری
مشخص میکند چه زمانی بعضی پوششها فعال میشوند
حذف پوششهای ضروری برای کاهش قیمت
خدماتی مثل دندانپزشکی، زایمان یا پاراکلینیکی را کاملتر میکند
توجه نکردن به دسترسی به مراکز درمانی مناسب
روی سرعت و راحتی استفاده از بیمه اثر دارد
رابطه حقبیمه و سطح پوشش چگونه تعیین میشود؟
در بیشتر طرحها، هرچه سقف تعهدات بالاتر، پوششها کاملتر و فرانشیز کمتر باشد، حقبیمه هم افزایش پیدا میکند. این رابطه منطقی است؛ چون شرکت بیمه در طرحهای کاملتر، تعهد مالی بیشتری میپذیرد. اما این به آن معنا نیست که گرانترین طرح همیشه بهترین انتخاب است.
انتخاب درست باید با نیاز واقعی فرد یا خانواده هماهنگ باشد. برای فردی که جوان، کمریسک و بدون نیاز درمانی خاص است، یک طرح اقتصادی با پوششهای اصلی ممکن است کافی باشد. اما برای خانوادهای که کودک خردسال، سالمند، سابقه درمان مداوم یا احتمال استفاده از خدمات پاراکلینیکی دارد، سقف تعهد بالاتر میتواند تصمیم منطقیتری باشد.
در چه شرایطی سقف تعهد مهمتر از حقبیمه است؟
وقتی احتمال استفاده از خدمات پرهزینه وجود دارد، سقف تعهد اهمیت بیشتری پیدا میکند. هزینه بستری، جراحی، خدمات تخصصی، تصویربرداریهای پیشرفته، درمان بیماریهای مزمن یا خدمات زایمان میتواند آنقدر بالا باشد که طرحهای ارزانتر بخش قابل توجهی از آن را پوشش ندهند. در این شرایط، پرداخت حقبیمه بیشتر ممکن است از پرداخت هزینه درمان سنگین در آینده جلوگیری کند. یعنی تصمیم اقتصادیتر همیشه طرح ارزانتر نیست؛ گاهی طرحی که حقبیمه بالاتری دارد، به دلیل سقف تعهد مناسبتر و پوشش کاملتر، در مجموع هزینه نهایی خانواده را کمتر میکند. البته طرح ارزانتر همیشه انتخاب اشتباه نیست. اگر فرد فقط میخواهد یک سطح حداقلی از حمایت درمانی داشته باشد، سابقه استفاده زیاد از خدمات درمانی ندارد، پوشش گروهی دیگری در اختیار دارد یا میخواهد هزینه سالانه بیمه را کنترل کند، طرح اقتصادی میتواند قابل بررسی باشد.
اما حتی در این حالت هم باید جزئیات بیمهنامه خوانده شود. ممکن است طرح ارزانتر برای بستری پوشش قابل قبولی داشته باشد، اما برای دندانپزشکی، ویزیت، دارو یا خدمات آزمایشگاهی محدود باشد. اگر نیاز اصلی شما همین خدمات سرپایی است، چنین طرحی ممکن است با وجود قیمت پایین، کارایی کمی داشته باشد.
نقش فرانشیز در هزینه واقعی بیمه تکمیلی
فرانشیز سهمی از هزینه درمان است که بیمهشده باید خودش پرداخت کند. به همین دلیل، فقط سقف تعهد بالا کافی نیست؛ باید دید شرکت بیمه بعد از کسر فرانشیز چه مبلغی پرداخت میکند. در دو طرح با سقف تعهد مشابه، طرحی که فرانشیز کمتری دارد ممکن است برای بیمهشده کاربردیتر باشد.
برای مثال، اگر یک خدمت درمانی تحت پوشش باشد اما فرانشیز قابل توجهی داشته باشد، بخشی از هزینه همچنان بر عهده شما میماند. بنابراین هنگام مقایسه طرحها، باید سه مورد را همزمان دید: مبلغ حقبیمه، سقف تعهد و درصد فرانشیز.
برای انتخاب آگاهانه بیمه تکمیلی چه مواردی را بررسی کنیم؟
انتخاب بیمه تکمیلی باید از نیاز درمانی شروع شود، نه از جدول قیمت. ابتدا مشخص کنید بیشتر به چه خدماتی نیاز دارید؛ بستری و جراحی، ویزیت و دارو، آزمایش و تصویربرداری، دندانپزشکی، زایمان یا خدمات مربوط به بیماریهای خاص. بعد طرحها را بر اساس همان نیاز مقایسه کنید. قبل از خرید، این موارد را بررسی کنید:
در خرید بیمه تکمیلی، مقایسه دستی طرحها بسیار زمانبر است؛ چون باید قیمت، سقف تعهدات، فرانشیز، پوششها و شرایط شرکتهای مختلف را کنار هم دید. در بیمه تکمیلی بیمه بازار میتوانید اطلاعات موردنیاز را وارد کنید، گزینههای انفرادی، خانوادگی یا سازمانی را بررسی کنید و قبل از خرید، تفاوت طرحها را از نظر قیمت و سطح پوشش ببینید. این مقایسه به شما کمک میکند فقط به مبلغ حقبیمه توجه نکند. وقتی سقف تعهدات، پوششهای درمانی و شرایط استفاده از بیمه در کنار قیمت دیده شود، انتخاب نهایی به نیاز واقعی نزدیکتر خواهد بود.
دوراهی اصلی در خرید بیمه تکمیلی، انتخاب میان حقبیمه کمتر و پوشش کاملتر است. ارزانترین طرح میتواند برای بعضی افراد کافی باشد، اما برای خانوادههایی با نیاز درمانی بیشتر، سقف تعهد پایین یا فرانشیز بالا ممکن است در زمان درمان هزینه بیشتری ایجاد کند. بهترین انتخاب برای شما، طرحی است که بین توان پرداخت، سطح پوشش، سقف تعهدات و احتمال استفاده از خدمات درمانی تعادل ایجاد کند. در بیمه تکمیلی، قیمت مهم است؛ اما فقط وقتی معنا دارد که کنار پوششها و هزینه واقعی درمان سنجیده شود.




نظرات کاربران