






جهان صنعت _ رییس سازمان بورس و اوراق بهادار با تاکید بر پیچیدگی تشخیص مصادیق دستکاری بازار و قیمت در بازار سرمایه گفت که تفکیک رفتار مجرمانه از معاملات طبیعی بازار نیازمند الگو و معیارهای دقیق است.
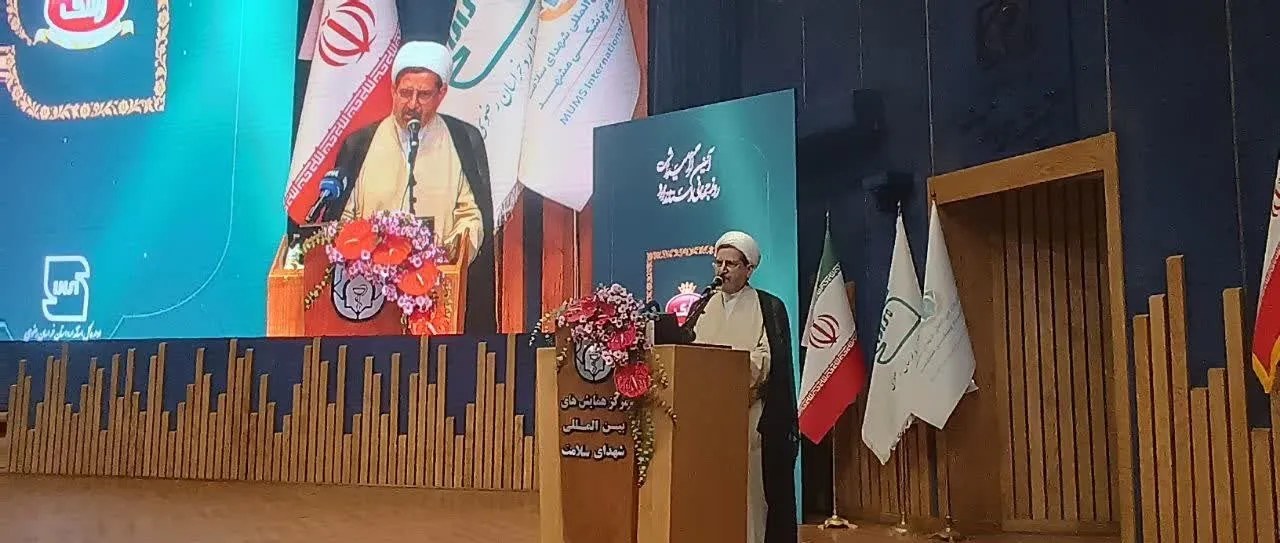
بهگزارش ایرنا حجتالله صیدی در همایش تخصصی بررسی مصادیق جرم دستکاری بازار سرمایه که روز دوشنبه در سالن همایشهای سازمان بورس و اوراق بهادار برگزار شد، گفت: معمولا پروندههایی که در بازار سرمایه شکل میگیرد نسبتبه بازار پول پروندههای پیچیدهتری است. در بازار پول بعضی مسائل کمی واضحتر و روشنتر است اما در بازار سرمایه با موضوعات و عوامل متعددی مواجه هستیم.
رییس سازمان بورس و اواق بهادار با اشاره بهاینکه هر یک از مفاهیم جرم، تقلب و رفتار مجرمانه تعریف و مشخصات خاص خود را دارند، گفت: یکی از موضوعات رایج ارزشگذاری داراییهاست. فرض کنید شرکتی قرار است در بورس عرضه شود و در فرآیند عرضه اولیه، تقلب یا جرمی اتفاق بیفتد و قیمت یک دارایی دو یا سه برابر ارزش واقعی تعیین شود. از سوی دیگر ممکن است یک دارایی ارزانتر از ارزش واقعی قیمتگذاری شود و در نتیجه عدهای با قیمت پایینتر اقدام بهخرید کنند.
وی افزود: قراردادهای غیرمنصفانه یا نقض تعهدات قراردادها نیز از جمله مواردی هستند که مانند دنیا و بخشهای اقتصاد در بازار سرمایه با آنها مواجه هستیم. بخشی از این مسائل از نظر انضباطی، اداری و مقرراتی در حوزه اختیارات و نظارت ماست اما بخش دیگر حتما باید در مرجع قضایی مورد رسیدگی قرار گیرد.
صیدی بحث قیمتگذاری را یکی از پیچیدهترین مسائل علم اقتصاد دانست و گفت: از زمان اقتصاد کلاسیک و شکلگیری ادبیات اقتصادی توسط آدام اسمیت تاکنون درباره قیمتگذاری بحث میشود و همه بهدنبال این هستند که بدانند قیمت عادلانه یا قیمت منصفانه چیست اما بهدلیل پیچیدگی موضوع هنوز هیچکس نتوانسته پاسخ متقن و محکمی بهاین سوال بدهد. وقتی چنین موضوعی وارد بازار سرمایه شده پیچیدگی آن بیشتر میشود. در بازارهای کالایی و بازارهای معمولی قیمت تابع عوامل مختلفی است اما در بازار سرمایه تابع عوامل بنیادی هم چون سود، ارزش داراییهای بنگاه و وضعیت شرکت است. رییس سازمان بورس و اوراق بهادار توضیح داد: برخی اوقات در جریان ارزشگذاری دارایی شرکتها اختلاف نظرهایی بین کارشناسان رخ میدهد اما درنهایت این داراییها باید بهنوعی خودشان را در قیمت سهام شرکت نشان دهند. از طرف دیگر سود سالانه و آینده شرکت و حتی سود آینده صنعت نیز اهمیت دارد. برای مثال سهامداران یک شرکت داروسازی آینده این صنعت را چگونه میبینند؟ آیا تحریمها بر آن اثر میگذارد یا نه؟ تعرفههای جدید دولت چه وضعیتی خواهد داشت؟ ناترازی انرژی چه اثری بر شرکت خواهد گذاشت؟ مجموعه این عوامل درنهایت خود را در قیمت سهام نشان میدهد. وی با اشاره بهسابقه مطالعات علمی درباره ارزشگذاری اوراق بهادار گفت: در دانشگاهها از دوره کارشناسی و لیسانس تا مقطع دکترا بحث قیمت اوراق بهادار مطرح است و هر سال نیز چندین پایاننامه و تحقیق درباره آن انجام میشود اما هنوز بهنتیجه متقن و قطعی درباره قیمتگذاری اوراق بهادار دست پیدا نکردیم. رییس سازمان بورس و اوراق بهادار بهمدلهای ارزشگذاری داراییهای سرمایهای اشاره کرد و گفت: در بازار سرمایه اصطلاحی بهنام مدل ارزشگذاری داراییهای سرمایهای یا CAPM وجود دارد که تلاش شده با استفاده از آن مشخص شود چگونه میتوان یک سهم یا دارایی سرمایهای را ارزشگذاری کرد. در سال۲۰۱۳ نیز «فاما و فرنچ» بهمدلهای قبلی عاملی دیگر یعنی اندازه شرکت را اضافه کردند و برای تحقیقات خود مورد تقدیر قرار گرفتند این موضوع نشان میدهد بحث قیمتگذاری تا چه اندازه پیچیده است. صیدی تاکید کرد: هرسرمایهگذار بهصورت طبیعی دوست دارد دارایی را در ارزانترین قیمت بخرد و در گرانترین قیمت بفروشد. این یکنیاز طبیعی سرمایهگذار در بازار سرمایه است. وقتی فردی میخواهد یک سهم را بخرد اگر بداند سهمی که مثلا ۵۰۰تومان است ممکن است تا ۴۵۰تومان پایین بیاید طبیعی است که منتظر بماند تا در ۴۵۰تومان خرید کند. از طرف دیگر اگر بداند سهم قرار است به۷۰۰تومان برسد دوست دارد در همان ۷۰۰تومان بفروشد تا بیشترین سود را کسب کند. رییس سازمان بورس و اوراق بهادار ادامه داد: نیازهای طبیعی باعث شده تحقیقات زیادی انجام شود تا مشخص شود قیمت واقعی و مناسب یک دارایی چقدر است. در بازار سرمایه رقابت بر سر حتی نیمدرصد یا یکدرصد بازده بیشتر است؛ درست مانند مسابقات دو که گاهی یک نفر تنها با چند سانتیمتر اختلاف برنده میشود. صیدی گفت: سرمایهگذاران با استفاده از مفاهیمی مانند نرخ بازده بدون ریسک، بتا و سایر عوامل تلاش میکنند محاسبه کنند که یک سهم چه میزان بازدهی میتواند داشته باشد و براساس آن تصمیم بگیرند که سهم را در چه قیمتی خریداری کنند. این، شرایط عادی بازار است. وی گفت: اما اگر یک عنصر مجرمانه وارد این فرآیند شود و فردی آگاهانه بخواهد قیمت را دستکاری کند شرایط کاملا متفاوت میشود و کار بسیار پیچیدهتر خواهد شد. بههمین دلیل صرفا نمی توان با نگاهکردن بهیک معامله عنوان کرد که جرمی اتفاق افتاده است. صیدی با بیان اینکه الگوهای مختلفی برای دستکاری «بازار و قیمت» وجود دارد، افزود: این دوموضوع نیز تا حدودی بهیکدیگر نزدیک هستند و گاهی منظور از دستکاری بازار دستکاری قیمت است که از سوی فرد یا گروهی انجام میشود.رییس سازمان بورس و اوراق بهادار ادامه داد: تشخیص این موضوع بهراحتی امکانپذیر نیست. فرض کنید یک سهم در طول سه ماه گذشته فقط یکبار معامله شده باشد. دراینحالت میتوان بررسی کرد چه کسی خرید کرده، چه کسی فروخته، قیمت چقدر بوده و آیا قیمت نامتعارف بوده یا خیر و اساسا قیمت چگونه شکل گرفته است. وی افزود: اما وقتی با سهمی مواجه هستیم که در یک بازه ۲۰۰روزه هر روز معامله شده و مثلا روزانه ۶هزارنفر فروشنده و ۸هزارنفر خریدار داشتند و این فرآیند دائما ادامه داشته موضوع بسیار پیچیده میشود. صیدی توضیح داد: درچنینشرایطی ممکن است اشخاص حقیقی بفروشند و حقیقیها بخرند، حقیقی بفروشد و حقوقی بخرد، حقوقی بفروشد و حقیقی بخرد و این چرخه بارها تکرار شود. حالا از میان این معاملات اگر بخواهیم یک معامله را بیرون بکشیم و بگوییم اینجا تقلب اتفاق افتاده یا نه قضاوت بسیار دشوار میشود. وی با ذکر مثالی دیگر گفت: ظاهر معاملات ممکن است کاملا طبیعی باشد همه در همان فضای بازار سهم را ۵۰۰تومان میخریدند و ۵۰۰تومان میفروختند، بعد قیمت به۸۰۰تومان میرسد و حتی در ۷۹۰ تومان معامله میشود اما سوال این است که آیا این قیمت ۷۹۰تومان حاصل یک فرآیند طبیعی عرضه و تقاضا و اخبار بنیادی بوده یا اینکه یک عده با یکدیگر تبانی کردند، تمام ابزارها را بهکار گرفتند و قیمت را به۷۹۰تومان رساندند در حالی که قیمت واقعی نباید بهآن سطح میرسید؟ رییس سازمان بورس و اوراق بهادار تاکید کرد: اینجا قضاوت بسیار پیچیده میشود و ما نیز زمانی که میخواهیم گزارشی تهیه کنیم یا درباره یک پرونده اظهارنظر کنیم که آیا باید آن را بهمرجع قضایی ارسال کنیم یا در سازمان بورس برخورد انضباطی انجام دهیم نمیتوانیم بهراحتی تصمیم بگیریم. وی افزود: البته الگوهایی برای شناسایی این رفتارها وجود دارد و خوشبختانه هم در حوزه فناوری اطلاعات و آیتی روی این موضوع کار کردهایم و هم در زمینه سیستمها و روشهای کشف اقداماتی انجام شده است. این ابزارها تا حدی بهما کمک میکنند اما در نهایت باز هم باید مشخص شود که آیا رفتار مجرمانه اتفاق افتاده یا خیر و همین بخش کار بسیار دشوار است.
صیدی با اشاره بهنقش دستگاه قضایی در ادامه فرآیند رسیدگی گفت: زمانی که پرونده را جمعبندی میکنیم و برای شما ارسال میکنیم درواقع یک تصویر و یک نقشه از موضوع را در اختیار مرجع قضایی قرار دادیم و حالا شما باید قضاوت کنید که آیا جرم اتفاق افتاده است یا خیر. بنابراین قطعا کار در آن مرحله پیچیدهتر میشود. وی با تاکید بر ضرورت برگزاری چنین نشستهایی توضیح داد: با توجه بهاهمیت موضوع جرم دستکاری بازار سرمایه ضرورت دارد زمان بیشتری برای این موضوع اختصاص داده شود.
رییس سازمان بورس و اوراق بهادار با اشاره بهاینکه همکاری متقابل سازمان بورس و قوه قضاییه، هدف صیانت از حقوق سرمایهگذاران و توسعه عدالت و انصاف را بیش از پیش تحقق میبخشد، ادامه داد: برگزاری چنین نشستهایی کمک میکند تا با همکاری یکدیگر بهروشها، الگوها و معیارهایی دست پیدا کرده تا براساس آنها بتوانیم عادلانهتر، دقیقتر و منصفانهتر قضاوت کنیم.




نظرات کاربران