












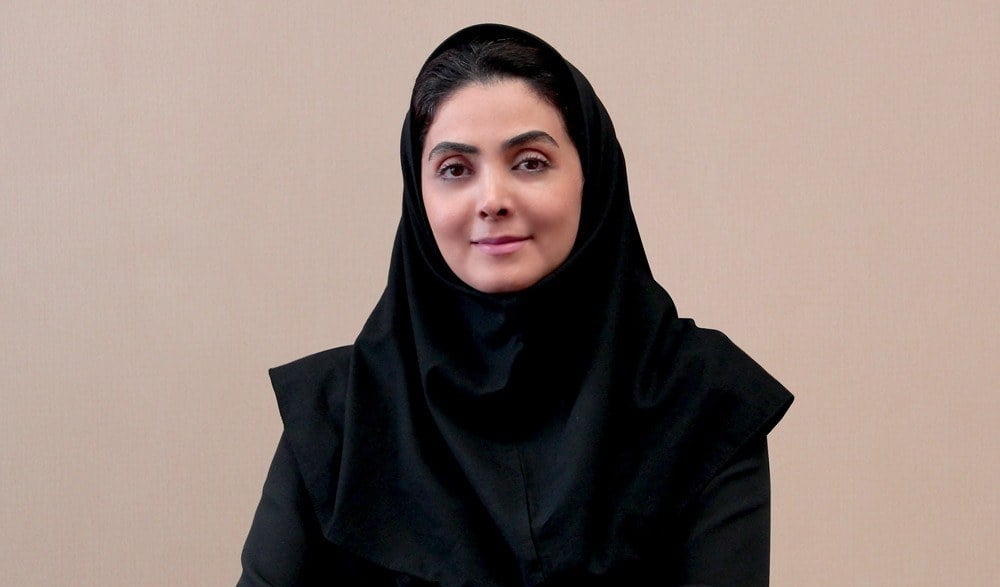
ساره محبعلی، قائممقام مدیرعامل سبدگردان کوروش، در خصوص معادلات جدید اقتصاد جهانی، تنشهای تجاری و اعمال تعرفه و اثر آن بر بازارهای مالی، به خبرنگار مدار اقتصادی ، گفت: مهمترین اثر تنشهای تجاری بر بازارهای مالی جهان، افزایش عدمقطعیت است. بازارهای سرمایه بیش از آنکه صرفا به خود تعرفهها واکنش نشان دهند، به این موضوع واکنش نشان میدهند که سرمایهگذاران نمیدانند سیاست تجاری کشورها در ماههای آینده به چه سمتی میرود.
ساره محبعلی، با بیان اینکه افزایش تعرفهها و محدودیتهای تجاری از یک طرف هزینه تولید و زنجیره تأمین شرکتها را افزایش میدهد و از طرف دیگر میتواند رشد اقتصادی و تجارت جهانی را کاهش دهد، تصریح کرد: در شرایط فعلی، مسئله فقط جنگ تجاری و اعمال تعرفه نیست؛ بلکه بازارها در حال قیمتگذاری یک دوره طولانیتر از نااطمینانی ژئواقتصادی و تغییر ساختار تجارت جهانی هستند. بنابراین شاهد افزایش نوسان بازارهای سهام، تغییر انتظارات نرخ بهره، نوسان شاخص ارزها و افزایش تقاضا برای داراییهای امن خواهیم بود.
او با تاکید بر اینکه البته واکنش بازارهای مالی همیشه یکسان و خطی نیست، ادامه داد: سال ۲۰۲۶، باوجود افزایش شدید شاخص فعالیت سیاستهای تجاری (شاخص مشترک صندوق بینالمللی پول و سازمان تجارت جهانی)، بازارهای دنیا در بسیاری از مقاطع توانستهاند خود را با شرایط جدید تطبیق دهند. به نحوی که صندوق بینالمللی پول در ابتدای سال رشد اقتصاد جهانی را برای ۲۰۲۶ حدود ۳.۳ درصد پیشبینی کرده بود و انعطافپذیری بنگاهها، سرمایهگذاری تکنولوژی و شرایط مالی مناسب را از عوامل مهم تابآوری اقتصاد جهانی دانسته بود.
ساره محبعلی، در پاسخ به این سوال که کدام صنایع جهانی بیشترین آسیب یا بیشترین منفعت را از این رقابت میبرند؟ ابراز داشت: در سمت آسیبپذیر، معمولاً صنایعی قرار میگیرند که وابستگی بالایی به تجارت بینالمللی و زنجیرههای تأمین فرامرزی دارند؛ بهخصوص صنایع تولیدی، خودروسازی، الکترونیک، نیمههادیها، کالاهای مصرفی و شرکتهایی که بخش قابل توجهی از مواد اولیه یا قطعات خود را از کشورهای مشمول تعرفه تأمین میکنند.
او افزود: در مقابل، برخی صنایع میتوانند از این شرایط منتفع شوند. برای مثال شرکتهای داخلی کشورهایی که تولید آنها جایگزین واردات میشود، برخی صنایع دفاعی و زیرساختی، تولیدکنندگان مواد اولیه و همچنین شرکتهایی که از انتقال زنجیره تأمین به کشورهای دیگر بهره میبرند.
این مدیر بورسی با اشاره به اینکه یکی از روندهای مهم همین جابهجایی زنجیرههای تأمین است، ادامه داد: برای مثال، چین در حال توسعه صادرات خود به بازارهای آسیایی، آفریقایی و آمریکای لاتین است و همزمان بخشی از شرکتهای چینی برای کاهش ریسکهای تجاری، تولید خود را به خارج از چین منتقل میکنند. بنابراین نمیتوان گفت تنش تجاری برای کل بازار و شرکتها بد است. برندهها و بازندهها در سطح صنعت و حتی شرکت بسیار متفاوت است.
او در پاسخ به این سوال که سرمایهگذاران در شرایط مشابه و مقاطع تشدید نااطمینانی اقتصاد جهانی، معمولا چه رفتاری نشان میدهند؟ گفت: رفتار کلاسیک سرمایهگذاران در دورههای افزایش ریسک، حرکت به سمت داراییهایی است که بتوانند نقش پوشش ریسک داشته باشند. طلا یکی از مهمترین این داراییها است؛ چون هم در برابر ریسکهای ژئوپلیتیک و هم در برابر نگرانیهای مربوط به ارزش پول و تورم، برای بخشی از سرمایهگذاران جذابیت دارد. البته ممکن است همزمان با طلا، انرژی و بعضی داراییهای مرتبط با تورم مورد توجه قرار بگیرند، در حالی که اوراق و سهام تحت تأثیر مسیر نرخبهره و رشد اقتصادی رفتار متفاوتی نشان میدهند.
او در پاسخ به این سوال که این تحولات جهانی تا چهاندازه بر بازار سرمایه ایران اثر گذار است؟ ابراز داشت: تحولات اقتصاد جهانی بر بازار سرمایه اثر گذار است، اما شدت و کانال انتقال اثر آن در ایران با سایر اقتصادها متفاوت است. در بازار سرمایه ایران، یکی از مهمترین کانالها نرخ ارز است. هر عاملی که انتظارات مربوط به ارز را تغییر دهد، میتواند بر سودآوری شرکتهای صادراتمحور، هزینه شرکتهای وارداتمحور و در نهایت ارزشگذاری بازار اثر بگذارد. کانال دوم، قیمت جهانی نفت، انرژی و کامودیتیها است. بخش قابل توجهی از بازار سرمایه ایران به صنایع نفت، پتروشیمی، فلزات و مواد معدنی وابسته است. بنابراین تغییر قیمت جهانی نفت، فلزات و سایر کالاها میتواند بهطور مستقیم یا غیرمستقیم بر سودآوری شرکتهای بورسی اثرگذار باشد.
محبعلی ادامه داد: کانال سوم نیز تغییر در ریسک سیستماتیک و انتظارات سرمایهگذاران است. افزایش نااطمینانی میتواند باعث شود سرمایهگذاران وزن بیشتری به داراییهایی مانند طلا، ارز یا سایر ابزارهای پوشش ریسک بدهند.
او با اشاره به اینکه رابطه بازار سرمایه ایران با نفت و طلا یک رابطه کاملاً ساده و مستقیم نیست و از مسیرهایی مانند نرخ ارز، درآمدهای دولت، تورم و شرایط تجارت خارجی عبور میکند، گفت: مطالعات انجامشده درباره بازار سرمایه ایران نیز نشان دادهاند که شوکهای نفتی میتوانند از مسیرهای مختلف بر بازار سهام اثرگذار باشند. بنابراین از نگاه یک مدیر سرمایهگذاری، مهم این است که بپرسیم کدام صنایع و کدام داراییها در ایران در برابر هر سناریو آسیبپذیرتر یا مقاومتر هستند.
قائممقام مدیرعامل سبدگردان کوروش در پاسخ به این سوال که معادلات جدید اقتصاد جهانی فرآیندی موقتی است یا باید در انتظار دوره جدید روند جهانی اقتصاد باشیم؟ گفت: به نظر من بخش مهمی از این تحولات را نباید صرفاً یک اتفاق موقتی یا یک دوره کوتاه جنگ تعرفهای تلقی کرد. آنچه در حال شکلگیری است، تغییر در قواعد بازی اقتصاد جهانی است؛ از جهانیشدن حداکثری به سمت جهانیشدن گزینشیتر، منطقهایتر و مبتنی بر ملاحظات امنیت اقتصادی؛ دادههای WTO و IMF نیز نشان میدهد افزایش فعالیتهای سیاست تجاری فقط مربوط به یک یا دو کشور نیست و از سال ۲۰۲۰ روند صعودی داشته است؛ این شاخص در اوایل ۲۰۲۶ به بالاترین سطح خود رسیده است.
قائممقام مدیرعامل سبدگردان کوروش سه سناریو را برای آینده محتمل داسنت و گفت: سناریوی اول؛ تنش کنترلشده است. در این سناریو، کشورها به توافقهای تجاری جدید میرسند و تعرفهها تا حدی کاهش پیدا میکند. در این حالت، رشد اقتصادی جهانی حفظ میشود و بازارهای سهام میتوانند دوباره تمرکز خود را بر سودآوری شرکتها و سرمایهگذاری در فناوری بگذارند.
او سناریوی دوم را تداوم رقابت و چندپارگی اقتصاد جهانی عنوان کرد و ادامه داد: به نظر من این سناریو محتملترین حالت میانمدت است. یعنی جنگ تجاری به شکل یک بحران دائمی ادامه پیدا نمیکند، اما تعرفهها، محدودیتهای تکنولوژیک، سیاستهای صنعتی و انتقال زنجیرههای تأمین به بخشی از قواعد جدید اقتصاد جهانی تبدیل میشوند.
محبعلی سناریوی سوم را تشدید تنشها و شوک رکودی-تورمی دانست و گفت: اگر جنگ تجاری با بحران انرژی یا تشدید تنشهای ژئوپلیتیک همراه شود، میتوانیم با ترکیبی از رشد پایینتر و تورم بالاتر مواجه شویم؛ سناریویی که برای بازارهای مالی بسیار دشوارتر است. سازمان تجارت جهانی نیز هشدار داده که تداوم شوک انرژی میتواند رشد تجارت کالایی جهان در ۲۰۲۶ را نسبت به سناریوی پایه کاهش دهد.
این مدیر بورسی در پایان اظهار داشت: بنابراین منطقی است که برای بازگشت به شرایط قبل برنامهریزی نکنیم؛ بلکه برای یک اقتصاد جهانی پرنوسانتر، چندقطبیتر و غیرقابلپیشبینیتر آماده باشیم. در چنین محیطی، مدیریت ریسک اهمیت بیشتری از پیشبینی دقیق یک متغیر پیدا میکند. در نهایت، به نظر من مهمترین تغییر این است که در سالهای آینده دیگر نمیتوان بازارهای سرمایه در ایران و جهان را صرفاً با متغیرهایی مثل نرخ بهره و رشد اقتصادی تحلیل کرد. ژئوپلیتیک، سیاست تجاری، امنیت زنجیره تأمین، انرژی و حتی سیاست صنعتی کشورها، بیش از گذشته وارد مدل تصمیمگیری سرمایهگذاران خواهند شد.




نظرات کاربران