





سیدرضا رفیعی عضو هیئت رئیسه اتاق مشترک بازرگانی ایران و روسیه در گفتوگوی اختصاصی با خبرگزاری فارس جزئیات روابط بانکی بین ایران و روسیه را تشریح کرد و مشکلات رفع تعهد ارزی بازرگانان ایرانی در تجارت با روسیه پرداخت.
چند سالی است که در مورد اتصال شبکه بانکی میان ایران و روسیه از سوی مسئولان مطالبی را میشنویم؛ اما در واقعیت میدان، تجار همچنان برای تسویه حسابها به صرافیها و تراستیها در کشورهای ثالث مثل ترکیه مراجعه می کنند. دلیل این موضوع چیست؟ آیا زیرساختهای بانکی در عمل ناکارآمد هستند، یا اینکه ریسکهای قانونی و امنیتی در شبکه رسمی، تاجر را ناچار به انتخاب مسیرهای غیررسمی میکند؟ اساساً طرف روسی در پذیرش مبادلات مستقیم از مسیر رسمی محافظهکاری میکند یا بازرگانان ایرانی استفاده از صرافیها را بر شبکه رسمی ترجیح میدهند؟
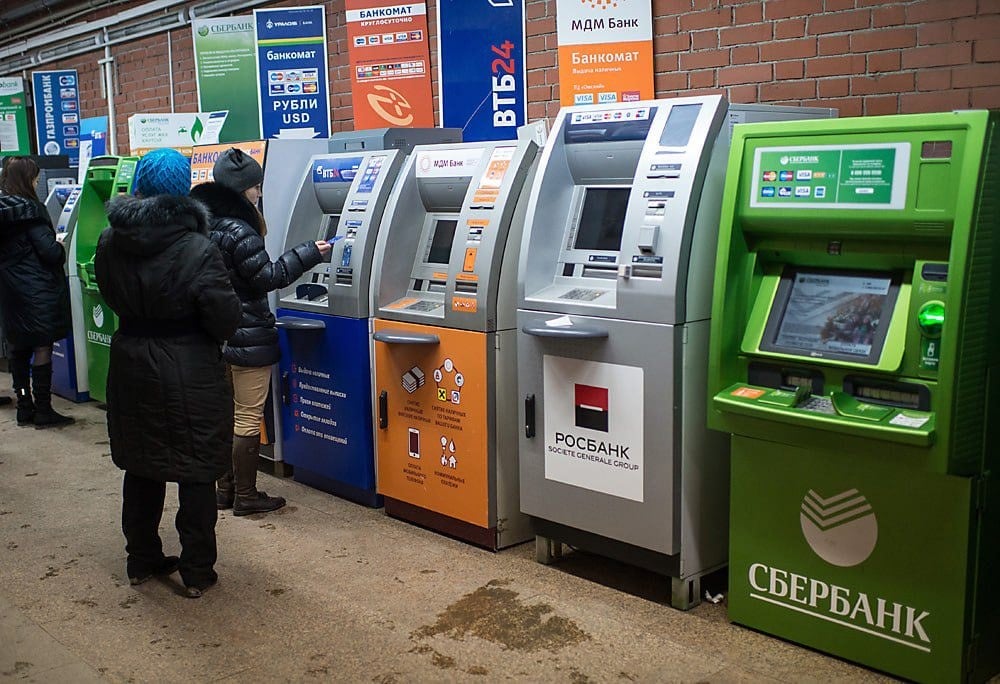
ایرانیها با کارتهای بانکی خود میتوانند با مراجعه به خودپردازهای روسیه روبل دریافت کنند و به نظر میرسد روسها نیز امکان برداشت ریال با کارتهای شتاب را دارند. این یعنی سطح روابط بانکی ارتقا یافته و برخلاف تصور، این مسیر مسدود نیست.
هماکنون بانکهای ایرانی و روسی در حال گشایش اعتبار اسنادی (LC) هستند، اما موانع اصلی در داخل سیستم خودمان ایجاد میشود. بهعنوان مثال، صادرکننده ملزم است ارز حاصل از صادرات را با نرخ بانک مرکزی به کشور بازگرداند. این موضوع موجب افت درآمد و کاهش سود صادرکننده میشود؛ به همین دلیل او تمایلی به بازگشت ارز از طریق شبکه بانکی ندارد.
این وضعیت با ادعای قطع روابط بانکی متفاوت است. ما با سیاستهای حاکم بر نرخ تبدیل و تعهدات بازگشت ارز، عملاً مسیر را برای تاجر غیراقتصادی کردهایم؛ بهطوری که او امکان استفاده از شبکه بانکی برای نقل و انتقالات مالی میان ایران و روسیه را از دست میدهد.
ایران در روسیه دارای ظرفیت بانکی است؛ بانک ملی ایران تمام سهام «میر بیزنس بانک» را خریداری کرده است. این بانک، نهادی ۱۰۰ درصد روسی با مالکیت بانک ملی ایران است که تحت قوانین و مقررات بانک مرکزی روسیه فعالیت میکند. اگرچه میر بیزنس بانک به تجار ایرانی خدمات ارائه میدهد، اما وقتی نرخ تبدیل ارز و فرآیندهای مربوطه برای تاجر صرفه اقتصادی ندارد، عملاً استفاده از این مسیر برای نقل و انتقالات مالی غیرممکن میشود.
زیرساختهای بانکی میان ایران و روسیه (مانند قابلیت استفاده از کارتهای بانکی در خودپردازها و فعالیت بانکهای دارای مالکیت ایرانی در روسیه) کاملاً مستقر شده است اما به دلیل عدم «صرفه اقتصادی» ناشی از قوانین تعهد بازگشت ارز و نرخهای تبدیل، تجار به سمت مسیرهای غیررسمی و تراستیها حرکت میکنند؛ چه راهکارهای عملیاتی برای اصلاح این ساختار پیشنهاد میشود؟
به نظرم باید یک «میز توسعه تجارت ایران و روسیه» ایجاد شود؛ متشکل از نمایندگان تامالاختیار وزارت راه و شهرسازی، وزارت صنعت، معدن و تجارت، بانک مرکزی ایران، کشتیرانی جمهوری اسلامی ایران، وزارت راه، راهآهن جمهوری اسلامی ایران و نمایندگان واقعی بخش خصوصی. این اعضا باید مسیر را از درب کارخانه تولیدی تا بازار مصرف بررسی کنند تا مشخص شود مشکل دقیقاً در کجا قرار دارد و در این میز توسعه، مسائل و مشکلات برای شناسایی و رفع شدن مشخص گردند
پدیده مسمومی که البته فکر می کنم جمع شده، سوءاستفاده از کارت های بازرگانی اجاره ای است. ماجرا از این قرار بود که تولیدکننده داخلی برای فرار از گرفتاری های ناشی از تعهد بازگشت ارز و فرآیندهای پیچیده صادرات، ترجیح می داد محصول خود را ریالی و دم در کارخانه بفروشد.
در این میان، دلالان و افراد سودجو با پیدا کردن افراد ناآگاه و کم بضاعت، به نام آنها کارت بازرگانی میگرفتند. سپس کالا را نقدی از تولیدکننده میخریدند، به نام دارنده کارت صادر میکردند، ارز حاصل از صادرات را تحویل میگرفتند و از طریق شبکه تراستیها برای خودشان نقد میکردند؛ بدون اینکه ارز را به کشور بازگردانند یا تعهد ارزی را ایفا کنند.
پیشنهاد دقیق من این است که همان «میز توسعه ایران و روسیه » را با حضور همه ذینفعان برگزار کنیم. زیرا این تصمیمات از نگاه بانک مرکزی درست است. از نگاه وزارت صمت هم کار درست است و از نگاه تولیدکننده هم حرف خودش درست است لذا اینها برای حل مسائل جزیرهای تصمیم میگیرند و هر کس مسئله خودش را حل میکند.
غافل از اینکه حل مسئله در این زنجیره میتواند اثراتی بگذارد و مسئله را برطرف کند. وقتی در یک میز با حضور همه ذینفعان برای حل یک مسالهای تصمیمگیری شود و یک راهکاری پیشنهاد شود مثلا نماینده بانک مرکزی آنجا میگوید از این مسیر ممکن است ۱۰ درصد ارز کشور برنگردد، اما برآیند را میسنجد و مسیر پیشنهادی را انتخاب میکند. اما وقتی هر سازمان فقط به خودش توجه کند، من بهم کالایم را ریالی میفروشم به هر کسی که بخرد، و این تبعاتی دارد؛ ممکن است برند تولیدکننده در بازار مقصد خراب شود. بنابراین اگر همه مسائل را کنار هم بگذاریم، همه میتوانند به یک تصمیم واحد برسند که در یک زنجیره قابل اجرا باشد.




نظرات کاربران