


اما اگر همان هزینه در چارچوب اطلاعرسانی تخصصی، تبیین عملکرد، ارتباط با ذینفعان، گزارش مسئولیت اجتماعی، مدیریت بحران و شفافیت صنعتی تعریف شود، کارکرد آن تغییر میکند. شرکت دیگر نمیگوید برای دیدهشدن هزینه میکند؛ میگوید برای توضیح، پاسخگویی، کاهش ابهام و مدیریت اعتبار هزینه میکند.
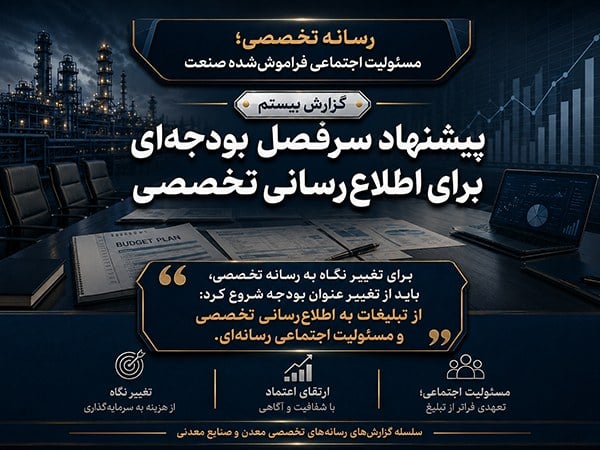
این تغییر فقط بازی با کلمات نیست. اگر ساختار، قرارداد، خروجی و گزارش عملکرد تغییر نکند، تغییر عنوان هیچ فایدهای ندارد. اما اگر عنوان جدید با طراحی حرفهای همراه شود، میتواند رابطه صنعت و رسانه تخصصی را از وضعیت مبهم به وضعیت قابل ارزیابی منتقل کند.
این سرفصل باید از ابتدا مصوب، محدود، هدفمند و قابل گزارش باشد. تعریف آن نباید بهانهای برای پرداختهای بیضابطه باشد. برعکس، هدف از ایجاد سرفصل، نظم دادن به هزینهها و افزایش قابلیت دفاع آنهاست.
سرفصل پیشنهادی میتواند چند بخش اصلی داشته باشد. نخست، تولید و انتشار محتوای تخصصی. این بخش شامل گزارش، تحلیل، گفتوگو، پرونده موضوعی، محتوای آموزشی، محتوای چندرسانهای و روایت تخصصی از پروژهها و چالشهای شرکت است.
دوم، گزارشدهی رسانهای مسئولیت اجتماعی. بسیاری از شرکتها برای جامعه محلی، آموزش، بهداشت، محیطزیست، ورزش یا توسعه زیرساخت هزینه میکنند، اما این اقدامات را بهدرستی توضیح نمیدهند. بخشی از بودجه رسانه تخصصی میتواند برای تبیین چرایی، اثر و نتیجه این اقدامات استفاده شود.
سوم، پوشش پروژههای توسعهای و صنعتی. پروژههای معدنی و فولادی معمولاً پیچیده، زمانبر و سرمایهبرند. رسانه تخصصی میتواند نقش این پروژهها در زنجیره تولید، اشتغال، ارزش افزوده، صادرات یا توسعه منطقهای را توضیح دهد.
چهارم، ارتباطات بحران. شرکتهای صنعتی با بحرانهایی مانند محدودیت انرژی، حادثه، توقف تولید، اعتراض محلی، چالش محیطزیستی، افت تولید یا ابهام سهامداران روبهرو میشوند. بودجه رسانه تخصصی باید بخشی مشخص برای آمادگی ارتباطی در بحران داشته باشد.
پنجم، ارتباط با رسانههای دارای مجوز و شناسنامهدار. همکاری باید با رسانههایی باشد که حوزه تخصصی، مخاطب روشن، کیفیت محتوایی و هویت حرفهای دارند. انتخاب رسانه نباید بر اساس رابطه، فشار یا عادت باشد.
ششم، پایش و گزارش بازتاب رسانهای. شرکت باید بداند محتوای منتشرشده چه بازتابی داشته، چه ابهامهایی باقی مانده، چه موضوعاتی بهتر فهمیده شده و چه اصلاحی برای دوره بعد لازم است.
مزیت برای مدیرعامل و هیئتمدیره
تعریف این سرفصل برای مدیرعامل مزیت روشن دارد. مدیرعامل میتواند بداند شرکت برای مدیریت اعتبار، ارتباط با ذینفعان و روایت تخصصی چه برنامهای دارد. در بحران نیز روابط عمومی با دست خالی وارد میدان نمیشود، بلکه برنامه، رسانههای هدف، مسیر انتشار و چارچوب پیام را از قبل آماده کرده است.
برای هیئتمدیره، این سرفصل ابزار نظارت است. هیئتمدیره میتواند از مدیرعامل و روابط عمومی گزارش بخواهد: چه بودجهای مصوب شده، در چه موضوعاتی هزینه شده، چه خروجیهایی تولید شده و چه نسبتی با ریسکهای اعتباری شرکت داشته است. به این ترتیب، بودجه رسانهای از وضعیت پراکنده خارج و به موضوعی قابل کنترل تبدیل میشود.
مزیت برای مدیر مالی و حسابرس
برای مدیر مالی و حسابرس نیز سرفصل دقیق اهمیت دارد. وقتی هزینه رسانه تخصصی با عنوان روشن، قرارداد مشخص، خروجی قابل مشاهده و گزارش عملکرد ارائه شود، بررسی آن آسانتر میشود. مدیر مالی میتواند کنترل کند که پرداختها با قرارداد و خروجیها تطبیق دارد. حسابرس نیز میتواند ارتباط هزینه با فعالیت شرکت و مستندات آن را بررسی کند.
این مدل، هزینههای بیضابطه را کاهش میدهد. زیرا هر پرداخت باید ذیل برنامه، قرارداد و خروجی تعریف شود. بنابراین سرفصل پیشنهادی، نه راهی برای افزایش هزینههای مبهم، بلکه ابزاری برای منظم کردن و دفاعپذیر کردن هزینههای ضروری است.
رسانه تخصصی نیز از این مدل سود میبرد. وقتی شرکتها سرفصل رسمی و روشن داشته باشند، رسانهها میتوانند خدمات خود را حرفهایتر ارائه کنند: پروپوزال، شرح خدمات، جدول خروجی، گزارش عملکرد و تفکیک قالبهای محتوایی. این کار رسانه را از رابطههای موردی، مبهم و ناپایدار دور میکند.
البته این جایگاه برای رسانه مسئولیت هم میآورد. رسانه باید کیفیت محتوا، شفافیت مالی، رعایت مرز خبر و محتوای حمایتی، استقلال حرفهای و گزارشپذیری را جدی بگیرد. رسانهای که میخواهد در چارچوب مسئولیت اجتماعی رسانهای تعریف شود، نمیتواند خود از شفافیت فرار کند.




نظرات کاربران