












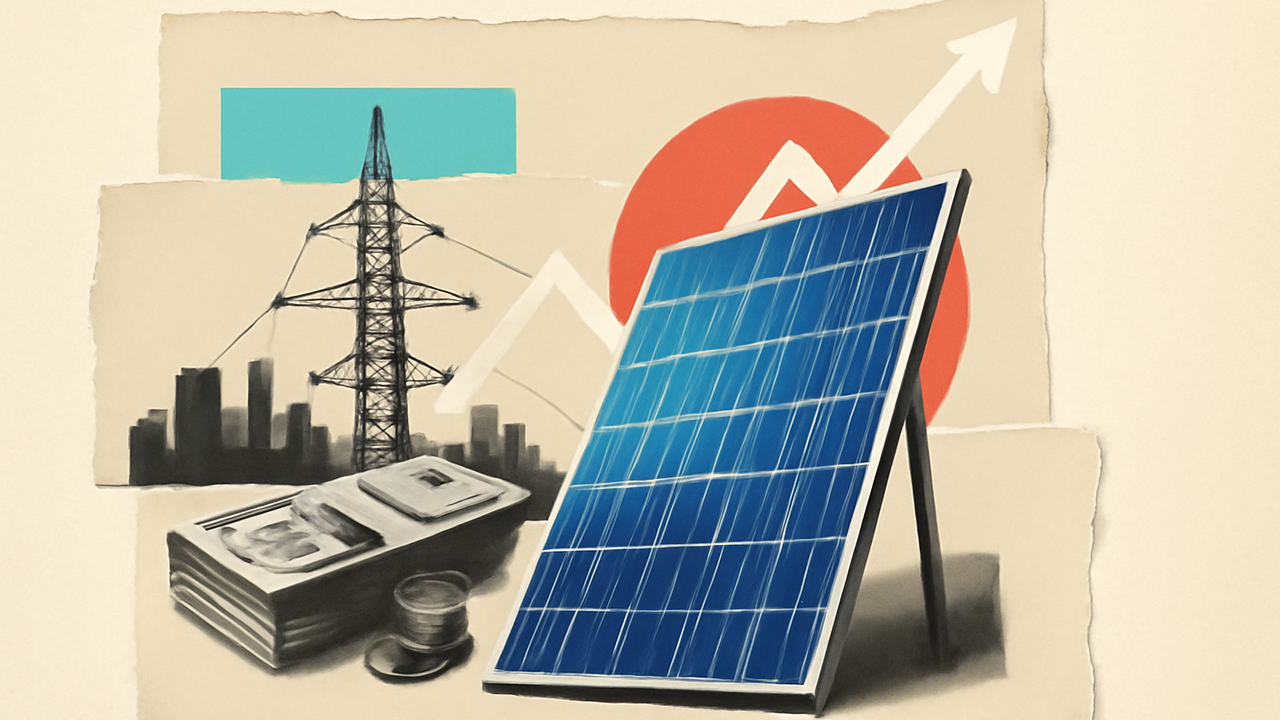
به گزارش شبکه اطلاعرسانی طلا و ارز، سهام ۱۰۶ نیروگاه خورشیدی کوچکمقیاس روز جمعه، ۲۱ اوت (۳۰ مرداد)، در بورس انرژی ایران عرضه شد. این عرضه یکی از بزرگترین دستههای سهام نیروگاهی تجدیدپذیر تا امروز است. برای مخاطب عادی، این خبر یعنی یک گزینه سرمایهگذاری تازه کنار طلا، دلار و بورس سهام اضافه شده است؛ گزینهای که بازده آن به میزان برق تولیدی و فروختهشده هر نیروگاه وابسته است.
چرا نیروگاههای خورشیدی وارد بورس شدند
دولت برای توسعه انرژیهای تجدیدپذیر، سالهاست تعرفه خرید تضمینی برق خورشیدی را به سرمایهگذاران بخش خصوصی پیشنهاد میدهد. تعرفه تضمینی یعنی شرکت برق متعهد میشود برق تولیدی این نیروگاهها را با قیمتی از پیش تعیینشده و برای چند سال خریداری کند. عرضه سهام در بورس، راهی برای تأمین سرمایه ساخت این نیروگاهها بدون وام بانکی است؛ سازندگان بهجای دریافت وام، بخشی از مالکیت نیروگاه را به عموم مردم میفروشند.
مکانیزم کار برای خریدار ساده است. هر برگه سهم، معادل بخشی از مالکیت یک نیروگاه مشخص است. دارنده آن در درآمد حاصل از فروش برق آن نیروگاه به شبکه سراسری سهیم میشود. این درآمد معمولاً بهصورت دورهای، شبیه سود تقسیمی سهام عادی، به حساب سرمایهگذار واریز میشود. تفاوت اصلی با خرید سهام یک شرکت بزرگ این است که بازده نیروگاه خورشیدی به تابش آفتاب، نگهداری تجهیزات و تعرفه خرید برق گره خورده است، نه به سودآوری یک مجموعه صنعتی گسترده.
بازده و ریسک از نگاه سرمایهگذار تازهکار
برای یک تریدر تازهکار، نکته مهم این است که این ورقه بهادار شباهت بیشتری به اوراق درآمد ثابت دارد تا سهام پرنوسان. قیمت آن معمولاً کمتر از سهام شرکتهای بورسی در طول روز نوسان میکند. دلیل آن این است که ارزش آن به جریان نقدی آینده نیروگاه وابسته است، نه به احساسات بازار. در مقابل، نقدشوندگی آن پایینتر است. فروش سریع این اوراق در صورت نیاز فوری به نقدینگی، ممکن است زمانبر باشد یا با تخفیف قیمتی همراه شود. ریسک نرخ ارز و تورم نیز باقی میماند، چون تعرفه خرید برق برای سالهای آینده معمولاً به ریال ثابت یا نیمهثابت تعیین میشود.
مقایسه با گزینههای رایج سرمایهگذاری خانوار، مثل طلا، دلار یا سکه، به سرمایهگذار کمک میکند جایگاه این ابزار را بهتر بفهمد. طلا و دلار عمدتاً پوششی در برابر تورم و کاهش ارزش پول ملی هستند و بازدهشان به قیمت جهانی و نرخ ارز بستگی دارد. سهام نیروگاه خورشیدی اما بازدهی مستقل از نوسان قیمت جهانی طلا دارد و به عملکرد فیزیکی یک دارایی واقعی وابسته است. میزان تخصیص سرمایه به هرکدام از این ابزارها به افق زمانی و تحمل ریسک هر فرد بستگی دارد.
سابقه تأمین مالی جمعی پروژههای انرژی تجدیدپذیر در ایران به چند سال گذشته بازمیگردد، زمانی که صندوقهای سرمایهگذاری پروژهمحور نخستین نیروگاههای خورشیدی و بادی کوچکمقیاس را در فرابورس عرضه کردند. عرضه امروز، این تجربه را در مقیاسی بزرگتر و با تعداد بیشتری از نیروگاهها تکرار میکند. کارشناسان بازار سرمایه میگویند موفقیت این مدل در بلندمدت به شفافیت گزارشدهی تولید برق هر نیروگاه و پایبندی به پرداختهای دورهای سود بستگی دارد.




نظرات کاربران