


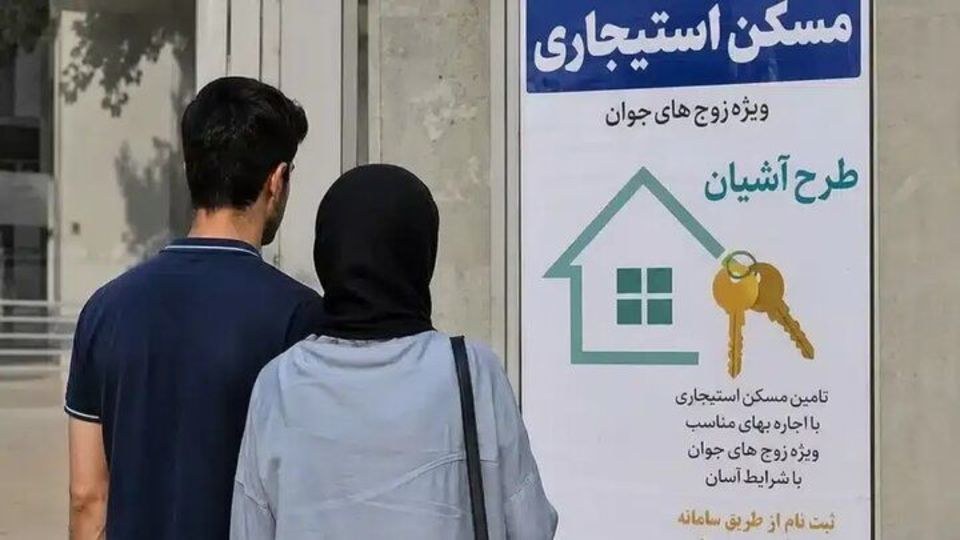

هیات عالی بانک مرکزی به تازگی و در راستای حمایت از متقاضیان تسهیلات مسکن، تقویت عرضه و تقاضای بخش مسکن و افزایش قدرت خرید در این بخش، سقف تسهیلات پرداختی از محل اوراقی گواهی حق تقدم برای ساخت و خرید واحد مسکونی و جعاله را افزایش داده است.
در این راستا، تسهیلات خرید و ساخت مسکن در تهران به صورت انفرادی و زوجین، به ترتیب ۱و ۲ میلیارد تومان، در مراکز استان ها و شهرهای بیش از ۲۰۰ هزار نفر به صورت انفرادی و زوجین، ۸۰۰ میلیون، و ۱میلیارد و ۶۰۰ میلیون تومان، و در سایر مناطق به صورت انفرادی و زوجین، ۶۰۰ میلیون و ۱ میلیارد و ۲۰۰ میلیون تومان شده است. تسهیلات جعاله مسکن هم از ۲۸۰ میلیون تومان به ۴۰۰ میلیون تومان افزایش یافته است.
این افزایش اگرچه در نوع خود می تواند تحول مثبتی باشد با این حال در تحلیل و ارزیابی آن باید نکاتی را مد نظر داشت. به عنوان مثال، پرسش اصلی این است که آیا این افزایش واقعا قدرت خرید خانوارها را به اندازهای بالا میبرد که قفل بازار مسکن باز شود؟ پاسخ کوتاه این است: بهتنهایی خیر و بعید به نظر می رسد چنین باشد. افزایش سقف وام زمانی میتواند اثر جدی داشته باشد که رشد آن با واقعیت قیمت مسکن، درآمد خانوارها و توان بازپرداخت تسهیلات متناسب باشد.
واقعیت بازار این است که سهم وام از قیمت یک واحد مسکونی، مخصوصا در تهران، همچنان محدود است. حتی وام دو میلیارد تومانی زوجین نیز در برابر قیمت یک واحد معمولی در بسیاری از مناطق پایتخت، تنها بخشی ناچیز از هزینه خرید را پوشش میدهد. بنابراین مساله اصلی برای بسیاری از خانوارها، صرفا کمبود تسهیلات نیست بلکه شکاف عمیق میان قیمت مسکن و قدرت خرید و درآمد خانوار است. اگر این شکاف پُر نشود، افزایش سقف وام الزاما به افزایش محسوس معاملات منجر نخواهد شد.
از سوی دیگر، هزینه دریافت و بازپرداخت تسهیلات نیز اهمیت بالایی دارد. وام بزرگتر به معنای اقساط سنگینتر است و اگر درآمد خانوار متناسب با آن افزایش نیافته باشد، بخش قابل توجهی از متقاضیان اساساً توان استفاده از سقف جدید را نخواهند داشت. در چنین شرایطی، ممکن است وام روی کاغذ قدرت خرید را افزایش دهد، اما در عمل تقاضای موثر چندان رشد نکند.
با این حال، تصمیم جدید بانک مرکزی را نمیتوان بیاثر دانست. افزایش سقف تسهیلات میتواند برای بخشی از خانوارهایی که سرمایه اولیه دارند، مقداری از شکاف مالی خرید مسکن را پوشش دهد و آنها را به بازار بازگرداند. همچنین افزایش وام ساخت میتواند در صورت همراه شدن با سیاستهای کاهش هزینه ساخت و تسهیل صدور مجوزها، به تحریک عرضه کمک کند. موضوعی که برای حل ریشهای بحران مسکن اهمیت بیشتری دارد.
از منظر بازار نیز یک نگرانی وجود دارد: اگر وام افزایش یابد اما عرضه مسکن رشد نکند، بخشی از منابع جدید میتواند نهایتا به افزایش قیمتها منتقل شود و اثر واقعی تسهیلات را خنثی کند. بنابراین، وام مسکن باید مکمل سیاست افزایش عرضه و نه جایگزین آن باشد.
در مجموع، افزایش سقف تسهیلات مسکن اقدام مثبتی است، اما بهتنهایی گره بازار را باز نمیکند. برای خروج واقعی بازار از رکود، این سیاست باید همزمان با افزایش ساختوساز، کنترل هزینه های تولید، تقویت قدرت خرید خانوارها و طراحی تسهیلاتی با اقساط متناسب با درآمد اجرا شود. در غیر این صورت، وام جدید بیشتر یک "کمکهزینه خرید" خواهد بود تا اینکه راهحلی را برای مشکل مسکن ارائه کند.




نظرات کاربران