



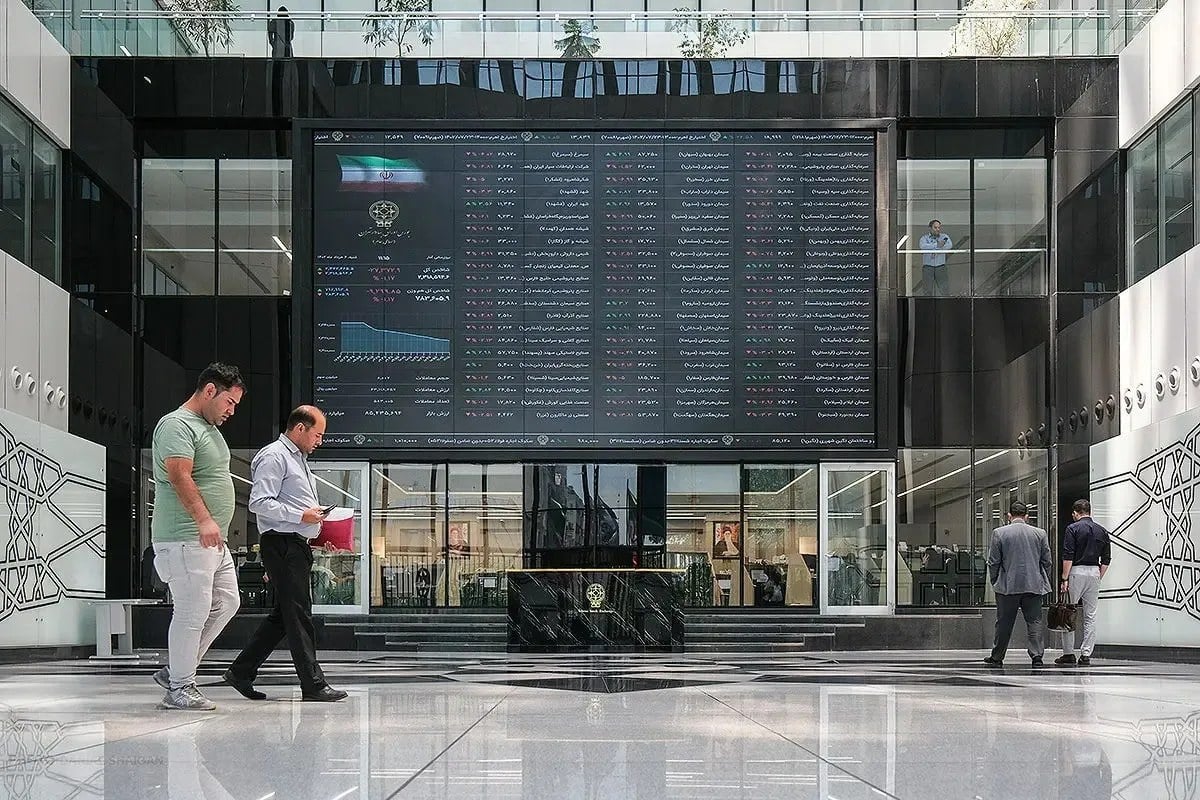
به گزارش خبرنگار اقتصاد معاصر ؛ بازار سهام در پنج ماه نخست سال ۱۴۰۵ تصویری متفاوت از آنچه در ابتدای سال انتظار میرفت ارائه کرد؛ بازاری که سال جاری را پس از ۸۰ روز توقف معاملات و در فضایی پرابهام آغاز کرده بود، نه فقط توانست شوکهای اولیه را پشت سر بگذارد، بلکه در پایان مردادماه به صدر جدول بازدهی بازارهای دارایی رسید. ضمن این که شاخص کل با ثبت رشد ۶۳ درصدی و شاخص هموزن با افزایش نزدیک به ۸۰ درصدی، فاصله معناداری با بازارهای رقیب ایجاد کردند.
بر این اساس، مقایسه بازدهی بازارها، ابعاد این اتفاق را روشنتر میکند؛ جایی که دلار آزاد در این مدت حدود ۲۴.۷ درصد افزایش یافت، صندوقهای طلا ۱۸.۲ درصد و صندوقهای درآمد ثابت ۱۴.۶ درصد بازدهی داشتند. سود سپرده بانکی نیز ۱۲.۱۴ درصد بود و رشد طلای ۱۸ عیار به تنها ۵.۵ درصد رسید. حتی برخی انواع سکه طلا در این دوره بازدهی منفی ثبت کردند. در چنین شرایطی، بورس نه فقط از رقبای خود عقب نماند، بلکه با فاصله قابل توجهی به پربازدهترین بازار دارایی تبدیل شد.
اما صدرنشینی بورس را نمیتوان صرفا به موج نقدینگی یا هیجان خرید نسبت داد؛ چرا که بررسی عملکرد شرکتها نشان میدهد بخشی از این رشد با پشتوانه بهبود متغیرهای بنیادی شکل گرفته است؛ جایی که افزایش فروش، رشد سود عملیاتی و بهبود سود خالص در شماری از صنایع، زمینهای فراهم کرد که قیمت سهام بتواند بخشی از عقبماندگی سالهای گذشته را جبران کند. به عنوان مثال در داروییها افزایش نرخ محصولات، در صنایع غذایی رشد فروش، در بانکها افزایش درآمدهای خدماتی و در صنعت سیمان نیز شرایط معاملات بورس کالا از جمله عوامل اثرگذار بر عملکرد شرکتها بودهاند.
عامل دیگری که در این مسیر نقش داشت، تغییر فضای سیاسی بود. کاهش تنشها، آتشبس و ادامه مذاکرات، بخشی از ریسک سیاسی تحمیلشده به بازار سهام در این مدت را کاهش داد و به سرمایهگذاران اجازه داد با اطمینان بیشتری به متغیرهای بنیادی شرکتها توجه کنند. در مقابل، سرمایهگذاران در بازارهایی مانند ارز و طلا همچنان بخشی از تصمیمهای خود را به تحولات سیاسی و مسیر آینده نرخ ارز گره زدهاند؛ موضوعی که میتواند از شتاب حرکت این بازارها بکاهد.
با این حال، نقطه مهم ماجرا اینجاست که بورس در شهریورماه دیگر همان بازاری نیست که در ابتدای سال با قیمتهای پایینتر مواجه بود؛ چرا که رشد ۶۳ درصدی شاخص کل به این معنا نیست که تمام نمادها گران شدهاند و رشد کردهاند؛ بر این اساس به باور کارشناسان همچنان سهمهایی با نسبت قیمت به سود پایین در بازار سهام وجود دارند اما دیگر نمیتوان کل بازار را یکپارچه ارزان ارزیابی کرد. بنابراین، انتظار تکرار رشدهای بسیار پرشتاب ماههای گذشته، بدون ظهور یک محرک تازه بنیادی یا سیاسی، چندان منطقی به نظر نمیرسد.
از سوی دیگر، بورس با مجموعهای از ریسکهای اقتصادی نیز روبهرو است. تداوم سیاستهای انقباضی، رکود طولانیمدت اقتصاد و نشانههای منعکسشده در گزارشهای اقتصادی میتواند بر تولید و سودآوری شرکتها فشار وارد کند. در حوزه سیاست خارجی نیز هر تحول در مذاکرات، محدودیتهای اقتصادی، صادرات نفت و درآمدهای دولت میتواند بهطور مستقیم یا غیرمستقیم بر بازار سرمایه اثر بگذارد. به بیان دیگر، همانطور که کاهش ریسک سیاسی یکی از موتورهای رشد بورس بوده، بازگشت این ریسک میتواند به مهمترین تهدید مسیر آینده تبدیل شود.
در همین حال، کارشناسان معتقدند رفتار معاملهگران نیز تغییر کرده و بخشی از سرمایهها به سمت شرکتهایی رفته که در صورت کاهش تنشها و پیشرفت مذاکرات میتوانند منتفع شوند و بخش دیگری از تقاضا به سمت بنگاههایی متمایل شده که درآمد داخلی بیشتری دارند و وابستگی کمتری به صادرات دارند. این تغییر ترکیب تقاضا نشان میدهد بازار در مرحله جدید، بیش از گذشته به کیفیت سود و مدل درآمدی شرکتها توجه خواهد کرد.
بر این اساس عبور شاخص کل از مرز ۶ میلیون واحد نیز از همین منظر اهمیت دارد؛ چرا که این اتفاق از یکسو نشاندهنده قدرت روند صعودی ماههای اخیر است و از سوی دیگر، بازار را وارد محدودهای میکند که حفظ آن نیازمند پشتوانه نقدینگی و عملکرد واقعی شرکتهاست. بنابراین در صورت تداوم ورود پول و حفظ شرایط حمایتی، تثبیت شاخص بالای این سطح میتواند زمینه حرکت به سمت ارتفاعات بالاتر را فراهم کند؛ در غیر این صورت، افزایش عرضه و جابهجایی سرمایه میان صنایع و نمادها میتواند جایگزین رشد یکپارچه بازار شود.
نکته مهم دیگر، تفاوت شرایط فعلی با دورههای هیجانی گذشته است؛ چرا که ارزش دلاری بازار سهام همچنان با اوج تاریخی خود فاصله زیادی دارد و از این منظر، رشد قیمت سهام به تنهایی نمیتواند نشانه ورود بورس به محدوده حبابی تلقی شود. مقایسه با سال ۱۳۹۹ نیز این تفاوت را برجسته میکند؛ زمانی که ارزش دلاری بازار سرمایه به بیش از ۴۵۰ میلیارد دلار رسیده بود، در حالی که شرایط فعلی فاصله قابل توجهی با آن سطح دارد.
در نهایت، آزمون اصلی بورس این روزها دیگر عبور از کانالهای تاریخی نیست و به باور کارشناسان مساله مهمتر، توان بازار سهام برای حفظ این ارتفاعات است. بر این اساس اگر گزارشهای ماهانه شرکتها همچنان از فروش و سودآوری مناسب حکایت کنند و ریسکهای سیاسی نیز در مسیر کنترلشدهای باقی بمانند، ادامه روند صعودی البته با سرعتی کمتر از ماههای گذشته قابل تصور است. اما اگر یکی از این دو پشتوانه تضعیف شود، احتمالا بازار سرمایه به جای یک رشد فراگیر، وارد مرحلهای از چرخش نقدینگی، استراحت و انتخابگری بیشتر خواهد شد. به همین دلیل، شهریورماه را میتوان نخستین آزمون جدی بورس پس از جهش تاریخی پنج ماه نخست سال دانست.




نظرات کاربران