


مزایا و معایب نگهداری پول نقد
نگهداری پول نقد نخستین لایه مدیریت مالی شخصی است؛ زیرا فرد برای پرداخت هزینههای روزمره و تعهدات کوتاهمدت به نوعی دارایی نیاز دارد که بدون نوسان قیمتی و در سریعترین زمان قابلاستفاده باشد. ایجاد یک ذخیره اضطراری معادل حدود 3 تا 6 ماه هزینههای ضروری نیز میتواند از فروش عجولانه سایر داراییها هنگام بروز اتفاقات پیشبینینشده جلوگیری کند. نقطه ضعف اصلی نقدینگی، کاهش قدرت خرید در دورههای تورمی است؛ زیرا ارزش اسمی پول ثابت میماند اما قیمت کالاها و خدمات افزایش پیدا میکند. از سوی دیگر، نگهداری تمام سرمایه به شکل نقدی، فرد را از رشد احتمالی داراییهای ضدتورمی دور میکند. بنابراین نقدینگی بهتر است بخشی از سبد دارایی باشد؛ نه الزاما تمام آن.
طلا را میتوان در قالبهای مختلفی خریداری کرد و تفاوت این قالبها مستقیما بر هزینه و بازده واقعی اثر میگذارد. طلای زینتی یکی از شناختهشدهترین گزینهها به شمار میرود؛ اما اجرت ساخت، سود فروشنده و مالیات باعث میشود قیمت پرداختی با ارزش طلای خام فاصله داشته باشد؛ بنابراین برای سرمایهگذاری صرف، معمولا کارایی کمتری دارد. طلای آبشده به دلیل نداشتن اجرت ساخت، بیشتر مورد توجه سرمایهگذاران قرار میگیرد؛ ولی عیارسنجی و اعتبار فاکتور در آن اهمیت بالایی دارد. جواهرات با اجرت کم، شمش و گواهیهای مبتنی بر طلا نیز گزینههای دیگری هستند. در هر صورت در هر روش باید وزن، عیار، هزینههای معامله، اعتبار فروشنده و امکان فروش مجدد پیش از تصمیمگیری بررسی شود. خرید قسطی طلا نیز یکی از روشهای سرمایهگذاری در این عرصه به شمار میرود.
آشنایی با سکههای مختلف برای سرمایهگذاری
سکههای طلا در بازار ایران انواع مختلفی دارند که از نظر وزن، عیار، ارزش ذاتی و میزان تقاضای بازار با یکدیگر متفاوتاند. سکه تمام بهار آزادی و سکه امامی از شناختهشدهترین گزینهها هستند و نیمسکه، ربعسکه و سکه گرمی نیز در قطعات کوچکتر معامله میشوند. هرچه وزن سکه کمتر باشد، ممکن است فاصله قیمت بازاری آن با ارزش طلای موجود در سکه بیشتر شود؛ این فاصله همان مفهومی است که در بازار با عنوان حباب شناخته میشود. ربعسکه بهدلیل قیمت اسمی پایینتر و تقاضای بالا، در برخی دورهها حباب بیشتری نسبت به ارزش ذاتی خود تجربه میکند.
مقایسه پول نقد، سکه و طلا برای سرمایهگذاری
برای مقایسه طلا و سکه، بهتر است بهجای تمرکز بر یک معیار، مجموعهای از عوامل اقتصادی و معاملاتی بررسی شود. برای این که راحتتر بین پول نقد، خرید طلا قسطی بدون چک و ضامن یا سرمایهگذاری روی سکه یکی را انتخاب کنید، به نکاتی که در این بخش بررسی میشوند، توجه داشته باشید.
نقدشوندگی به سرعت و سهولت تبدیل یک دارایی به وجه نقد، بدون تحمل افت قابلتوجه نسبت به قیمت منصفانه، اشاره دارد. پول نقد از این نظر در بالاترین سطح قرار دارد؛ زیرا برای استفاده از آن نیازی به فروش وجود ندارد. طلا و سکه نیز عموما بازار معاملاتی فعالی دارند، اما قیمت خرید و فروش آنها میتواند متفاوت باشد و هزینه یا فاصله معاملاتی ایجاد کند. سکههای رایج، بهویژه قطعات شناختهشده، معمولا توسط طیف گستردهای از معاملهگران خریدوفروش میشوند. در طلای آبشده نیز اعتبار عیار و فاکتور اهمیت ویژهای دارد. بنابراین نقدشوندگی علاوه بر مکان فروش، به سرعت فروش، اختلاف قیمت خرید و فروش و شرایط بازار هنگام معامله نیز بستگی دارد.
ریسک سرمایه در طلا و سکه بیشتر از آنکه به احتمال ازبینرفتن اصل دارایی مربوط باشد، به نوسان ارزش بازار و زمان نامناسب خریدوفروش ارتباط پیدا میکند. قیمت طلا از متغیرهایی مانند نرخ ارز، قیمت جهانی طلا، شرایط اقتصادی و انتظارات تورمی تاثیر میگیرد؛ سکه علاوه بر این عوامل، از حباب قیمتی نیز اثر میپذیرد. در مقابل، پول نقد از نظر نوسان اسمی کمریسکتر است، اما در محیط تورمی با ریسک کاهش قدرت خرید مواجه میشود. به همین دلیل ریسک کمتر الزاما به معنای «حفظ بهتر ارزش» نیست. ارزیابی ریسک باید با افق زمانی انجام شود؛ نوسان کوتاهمدت برای فردی که چند سال سرمایهگذاری میکند، الزاما همان اثری را ندارد که برای معاملهگر کوتاهمدت ایجاد میکند.
حباب سکه زمانی شکل میگیرد که قیمت معاملاتی آن از ارزش تقریبی طلای موجود در سکه فاصله بگیرد. این فاصله میتواند تحت تاثیر تقاضای هیجانی، انتظارات تورمی، محدودیت عرضه، شرایط بازار و رفتار سرمایهگذاران افزایش پیدا کند. ربعسکه نمونه مهمی از قطعاتی است که در برخی دورهها حباب قابلتوجهی تجربه میکند؛ زیرا قیمت پایینتر آن نسبت به سکههای بزرگتر، دسترسی گروه بیشتری از خریداران را فراهم میکند. مشکل اصلی زمانی ایجاد میشود که سرمایهگذار قیمت حبابدار را با ارزش ذاتی اشتباه بگیرد. در صورت کاهش هیجان بازار، ممکن است ارزش طلای سکه افت محدودی داشته باشد اما حباب آن سریعتر تخلیه شود.
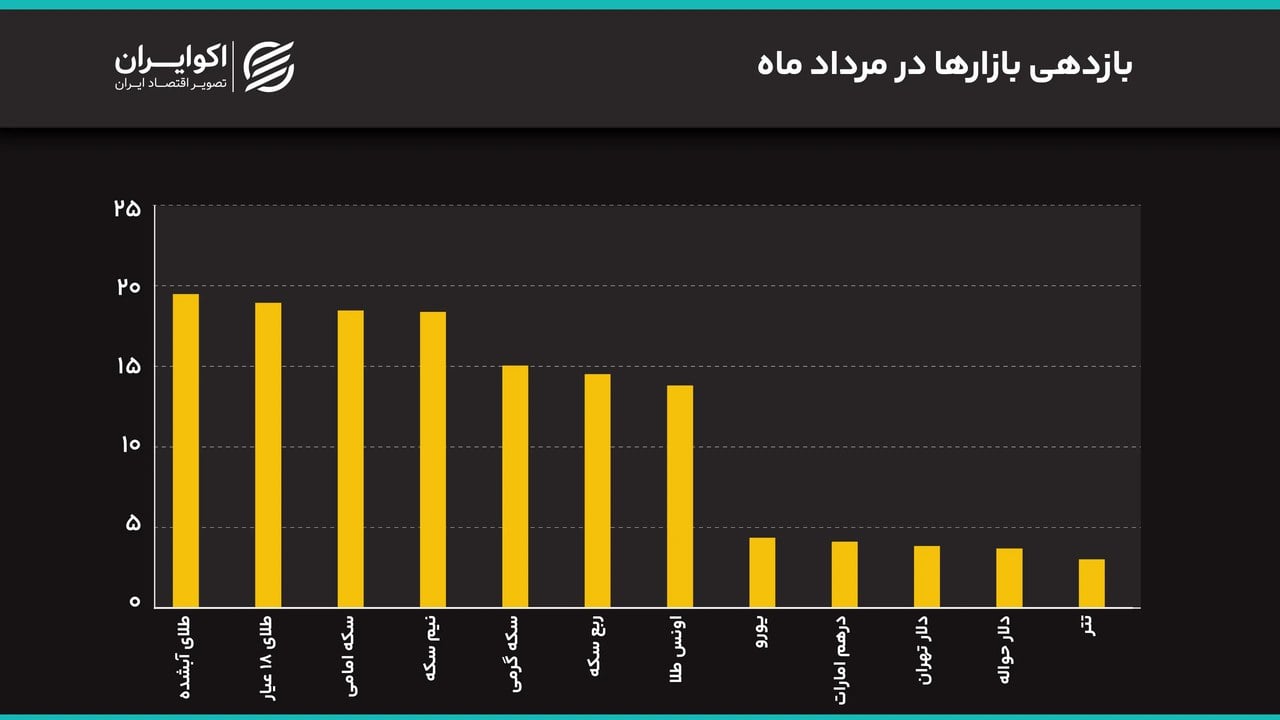
هیچ دارایی را نمیتوان صرفا بر اساس بازدهی یک دوره کوتاهمدت برنده یا بازنده دانست. طلا و سکه ممکن است در یک مقطع تحت تاثیر جهش نرخ ارز یا افزایش قیمت جهانی طلا رشد کنند؛ اما در دورهای دیگر با اصلاح قیمت یا کاهش حباب مواجه شوند. در بازههای میانمدت و بلندمدت نیز بررسی تغییر قدرت خرید و مقایسه عملکرد دارایی با تورم اهمیت بیشتری پیدا میکند. تفاوت میان طلای خام، طلای زینتی و سکه نیز باید لحاظ شود؛ زیرا اجرت و هزینههای خرید میتواند بازده واقعی طلای زینتی را کاهش دهد و حباب میتواند بازده سکه را از تغییر ارزش ذاتی آن جدا کند. بنابراین ارزیابی عملکرد باید بر مبنای بازده خالص و متناسب با افق سرمایهگذاری انجام شود.
بهترین روش خرید طلا برای سرمایهگذاری
بهترین روش برای همه سرمایهگذاران یکسان نیست و انتخاب باید بر اساس ساختار سبد دارایی، هدف مالی و افق زمانی انجام شود. اگر هدف، خرید تدریجی طلا با مدیریت نقدینگی باشد، استفاده از اعتبار خرید میتواند از نظر زمانبندی پرداخت، موضوعی قابلبررسی باشد؛ برای نمونه، اسنپ پی امکان خرید اعتباری تا سقف 50 میلیون تومان را بهصورت 4 قسط بدون سود فراهم میکند. همچنین اعتبار بانکی تا سقف 200 میلیون تومان با بازپرداخت 24 ماهه و بدون نیاز به ضامن نیز توسط این سرویس ارائه میشود. مهمتر از روش پرداخت، قیمت نهایی طلا، حباب، فاکتور و توان واقعی بازپرداخت است؛ زیرا اعتبار نباید موجب خرید بیش از ظرفیت مالی فرد شود.
در انتخاب میان پول نقد، طلا و سکه، شرایط اقتصادی و نیازهای مالی افراد تعیینکنندهاند؛ بنابراین یک نسخه واحد برای همه وجود ندارد. پول نقد برای هزینههای جاری و ذخیره اضطراری اهمیت دارد، اما نگهداری کل سرمایه به شکل نقدی در دورههای تورمی میتواند قدرت خرید را کاهش دهد. طلا و سکه نیز ابزارهایی برای مدیریت ارزش دارایی هستند، ولی ریسک نوسان، حباب، هزینه معامله و تفاوت قیمت خرید و فروش باید در محاسبات لحاظ شود. رویکرد منطقی، ساختن یک سبد متنوع و متناسب با توان مالی است؛ به بیان ساده، نباید همه تخممرغها را در یک سبد گذاشت.




نظرات کاربران