











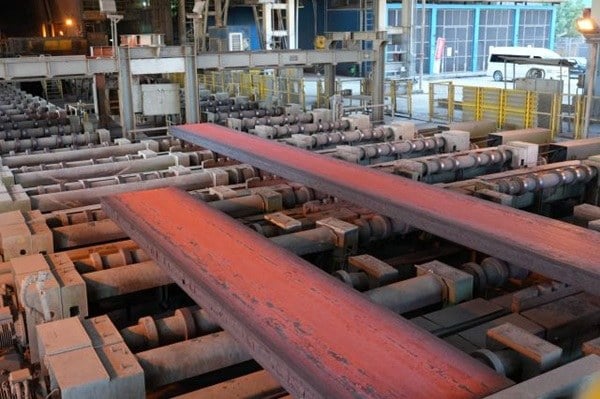
به گزارش پایگاه خبری « معدن نامه »، «فولاد هرمزگان» در بین نمادهای فولادی، یکی از قویترین گزارشهای عملکردی در تیرماه را روانه کدال کرده و با کسب ۹.۸۵ هزار میلیارد تومان درآمد در یک ماه، بیش از ۴۲ درصد از کل درآمدهای فصل بهار را تنها در یک ماه پوشش داده است. همچنین رقم تجمیعی درآمدهای ۴ماهه نیز به بیش از ۳۳.۱ هزار میلیارد تومان رسیده که نسبت به دوره مشابه، از رشد سهرقمی ۱۲۳ درصدی حکایت دارد.
در این مدت ۴ماهه ۱۴۰۵، متوسط نرخ فروش محصول اصلی «هرمز»، یعنی اسلب، در سطح ۶۵ میلیون تومان گزارش شده است. بر اساس دادههای مندرج در بورس کالا، در معاملات مردادماه نرخ فروش هر تن اسلب بیش از ۶۹ میلیون تومان گزارش شده که بیانگر روند صعودی نرخ فروش نسبت به متوسط ماههای قبل است. البته در بودجه عملیاتی ۹ماهه ۱۴۰۵، نرخ فروش این محصول در سطح ۷۰ میلیون تومان برآورد شده که پیشبینی میشود با توجه به تداوم محاصره و رشد قیمت ارز در ماههای آتی، نرخ فروش این محصول نیز از بودجه عبور کند.
جهشهای سهرقمی سود در سایه رشد درآمدها و کنترل هزینهها
یکی از بنیادیترین صورتهای مالی بورسی در بهار ۱۴۰۵ متعلق به «هرمز» است. شرکت توانسته با رشد تقریباً ۲ برابری درآمدها و در عین حال، کنترل اثربخش هزینههای تولیدی، که رشد ۴۳ درصدی داشتهاند، جهش سنگین ۶۲۶ درصدی سود ناخالص را مخابره کند.
نکته قابلملاحظه در سودسازی «هرمز» آن است که در کل دوره ۱۲ماهه ۱۴۰۴، سود ناخالص برابر با ۴.۶۳ همت بوده و اکنون در نخستین فصل ۱۴۰۵، بالغ بر ۷.۹۴ هزار میلیارد تومان سود کسب کرده است. بنابراین در سهماهه نخست ۱۴۰۵، نهتنها کل سود ناخالص دوره ۱۲ماهه قبل پوشش داده شده، بلکه رشد ۷۱ درصدی نسبت به این سود نیز گزارش شده است.
توجه فرمایید که این رشد ۴۳ درصدی هزینههای تولیدی در شرایطی تحقق یافته که بسیاری از شرکتهای بورسی، رشدهای سهرقمی در سرفصلهای هزینه خود گزارش میکنند. همچنین هزینههای عمومی و اداری «هرمز» نیز بهخوبی کنترل شده و از تورم عقب مانده است؛ بدین صورت که با وجود تورم ۸۰ درصدی محیط اقتصادی، هزینههای اداری و تشکیلاتی «هرمز» در یک سال ۷۲ درصد افزایش داشته است.
ثمره این رویداد، یعنی رشد قابلملاحظه درآمدها و کنترل اثربخش هزینهها، پرش سود عملیاتی از ۷۳۴ میلیارد تومان در بهار ۱۴۰۴ به بیش از ۶.۷۶ هزارمیلیارد تومان در بهار ۱۴۰۵ بوده است؛ رشدی ۸۲۳ درصدی در یکی از مهمترین شاخصهای سودآوری در تحلیل بنیادی.





نظرات کاربران