






بازار مشتقه ایران دیگر حاشیهای بر بازار سهام نیست؛ در حال تبدیلشدن به یکی از جدیترین میدانهای کشف ریسک است.
ارزش معاملات این بازار از حدود ۱۸۰ میلیارد تومان در فروردین ۱۴۰۴ به بیش از ۲ همت رسیده و در یکی از رکوردهای ثبتشده، از ۲.۷ همت عبور کرده است. اما این اعداد بهتنهایی نمیگویند بازار آپشن بالغ شده است یا صرفاً با موج تازهای از ریسکپذیری و ترس از جاماندگی روبهرو هستیم.
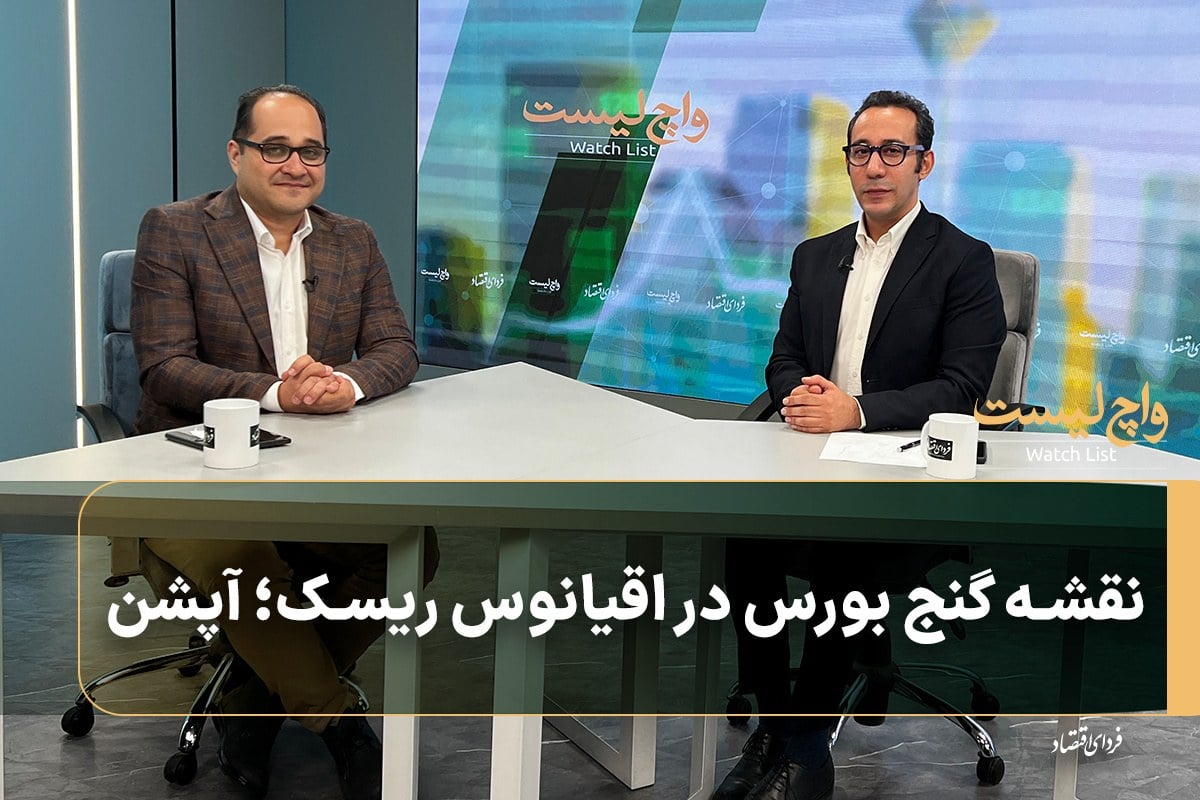
در قسمت جدید «واچلیست»، با سلمان یزدانی، کارشناس بازار مشتقه ، به سراغ بازاری رفتیم که در آن سودهای چندصددرصدی ممکن است؛ اما همان اهرمی که بازدهی را بزرگ میکند، زیان را نیز چند برابر میسازد.
در این گفتگو بررسی میکنیم:
یزدانی تأکید میکند که آپشن، نسخهای برای جبران جاماندگی نیست. بازدهی بالا بدون ریسک وجود ندارد؛ اگر ریسک دیده نمیشود، احتمالاً فقط پنهان مانده است.
از نگاه او، خرید اختیار خرید، اختیار فروش پوششی و برخی استراتژیهای اسپرد، در صورت شناخت سازوکار بازار، میتوانند ابزارهایی برای مدیریت ریسک باشند؛ اما ورود به موقعیتهای فروش، استراتژیهای پیچیده و معاملات اهرمی بدون دانش و تجربه، میتواند سرمایهگذار را در معرض زیانهایی قرار دهد که در بازار سهام به این سرعت رخ نمیدهد.
در بخش پایانی، یزدانی تخصیص شخصی خود را چنین توضیح میدهد:
این ترکیب، توصیه عمومی سرمایهگذاری نیست؛ بلکه تصویری از نگاه یک فعال بازار به اقتصادی است که در آن، تورم، نااطمینانی و نوسان ارزی، انتخاب ابزار مناسب را به اندازه انتخاب دارایی مهم کردهاند.
بازار آپشن در نقطهای ایستاده که میتواند ضربهگیر بازار سهام باشد یا، در صورت استفاده نادرست، به شتابدهنده زیان تبدیل شود.
مسئله دیگر فقط این نیست که بازار مشتقه چقدر بزرگ شده است؛ مسئله این است که معاملهگران آن، تا چه اندازه میدانند با چه چیزی معامله میکنند.




نظرات کاربران