




در حالی که شهرداری تهران با وعده «خانهدار شدن با پول خرد» طرح خانهریز را رونمایی کرده، یک سؤال اساسی بیپاسخ مانده است: چه نهادی بر این سرمایهگذاری نظارت میکند؟
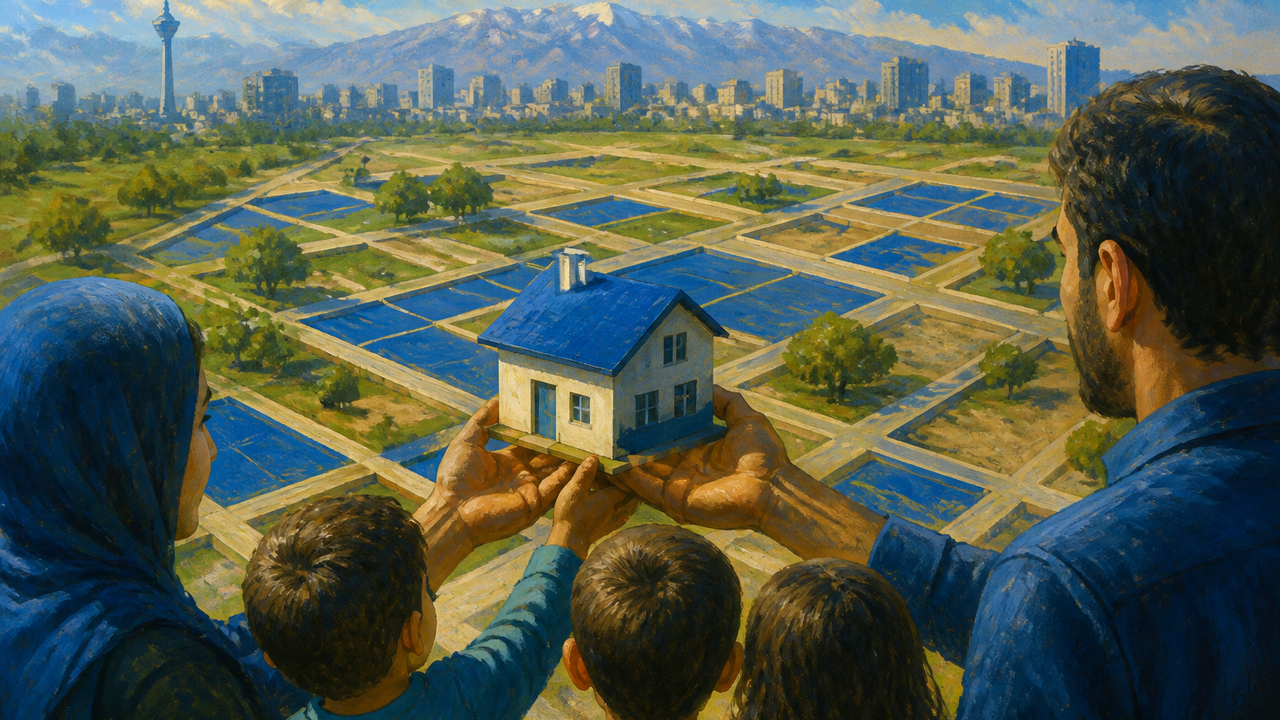
به گزارش صدای بورس ، طرح خانهریز شهرداری تهران این روزها به یکی از بحثبرانگیزترین ایدههای حوزه مسکن تبدیل شده؛ طرحی که وعده میدهد مردم بتوانند حتی به اندازه یکصدم متر مربع در پروژههای ساختمانی سرمایهگذاری کنند. اما در کنار جذابیت ظاهری این مدل، یک سؤال جدی و بیپاسخ ذهن بسیاری از فعالان بازار و کارشناسان را درگیر کرده است: نهاد ناظر این طرح دقیقاً کیست؟
در شرایطی که ابزارهای مشابه در بازار سرمایه یا نظام بانکی، هرکدام زیر چتر نظارتی مشخصی فعالیت میکنند، خانهریز نه زیر نظر بورس تعریف شده و نه بانک مرکزی مسئولیتی در قبال آن پذیرفته است. موضوعی که ابهامها را دوچندان کرده و حتی برخی آن را یک خلأ نظارتی نگرانکننده میدانند.
نوید خاصهباف، مدیرعامل سازمان سرمایهگذاری و مشارکتهای مردمی شهرداری تهران، در گفتوگو با صدای بورس تلاش کرد تا به این ابهام پاسخ دهد. او تأکید میکند که اساس این طرح نه یک ابزار مالی بورسی است و نه پیشفروش مسکن، بلکه نوعی مشارکت مدنی محسوب میشود که بر پایه قوانین موجود طراحی شده است.
به گفته خاصهباف، مجوز اجرای این طرح از سند جامع سرمایهگذاری که به تصویب شورای اسلامی شهر تهران رسیده، اخذ شده و سازمان تحت مدیریت او نیز بر اساس ماده ۸۴ قانون شهرداریها اختیار مولدسازی داراییهای شهری و جذب مشارکت مردمی را دارد. او صراحتاً اعلام میکند: نهاد ناظر این طرح خود شهرداری است.
این پاسخ، اگرچه از منظر حقوقی تبیینکننده نگاه شهرداری به پروژه است، اما برای بسیاری از کارشناسان قانعکننده به نظر نمیرسد. چرا که در مدلهای مشابه سرمایهگذاری، معمولاً یک نهاد مستقل به عنوان ناظر برای تضمین شفافیت و حفظ حقوق سرمایهگذاران حضور دارد.
خاصهباف در ادامه توضیح میدهد که خانهریز در واقع نسخه بهروز شده همان فروش سهم شهرداری از پروژههای ساختمانی است؛ فرآیندی که پیش از این نیز وجود داشته، اما اکنون با استفاده از بستر الکترونیکی، امکان مشارکت عموم مردم فراهم شده است. به بیان دیگر، شهرداری سهم خود از پروژهها را که پیشتر به بانکها یا اشخاص حقیقی واگذار میکرد، حالا در قالبهای کوچکتر در اختیار مردم قرار میدهد.
اما سازوکار بازگشت سرمایه چگونه است؟ مدیرعامل سازمان سرمایهگذاری شهرداری میگوید: در پایان پروژه، دو سناریو پیشروی سرمایهگذاران قرار دارد؛ یا سهمهای خریداریشده به حد یک واحد مسکونی میرسد و امکان تملک فراهم میشود، یا پروژه به مزایده گذاشته شده و سود حاصل، متناسب با میزان سهم میان افراد تقسیم میشود. حتی در صورت تمایل به خرید واحد، دارندگان خانهریز در اولویت مزایده قرار خواهند گرفت.
با این حال، یکی دیگر از نقدهای مطرحشده، احتمال تداخل این طرح با ابزارهایی مانند صندوقهای زمین و ساختمان یا صندوقهای املاک و مستغلات است. خاصهباف این موضوع را رد میکند و معتقد است خانهریز نه موازیکاری، بلکه نوعی تنوعبخشی به گزینههای سرمایهگذاری است. به گفته او، هدف این است که سرمایههای خرد به جای حرکت به سمت بازارهای غیرمولدی مانند ارز، طلا یا رمزارزها، به پروژههای شهری هدایت شوند.
با وجود این توضیحات، همچنان یک چالش اساسی پابرجاست: نبود نهاد ناظر مستقل. در بازاری که اعتماد، مهمترین سرمایه آن است، تکیه صرف بر نظارت داخلی شهرداری ممکن است برای جلب اطمینان عمومی کافی نباشد. تجربههای گذشته نیز نشان داده که هرگونه ابهام در ساختار نظارتی، میتواند ریسکهای جدی برای سرمایهگذاران خرد ایجاد کند.
خانهریز اگرچه ایدهای نوآورانه برای مشارکت عمومی در توسعه شهری به نظر میرسد، اما تا زمانی که تکلیف نظارت و چارچوبهای شفاف آن روشن نشود، احتمالاً بیش از آنکه به عنوان یک فرصت دیده شود، به عنوان یک ریسک مورد توجه قرار خواهد گرفت؛ ریسکی که میتواند سرنوشت این طرح را به شدت تحت تأثیر قرار دهد.
معامله 116 کیلوگرم شمش طلا در مرکز مبادله ایران
جزئیات تغییر سهمیههای بنزین اعلام شد
۲ هزار و ۸۳ پروژه در انتظار تامین مالی با انتخاب مالیاتدهندگان
ساعت کاری ادارات تا ۱۵ شهریور/ ۷ تا ۱۳ + ۲ ساعت دورکاری
اصلاح صورتحساب تراکنشهای ۲۱ تیرماه ۱۴۰۵ بانک ملی ایران
شهرداری ناظر خودش شد؛ ماجرای پرحاشیه فروش متری مسکن
پاسخ شورای رقابت به خریداران خودرو/ سرنوشت خریداران چه میشود؟
ابهامهای جدی درباره قیمتگذاری سهام دولت در فولاد مکران
تمدید خودکار کارتهای نقدی و خرید بانک تجارت
مرکز آمار: تورم تولیدکننده در بهار امسال ۶۶.۷ درصد شد
سبدهای پیشنهادی بازار سرمایه هفته اول شهریور ماه
شماره ۶۴۱ هفته نامه اطلاعات بورس منتشر شد
پارادوکس مس در شرایط نوسان
عرضه تابان فردا فراتر از یک رکورد بورسی است
ارزشمندترین ایرلاینهای جهان
جنگ، صنعت فولاد ایران را با مجموعهای از چالشها از آسیب مستقیم به برخی واحدهای تولیدی گرفته تا اختلال در تأمین انرژی و مواد اولیه، حملونقل و صادرات مواجه کرد؛ با این حال، بخش قابل توجهی از خطوط آسیبدیده در مدت کوتاهی بازسازی و دوباره وارد مدار تولید شدهاند.در همین حال، شوک اولیه قیمتها نیز تا حد زیادی فروکش کرده و بازار به ثبات نسبی رسیده است، هرچند افزایش هزینههای تولید همچنان بر قیمت تمامشده فولاد اثرگذار است.
«آکو» در مسیر جهش تا بورس تهران
گـروه صنعتی آکــــو باتری با بیش از چهار دهه پیشینه فعالیت، یکی از بازیگران اصلی صنعت باتری کشور به شمار میرود. به بهانه برنامه این شرکت برای ورود به بورس، با مدیرعامل و رئیس هیأت مدیره آکو باتری ایرانیان گفتوگویی انجام دادیم.




نظرات کاربران