خرید آنلاین و حضوری با اسنپ‌پی
در حال بارگذاری…
شبکه اطلاع رسانی طـــــــــــلا، ســکـــــــــــه و ارز
کیان
ثبت‌نام وام ۶۰ میلیون تومانی بازنشستگان تأمین اجتماعی از کانون‌های بازنشستگی انجام می‌شود

ثبت‌نام وام ۶۰ میلیون تومانی بازنشستگان تأمین اجتماعی از کانون‌های بازنشستگی انجام می‌شود

بانک دی ۵۵۰۰ میلیارد تومان سپرده در اختیار شرکت‌های وابسته را تأیید کرد؛ پیامد برای سپرده‌گذاران چیست؟

بانک دی ۵۵۰۰ میلیارد تومان سپرده در اختیار شرکت‌های وابسته را تأیید کرد؛ پیامد برای سپرده‌گذاران چیست؟

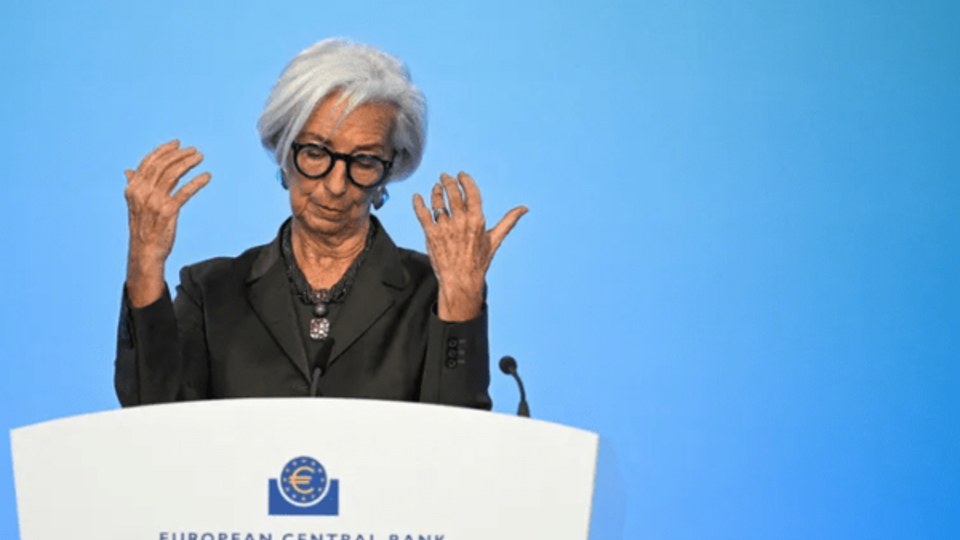
تنش در تنگه هرمز باعث استعفای رئیس بانک مرکزی اروپا

تنش در تنگه هرمز باعث استعفای رئیس بانک مرکزی اروپا

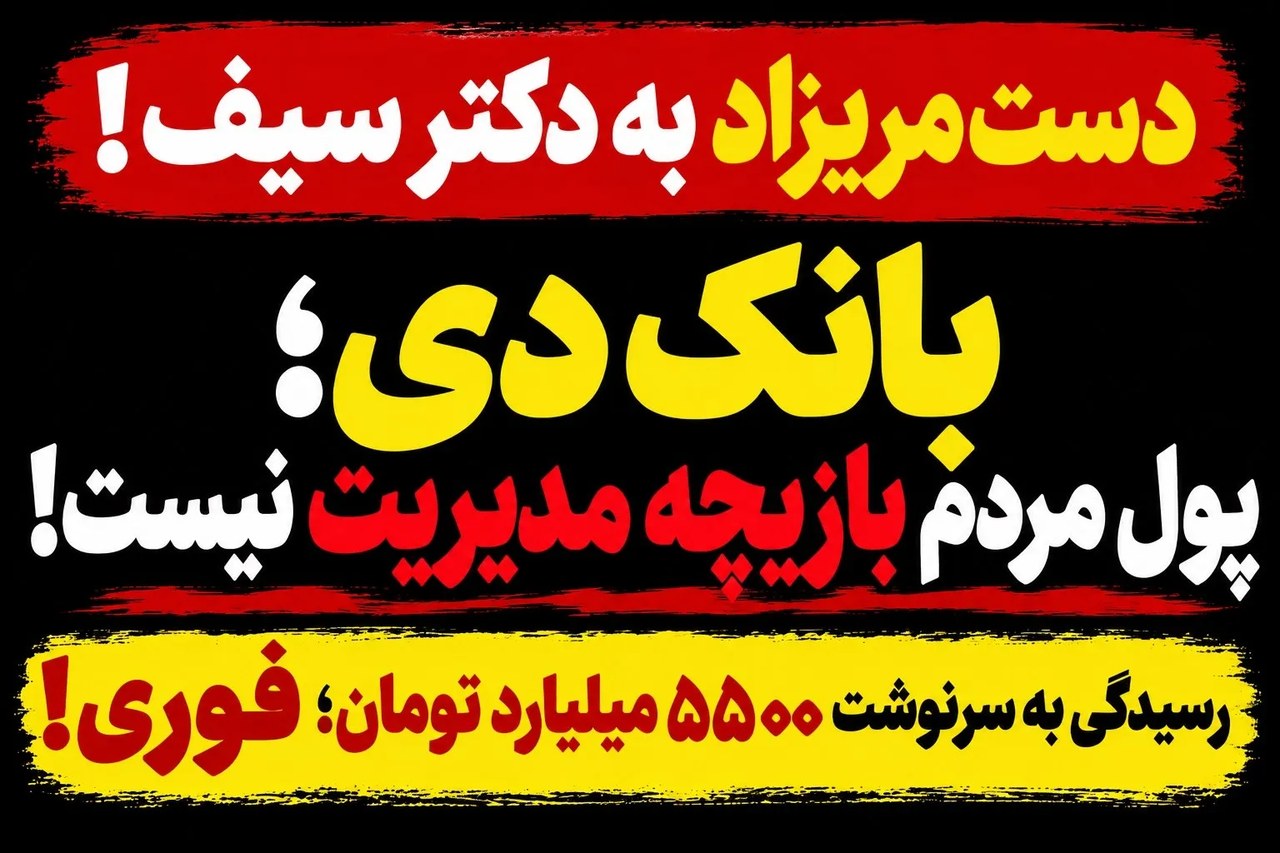
بانک دی تأیید کرد: ۵۵۰۰ میلیارد تومان منابع سپرده‌گذاران خلاف مقررات به شرکت‌های وابسته رسید

بانک دی تأیید کرد: ۵۵۰۰ میلیارد تومان منابع سپرده‌گذاران خلاف مقررات به شرکت‌های وابسته رسید

۵۵۰۰ میلیارد تومان پول سپرده‌گذاران؛ بازیچه مدیریت بانک دی!

۵۵۰۰ میلیارد تومان پول سپرده‌گذاران؛ بازیچه مدیریت بانک دی!

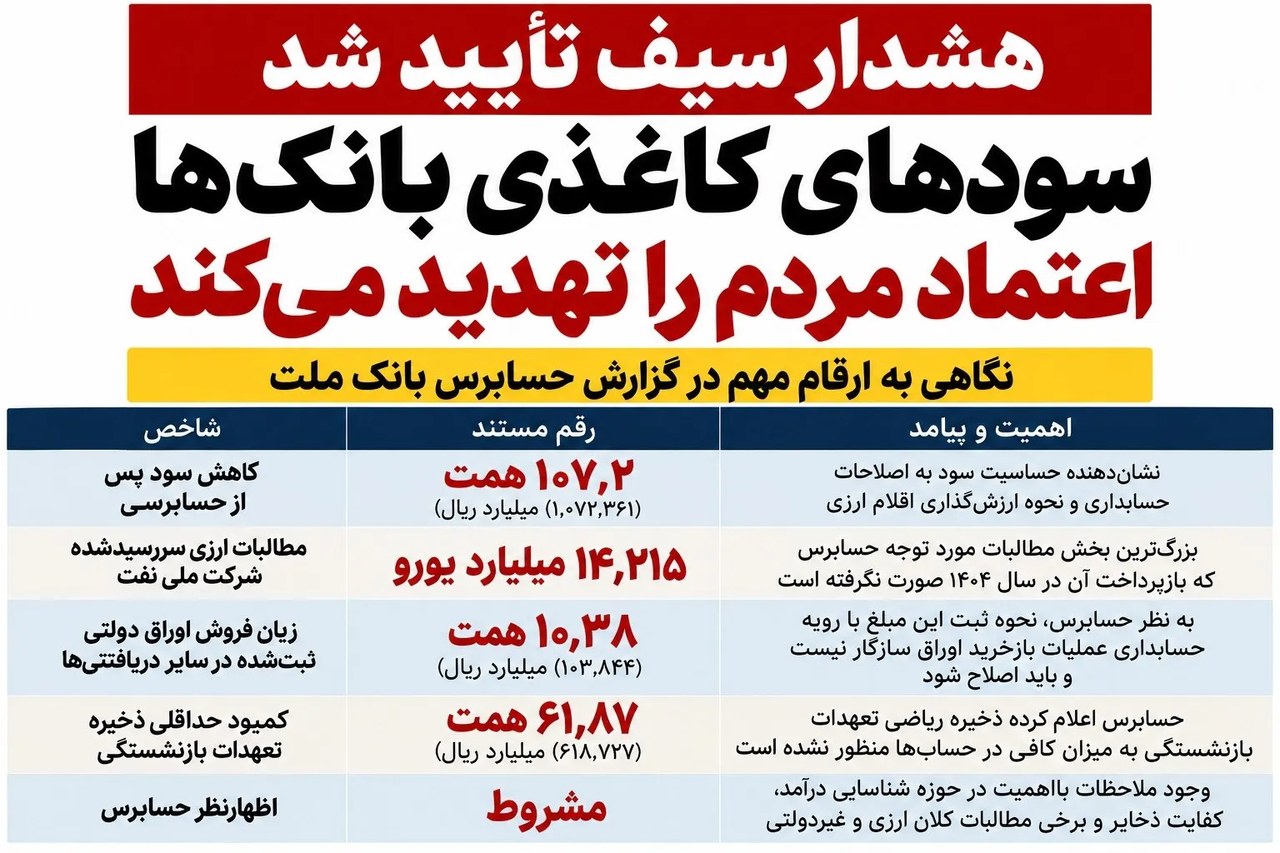
حسابرسی سود بانک ملت را بیش از ۱۰۷ هزار میلیارد تومان کاهش داد

حسابرسی سود بانک ملت را بیش از ۱۰۷ هزار میلیارد تومان کاهش داد

جانشینی لاگارد در سایه بحران اقتصادی اروپا

جانشینی لاگارد در سایه بحران اقتصادی اروپا

سیف درست هشدار داد؛ سودهای کاغذی چگونه اعتماد مردم و منابع نظام بانکی را تهدید می‌کنند؟

سیف درست هشدار داد؛ سودهای کاغذی چگونه اعتماد مردم و منابع نظام بانکی را تهدید می‌کنند؟

لاگارد از ریاست بانک مرکزی اروپا کنار می‌رود؛ جانشین چه مسیری را پیش می‌گیرد؟

لاگارد از ریاست بانک مرکزی اروپا کنار می‌رود؛ جانشین چه مسیری را پیش می‌گیرد؟

استعفای رئیس بانک مرکزی اروپا؛ جزئیات و پیامدهای احتمالی

استعفای رئیس بانک مرکزی اروپا؛ جزئیات و پیامدهای احتمالی

سیاست پولی در شرایط اضطرار

بازدید ۴۱منبع: دنیای اقتصاد
سیاست پولی در شرایط اضطرار

دکتر حسین توکلیان* باید دقت داشت که در شرایط جنگی افزایش نرخ بهره نباید با هدف کنترل تورم باشد. در شرایط جنگی، ترتیب اهداف سیاست پولی باید تغییر کند. بانک مرکزی ابتدا باید تداوم پرداخت‌ها، دسترسی فعالیت‌های حیاتی به سرمایه در گردش و ثبات شبکه بانکی را حفظ کند و همزمان مانع تبدیل شوک جنگ به تورم فراگیر و ماندگار شود. تورم جنگی دو لایه دارد؛ لایه نخست از کمبود ارز، اختلال عرضه، افزایش هزینه حمل‌ونقل و افت تولید می‌آید. افزایش نرخ بهره نمی‌تواند این کمبودها را برطرف کند. لایه دوم زمانی شکل می‌گیرد که جهش اولیه قیمت با رشد نقدینگی، تامین پولی کسری بودجه و بی‌لنگرشدن انتظارات به بازقیمت‌گذاری عمومی تبدیل شود. نرخ بهره باید لایه دوم را مهار کند، بدون آنکه برای مقابله با لایه نخست، تولید و نظام بانکی را با شوکی تازه روبه‌رو سازد.

منبع: دنیای اقتصاد
اشتراک‌گذاری:

نظرات کاربران

هنوز نظری برای این مطلب ثبت نشده — اولین نفر باشید.