








خرید آنلاین و حضوری با اسنپ‌پی
در حال بارگذاری…
شبکه اطلاع رسانی طـــــــــــلا، ســکـــــــــــه و ارز
کیان
گزارش ضعیف فصلی اینتل، سهام شرکت‌های تراشه را با احتیاط روبه‌رو کرد

گزارش ضعیف فصلی اینتل، سهام شرکت‌های تراشه را با احتیاط روبه‌رو کرد

سهام آمازون پس از گزارش سود فصل سوم افت کرد؛ نگرانی از هزینه‌های سرمایه‌ای

سهام آمازون پس از گزارش سود فصل سوم افت کرد؛ نگرانی از هزینه‌های سرمایه‌ای

صدور رأی بدوی دادگاه علیه سلیم؛ جریمه ۱۰۵ میلیاردی در پرونده وایران

صدور رأی بدوی دادگاه علیه سلیم؛ جریمه ۱۰۵ میلیاردی در پرونده وایران

محکومیت بدوی شفام در پرونده حقوقی نماد «وایران»

محکومیت بدوی شفام در پرونده حقوقی نماد «وایران»

محکومیت ۲۲۶ میلیاردی وگستر در دادگاه بدوی پرونده وایران

محکومیت ۲۲۶ میلیاردی وگستر در دادگاه بدوی پرونده وایران

مزایده ۱۴.۵ همتی آپ بدون مشتری ماند

مزایده ۱۴.۵ همتی آپ بدون مشتری ماند

مزایده فروش تجهیزات در ابنیه کلید خورد

مزایده فروش تجهیزات در ابنیه کلید خورد

سازمان بورس تا پایان آبان برنامه تسریع انتشار اوراق گام را ارائه می‌کند

سازمان بورس تا پایان آبان برنامه تسریع انتشار اوراق گام را ارائه می‌کند

افت ۱۳ درصدی سهام آلفابت؛ بزرگ‌ترین کاهش تاریخ شرکت پس از نتایج فصلی

افت ۱۳ درصدی سهام آلفابت؛ بزرگ‌ترین کاهش تاریخ شرکت پس از نتایج فصلی

وزیر اقتصاد: برنامه جدید بورس برای تسریع تأمین مالی بنگاه‌ها از طریق اوراق گام ارائه می‌شود

وزیر اقتصاد: برنامه جدید بورس برای تسریع تأمین مالی بنگاه‌ها از طریق اوراق گام ارائه می‌شود

ضرورت، هزینه‌ها و الزامات اجرایی

بازدید ۴۹منبع: دنیای اقتصاد
ضرورت، هزینه‌ها و الزامات اجرایی

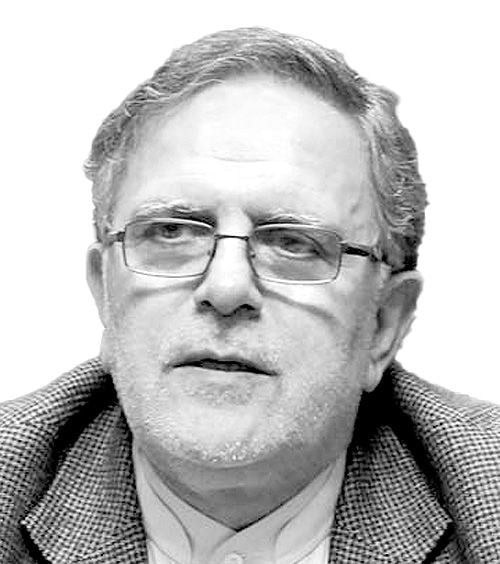
دکتر ولی‌الله سیف* تداوم نرخ بهره حقیقی منفی در چند سال اخیر، صرفا به معنای زیان سپرده‌گذاران نبوده، بلکه به‌تدریج رفتار مالی اقتصاد را تغییر داده است. وقتی بازده سپرده بانکی به‌طور مستمر از تورم عقب می‌ماند، انگیزه پس‌انداز مالی کاهش یافته و منابع به سمت طلا، ارز، مسکن و سایر دارایی‌ها حرکت می‌کند. در نتیجه، نقش بانک‌ها در تجهیز پس‌انداز و تامین مالی تولید تضعیف می‌شود. همزمان، نرخ پایین تسهیلات تقاضای اعتبار را افزایش می‌دهد؛ درحالی‌که منابع بانکی محدود است. در چنین شرایطی، به جای سازوکار قیمت، سهمیه‌بندی، تکالیف اعتباری و روابط می‌توانند در تخصیص منابع نقش بیشتری پیدا کنند. این امر زمینه رانت اعتباری و تخصیص ناکارآمد منابع را افزایش داده و در صورت تداوم، به رشد مطالبات غیرجاری، کاهش سودآوری و تضعیف سرمایه بانک‌ها منجر می‌شود. بنابراین، نرخ حقیقی منفی مزمن، علاوه بر تشدید تقاضا برای دارایی‌ها و فشار بر بازار ارز، می‌تواند اعتماد به سپرده بانکی و کارکرد واسطه‌گری مالی را به‌صورت پایدار تضعیف کند.

منبع: دنیای اقتصاد
اشتراک‌گذاری:

نظرات کاربران

هنوز نظری برای این مطلب ثبت نشده — اولین نفر باشید.