












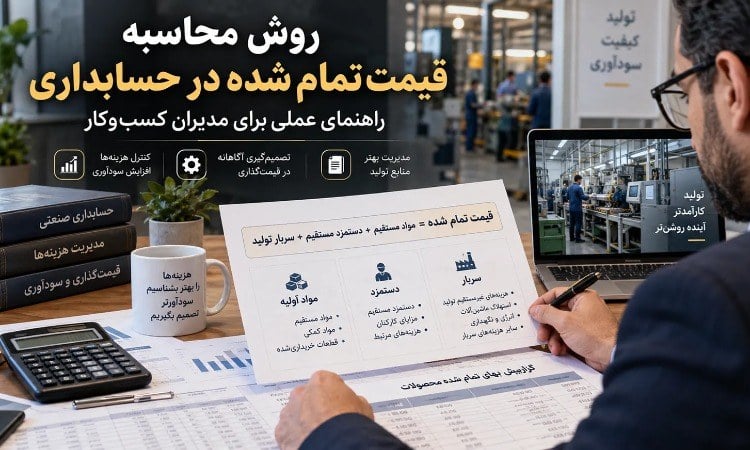
یکی از مهمترین سؤالاتی که هر مدیر کسبوکار باید پاسخ آن را بداند این است:
هزینه واقعی تولید یک محصول یا ارائه یک خدمت چقدر است؟
پاسخ به این سؤال از طریق محاسبه قیمت تمام شده در حسابداری به دست میآید. قیمت تمامشده فقط یک عدد حسابداری نیست؛ بلکه ابزاری برای قیمتگذاری، کنترل هزینهها، افزایش سودآوری و تصمیمگیریهای مدیریتی است.
کسبوکاری که قیمت تمامشده واقعی محصولات خود را نمیداند، ممکن است فروش بالایی داشته باشد اما در نهایت متوجه شود سود واقعی آن بسیار کمتر از انتظار بوده است.
قیمت تمام شده به مجموع هزینههایی گفته میشود که برای تولید یک کالا یا ارائه یک خدمت انجام میشود.
در حسابداری، هزینههای اصلی قیمت تمامشده معمولاً شامل سه بخش هستند:
قیمت تمام شده = مواد مستقیم + دستمزد مستقیم + سربار تولید
برای مثال، اگر یک کارخانه برای تولید یک محصول هزینههای زیر را داشته باشد:
قیمت تمامشده کل تولید برابر است با:
۵۰۰ + ۱۵۰ + ۱۰۰ = ۷۵۰ میلیون تومان
اما برای تصمیمگیری درباره قیمت فروش، معمولاً به هزینه هر واحد محصول نیاز داریم.
محاسبه قیمت تمام شده هر واحد
قیمت تمام شده هر واحد = هزینه کل تولید ÷ تعداد واحد تولید شده
فرض کنید یک شرکت در یک ماه ۱۰ هزار محصول تولید کرده و هزینه کل تولید آن ۷۵۰ میلیون تومان بوده است.
۷۵۰,۰۰۰,۰۰۰ ÷ ۱۰,۰۰۰ = ۷۵,۰۰۰ تومان
در این حالت، هزینه واقعی تولید هر محصول ۷۵ هزار تومان است.
این عدد پایه بسیاری از تصمیمهای مدیریتی مانند قیمتگذاری، تعیین سود و بررسی عملکرد محصول است.
مواد مستقیم شامل هزینه موادی است که مستقیماً در ساخت محصول استفاده میشوند و میتوان آنها را به یک محصول مشخص نسبت داد.
برای مثال در تولید یک میز:
جزو مواد مستقیم محسوب میشوند.
مواد مستقیم مصرف شده = موجودی اول دوره + خرید مواد اولیه – موجودی پایان دوره
۲۰۰ + ۸۰۰ – ۱۵۰ = ۸۵۰ میلیون تومان
مواد مستقیم مصرفشده خواهد بود.
دستمزد مستقیم شامل هزینه نیروی انسانی است که مستقیماً در تولید محصول فعالیت دارد.
دستمزد مستقیم = تعداد ساعت کار مستقیم × نرخ دستمزد هر ساعت
برای مثال، اگر تولید یک محصول به ۵ ساعت کار نیاز داشته باشد و هزینه هر ساعت نیروی تولید ۸۰ هزار تومان باشد:
۵ × ۸۰,۰۰۰ = ۴۰۰,۰۰۰ تومان
هزینه دستمزد مستقیم خواهد بود.
سربار تولید شامل هزینههایی است که برای تولید ضروری هستند، اما نمیتوان آنها را مستقیماً به یک محصول خاص اختصاص داد.
سربار تولید = مجموع هزینههای غیرمستقیم تولید
یکی از مراحل مهم حسابداری صنعتی، تخصیص درست سربار بین محصولات مختلف است. این تخصیص میتواند بر اساس معیارهایی مانند ساعت کار ماشینآلات، ساعت کار نیروی انسانی یا میزان تولید انجام شود.
مثال کامل محاسبه قیمت تمام شده
فرض کنید یک شرکت در یک ماه ۵۰۰۰ محصول تولید کرده است.
۳۰۰ + ۱۰۰ + ۱۵۰ = ۵۵۰ میلیون تومان
۵۵۰,۰۰۰,۰۰۰ ÷ ۵,۰۰۰ = ۱۱۰,۰۰۰ تومان
بنابراین هزینه واقعی تولید هر محصول ۱۱۰ هزار تومان است.
تعیین قیمت فروش بر اساس قیمت تمام شده
یکی از کاربردهای مهم قیمت تمامشده، تعیین قیمت فروش است.
قیمت فروش = قیمت تمام شده × (۱ + درصد سود مورد انتظار)
اگر قیمت تمامشده یک محصول ۱۱۰ هزار تومان و سود هدف ۳۰ درصد باشد:
۱۱۰,۰۰۰ × ۱.۳۰ = ۱۴۳,۰۰۰ تومان
قیمت فروش پیشنهادی حدود ۱۴۳ هزار تومان خواهد بود.
رابطه سود نیز به شکل زیر است:
سود = قیمت فروش – قیمت تمام شده
چرا قیمت تمام شده برای مدیران مهم است؟
قیمت تمامشده فقط یک گزارش حسابداری نیست؛ بلکه یک ابزار تصمیمگیری مدیریتی است.
بدون شناخت هزینه واقعی، قیمتگذاری بیشتر بر اساس حدس یا بررسی قیمت رقبا انجام میشود.
ممکن است محصولی فروش بالایی داشته باشد اما پس از محاسبه تمام هزینهها سود کمی ایجاد کند.
تحلیل قیمت تمامشده مشخص میکند افزایش هزینهها از کدام بخش ایجاد شده است؛ مواد اولیه، نیروی انسانی یا هزینههای تولید.
تصمیم درباره تولید یا خرید
شرکتها میتوانند با مقایسه قیمت تمامشده تولید داخلی و هزینه خرید از بیرون، تصمیم اقتصادیتری بگیرند.
اشتباهات رایج در محاسبه قیمت تمام شده
یکی از اشتباهات رایج، محاسبه فقط هزینه مواد اولیه و نادیده گرفتن هزینههایی مانند انرژی، استهلاک، اجاره و تعمیرات است.
همچنین تخصیص اشتباه سربار میتواند باعث شود هزینه واقعی یک محصول کمتر یا بیشتر از مقدار واقعی نشان داده شود.
از طرف دیگر، قیمت تمامشده باید به صورت دورهای بهروزرسانی شود؛ زیرا قیمت مواد اولیه، دستمزد و سایر هزینهها ثابت نیستند.
محاسبه نهایی بهای تمام شده
محاسبه قیمت تمام شده در حسابداری یکی از پایههای مهم مدیریت مالی کسبوکار است.
قیمت تمام شده = مواد مستقیم + دستمزد مستقیم + سربار تولید
اما ارزش واقعی این محاسبه در تصمیمهایی است که بر اساس آن گرفته میشود.
مدیری که هزینه واقعی محصولات یا خدمات خود را میداند، بهتر میتواند قیمتگذاری کند، هزینهها را کنترل کند، محصولات سودآور را شناسایی کند و برای رشد آینده کسبوکار تصمیم بگیرد.
در فضای رقابتی امروز، شناخت قیمت تمامشده فقط یک وظیفه حسابداری نیست؛ بلکه یکی از ابزارهای اصلی مدیریت حرفهای کسبوکار محسوب میشود.
برای دانلود نمونه فایل اکسل و جداول محاسبه بهای تمام شده میتوانید از « راهنمای محاسبه بهای تمام شده در حسابداری » استفاده کنید.




نظرات کاربران