


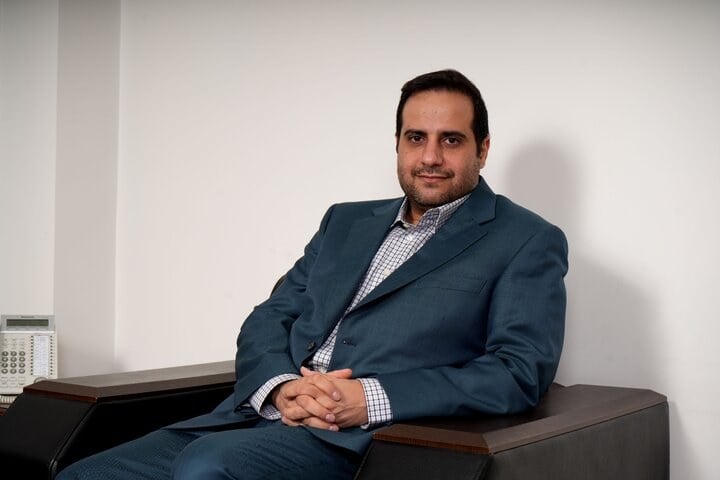
در آستانه برگزاری مجمع عمومی هلدینگ صدرتأمین، علی حسینی معاون مالی و سرمایه انسانی این مجموعه در گفتوگویی تفصیلی، از رشد ۵۰ درصدی درآمدهای صادراتی، افزایش حاشیه سود ناخالص تلفیقی به ۲۷ درصد و برنامه ثبت افزایش سرمایه ۲.۸ همتی در مرحله نخست سخن گفت و چشمانداز بازدهی گروه را با تکیه بر بازار صعودی طلا و مس بسیار درخشان ارزیابی کرد.
به گزارش صدای بورس ، در آستانه برگزاری مجمع عمومی هلدینگ صدرتأمین، علی حسینی معاون مالی و سرمایه انسانی این مجموعه در گفتوگویی تفصیلی، از رشد ۵۰ درصدی درآمدهای صادراتی، افزایش حاشیه سود ناخالص تلفیقی به ۲۷ درصد و برنامه ثبت افزایش سرمایه ۲.۸ همتی در مرحله نخست سخن گفت و چشمانداز بازدهی گروه را با تکیه بر بازار صعودی طلا و مس بسیار درخشان ارزیابی کرد.
۱. وضعیت مالی تاصیکو را در سال ۱۴۰۴ چگونه ارزیابی میکنید؟
در نگاه نخست، گرچه درآمدهای عملیاتی تلفیقی روندی صعودی داشته، اما سود خالص تلفیقی گروه از ۱۲ هزار میلیارد تومان سال قبل به ۸.۹ هزار میلیارد تومان رسیده است. این کاهش اسمی عمدتاً ناشی از دو متغیر بنیادین است؛ نخست افزایش ۲.۵ همتی هزینههای مالی (۱.۵ همت در شرکت اصلی و ۱ همت در شرکتهای تابعه) به دلیل سیاست راهبردی اخذ تسهیلات و هدایت نقدینگی به سمت طرحهای توسعهای، و دوم رعایت الزام استاندارد حسابداری شماره ۳۹ به علت خروج از ترکیب هیئتمدیره شرکت ملی صنایع مس ایران (فملی) که مانع شناسایی ۷.۴ همت سود به روش ارزش ویژه در تلفیق و ۲.۴ همت در شرکت اصلی شد.
نکته حائز اهمیت این است که این سود از بین نرفته و در سال مالی بعد شناسایی خواهد شد؛ بنابراین با تعدیل این دو متغیر، سود خالص تلفیقی واقعی هلدینگ به بیش از ۲۰.۲ همت میرسد که رشد ۶۹ درصدی را نسبت به سال مالی قبل نشان میدهد. علاوه بر این، درآمدهای صادراتی گروه با جهش ۵۰ درصدی از ۱.۱ به ۱.۶ همت رسیده و حاشیه سود ناخالص تلفیقی نیز از ۲۴ درصد به ۲۷ درصد ارتقا یافته است.
همچنین همراستا با رشد ۶.۵ همتی مانده تسهیلات، ۵.۳ همت به داراییهای ثابت مشهود گروه افزوده شده که ارزش روز و تعدیلشده آن با نرخ ارز فعلی حداقل ۸.۵ همت برآورد میگردد و نشاندهنده خلق ارزش واقعی برای سهامداران است و از طرفی کنترل هزینههای عمومی و اداری و مهار رشد آن از ۱.۱ به ۱.۵ همت، کارآمدی مدیریت اجرایی را کنترل هزینهها نشان میدهد.
با اهتمام به راهبرد شفافیت و انضباط مالی، شرکت موفق به دریافت گزارش مقبول حسابرسی صورت های مالی منتهی به ۱۴۰۵/۰۲/۳۱ به عنوان سومین سال شده است.
۲. برنامه شرکت جهت افزایش سرمایه مجدد چیست؟
با همراهی و هماهنگی شرکت سرمایهگذاری تأمین اجتماعی (شستا) به عنوان سهامدار عمده، افزایش سرمایه کلان هلدینگ از ۶,۷۵۰ میلیارد تومان به ۱۲,۷۵۰ میلیارد تومان (به میزان ۶ همت) مصوب گردیده است. این برنامه افزایش سرمایه راهبردی علیرغم محدودیتهای شدید نقدینگی در اقتصاد کشور صورت پذیرفته و ساختار مالی تاصیکو را برای پیشبرد طرحهای سرمایهگذاری بهینهسازی میکند.
فرآیند اجرایی این برنامه در دو مرحله پیگیری میشود؛ مرحله نخست به میزان ۲.۸ همت در مجمع فوقالعاده اسفندماه سال گذشته مصوب شد که فرآیند پذیرهنویسی حقتقدمهای استفادهنشده آن از فردا بازگشایی گردیده و پس از اتمام دوره، بلافاصله به ثبت نهایی خواهد رسید. بلافاصله پس از ثبت مرحله اول، مقدمات قانونی مرحله دوم افزایش سرمایه به میزان ۳.۲ همت نیز با هماهنگی سازمان بورس و سهامدار عمده عملیاتی و در سامانه کدال اطلاعرسانی خواهد شد.
۳. منابع حاصل از افزایش سرمایه پس از پذیرهنویسی عمومی در چه محلی صرف خواهد شد؟
تمامیت منابع مالی تجمیعشده از محل این افزایش سرمایه در چارچوب سند راهبردی هلدینگ و بهمنظور افزایش سهم تاصیکو در زنجیره فلزات رنگی و گرانبها هدایت خواهد شد. تمرکز اصلی مدیریت بر تخصیص این منابع به پروژههای با حاشیه سود بالا و تسریع در بهرهبرداری تجاری از آنها معطوف شده است.
بر همین اساس، منابع مذکور مشخصاً به تکمیل و راهاندازی پروژه عظیم طلای کردستان، تکمیل پروژه کارخانه استحصال و فراوری نقره تاصیکو که مطابق صورت های مالی طی سال قبل بیش از ۵۰۰ میلیارد تومان برای آن هزینه شده و همچنین افزایش سهم و وزن پرتفوی صدرتأمین در صنعت استراتژیک مس اختصاص خواهد یافت تا بازدهی سبد داراییهای هلدینگ به حداکثر ممکن ارتقا یابد.
۴. وضعیت درآمد عملیاتی و سود شرکت در سال جاری چگونه است؟
سودآوری هلدینگهای سرمایهگذاری تابعی مستقیم از بازدهی و عملکرد عملیاتی شرکتهای تابعه مدیریتی و غیرمدیریتی است. بررسی کارنامه سهماهه ابتدایی سال جاری حاکی از جهش چشمگیر در شرکتهای گروه است، بهگونهای که مجموع سود خالص تلفیقی شرکتهای تابعه با رشد خیرهکننده ۲۰۹ درصدی نسبت به دوره مشابه سال قبل همراه شده است.
در این بازه زمانی، شرکت معدنی املاح ایران رشد سودآوری ۱۹۰ درصدی و شرکت صنایع خاک چینی ایران رشد ۱۴۵ درصدی را تجربه کردهاند؛ همزمان شرکتهای زغالسنگ پروده طبس و توسعه معادن پارس تأمین نیز عملکرد درخشانی ثبت کردهاند. همچنین مطابق سیاست شفافسازی حداکثری و افشا صورت پذیرفته مرتبط با اخرین وضعیت تولید طلای گروه در کدال ، با تثبیت تولید پایدار ماهانه ۴۰ کیلوگرم شمش طلا در شرکت پارس تأمین و همگامی با صعود قیمت جهانی طلا و ارز، سهم سودآوری هلدینگ از این شرکت تابعه ۸۰ درصدی تا پایان سال جاری با جهش معناداری همراه خواهد شد
۵. وضعیت بازار معدن را چگونه ارزیابی میکنید؟
بخش معدن و صنایع معدنی در شرایط فعلی اقتصاد کشور یکی از مطمئنترین و بنیادیترین پیشرانهای سودآوری در بازار سرمایه به شمار میرود. همبستگی مستقیم محصولات معدنی با نرخ ارز و قیمتهای جهانی، این حوزه را به سپری مستحکم در برابر فشارهای تورمی و نوسانات کلان تبدیل کرده است.
با توجه به تغییرات ساختاری در عرضه و تقاضای بینالمللی و نیاز فزاینده صنایع مدرن به نهادههای معدنی با ارزش افزوده بالا، حاشیه سود کامودیتیهای استراتژیک در بلندمدت پایدار ارزیابی میشود. از همین رو، رویکرد سرمایهگذاری صنعتی در زنجیره معادن کشور نه یک تصمیم مقطعی، بلکه یک ضرورت اقتصادی برای حفظ ارزش داراییها و استمرار جریان نقدی مطمئن است.
۶. دلیل راهبرد تاصیکو در راستای چینش پورتفوی با تمرکز بالا بر کامودیتیهای استراتژیک چیست؟
راهبرد کلان هلدینگ سرمایهگذاری صدرتأمین بر بازنگری ساختار پرتفوی و انتقال تمرکز منابع به سمت داراییهای بهرهور تدوین شده که این برنامه هماکنون با نظارت هیئتمدیره و همراهی سهامدار عمده در حال پیگیری و اصلاح است. بر اساس این رویکرد، خروج هدفمند از صنایع کمبازده و سرمایهبری که چشمانداز رشد محدودی دارند، در دستور کار قطعی قرار گرفته است.
در مقابل، اولویت درجه اول هلدینگ تمرکز حداکثری بر زنجیره فلزات رنگی و گرانبها شامل طلا، نقره، مس و روی است. ورود پرقدرت به این بخشها ضمن تنوعبخشی ارزی و کاهش ریسکهای ساختاری، بازدهی حقوق صاحبان سهام را در کلاس جهانی ارتقا داده و زمینه جهش پایدار سودآوری هلدینگ صدرتأمین را برای سالهای پیشرو رقم خواهد زد.
بازدید معاون تاصیکو از کاشی سعدی
سروش کیانی، معاون راهبری و نظارت بر شرکتهای تاصیکو، در راستای بررسی میدانی آخرین وضعیت تولید، روند پیشرفت پروژه نیروگاه گازی و گفتوگو با اعضای هیئتمدیره، از شرکت کارخانجات کاشی و سرامیک سعدی بازدید کرد.
قابلیت جدید سامانه هوشمند سهامداری تاصیکو فعال شد
تاصیکو در ادامه توسعه سامانه هوشمند سهامداری خود، امکان دریافت کد پیگیری ورود به مجمع را از طریق این سامانه فعال کرد تا سهامداران بتوانند قبل از برگزاری مجمع، مدارک خود را بارگذاری و فرایند دریافت برگ ورود را با سرعت بیشتری طی کنند.
جهش ارقام صورت وضعیت مالی تاصیکو
داستان طلای تفتان؛ از تردید تا تولید
فروش ۱۵ رقبه املاک سمایه قطعی شد
وگردش برای فروش املاک مازاد به حراج نشست
بازدهی ۷۵۰ درصدی «جواهر»؛ پشتوانه زاگرس در بازار نقره
غاذر افزایش سرمایه ۱۶۰ درصدی را کلید زد
تاپکیش در انتظار فرصتهای جدید؛ مناقصه تامین رول کاغذ لغو شد
برنامه کیمازی برای ارتقای جایگاه معاملاتی در فرابورس ایران
پشتپرده نوسانات «فغدیر» شفاف شد
کدام نمادها مشکوک معامله شدند؟ ۱۸ شهریور ۱۴۰۵
شماره ۶۴۳ هفته نامه اطلاعات بورس منتشر شد
پیشبینی بورس هفته آینده/ رشد ریالی بدون افزایش ارزش دلاری
راهنمای گام به گام خرید گواهی سلف موازی سکه
برای شرکت در عرضه اولیه «داروند» چه میزان نقدینگی لازم است؟
ابطال واحدهای اهرمی از فردا/ضعف بازارگردانی، عامل حباب منفی
چرا پول بورس به مسکن نرسید؟
سالهاست بازار سرمایه بهعنوان یکی از مسیرهای تأمین مالی مسکن مطرح است، اما این ظرفیت هنوز به یک جریان پایدار و مقیاسپذیر تبدیل نشده است.
خبرگان سهام در مسیر عرضه بزرگ
در آستانه بزرگترین عرضه اولیه بورس تهران، کارگزاری خبرگان سهام نقش «مدیر عرضه» را در پروژه تابان فردا برعهده دارد؛ نقشی که بهگفته ناصر آقاجانی، مدیرعامل این کارگزاری، بیش از هر چیز بر اجرای دقیق، هماهنگی میان ارکان بازار و مدیریت ریسکهای عملیاتی متمرکز است.





نظرات کاربران